$中国广核(SZ003816)$ $中国核电(SH601985)$ $核力发电(BK1376)$
中国广核:外资巨头同步加仓的底层逻辑与市场信号
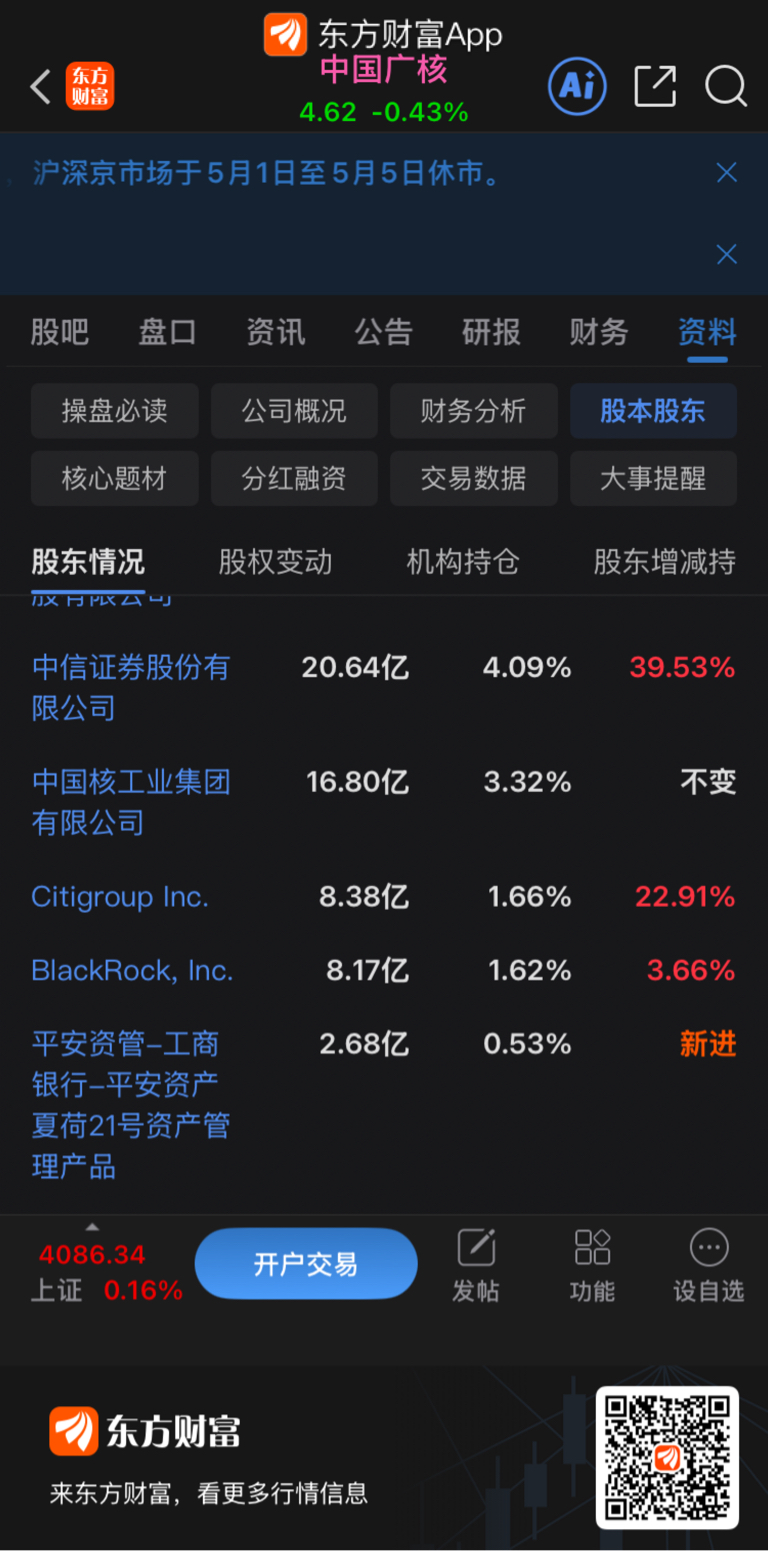
在2025年报披露进入尾声的关键节点,花旗集团(Citigroup)、贝莱德(BlackRock)两大国际巨投仍保持加仓态势,成为A股外资持仓中的“异类信号”。这种“年报披露截止前仍坚定增仓”的行为,绝非短期交易行为,而是对中国广核价值的长期押注。
一、核心持仓数据:加仓动作的“硬信号”
从2025年报十大股东数据看,外资持仓呈现出极强的一致性:
机构 持股数量 持股比例 加仓幅度 关键信号
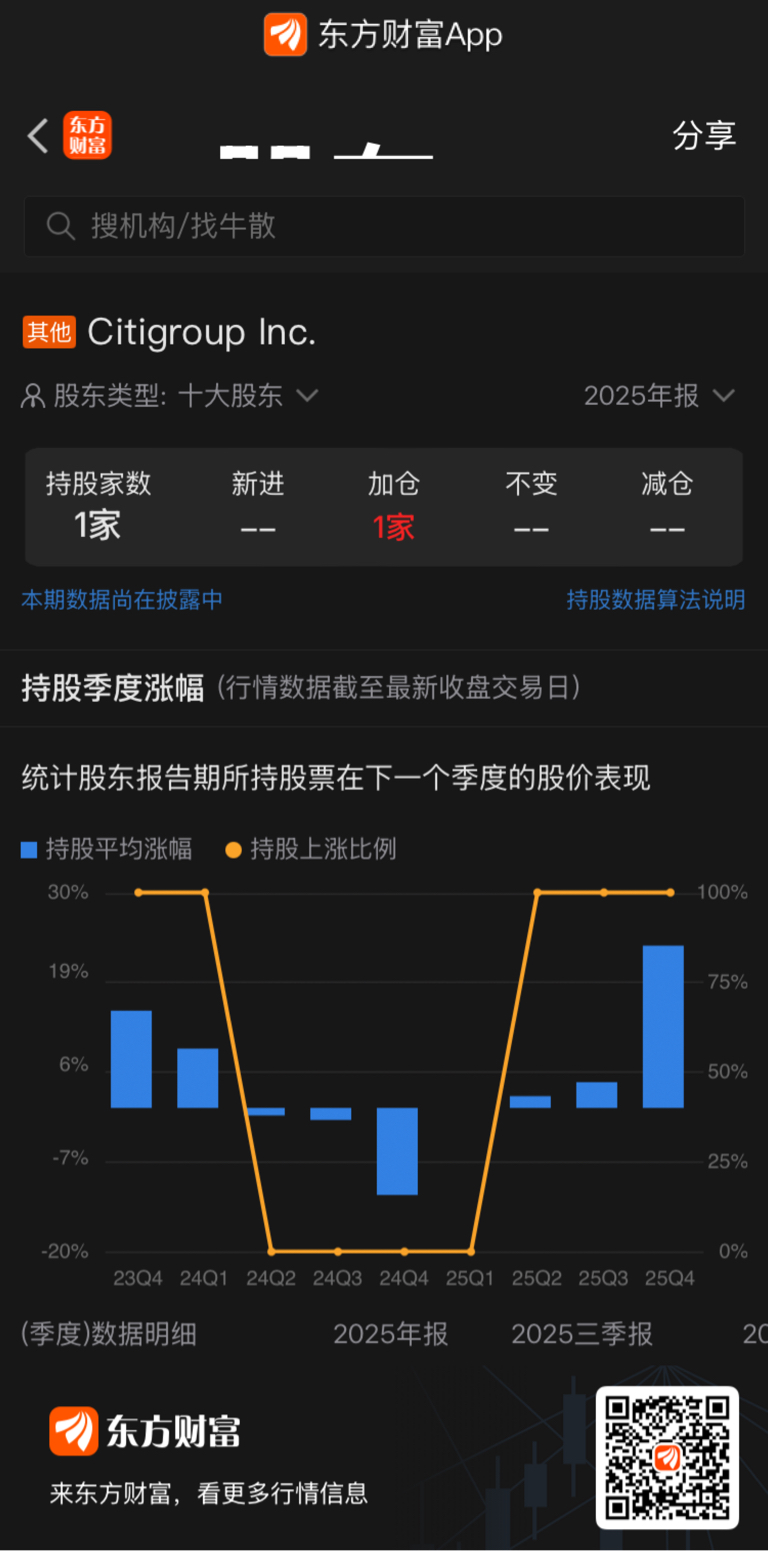
花旗集团 8.38亿股 1.66% +22.91% 全年持续加仓,无任何减持动作
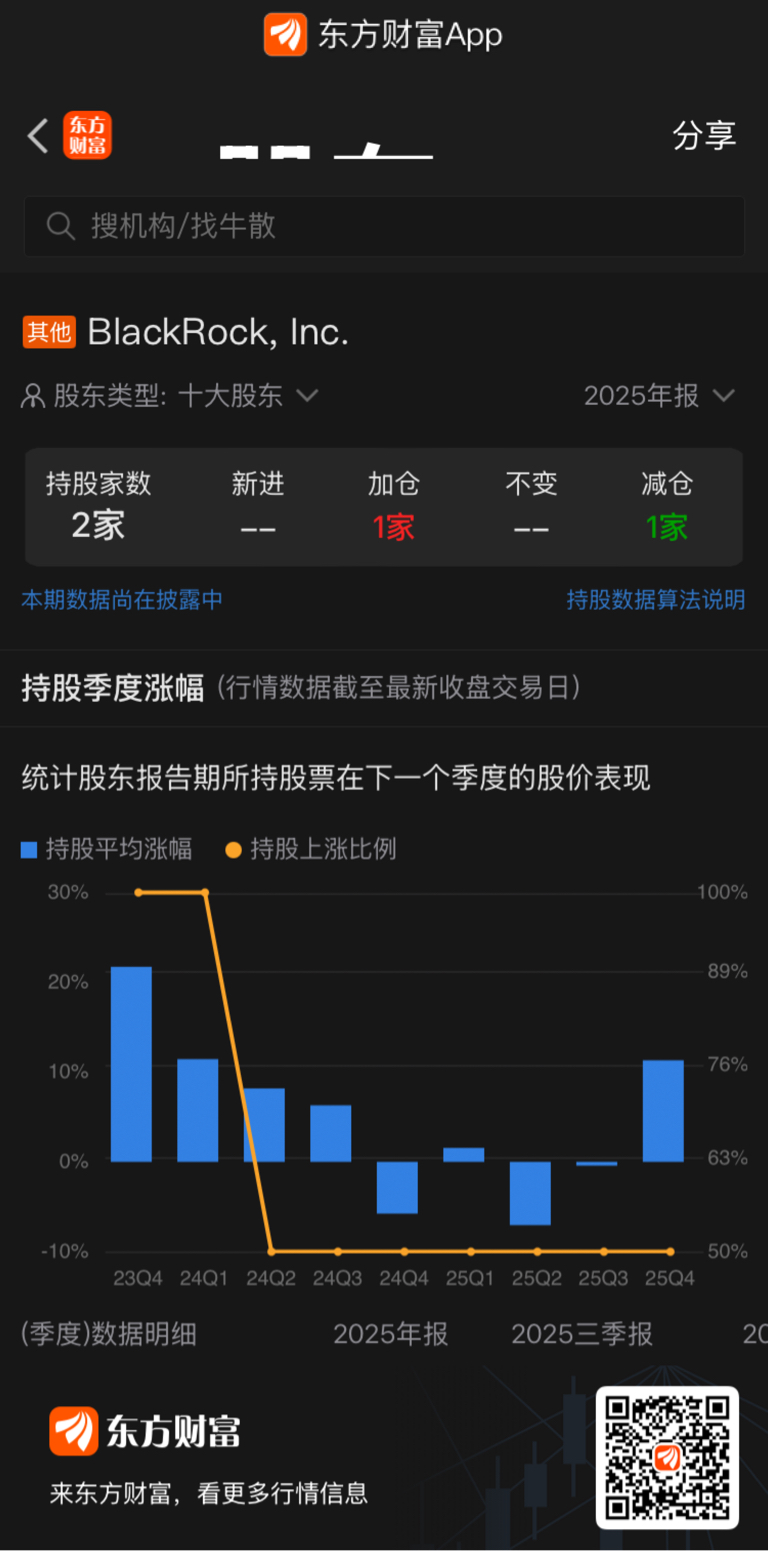
贝莱德 8.17亿股 1.62% +3.66% 连续加仓,仅对部分标的减仓,对中广核坚定持有
结合东方财富数据,这两家机构是当前十大股东中仅有的两家同步加仓的国际巨头,而其他外资机构多处于减仓或观望状态,形成了鲜明的持仓分化。
二、加仓行为的底层逻辑拆解
1. 能源转型下的“确定性锚点”
• 全球核电价值重估:在能源危机与双碳目标双重驱动下,核电作为唯一可大规模稳定供应的零碳基荷电源,正在被全球资本重新定价。中国广核作为国内核电龙头,在运机组规模、在建项目储备、技术优势(华龙一号)均处于行业前列,是全球能源转型中的“稀缺标的”。
• 政策红利持续释放:辽宁、广西等地试点核电差价合约(CfD)机制,有望推动电价优化,直接改善盈利预期。外资机构普遍认为,电价机制改革将成为公司业绩的重要催化剂。
2. 业绩与现金流的“双稳属性”
• 现金流为王的防御价值:2025年公司经营活动现金流净额达299.71亿元,是A股市场少有的具备持续高分红能力的央企标的,契合贝莱德、花旗这类机构“现金流优先”的配置逻辑。
• 成长路径清晰:2025-2027年多台机组陆续投产,叠加资产注入预期,装机规模持续扩张,长期增长确定性极强,可同时满足机构“防御+成长”的双重配置需求。
3. 地缘博弈下的“安全资产”
• 低波动、高抗风险属性:核电资产不受大宗商品价格波动、地缘冲突直接影响,在全球不确定性加剧的背景下,是国际资本对冲风险的“避风港”。
• 央企背景的信用背书:作为中广核旗下上市平台,公司具备极强的政策与信用背书,是外资配置中国市场的“安全选择”,可规避部分地缘政治风险。
三、市场信号与后续影响
1. 外资态度的“风向标意义”
• 花旗、贝莱德的加仓行为,传递出国际顶级机构对中国核电赛道、央企价值的长期认可,尤其是在当前市场对能源板块分歧较大的背景下,这种一致性加仓更具信号意义。
• 从历史数据看,花旗在A股的持仓平均涨幅长期跑赢市场,其加仓动作往往对个股后续走势形成正向催化。
2. 对股价与资金面的潜在影响
• 机构持仓集中度提升,有助于降低股价波动,吸引更多中长期资金配置,改善流动性。
• 年报披露后,随着外资持仓数据完全落地,市场对公司的关注度有望提升,估值修复空间或进一步打开。
四、风险提示与后续观察点
• 短期业绩压力:电价下行对2025年业绩形成一定拖累,需关注后续电价政策落地情况。
• 行业竞争与审批进度:核电项目审批节奏、行业竞争格局变化可能影响长期增长预期。
• 关键观察节点:2026年新机组并网进度、差价合约政策落地效果、外资持仓变化情况。
一句话总结
花旗与贝莱德的同步加仓,本质是对中国广核“能源转型确定性+现金流稳定性+低风险防御属性”的三重押注,是外资在不确定性市场中寻找“确定性资产”的典型选择。
本文作者可以追加内容哦 !

