$金科环境(SH688466)$e互动上看到有投资者就金科环境年报提出几点疑问,转出来供大家参考。
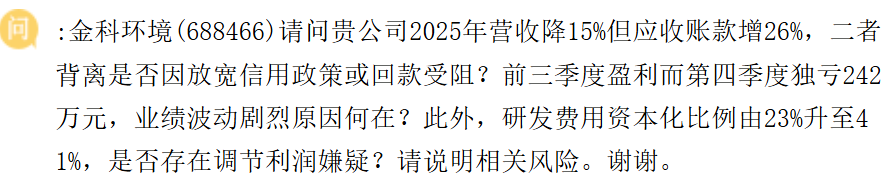
2025年公司营业收入下降15%,但应收账款同比增长26%,两者走势背离。前三季度保持盈利,第四季度单季亏损242万元。研发费用资本化比例由上期的23%提升至41%。
1. 营收下降而应收账款增长,是否因放宽信用政策或回款受阻?
营收下滑,应收款反而增加,通常意味着回款周期拉长或信用政策放宽。需要说明:主要客户的信用政策是否发生变化?账龄结构是否恶化?坏账准备计提是否充分反映了回款风险?
2. 前三季度盈利,第四季度独亏242万元,业绩波动剧烈的原因何在?
公司全年亏损集中在第四季度,与前三季度趋势明显不同。需要说明:四季度亏损的具体原因(费用集中确认、资产减值计提,还是收入确认延迟)?是否存在季节性因素或一次性影响?
3. 研发资本化比例由23%升至41%,是否存在调节利润嫌疑?
研发资本化率大幅提升,意味着更多研发支出计入资产而非当期费用,有助于减少费用、增厚利润。需要说明:资本化率提升的原因是什么?本期资本化的研发项目是否满足相关条件?是否存在利用资本化调节利润的情形?
董秘尚未回复。应收与营收背离、四季度业绩异常及研发资本化变化值得关注。
追加内容
本文作者可以追加内容哦 !

