2026年第四季度 甘肃西北矿业100%股权整体拍卖 谨慎估值
核算标准:参照近五年国内金矿、钨矿矿业权司法拍卖真实成交规则,统一采用行业实际成交折价逻辑,剔除纸面虚高储量估值,叠加矿产两年内价格波动、资产瑕疵、区位劣势、司法拍卖流动性折扣综合测算。
一、核心市价预判(2026Q4)
黄金高位小幅回落,钨价进入高位下行周期,铁、铜价格持续偏弱,整体矿产盈利中枢温和走低。
二、旗下全部资产务实估值(全折扣后)
1. 敦煌三友矿业(核心钨金矿):为集团核心优质资产,经过在建减值、区位折价、拍卖折扣后价值最高
2. 肃北金泽、天水华远:小型在产金矿,现金流稳定但体量有限
3. 甘南金盛、肃南矿业:以探矿权为主,变现能力弱,估值折价幅度极大
4.集团自有铁矿、铜金矿:多处于未开发阶段,实际交易价值偏低
5.贸易公司与已注销主体无实际估值价值
三、整体拍卖最终成交区间
结合矿业拍卖通用规律:探矿权折价、司法债务溢价、偏远矿区运营成本、两年矿产价格下行压力全部计入
1.保守成交底线:290亿元
2.中性合理成交中枢:340亿元
3.行情利好竞价上限:390亿元
总结
2026年第四季度将甘肃西北矿业100%股权完整拍卖,在严谨对标行业真实成交、叠加价格波动与资产风险前提下,合理成交区间集中在290亿—390亿元,市场最公允估值中枢为340亿元。
先把关键点说清楚,再给结论:
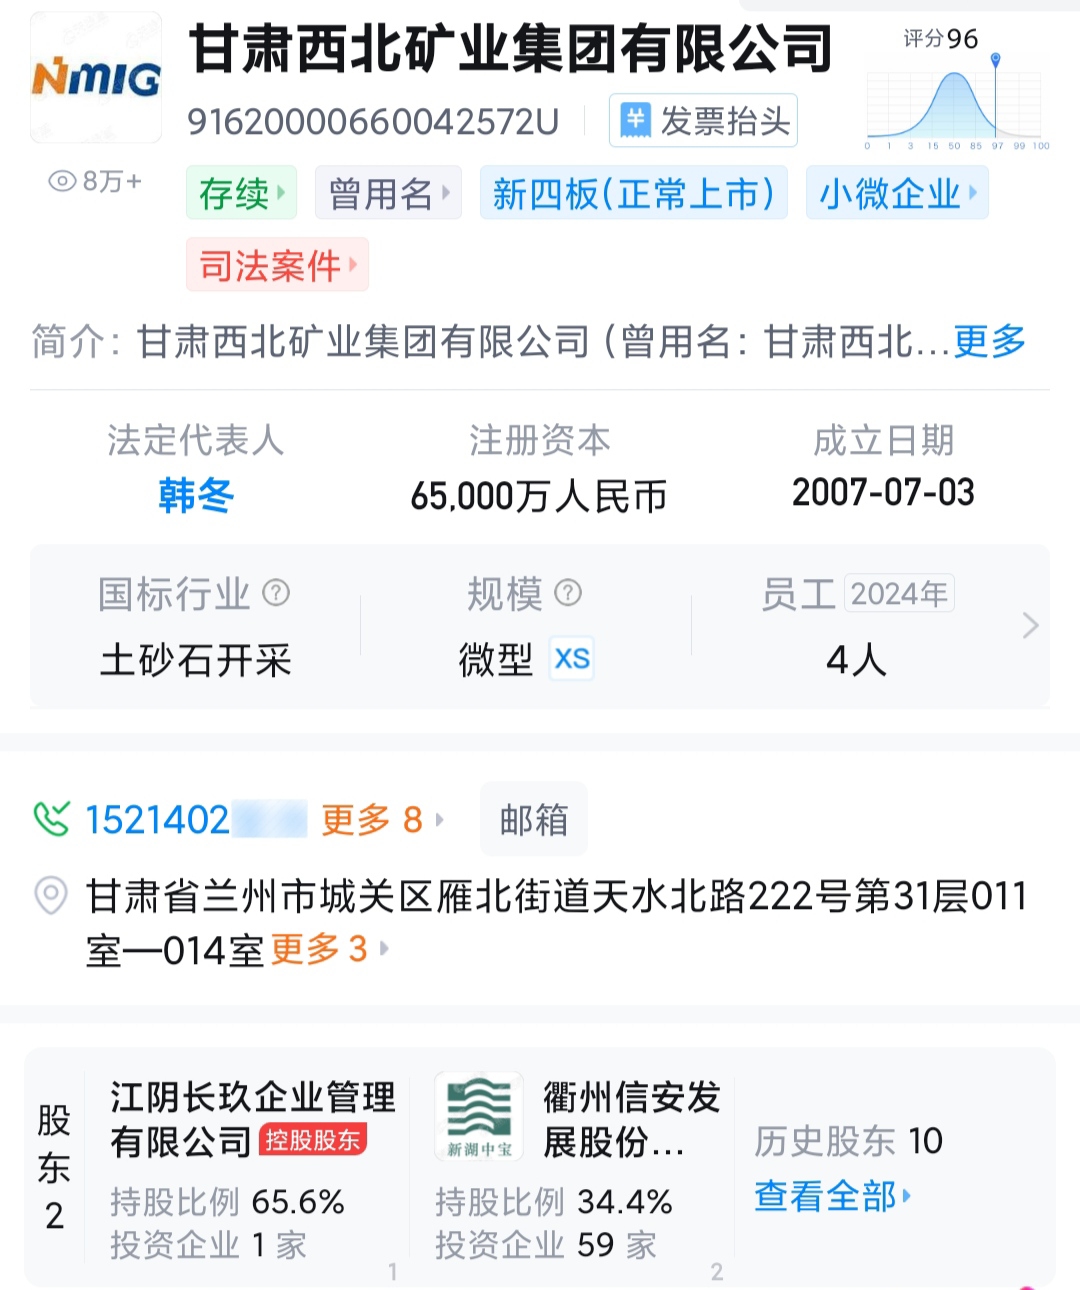
一、股权结构(明确)
- 中植系(江阴长玖):65.6%(破产资产,必须拍卖)
- 衢州发展(信安发展):34.4%(正常持股,非破产资产)
二、衢州发展34.4%股权,完全可以同步挂牌
- 法理上:中植是司法拍卖,衢州是股东自主挂牌,互不捆绑,但可协同。
- 实操上:紫金这种大矿企要的是100%控股权,最理想就是65.6% 34.4%一起卖、一次交割。
- 时间窗口:
- 中植股权:2026年Q4拍卖(11–12月) 概率最大;
- 衢州股权:同步挂(同天/同周)最有利于卖高价;也可稍晚(2027Q1),但分开卖容易压价。
结论:同步挂牌可能性非常大,对衢州发展最有利。
三、34.4%股权估值:约100亿,合理
按前面谨慎区间:
- 西北矿业100%:290–390亿,中枢340亿
- 衢州34.4%:
- 保守:290 × 34.4% ≈ 100亿
- 中枢:340 × 34.4% ≈ 117亿
- 乐观:390 × 34.4% ≈ 134亿
四、对衢州发展的意义
- 当初投资约7.5亿,若按100亿成交,账面浮盈超90亿,对股价和现金流都是重大利好。
按会计准则和A股惯例,(前提:2026Q4中植65.6%与衢州34.4%同步挂牌、整体拍卖、同一受让方(如紫金)):
一、关键时间节点(2026–2027)
1. 2026.11–12月:司法拍卖成交(落槌、签成交确认书)
2. 2026.12月底前:支付价款(紫金付90% )、法院裁定过户
3. 2027.1月:完成工商变更(西北矿业股东变更为紫金)
4. 2027.1–2月:衢州发展确认账面投资收益
二、会计确认规则
- 收益确认日 = 股权过户完成、风险报酬转移、收款基本确定,以工商变更日/资产交割日为准(孰晚)。
- 对应报表:2027年一季报(1–3月)集中体现,金额约100亿–120亿(按34.4%股权)。
三、如果同步挂牌但分先后
- 中植股权:2026Q4拍卖、2027.1过户
- 衢州股权:2027Q1挂牌、2027.2–3过户
- 收益确认:2027年一季报/半年报(看交割节奏)
四、对衢州发展的影响
- 成本约7.5亿 ,收益≈成交价−7.5亿多
- 2027年一季报或中报一次性释放百亿级投资收益,直接增厚净资产与利润。
修正:
先把事实说清楚,谨慎评估结论(只讲敦煌三友/小独山西钨金矿)。
一、最近10年有没有做过正式评估?
- 最近10年(2016–2026):无公开独立矿业权评估报告。
- 最近一次权威地质成果:2014年12月详查报告,省国土厅评审通过,WO₃(三氧化钨)储量30.75万吨,超大型钨矿,伴生金。
- 2012年新湖中宝收购西北矿业34.4%股权时,有过一次估值(整体西北矿业),当时对三友钨金矿粗略估值约100亿 ,但不是三友单独的正式评估。
- 2019年开过技术交流会,只谈勘查进展,无评估值披露。
一句话:近10年没单独评估过;最新权威储量是2014年的30.75万吨WO₃,至今无重大新增/核减。
二、当前开采/探矿进度(谨慎口径)
- 矿权:探矿权(详查阶段)为主,尚未转采矿权,未正式大规模开采。
- 勘查程度:西矿段详查完成(30.75万吨WO₃);外围/深部有找矿潜力,但未评审、未计入备案储量。
- 品位:平均约0.16% WO₃,伴生金(品位不高,以钨为主)。
- 状态:在建/待开发,未投产、无稳定现金流。
三、谨慎合理估值(2026年,只算三友矿业100%)
按保守钨价 只算备案储量 未投产折价:
1. 备案储量:30.75万吨 WO₃
2. 保守钨价:8万元/吨 WO₃(低于2025–2026年市场价,留安全边际)
3. 资源价值(不含成本、税费、折现):
- 30.75万 × 8万 ≈ 246亿元
4. 谨慎折价(未转采矿权、未投产、高风险):打4折
- 246 × 0.4 ≈ 98亿元
结论(谨慎):敦煌三友矿业100%股权估值约100亿元(±10%)。
四、对应西北矿业(70%)与衢州(间接权益)
- 西北矿业持三友70%:对应估值 ≈ 70亿元
- 衢州发展(信安发展)持西北矿业34.4%,间接对应三友权益:
- 70亿 × 34.4% ≈ 24亿元(仅三友钨金矿部分,不含西北矿业其他矿权)
五、关键前提与风险
- 前提:30.75万吨储量真实、无重大争议;钨价不暴跌;能顺利转采矿权。
- 风险:未转采、审批周期长、品位低于预期、钨价波动、开发成本超支。
本文作者可以追加内容哦 !

