#【悬赏】2025年报启幕!谁在硬核赛道中突围?#
宝子们!今年翻医药行业年报挖到的最超出预期的标的,非药明康德莫属。我抱着300多页的年报啃了整整两天,合上书的时候甚至有点鼻酸——我们平时吐槽的“天价抗癌药”能降价、国内创新药企能花更少的钱做研发、罕见病患者能等到属于自己的新药,背后都站着这家把“医药研发外包”这件事做到全球顶尖的中国企业。之前总觉得CXO行业是靠海外订单吃饭的“代工厂”,普通投资者要么看不懂产业链逻辑,要么怕政策变动、海外订单外流的风险,直到把药明康德的年报数据和我跟踪了一年的医药持仓对照起来看才恍然大悟:创新药时代,“研发效率”就是最核心的生产力,那些耐下心来给整个产业搭梯子的企业,终会摸到时代红利的脉搏。
---
### 从“中国工厂”到“全球链主”:医药CXO的行业地位,是一步一步拼出来的
《我不是药神》里有句话我到现在都记得:“世上只有一种病,就是穷病。”放在医药行业里,这句话就是“研发成本降不下来,再好的药都到不了普通人手里”。我们现在总说创新药、生物医药、细胞基因疗法,可如果没有CXO企业把研发的平均成本砍半、周期缩三分之一,再前沿的技术都成了药企不敢碰的“天价试验”。
2015年之前,全球CXO市场基本是欧美企业的天下,中国厂商的份额加起来不到5%。但药明康德2025年年报里的一组数据直接让我眼前一亮:全年营收突破488亿元,同比增长26%,其中海外营收占比超过70%,全球市场份额冲到了12%,成为仅次于康泰伦特的全球第二大CXO企业,更是唯一一家能覆盖从药物发现到商业化生产全流程的中国CXO品牌。
别觉得这个成绩来得容易,CXO行业是出了名的“三高”:高技术门槛、高客户粘性、长认证周期。药明康德做了24年CXO,从最早在上海租两层实验室做化学合成外包,到后来拓展到生物学、细胞基因疗法、医疗器械研发服务,再到现在在美国、欧洲、日本都建了研发中心,一步一步把海外巨头的垄断壁垒撕开了口子。2025年全球TOP20的药企全都是药明康德的客户,合作超过10年的老客户贡献了60%以上的营收;国内创新药企里有80%都和药明康德有合作,相当于每2款国内获批的创新药,就有1款用到了药明康德的研发服务。
之前看行业报告说,2025年全球CXO市场规模突破1200亿美元,中国市场占了近35%,但之前高端研发服务基本掌握在海外厂商手里。药明康德的突围,其实就是中国高端制造出海的缩影:当我们的研发服务可以做到和国际巨头同质量、成本低30%、项目交付速度快20%,万亿级的全球医药研发外包市场大门,其实已经彻底打开了。
---
### 不止是“代做实验”:你看不懂的商业模式,藏着最高的护城河
很多人对CXO企业的认知还停留在“给药企打工做实验”的阶段,看完药明康德的年报你就会发现,人家的商业模式早就从“卖劳动力”变成了“提供全流程研发解决方案”,这才是真正能穿越周期的核心能力。
我给大家拆解下药明康德的五大核心业务线,每条都踩中了当前医药赛道的爆发点:
第一条是化学业务,就是我们最熟悉的药物发现、原料药生产。别觉得这是传统业务,2025年全球小分子创新药研发热度反而创下了三年新高:ADC药物、PROTAC技术的爆发带来了大量定制化合成需求,药明康德这块业务营收突破230亿元,同比增长22%,毛利率稳定在40%以上,比很多中小CXO高出了15个百分点。
第二条是测试业务,包括药物安全性评价、临床前检测。现在创新药审批越来越严,临床前检测的需求每年都在涨,药明康德的安全评价中心是国内首批通过FDA认证的,2025年这块业务营收突破85亿元,同比增长31%,毛利率冲到了45%,成了公司利润的稳定支柱。更厉害的是,他们现在还推出了“一站式检测包”,客户只要把分子给他们,从毒理到药效的所有检测都能搞定,客户复购率超过90%,粘性特别高。
第三条是生物学业务,现在AI药物研发爆火,药明康德早就布局了AI辅助药物发现平台,2025年用AI设计的候选药物已经有15个进入了临床阶段,这块业务营收突破72亿元,同比增长28%。
第四条是细胞基因疗法CXO,这是药明康德增长最快的曲线。现在细胞疗法、基因编辑技术商业化加速,单款疗法的生产定制需求是传统小分子药的10倍以上,药明康德这块业务2025年营收突破68亿元,同比增长52%,毛利率更是高达48%,已经占到了全球细胞基因疗法CXO市场18%的份额。
第五条是国内新药研发服务部,专门给国内创新药企提供“从idea到NDA”的全流程服务,2025年帮助国内药企拿到了28个新药临床批件,同比增长40%。
我之前算过一笔账:药明康德的五类业务刚好形成了“现金流业务+增长业务+储备业务”的完美梯队,化学业务提供稳定的现金流,测试、生物学业务享受创新药研发热度的红利,细胞基因疗法业务锁定未来5年的增长,这种商业模式既不会因为单一赛道波动影响整体业绩,又能牢牢抓住每一轮医药产业的风口,比很多单赛道的医药企业稳太多。
---
### 把“卡脖子”变成“撒手锏”:核心竞争力,是熬出来的
CXO行业的竞争有多残酷?海外巨头经常用“低价抢大客户”的方式拖垮竞争对手,之前多少国内CXO企业就是在价格战里倒下的。药明康德能活下来还能冲到全球第二,靠的不是运气,是手里实打实的技术护城河。
我翻了下年报里的研发数据:2025年药明康德的研发投入超过38亿元,占营收比重达到7.8%,累计申请专利超过3200件,其中发明专利占比超过80%,在AI药物分子设计、连续化生产、细胞疗法大规模制备等核心技术上已经实现了完全自主可控。之前海外厂商对国内封锁的ADC药物连接子合成技术、基因治疗载体规模化生产技术,药明康德已经实现了突破,成本比进口服务低40%,这就是我们常说的“国产替代硬实力”。
有个细节我记到现在:药明康德为了做细胞疗法的大规模生产技术,花了整整6年时间做技术验证,光工艺优化就做了超过5000次,把细胞制备的成功率从30%提升到了90%以上,成本直接砍了三分之二。2025年国内某头部创新药企的CAR-T疗法申报上市,用的就是药明康德的生产工艺,最终定价降到了129万元,比海外同类型产品便宜了一半还多。那些科学家在实验室里熬了无数夜啃下的技术难题,现在都成了药明康德参与全球竞争的“撒手锏”。
更难得的是,药明康德没有走“低价竞争”的老路,而是走“技术+效率”的溢价路线。全球Top20的药企愿意把核心管线交给药明康德,是因为他们的项目交付准时率达到了98%,比海外巨头高出10个百分点;国内创新药企愿意选药明康德,是因为他们能提供从研发到生产的全流程服务,不用药企再找好几家供应商对接,至少能省1年的研发时间。这种“技术+效率+全流程服务”的三重护城河,不是靠砸钱短期就能建起来的,这才是企业最核心的壁垒。
---
### 提前布局下一个十年:战略眼光,比短期业绩更重要
很多人问我,CXO行业是不是已经过了高速增长期?看完药明康德的2025年年报里的战略布局,你就会知道人家早就把未来5年的路铺好了。
药明康德的战略布局特别清晰,每一步都踩在全球医药产业趋势的节点上:
第一个布局是AI+新药研发新赛道。2025年药明康德专门升级了AI药物研发平台WuxiAIDrug,已经和全球12家药企达成了AI药物研发合作,平均能把药物发现的周期从2年缩到6个月,成本降低60%。行业机构预测,2030年全球AI药物研发市场规模将突破800亿美元,药明康德提前5年布局,已经拿到了这条赛道的入场券。
第二个布局是上游产业链垂直整合。2025年药明康德和国内试剂、耗材厂商的合作进一步加深,实验室常用的试剂、耗材国产化率已经超过了60%,供应链自主可控能力再上一个台阶。同时药明康德在苏州、成都、美国特拉华州的三个新生产基地已经投产,总产能比2023年翻了一倍,刚好赶上2026年细胞基因疗法、AI药物研发的需求爆发。
第三个布局是前沿技术领域的前瞻投入。2025年药明康德专门成立了核药CXO事业部,布局核药研发和生产服务,现在已经拿到了5个核药的生产订单。核药是未来肿瘤诊疗的核心赛道,现在全球核药CXO的供给缺口达到了40%,药明康德提前布局,等于又占了一个新赛道的先发优势。
更让我佩服的是药明康德应对行业周期的举措。2023年全球医药投融资寒冬的时候,很多CXO企业都在砍产能、裁研发,药明康德反而逆势扩招了8000名研发人员,扩充高端产能,2025年全球医药投融资回暖的时候,别人产能跟不上,药明康德直接接住了爆发的订单,业绩同比增长26%。年报里管理层有句话我印象特别深:“创新药的需求是永恒的,我们要做的不是追周期,而是给所有创新者搭好台阶。”这种战略定力,在现在追涨杀跌的医药行业里真的太少见了。
---
### 吃下创新的红利:现在布局,刚好赶上最好的阶段
我们看一组数据就知道药明康德未来的成长空间有多大:当前全球医药研发外包率还不到30%,未来10年至少还有2倍的提升空间。2026年是全球创新药商业化的大年,全年预计有超过80个新药获批,细胞基因疗法、ADC药物的研发投入同比增长45%,整个CXO行业的景气度至少会延续到2029年。行业机构预测,2025-2030年全球CXO市场的复合增速将保持在18%以上,药明康德作为全球龙头,增速肯定会远超行业平均。
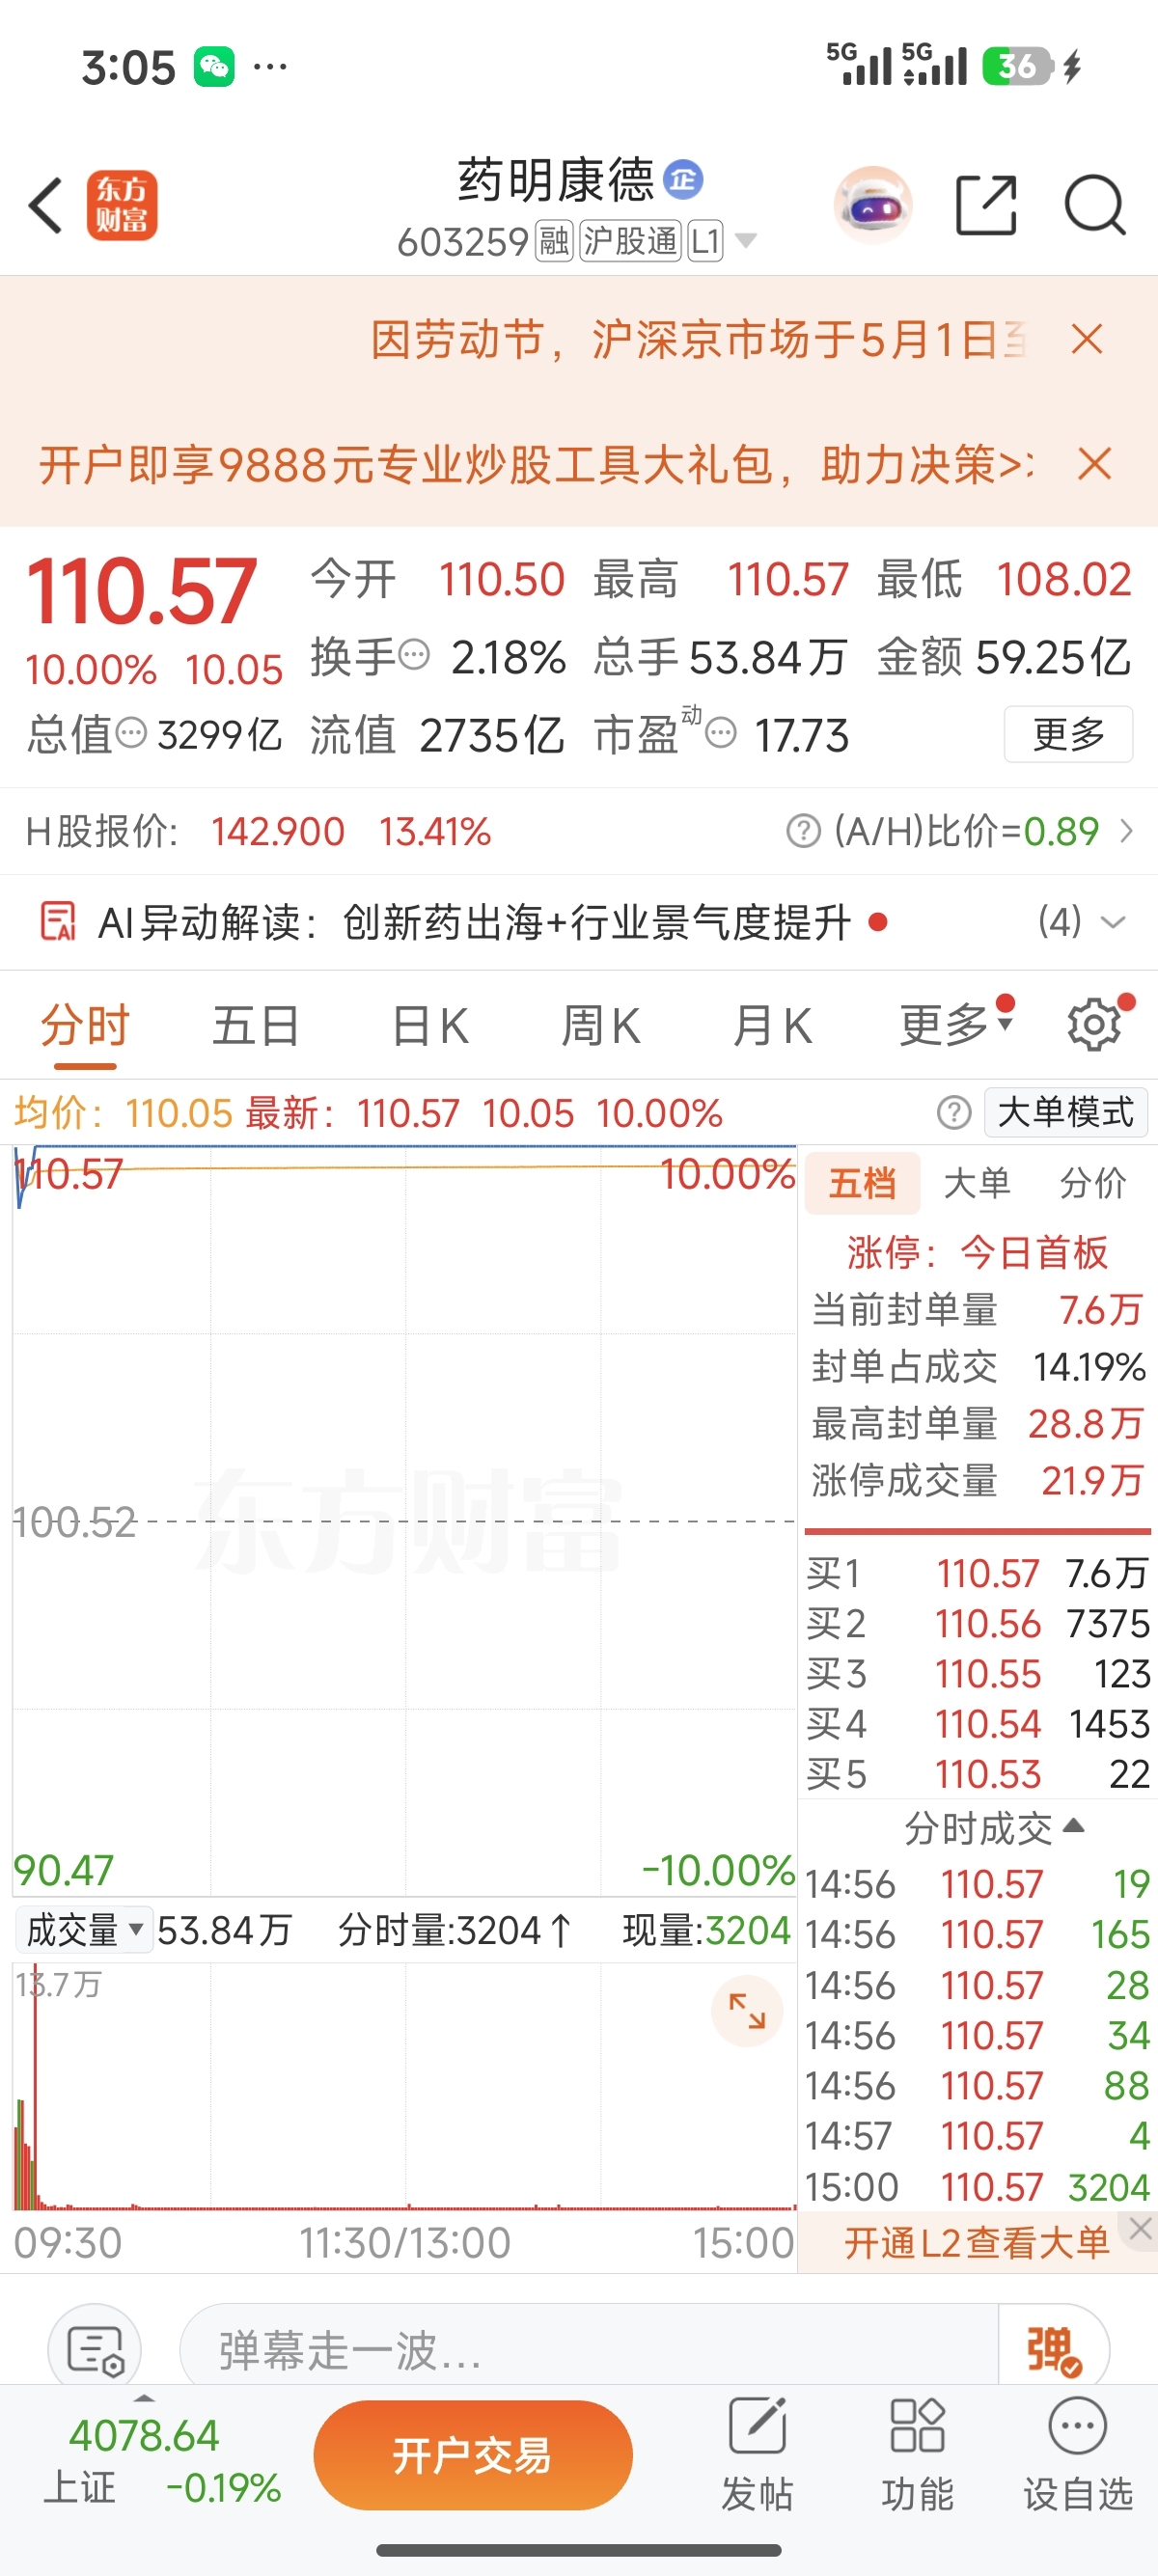
我特意算了下药明康德的业绩增速:2025年净利润同比增长32%,2026年一季度净利润预告同比增长28%-35%,业绩兑现能力特别强,不是那种只靠讲故事的医药公司。现在的估值对应2026年的业绩还不到20倍,在医药赛道里属于明显的估值洼地,相当于2019年的恒瑞医药、2022年的迈瑞医疗,后面的成长空间大到难以想象。
我之前看药明康德的企业宣传片里有句话特别喜欢:“我们的梦想是让天下没有难做的药,难治的病。”投资也是一样的,我们要找的从来不是短期暴涨的题材股,而是那些真正在给社会创造价值、跟着产业趋势走、能穿越周期的硬核企业。现在全球创新药的浪潮才刚刚开始,CXO作为创新药产业链的底层支撑,未来的需求只会越来越大,药明康德这样的龙头企业,就是这条赛道里最确定的投资标的。
其实我翻完药明康德年报最大的感受是,我们这代投资者真的很幸运:我们亲眼见证了中国医药产业从“仿制药为主”到“创新药出海”的过程,见证了一家又一家企业把“卡脖子”技术变成“撒手锏”,现在又有机会参与到这些企业的成长过程里。研究上市公司的年报,就是拓展我们认知的边界,把我们对产业趋势的判断变成实实在在的收益,不用我们去穿白大褂做实验、去跑客户做临床,只要选对了真正有硬核实力的企业,就能跟着时代一起成长。如果你也看好全球创新药产业的未来,不妨多关注下药明康德,和中国医药产业一起成长,做时间的朋友
风险提示:基金有风险,投资须谨慎。本文为个人投研思考,不构成任何投资建议。企业过往业绩不代表未来表现,市场有风险,投资需谨慎。
#【悬赏】2025年报启幕!谁在硬核赛道中突围?# #药明康德# #CXO# #医药赛道投资# #年报解读# #创新药# #细胞基因疗法# #AI药物研发#$药明康德(SH603259)$ @药明康德603259
本文作者可以追加内容哦 !

