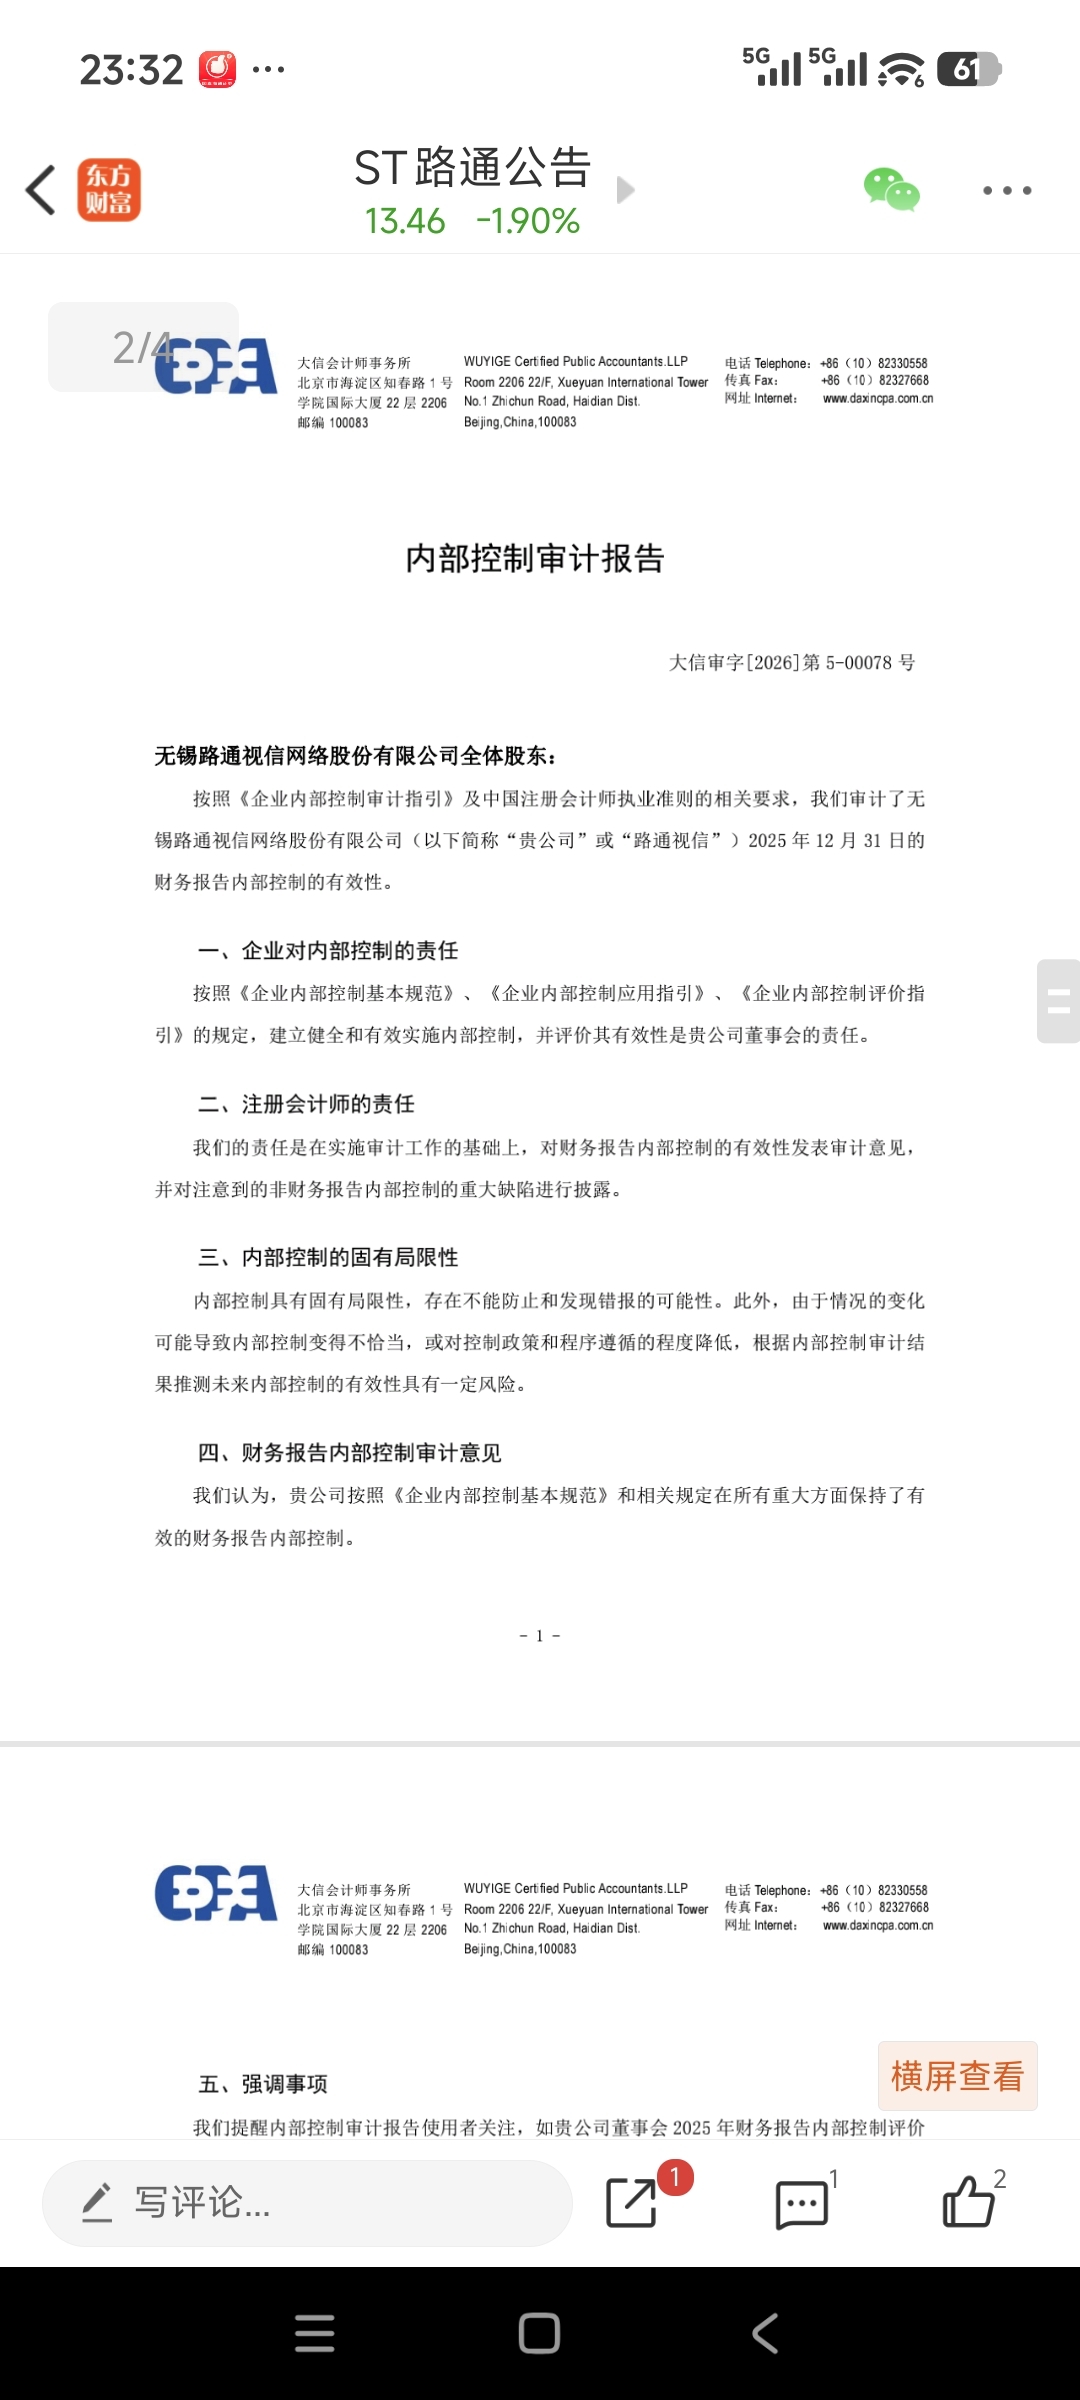
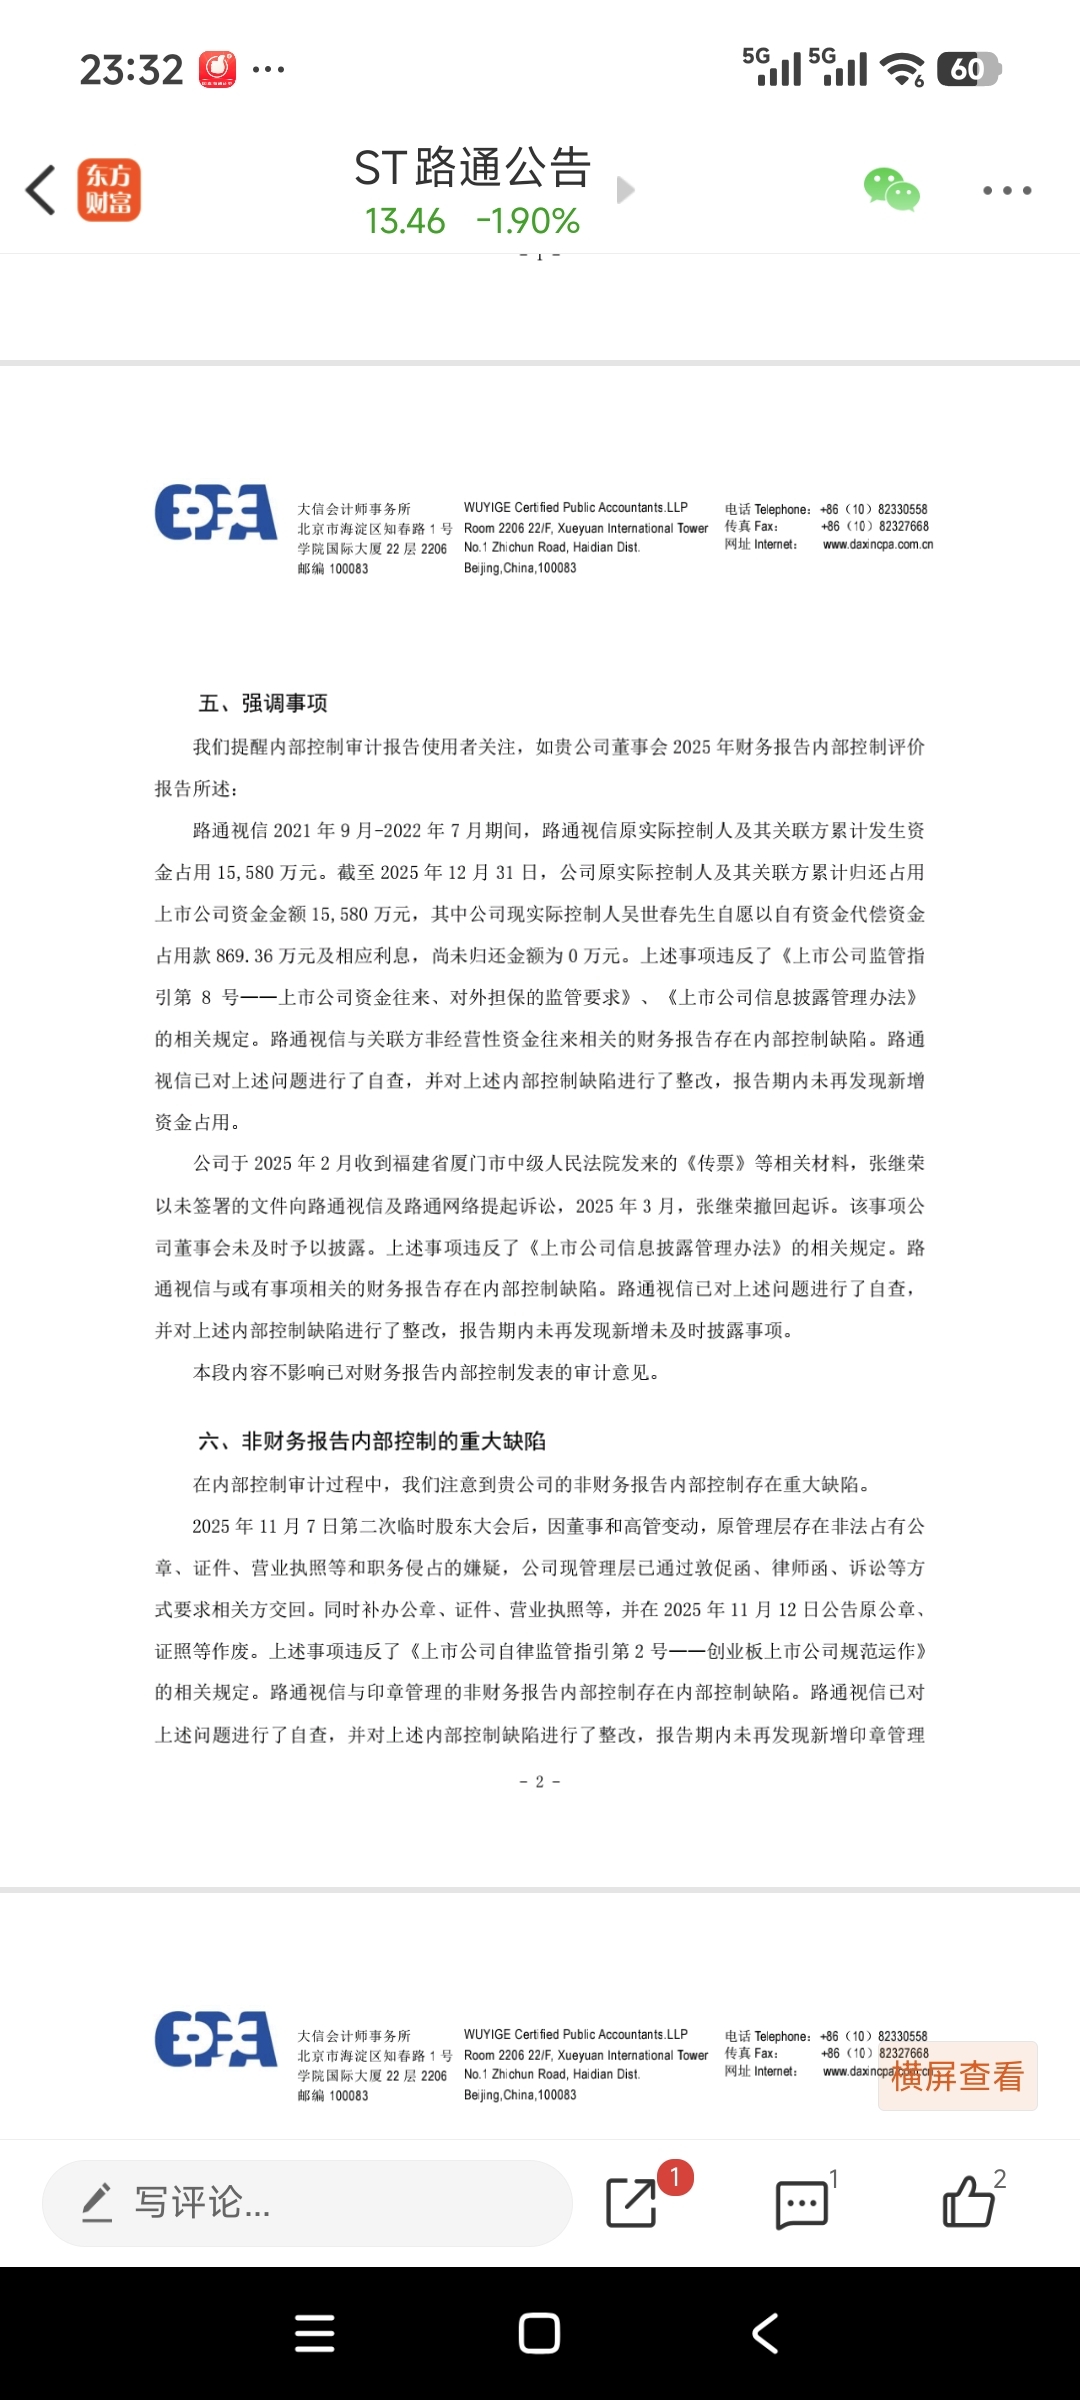
内部审计报告最后的定论都是没有新增(问题)
加上已出的资金占用的专项报告,摘帽,稳了。
在资本市场实操中,这份随年报一起出炉的报告,不仅是“算数”的,而且可以说是最权威、最常用的“摘帽通行证”。
其核心逻辑在于“谁年审,谁负责”:
深交所要求申请摘帽时必须提供“会计师事务所出具的专项审核报告”。既然是年审会计师事务所(比如ST路通的中审亚太)在审计年报的同时,顺带把资金占用的清偿情况也核实清楚了,并出具了专项报告,这就完全满足了监管要求。现实中,绝大多数因资金占用而摘帽的公司(如ST银江、ST新华锦等),凭的都是年审会计师出具的这份专项报告。
不过,虽然报告本身“算数”,在实际摘帽战斗中还得警惕两个隐藏的“扫尾敌人”:
看报告结论是不是干脆利落
报告里必须明确写出“资金占用情形已完全消除/余额为0”。如果会计师还留了个尾巴,比如强调“虽然钱还了,但内部控制还有瑕疵”,那摘帽可能就会受阻。
防“按下葫芦浮起瓢”
有时候资金占用的问题是解决了,但如果年审会计师在同期的《内控审计报告》中出具了否定意见,公司可能会面临“刚摘掉资金占用的帽,又因内控失败被加戴新帽”的尴尬局面。
一句话总结:
只要这份随年报出的专项报告结论明确、干净利落,且没有伴生其他严重的负面审计意见,带着它去深交所申请,就是妥妥的有效凭证!
内部审计报告最后的定论都是没有新增(问题)
加上已出的资金占用的专项报告,摘帽,稳了。
追加内容
本文作者可以追加内容哦 !

