【A股表现】
【市场解读】
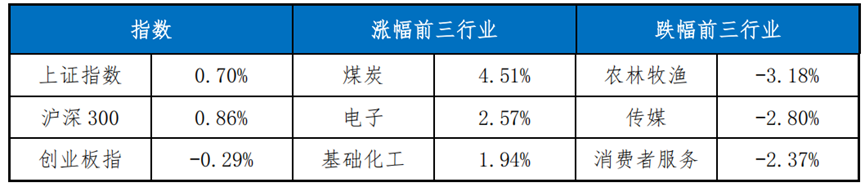
市场冲高回落,煤炭、电子、基础化工板块表现相对较好
A股方面,上周市场冲高回落,主要受以下因素影响:
第一,基金季报及上市公司财报交织,热门板块拥挤度担忧升温。上半周AI算力等热门板块龙头公司业绩持续超预期吸引资金涌入,4月22日基金重仓季报集中披露后市场发现公募基金在算力等板块的持仓集中度已达较高水平,AI算力交易拥挤担忧升温,增量买盘衰竭,热门板块涨势趋缓后趋于回落。
第二,融资资金持续净流入,为市场贡献重要增量资金。证券时报(人民财讯)2026年4月25日报道,杠杆资金本周再度大幅融资净买入逾530亿元,自4月6日以来连续三周大幅净流入,为指数上涨贡献了重要的增量资金。
结构上看,煤炭、电子、基础化工表现较好。煤炭板块主要由于防御属性较强,由于美伊之间为争夺霍尔木兹海峡控制权而进行的博弈仍在持续,国际油价再度显著上涨。电子板块主要DeepseekV4正式发布利好国产算力,V4预览版官宣适配华为昇腾等国产芯片,华为昇腾超节点已支持V4-Pro低时延推理。基础化工板块主要由于中东局势反复,中东局势(停火僵局+海峡封锁)导致油价重回高位,油涨化涨的涨价预期强烈。
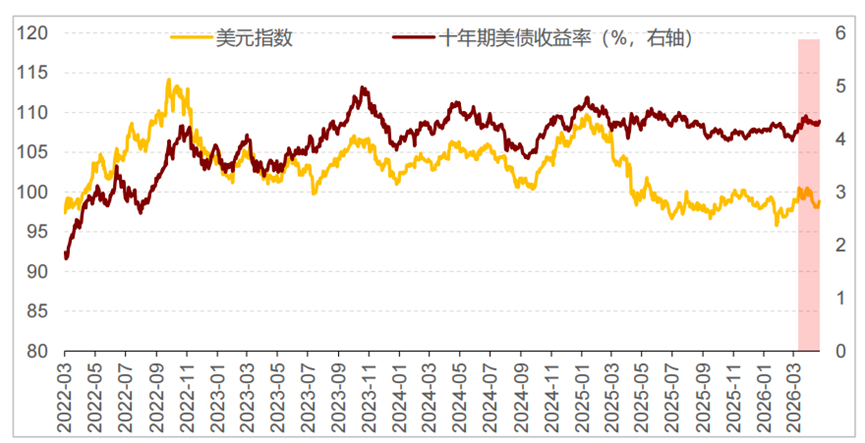
港股方面,美元指数震荡回升,港股冲高回落。
图:中国3月经济情况
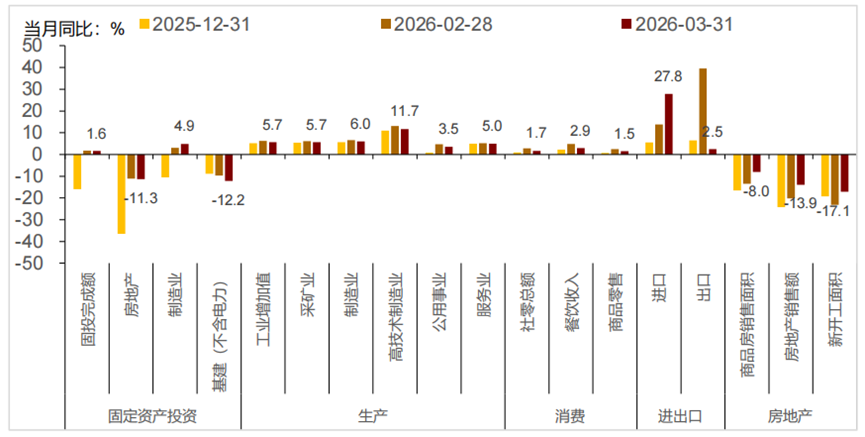
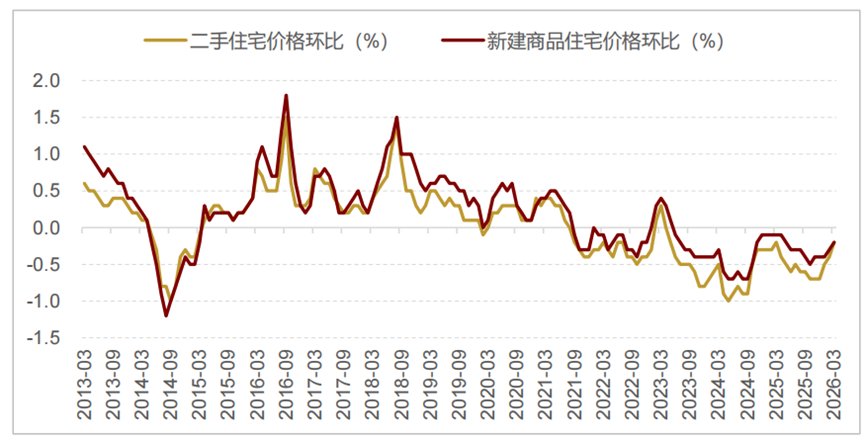
图:中国3月房价情况
【市场展望】
回顾3月,A股震荡回落,煤炭、电力及公用事业、银行等表现较好。由于美伊战争升级,原油价格大涨,市场风险偏好走低,煤炭、电力及公用事业、银行偏防御板块表现较好,表现较差的行业主要是受流动性冲击的有色以及前期涨幅较多的军工、钢铁等。
展望4月,市场或有望震荡回升。往后看,特朗普政府可能被迫转向缓和策略,若谈判进展超预期改善。A股面临的外部风险能否实质性缓解仍有待观察。国内层面,3月重要会议落幕及“十五五”规划纲要发布后,后续重点投资项目将加速落地,成为推动国内投资增速回升的核心驱动力。若外部冲击导致经济不确定性显著上升,后续政治局会议存在进一步加码稳增长政策的预期。
图:近期美元指数及人民币汇率情况
中证A500指数观点
美伊和谈预期反复,市场陷入僵局,国际油价再度走高,市场风险偏好有所回落。目前美伊双方谈判走向仍存在较大不确定性,可能会持续影响全球市场。国内层面,3月重要会议落幕及“十五五”规划纲要发布后,后续重点投资项目将加速落地,成为推动国内投资增速回升和基本面改善的核心驱动力。保持中长期看好权益市场,2026年重点关注科技成长和资源方向。
截至2026年4月24日,wind数据显示,中证A500当前市盈率为17.74,在过去10年窗口的分位点为90%,市净率为1.73,分位点为67%,市盈率的估值水平目前处在较高的水平。
行业关注AI、资源品
思路一:AI:存力+算力+电力。首先,存力是大模型的基石,海量数据的训练与处理催生了对先进存储技术和庞大数据中心资源的爆发性需求。其次,算力是直接的动力引擎,全球AI竞争白热化推动高性能芯片需求持续爆发,并带动了从先进封装到服务器等整个硬件产业链。最后,也是关键的电力维度,AI数据中心能耗巨大,其电力需求的指数级增长,有望带动电网及电力设备需求显著增长。
思路二:资源品。资源品板块的投资逻辑正从传统的周期波动向战略稀缺与“HALO(重资产、低淘汰)”属性切换。全球资源民族主义抬头(如刚果金钴矿配额、印尼镍矿出口限制、国内钨矿开采指标收紧),导致供给端出现刚性约束。此外,在地缘冲突(中东局势)和全球去美元化背景下,资源品作为实物资产,具备天然的避险属性。AI算力爆发和电网升级(特高压、数据中心)对铜、铝、锡等工业金属形成指数级需求拉动,资源品或有望受益。
【债市表现】
【市场回顾】
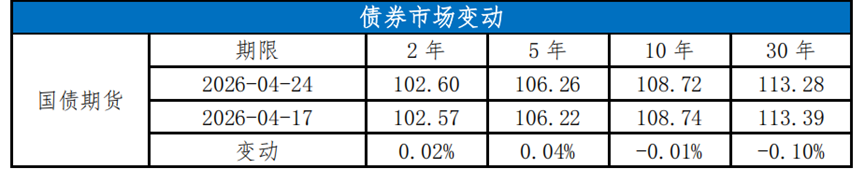
上周在流动性宽松与机构交易情绪的共同驱动下,债市整体走强,长端收益率下行尤为明显,4月23日受止盈盘了结与特别国债发行预期影响,市场出现小幅回调。具体来看:4月17日,债市全面走强,超长端收益率破位下行,当天10年国债活跃券收益率下行1.90bp。4月20日,债市消化周末中东最新进展,美伊冲突尾部风险收敛,通胀担忧缓解,现券收益率小幅下行,随后权益市场反弹,叠加4月EPMI数据表现较好,带动现券收益率上行,当天10年国债活跃券收益率下行0.55bp;4月21日,早盘央行公开市场操作转为净投放,资金面维持宽松态势,债市情绪较好,当天10年国债活跃券收益率下行1.50bp;4月22日,早盘央行公开市场操作延续净投放,资金面宽松态势不改,债市多头情绪依旧,当天10年国债活跃券收益率下行1.10bp。4月23日,早盘美伊停火原定今日结束,但新一轮谈判仍难以推进,油价再度拉升,叠加债市止盈情绪较重,现券收益率承压上行,当天10年国债活跃券收益率上行1.50bp。。
【债市展望】
上周资金面维持宽松,叠加机构做多情绪驱动。展望后市,尽管资金面宽松态势具备一定持续性,且基本面和通胀短期难以构成显著利空,债市环境或仍有一定支撑;但需关注权益市场回暖、特别国债供给逐步落地以及利率绝对水平偏低带来的赔率下降等边际扰动。综合判断,收益率继续下行动能或有所减弱,市场可能重回窄幅震荡格局。品种上,期限利差方面可关注部分中短期品种的机会。
【可转债市场回顾与展望】
Wind数据显示,4月20日中证转债收涨0.09%,4月21日中证转债收跌0.36%,4月22日中证转债收涨0.71%,4月23日中证转债收跌0.44%,4月24日中证转债收跌0.35%。截至4月24日收盘,中证转债周涨跌幅为-0.34%。
上周权益市场冲高回落,本轮行情的主线——光通信领域多只核心标的业绩不及预期,叠加前期板块涨幅较大,引发明显回调。转债方面整体跟随权益市场走势,但估值层面依然坚挺,在正股回调过程中并未出现明显的压估值现象,反而展现出一定的抗跌性,反映出转债投资者当前对转债及权益市场仍持乐观预期。展望后市,随着业绩公告陆续披露,考虑积极关注高景气方向的品种。
【热点事件】
1. 中办、国办发布意见要求,严格控制化石能源消费,深入推进减煤控油,推动煤炭消费和石油消费逐步达峰。大力发展非化石能源和新型储能,加快建设新型电力系统,科学布局抽水蓄能,创新发展绿电直连、智能微电网等业态,促进绿色电力消纳,推动新增清洁能源发电量逐步覆盖全社会新增用电需求。
2. 李强:强化能源科技创新,加快建设新型能源体系,推动能源生产消费模式绿色低碳变革。要充分挖掘可再生能源供给潜力,坚持全国一盘棋,加快推进西北地区风电光伏、西南地区水电、东部地区海上风电等清洁能源基地建设,大力发展分布式光伏、分散式风电,因地制宜开发生物质能、地热能、海洋能,促进新能源集成融合开发。
3. DeepSeek-V4预览版上线对计算和显存的需求降低百万字上下文成标配。4月24日,Deepseek宣布,其全新系列模型DeepSeek-V4的预览版本正式上线并同步开源。据介绍,DeepSeek-V4-Pro的知识储备和推理能力优秀。其在世界知识测评中,大幅领先其他开源模型,仅稍逊于顶尖闭源模型Gemini-Pro-3.1;在数学、STEM、竞赛型代码的测评中,DeepSeek-V4-Pro超越当前所有已公开评测的开源模型,取得了比肩世界顶级闭源模型的优异成绩。
逆市投资,做时间的朋友
$民生中证内地资源主题指数C(OTCFUND|011607)$ 一键配置新老资源品行业
$民生加银周期优选混合C(OTCFUND|011889)$重点关注有色金属、化工等资源品
$民生加银聚优精选混合C(OTCFUND|025331)$关注AI与半导体产业链
风险提示:本材料观点仅供参考,不作为投资建议、业绩承诺或收益预测,非宣传推介材料。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利、也不保证最低收益。投资者购买货币市场基金并不等于将资金作为存款存放在银行或存款类金融机构,本基金管理人不保证基金一定盈利,也不保证最低收益。基金的过往业绩不预示其未来表现。投资者须仔细阅读《基金合同》《招募说明书》等法律文件及相关公告,在了解产品及听取销售机构适当性意见的基础上,根据自身的风险承受能力、投资期限和投资目标,谨慎选择合适的产品。基金有风险,投资需谨慎。本文所引用的观点、分析及预测是在特定市场情况下并基于一定的假设条件下的分析和判断,并不意味着适合今后所有的市场状况,不构成对阅读者的投资建议。本公司或本公司相关机构、雇员或代理人不对任何人使用此全部或部分内容的行为或由此而引致的任何损失承担任何责任。
本文作者可以追加内容哦 !

