截至2026年4月30日,豫光金铅股票走势在创下历史新高后进入宽幅震荡,且短期技术面已转弱,股价运行于关键生命线之下的弱势区域。此轮调整主要受主力资金高位集中抛售(当周净流出1.97亿元)与股东户数激增导致筹码分散的影响,形成了“主力出货、散户接盘”的短期格局。
股价背后的基本面呈现典型的强周期性与内在脆弱性并存。公司虽能受益于有色金属价格高企实现营收高速增长,但其完全依赖外购原料的“来料加工”模式导致了“增收不增利”的困局,叠加2025年超3亿元的套保亏损,盈利能力被严重侵蚀。同时,经营现金流持续承压与超过72%的高资产负债率构成了其核心财务风险。其未来走势高度依赖于18.39亿元定增募投的“先进稀贵金属材料智造项目”能否成功推动公司向高附加值领域转型,以及宏观上金、银、铜等核心产品价格能否维持高位运行。
1. 豫光金铅公司基本概况与市场身份
豫光金铅是一家以铅冶炼及稀贵金属综合回收为核心,业务已均衡拓展至铜、金、银等多金属协同冶炼的国有大型工业金属企业2 同花顺金融服务网3 腾讯网4 证券时报网。
1.1 核心身份与主营业务构成
公司立足于有色金属冶炼,核心商业模式是通过铅、铜冶炼系统,对矿产原料中的金、银、锌、硫酸等多种有价元素进行高效综合回收,形成独特的成本优势与产品矩阵 2 同花顺金融服务网6 中财网。经过多年发展,公司已从传统的铅锌冶炼企业,转型为产品结构多元化的综合金属供应商。
主营业务构成 :2025年,公司主营业务收入来源高度多元化,已形成铅、铜、金、银四大核心产品梯队 7 搜狐股票8 新浪财经。
1.2 最新市场交易数据一览
截至2026年4月30日收盘,豫光金铅在经历一周的下跌后,其核心市场数据与估值指标如下 1 财联社5 东方财富网7 搜狐股票:
当日交易数据 :
核心估值指标 :
本章明确了豫光金铅作为一家以多金属综合回收为特色的国有冶炼企业的市场定位,其均衡的产品结构构成了其营收基本盘。当前市值与估值水平为后续分析其内在价值与股价走势提供了基础坐标。
2. 股价历史走势与技术分析图谱
股价在触及2026年1月的历史高点后进入宽幅震荡阶段,当前短期技术形态转弱,正测试关键支撑区域,且主力资金在近期反弹中呈现明显的净流出态势,表明市场分歧加剧。
2.1 关键价格位与近期走势特征
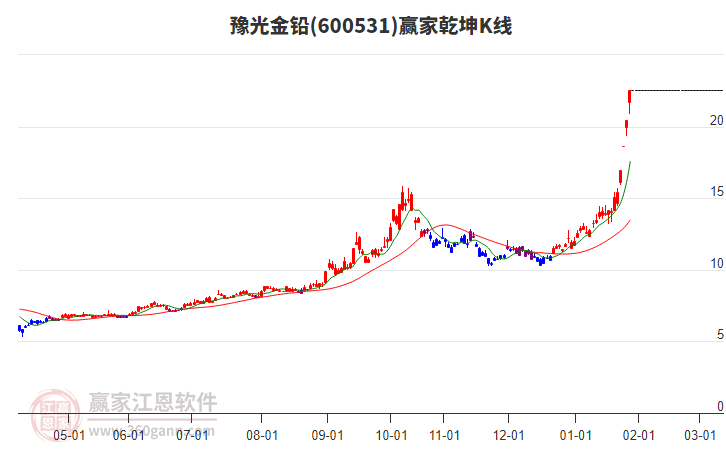
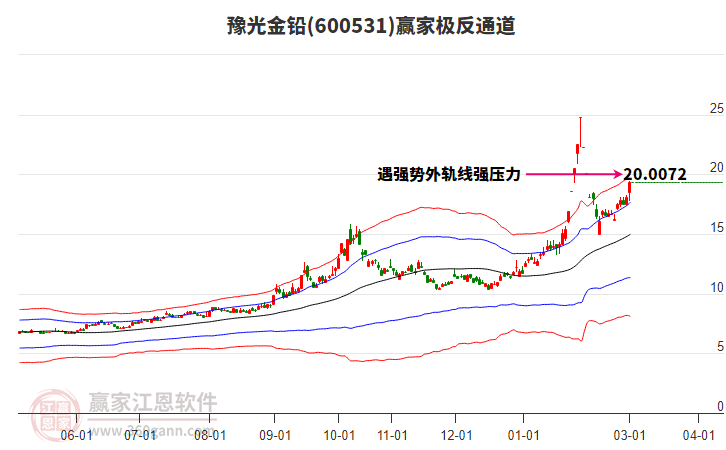
豫光金铅的股价在2026年1月29日创下22.54元的历史新高后,进入高位回调与区间震荡格局 3 腾讯网。截至2026年4月30日,股价运行的核心区间被限制在 江恩支撑位12.21元 与 警戒线16.95元 之间 13 赢家财富网。 12.5216元的生命线 成为判断短期强弱的关键分水岭,当前股价运行于其下的弱势区域 13 赢家财富网。
近期走势呈现典型的冲高回落特征。股价自3月23日的近期低点12.62元展开反弹 13 赢家财富网,但在4月中旬于 13.92元 附近受到江恩轮中轮四方形的技术压制 13 赢家财富网。尽管在4月27日当周再次尝试上攻,并触及周内高点 16.15元 11 证券之星,但未能有效突破,随即在4月29日快速回落至周内低点 14.29元 11 证券之星,最终以 14.73元 收盘,周跌幅达5.33% 11 证券之星,显示上方卖压沉重。
2.2 资金流向与技术指标信号
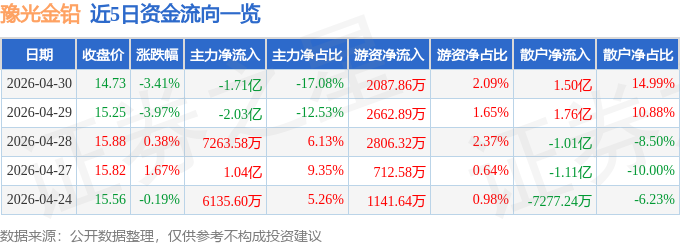
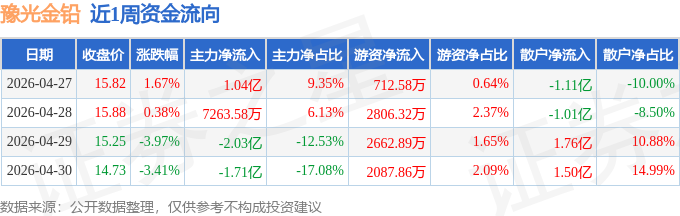
近期主力资金呈现显著的“大进大出”特征,整体以流出为主。在4月28日,主力资金曾净流入 7263.58万元 14 证券之星,但仅时隔两日,于4月30日便转为净流出 1.71亿元 10 中金在线。将时间拉长至一周(4月27日至4月30日),主力资金合计净流出高达 1.97亿元 ,而同期散户资金则净流入1.15亿元 11 证券之星,这种“主力出货、散户接盘”的格局加剧了股价的短期波动风险。
融资盘情绪同样出现逆转。融资余额在4月24日攀升至阶段高点 12.44亿元 后 12 财联社,开始回落,截至4月30日已降至 11.88亿元 10 中金在线,表明杠杆资金在股价高位区域的做多信心有所动摇。从技术指标的综合评定来看,该股当前处于 短线下跌趋势 中,且运行于生命线下的弱势区域 13 赢家财富网,尽管机构持仓仍占流通盘的 43.92% 13 赢家财富网,但短期技术面已转为空头主导。
3. 驱动股价波动的内部核心因素:财务状况与重大事件
公司财务状况呈现典型的“增收不增利”格局,营收规模在金属价格上涨驱动下高速扩张,但盈利能力受制于原材料外购与套保策略偏差,现金流紧绷与高负债率成为其高速运转下的核心隐忧。
3.1 近期财务表现与盈利能力分析
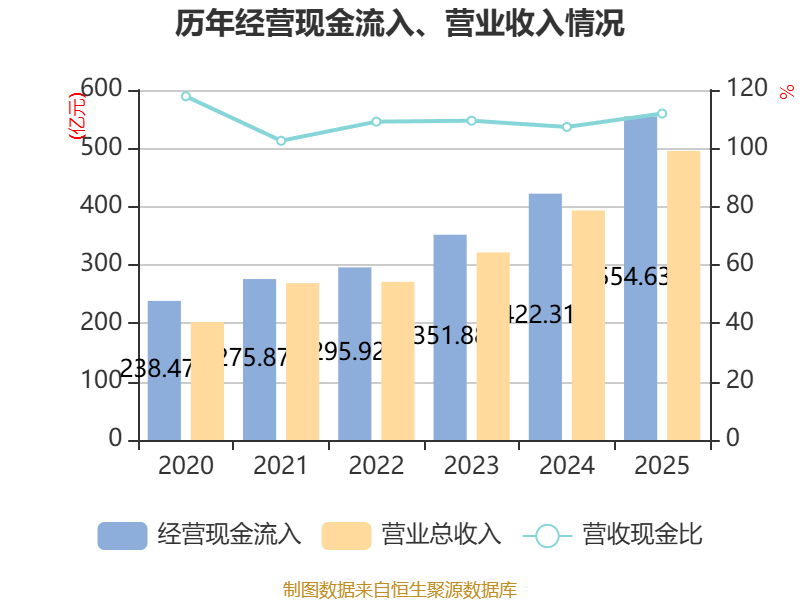
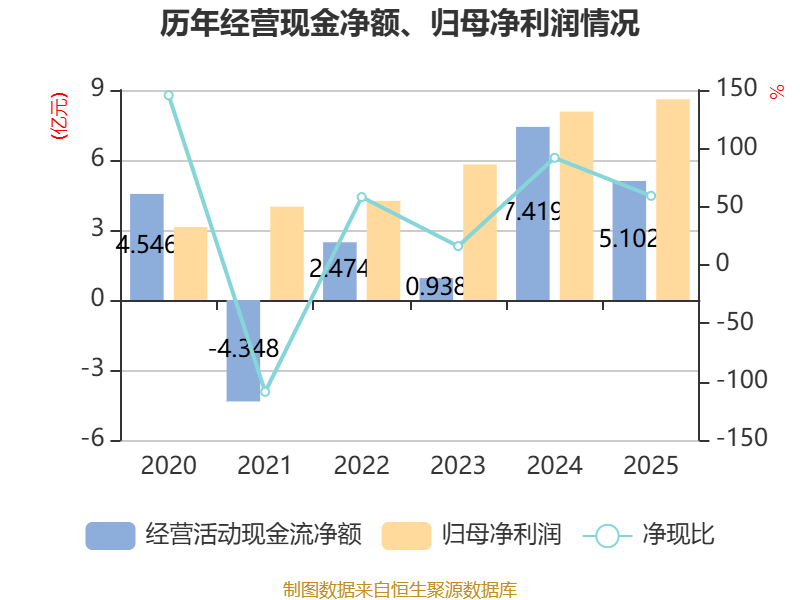
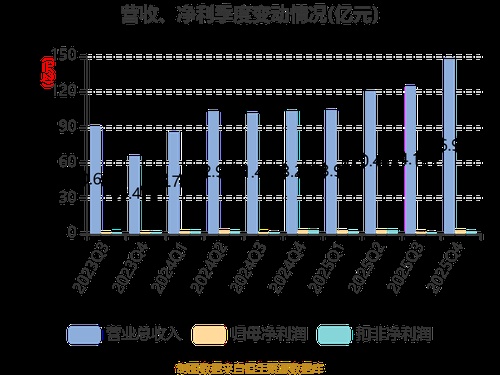
豫光金铅的盈利能力与高速增长的营收严重脱节,暴露出其在产业链中游“来料加工”模式的利润瓶颈。2025年全年,公司营收创下495.54亿元的历史新高,同比增长25.95% 16 东方财富网17 新浪财经,但归母净利润仅增长6.55%至8.60亿元 16 东方财富网,增速远低于营收8 新浪财经20 东方财富网21 新浪财经。这一“增收不增利”的困局在2026年第一季度依然延续,当期营收同比大增57.32%至163.54亿元,而净利润增速为20.14% 22 证券时报网23 东方财富网,盈利弹性明显不足。
核心盈利指标拆解
3.2 现金流、费用结构与资产状况
公司的资产负债表与现金流量表揭示了其规模扩张背后的财务脆弱性,高度依赖外部融资以支撑庞大的营运资金需求,资产负债率已攀升至危险水平。
现金流结构
资产与负债风险
3.3 重大事件与公司公告影响
分红、定增等重大事件,以及产品价格的周期性波动,共同构成了影响公司价值预期与股价短期波动的关键变量。
利润分配方案 19 证券之星
定向增发预案
产品价格波动
综上,豫光金铅的内部基本面呈现出高速增长与内在脆弱性并存的复杂局面。营收规模的持续扩张验证了其行业龙头地位,但盈利能力的疲软、现金流的紧绷以及高企的财务杠杆,共同构成了其股价的“天花板”。市场对其未来价值的重估,将高度依赖于其向稀贵金属新材料领域的转型能否成功,以及能否有效管理其财务与运营风险。
4. 影响公司价值的外部宏观与行业环境
豫光金铅的业绩与估值高度绑定于其核心产品(铅、铜、金、银)在全球宏观周期、产业政策与供需格局下的价格波动,呈现出典型的强周期性特征3 腾讯网。
4.1 核心产品市场供需与价格走势
2025年,豫光金铅主要产品价格走势出现显著分化,其中具备金融属性的黄金、白银和受益于新兴需求的铜价表现强劲,而铅价则相对疲弱。进入2026年,由供应紧张和结构性需求驱动的铜价上涨预期,以及持续高位的贵金属价格,构成了影响公司价值的主要外部变量。
铅(Pb) : 区间震荡,表现疲弱 。2025年铅均价为17,061.97元/吨,同比下跌4.42% 29 新浪财经,成为公司主要产品中唯一下滑的品种。其价格全年在16,500-17,500元/吨的狭窄区间内波动 29 新浪财经,主要受供应端增量有限与需求端(电动自行车电池转弱、汽车启动电池好转)分化格局的共同制约 29 新浪财经。相较于其他金属,铅市场缺乏强劲的增长催化剂。
铜(Cu) : 供需趋紧,牛市确立 。2025年铜均价为83,022.77元/吨,同比上涨8.81% 29 新浪财经,年内涨幅达19.5% 29 新浪财经。此轮上涨由多重因素驱动:供应端,全球铜矿开采增速放缓,且印尼Grasberg等全球主要矿山的突发停产事件加剧了供应短缺预期 25 J.P. Morgan;需求端,则受益于新能源车、光伏及AI数据中心等新兴领域的用铜量激增 26 CarbonCredits.com29 新浪财经。市场预期2026年全球精炼铜市场将出现短缺 29 新浪财经,摩根大通预测缺口约为33万吨 25 J.P. Morgan,并预计铜价在2026年第二季度有望达到12,500美元/吨 25 J.P. Morgan。
黄金(Au) : 避险与降息双轮驱动 。2025年黄金均价为807.83元/克,同比大幅上涨42.22% 29 新浪财经。其核心驱动力源于美联储进入降息周期导致的美元走弱和实际利率下降 29 新浪财经,叠加全球地缘政治风险加剧推升的避险需求,以及各国央行的持续购金行为 29 新浪财经。
白银(Ag) : 金融与工业属性共振 。2025年白银均价为10,639.96元/千克,同比上涨41.91% 29 新浪财经。白银价格不仅跟随黄金的金融属性上涨,其波动性更为剧烈 27 东方财富,同时强劲的工业需求(尤其在光伏领域)也为价格提供了坚实支撑 29 新浪财经。
4.2 行业政策与宏观经济影响
有色金属行业作为典型的周期性行业,其景气度与全球宏观经济走势、国家产业政策及货币政策紧密相连。2026年,全球经济增速预期放缓与主要经济体的政策转向,将为金属价格带来不确定性,而国内产业升级政策则为行业提供了结构性支持。
国内产业政策导向 : 高质量发展与绿色转型 。工信部等十一部门联合印发的《铜产业高质量发展实施方案(2025—2027年)》为公司核心业务指明了方向,方案明确严控铜冶炼新增产能,推动产业向高端化、绿色化升级 29 新浪财经。同时,《有色金属行业稳增长工作方案(2025—2026年)》和《固体综合治理行动计划》等政策,均在强化资源保障、提升再生金属利用水平和推进节能降碳改造方面提出了具体要求 29 新浪财经,这将长期影响行业的成本结构与竞争格局。
全球宏观经济背景 : 增长放缓与政策博弈 。国际货币基金组织(IMF)预测2026年全球经济增长率为3.1%,低于2024-2025年的水平 30 国际货币基金组织,这可能导致工业金属需求边际减弱。然而,美联储的货币政策是关键变量,市场普遍预期其降息周期将持续,尽管节奏可能放缓 28 凤凰网,这将继续对黄金等不生息的贵金属资产构成利好。此外,地缘政治风险(如中东冲突30 国际货币基金组织) 和贸易保护主义抬头 27 东方财富 等因素,将持续为全球大宗商品市场注入波动性,影响原材料供应与成本。
5. 市场主流资金态度与操作分析
市场主流资金在2026年4月末呈现出 主力高位兑现、散户被动接盘 的显著分化格局,尽管以北向资金为代表的长期配置盘持续看好,但股东户数的急剧扩张预示着筹码趋于分散,短期抛压加重。
5.1 主力、游资与散户资金动向
不同属性的资金在4月下旬的交易中表现出截然相反的操作策略,主力资金的短期博弈特征明显,而散户资金则成为市场波动的主要承接方。
主力资金 :呈现典型的“拉高出货”式操作。在4月28日股价小幅上涨时,主力资金净流入7263.58万元,制造反弹假象 14 证券之星。然而,在随后两个交易日(4月29日净流出4861.03万元 9 网易,4月30日净流出1.71亿元 10 中金在线),尤其是在4月30日股价下跌3.41%时,进行了大规模集中抛售,导致当周主力资金合计净流出达到1.97亿元 11 证券之星。这一模式在3月16日也曾出现,当日主力资金净流出1.49亿元 32 证券之星,表明主力在关键价位进行获利了结是近期股价回调的主要驱动力。
游资与散户资金 :两者形成对赌关系。4月28日,游资净流入2806.32万元,与主力资金共同推动股价上涨,而散户则选择逢高减持,净流出1.01亿元 14 证券之星。但在股价出现明显下跌后,散户则成为主要的买入力量,仅在4月30日就净流入1.5亿元 10 中金在线,试图“抄底”,全周合计净流入1.15亿元 11 证券之星。这反映出散户群体在追涨杀跌的博弈中处于信息劣势,其买入行为未能有效阻止股价跌势。
5.2 融资融券与股东结构变化
融资盘的杠杆资金表现出高波动性,而股东结构的深层变化则揭示了长期看好与短期筹码分散化的核心矛盾。
融资融券 :融资余额在4月经历了“快速拉升-高位回落”的过山车行情,显示出杠杆资金强烈的投机性。
股东结构 :数据指向一个核心结论—— 筹码正在从长期持有者手中向短期交易者分散 。
综合来看,市场资金的态度呈现显著的多空分歧:以北上资金为代表的“聪明钱”持续加仓,看好公司长期价值;但主力资金则倾向于波段操作,在高位兑现利润。而融资盘的高波动性与股东户数的急剧增加,共同构成了股价短期内的主要卖盘压力,预示着波动可能延续。
6. 同业对比:豫光金铅在行业中的表现评估
在有色金属行业的高景气周期中,豫光金铅凭借其多金属产品组合成功捕捉了价格上涨红利,实现了与行业指数高度同步的股价表现,但其核心盈利能力与一线矿业巨头相比,仍存在显著差距。
6.1 主要财务指标与估值水平同业对比
豫光金铅的财务表现清晰地反映了其作为冶炼加工企业的市场定位:营收规模可观,但盈利能力远逊于拥有上游矿山资源的同业巨头。公司在2025年及2026年第一季度虽实现了营收的高速增长,但其毛利率、净利率等核心效益指标在同业对比中处于明显劣势。
财务指标与估值对比
对比维度
豫光金铅
紫金矿业
中金黄金
行业定位分析
2025年营收 495.54亿元 3490.79亿元 35 紫金矿业 790.75亿元 37 搜狐网 营收规模处于行业中游,与头部企业存在量级差距,但已形成一定体量优势。
2025年归母净利润 8.60亿元 517.77亿元 49.34亿元 37 搜狐网 盈利能力与头部企业差距巨大,净利润率仅为1.74%,远低于紫金矿业(14.8%)和中金黄金(6.2%)。
2026年Q1营收增速 57.32% - - 增速表现强劲,主要受益于主要产品价格同比上涨及产能释放。
2026年Q1净利润增速 20.14% - - 利润增速显著低于营收增速,凸显了在成本上涨压力下,冶炼环节的利润传导能力有限。
2026年Q1毛利率 6.03% - - 毛利率水平极低,印证了其“赚取加工费”的商业模式,缺乏资源溢价。
2026年Q1 ROE 4.03% - - 股东回报能力一般,远低于中金黄金2025年全年ROE(17.05%37 搜狐网)的水平。
动态市盈率 (截至2026.4.30) 16.20 5 东方财富网 - - 估值水平相对合理,但市场已开始对其盈利模式的局限性进行定价。
分析上表可知,豫光金铅的核心短板在于其盈利模式3 腾讯网。公司作为国内最大的铅冶炼企业和白银生产基地,其规模优势主要体现在营收和产量上,而非利润层面。与紫金矿业、中金黄金等拥有大量自有矿山的企业相比,豫光金铅100%依赖外购原料的模式,使其在金属价格上涨周期中,无法充分享受资源端的超额利润,反而要承担原材料采购成本同步上涨的压力,导致其净利润增长弹性远低于同业。
6.2 股价表现与行业指数、大盘对比
豫光金铅在2025年的股价表现与有色金属行业的整体牛市高度契合,甚至阶段性领跑,充分体现了其作为强周期品种的贝塔属性。
股价表现对标
综合来看,豫光金铅在行业上行周期中是一只高弹性的投资标的,其股价能较为充分地反映金属价格上涨的预期3 腾讯网。然而,这种高弹性也伴随着高风险,一旦行业景气度回落,其缺乏自有矿山成本支撑的盈利模式将面临巨大考验,股价的调整压力也可能更为剧烈。
7. 未来走势的权威预测与风险评估
机构对豫光金铅2026年的净利润预测呈现高达115%的巨大分歧,反映出市场对其“高负债、高存货”模式下,能否顺利承接“募投项目+商品牛市”双轮驱动的核心判断存在严重分化。
7.1 机构预测与目标价分析
多家券商对豫光金铅2026年业绩的预测值极为分散,净利润预测范围从81.00亿元至124.18亿元,均值76.80亿元39 东方财富网,显示出对公司盈利弹性的评估存在根本性差异。这种分歧主要源于对公司核心资产(130.66亿元存货20 东方财富网)价值重估的幅度、18.39亿元定增项目15 财联社落地后对财务成本与高附加值产品利润的贡献效率,以及套保策略优化程度的不同预期。尽管所有已披露评级的机构均给予“买入”评级,但缺乏统一的目标价共识,表明市场对其短期估值锚点的判断尚未形成。
核心机构2026年净利润预测 39 东方财富网40 新浪财经
机构名称
预测净利润(亿元)
投资评级
光大证券 124.18 买入
申万宏源 120.41 买入
开源证券 109.75 买入
长江证券 107.06 买入
天风证券 91.13 买入
中金公司 81.00 未披露
7.2 潜在增长点与主要风险识别
公司正处于“财务高压”与“高景气周期”赛跑的关键阶段,其未来价值增长高度依赖于外部商品价格维持高位与内部定增项目顺利实施的双重兑现。
增长驱动力
主要风险点
综上,豫光金铅的未来走势高度依赖于宏观商品周期与微观项目执行效率的共振。当前股价的波动,正是市场对这些核心驱动因素与风险敞口进行定价的体现。
8. 核心结论与未来展望
本报告基于对豫光金铅(600531)截至2026年4月30日的公司基本面、股价走势、财务状况、行业环境及资金动向的系统性分析,得出以下核心结论与未来展望。
8.1 核心发现:周期性与脆弱性并存的冶炼巨头
豫光金铅的市场定位呈现出典型的双重特征。一方面,公司作为国内领先的多金属综合回收冶炼企业,其铅、铜、金、银均衡发展的产品结构,使其能够充分受益于有色金属行业的景气周期,展现出强大的贝塔弹性。2025年股价涨幅与行业指数高度同步,验证了其在周期上行阶段的投资价值。
另一方面,公司的内在基本面暴露了其盈利模式的根本性脆弱性。作为一家完全依赖外购原料的冶炼企业,其在产业链中游的“来料加工”模式,导致盈利能力与高速增长的营收严重脱节,呈现出“增收不增利”的困局。极低的毛利率、持续承压的经营性现金流,以及已超70%的高企资产负债率,共同构成了其财务健康度的核心短板。与拥有上游矿山资源的同业巨头相比,其盈利能力和抗风险能力存在显著差距。
8.2 当前局势:多空分歧加剧,短期技术面转弱
截至2026年4月末,豫光金铅的股价与资金面呈现出复杂的博弈格局。技术上,股价在创下历史新高后进入宽幅震荡,并短期跌穿关键生命线,进入弱势区域,显示上方抛压沉重。
资金面上,市场分歧空前加剧,形成了“主力高位兑现、散户被动接盘、北向长期看好”的三方博弈格局。主力资金在近期反弹中呈现净流出态势,而散户资金则成为主要的承接方。与此同时,股东户数在近一年内激增超过一倍,表明持股筹码正由集中走向高度分散,这通常预示着股价短期调整压力的加大。尽管以北向资金为代表的长期配置盘仍在增持,但无法掩盖短期市场情绪转弱的现实。
8.3 未来展望:高增长预期与高风险并存的关键转型期
展望未来,豫光金铅正站在一个机遇与挑战并存的关键节点。其未来价值增长的核心驱动力,源于外部商品价格维持高位与内部战略转型成功的双重共振。
增长潜力 :18.39亿元的定增募投项目,特别是“先进稀贵金属材料智造项目”,是公司摆脱低毛利困境、向高附加值新材料领域转型的关键一步。同时,在全球铜市供应趋紧及贵金属价格高位运行的宏观背景下,公司庞大的存货价值存在重估空间,主营业务有望持续受益。
核心风险 :然而,公司前景也面临严峻挑战。首先,其紧绷的现金流和高企的负债率构成了巨大的财务风险,对外部融资的过度依赖使其在货币政策收紧时极为脆弱。其次,金属价格的周期性波动是其无法回避的系统性风险,一旦价格大幅回调,将直接冲击其盈利并引发存货减值。最后,定增项目的建设进度与最终效益、公司套期保值策略的有效性,均是未来业绩能否兑现的关键不确定性因素。
8.4 投资策略建议
综合评估,豫光金铅是一只具备高贝塔属性的强周期股票,其投资逻辑的核心在于“商品牛市”与“转型成功”的双重兑现。
对于风险偏好较高的投资者 :当前股价的调整和筹码的分散,可能为看好有色金属长期牛市及公司转型前景的投资者提供了布局机会。但需密切关注国际大宗商品价格走势、公司财务状况的改善情况以及定增项目的实质性进展。
对于稳健型投资者 :建议保持观望。当前公司基本面存在的“增收不增利”、现金流紧张及高负债等问题,是其股价上行的主要制约因素。在观察到经营现金流出现根本性改善、负债率有效降低,或募投项目明确释放积极信号之前,其投资价值仍需审慎评估。
总体而言,投资豫光金铅不仅是对有色金属周期的判断,更是对公司能否成功实现战略转型、有效管理财务风险的一次考验。投资者应充分认知其高弹性的同时,也高度重视其内在的脆弱性。
本文作者可以追加内容哦 !

