
前日,比亚迪2026年一季度财报正式出炉,瞬间引爆资本市场和汽车行业讨论。
公司一季度营收1502.25亿元,同比下降11.82%;归母净利润40.85亿元,同比下滑55.38%;扣非净利润41.48亿元,下降49.24%;经营活动现金流净额27.9亿元,骤降67.48%。基本每股收益从去年同期的1.04元掉到0.45元。
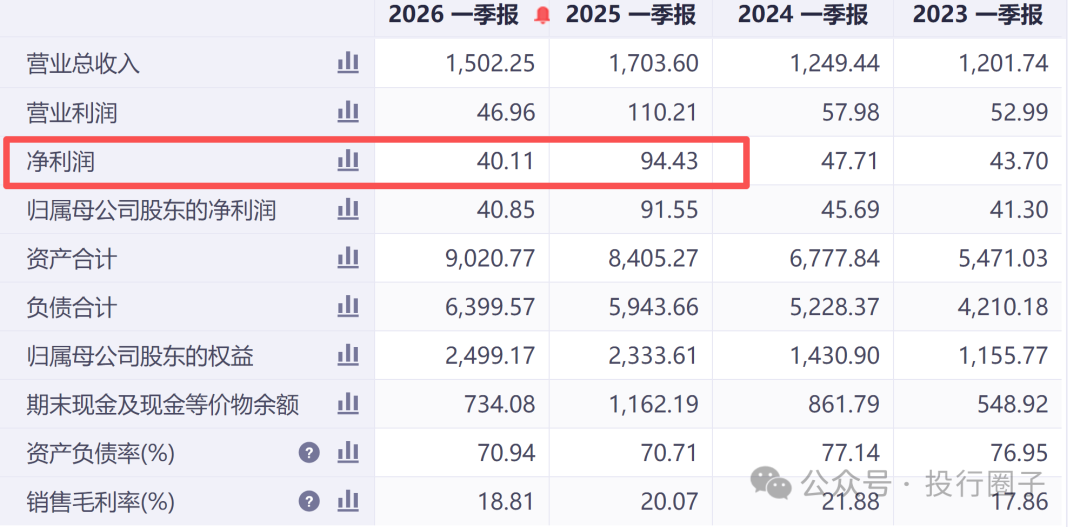
这不是一个季度的偶然波动。营收已经连续三个季度同比下滑,归母净利润连续四个季度下滑,而且跌幅从去年四季度的38.16%进一步扩大到55.38%。
卖了将近70万辆车,每卖一台车占用的现金流越来越少。一季度国内销量约38万辆,同比下滑52%;海外销量接近32万辆,同比增长55%。卖得更多的是海外车,但赚到的钱却没有跟着涨。
奇怪的是,虽然利润腰斩,比亚迪的毛利率却在回升。
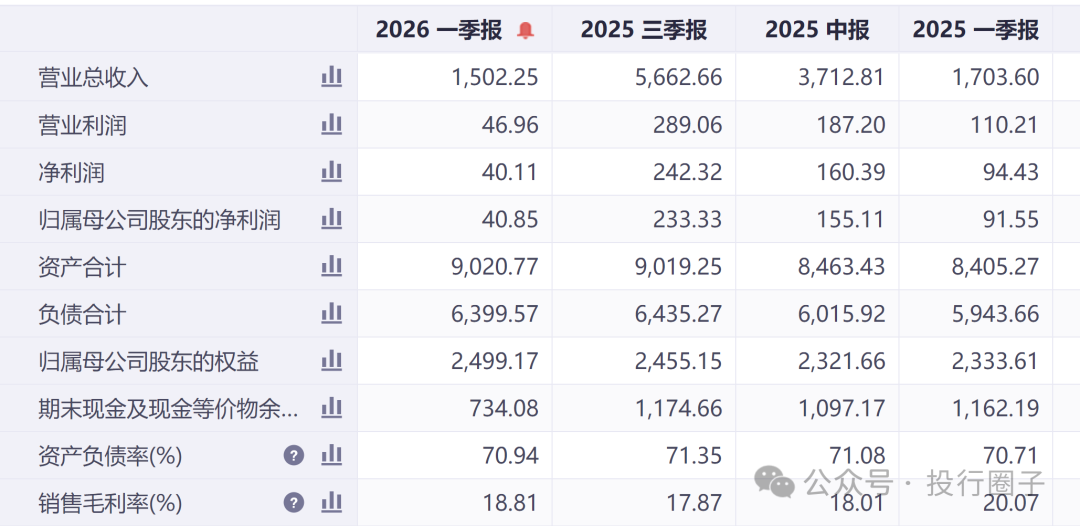
一季度毛利率达到18.8%,环比提升1.04个百分点,创了近一年最高水平;汽车业务整体毛利率更是到了23.4%。
高盛在季报后的研报中也给了一个超预期的评价,营收、毛利和经营利润分别比该行预测高出12%、18%和82%。摩根大通估算,扣除约20亿元汇兑损失后,比亚迪的单车净利润基本与2025年同期持平。
那账面上的40多亿利润到底流向了哪里?

01
利润去哪儿了
仔细看完财报,答案就藏在财务费用里。
2025年一季度,人民币贬值给比亚迪带来了19.08亿元汇兑收益;2026年一季度,人民币升值,比亚迪产生约21亿元汇兑损失。一个来去之间,产生了近40亿元的差额。这笔汇兑损失,几乎等于当期净利润的一半。
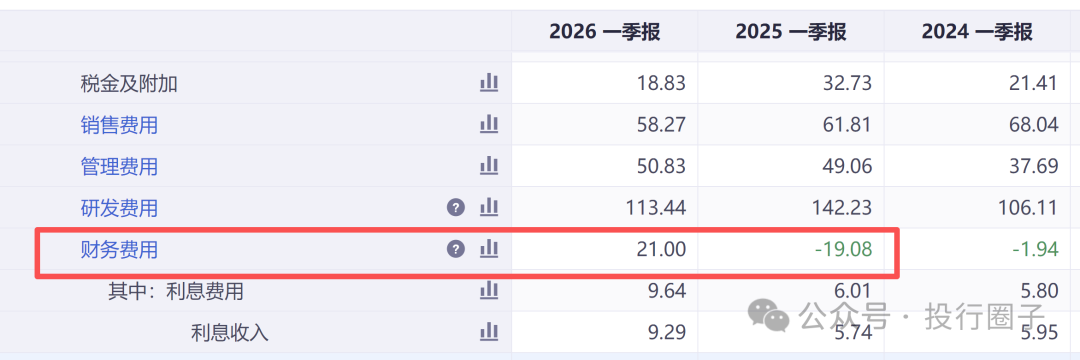
但汇兑损失只是表面因素。更深层的挑战在于:国内市场销售存在很大压力。
2026年一季度,16家车企、近70款车型卷入价格战,新能源车均价降了3.8万元,行业利润率被压缩到2.9%。
中汽协副秘书长陈士华解释的压力来自三个维度:去年底的“两新”政策在一季度调整,新能源汽车车购税按5%征收;价格战仍在延续;铜、铝、芯片等上游原材料涨价。
比亚迪一季度销量约70万辆,同比下跌三成。国内市场销量仅约38万辆,暴跌52%;海外销量的占比虽然冲到46%,但海外市场的高溢价需要靠海外建厂和销售网络支撑,不是短期内能快速转化为利润的。
与此同时,比亚迪还在拼命砸钱研发。一季度研发费用113.4亿元(见上表),远超净利润,重点投向第二代刀片电池和闪充技术。
短期利润承压,但技术创新这个赛道没有人敢停下来。
02
内卷的国内车市
利润承压并非2026年才突然出现。把时间拉回到2025年全年,比亚迪营收8039.64亿元,同比增长3.46%,但归母净利润326.19亿元,同比下降18.97%。营收突破8000亿大关,利润却在掉头向下。
2025年汽车业务毛利率从22.31%降至20.49%,汽车业务利润总额284亿元,同比2024年的363.32亿元下滑21.78%。按全年460万辆销量算,单车利润从2024年的约8500元下滑到6174元,同比缩水近三成。全年综合毛利率17.74%,近三年最低。
增收不增利的根源在于国内市场拼得太凶。秦PLUS、宋PLUS等主力车型在2025年通过现金优惠、置换补贴大幅让利。卖得多,但每卖一台车赚到的钱越来越少。海外业务虽然毛利率更高达19.46%,全年海外销量也首次突破百万辆大关、达到104.96万辆。但体量还不足以完全对冲国内市场的利润收缩。
在费用端,研发投入继续加码。2025年研发投入634亿元,同比增长17%,摊下来每天烧掉1.74亿。销售费用261.85亿元,同比增长8.72%;管理费用202亿元,同比增长8.34%。
全年净利润326亿元,研发投入634亿元——研发投入是利润的近两倍。这份投入,既是比亚迪的技术护城河,也是压垮当季利润表的重担。
行业蛋糕变小,五家头部车企全在下滑。如果把比亚迪放在整个行业里看,
中国汽车工业协会预测,2026年国内新能源汽车销量将达1900万辆,渗透率突破54.7%,但增速已从2024年的21.7%放缓至15.2%。增量变小,饼变少。
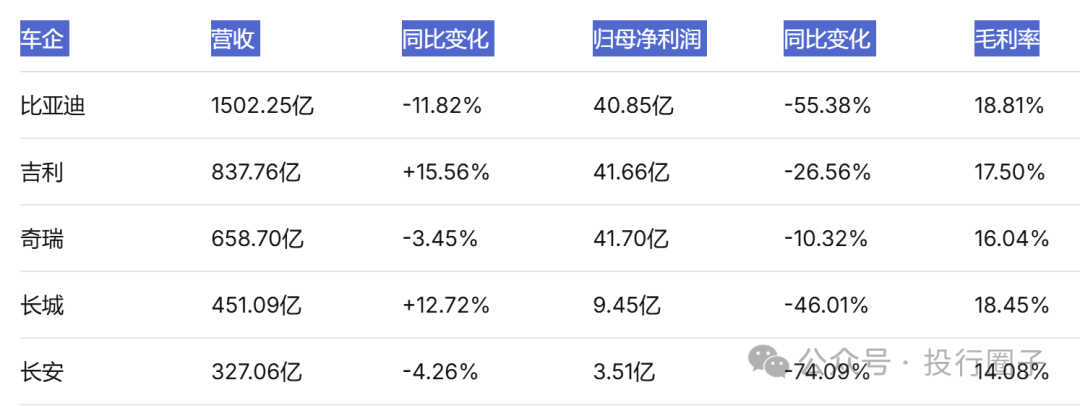
2026年一季度,车市零售整体下滑。头部自主品牌五家的账面净利润,全都在下滑,但下滑的姿势不太一样:
数据来源:公开查询
这组数字有一个值得注意的反差:虽然净利润全面承压,但毛利率几乎都在改善。奇瑞从12.4%跃升至16.04%,吉利从15.78%提升至17.5%,比亚迪维持在18.81%的高位。
真正的利润杀手是谁?长安受合资板块萎缩拖累,长城被研发和渠道投入消耗,吉利和比亚迪则都背上了不小的汇兑损失。不少企业的核心盈利能力其实在变强,但扩产、研发、汇兑这三座大山把账面利润压得死死的。
正如有行业分析指出的,2026年中国汽车市场的竞争大概率沿着两条线展开:一条是国内市场的价格拼杀和效率竞赛,另一条是海外市场的规模扩张和合规博弈。
同时掌握两条线、能有所衔接的企业,会获得更高的安全边际;只依赖单一市场或单一价位的公司,波动会被无限放大。
03
海外是一张大牌
海外市场确实是比亚迪重要的增长引擎。
2025年,比亚迪海外销量首次突破百万辆大关,达到104.96万辆,同比激增145%。境外营收3107.41亿元,同比增长40.05%,占总营收比例从上年的28.55%攀升到38.65%,海外业务毛利率达到19.46%。
巴西、泰国工厂已经投产,匈牙利工厂即将投产,海外建厂进程在加速。
今年泰国首相座驾换成了比亚迪,更是引发全球车圈的热议。
一季度海外销量将近32万辆,同比增长55%,占整体销量比例已达约46%。按比亚迪的目标,2026年计划实现海外销量150万辆或更高,比2025年还要增长40%以上。
Morningstar的分析师预计比亚迪今年出口量将增长25%至30%,整体汽车销量增长约12%。但一个关键的问题是:海外增速能不能覆盖国内盘子收缩的速度?如果国内销量延续目前的走势,海外增量可能仍不足以完全对冲。
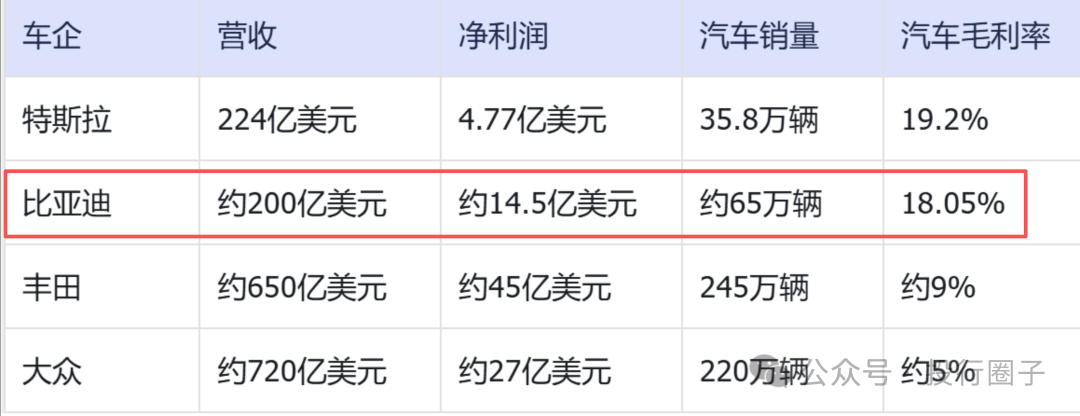
数据来源:公开查询
王传福在2025年年报致辞中说得很直白:新能源汽车产业的竞争已经白热化,正在经历残酷的“淘汰赛”。
早在一季度之前,他就在临时股东大会上做过两个判断:任何新技术只能领先18个月;比亚迪可能会丢掉一两个月甚至一两个季度的业绩增长。
这既是对行业的冷静预判,也是给市场的心理准备。
04
基本面尚好
严格来说,这次利润腰斩并不全是经营层面的警报。
汇率带来的近40亿账面波动,把对主营业务真实影响放大了。刨去这个因素,主营业务的盈利能力没有下降太多。摩根大通的估算也确认了这一点。毛利率回升说明成本控制和规模效应还在发挥作用。比亚迪的基本盘还在。
但这不等于比亚迪高枕无忧。利润率接近3%的行业环境里,任何一个变量小幅波动都可能带来利润表的大幅抖动。
国内销量单月从21万辆跌到19万辆的走势,透出一个残酷的行业事实:蛋糕做大的红利期结束了,接下来是此消彼长的存量博弈期。
两条路同时摆在比亚迪面前。要稳住利润,要么把海外销量的比重拉到足够高,让高溢价市场真正成为利润支柱;要么在国内市场的高端化进程中找到突破口。
目前来看,海外销量占比46%,已经相当可观,但海外市场的利润率体现在财报上还需要时间。
研发投入高达净利润的两倍,短期账面利润难看,长期是必要且值得的投入。王传福曾经说,比亚迪的目标是成为下一个丰田。
这个目标从来不会通过在每个季度交一份好看的利润表来实现,而是要通过十年、二十年持续的技术积累和产能建设来达成。
淘汰赛的胜出者,往往是那些在别人收缩时敢投入、在别人犹豫时敢扩张的企业。比亚迪在2010年和2017至2019年都走过了这样的路。这一次或许不会例外:利润腰斩是账面数字,稳住基本盘,技术积淀才是真实资产。
新能源行业远未到终局,比亚迪仍是全球最具潜力的车企之一,短暂调整,是为了更稳健的远行。
对比亚迪的业绩表现,我们也将持续关注。
声明:本文仅为财经热点分析,观点仅供参考,不构成任何投资或消费建议。
#投行热点 #深度思考 #商业财经 #案例分析 #投行圈子 #财经热搜 #上市公司 #AI #财经热搜 #IPO #比亚迪 #新能源 #车企上市公司
对比亚迪和国内的车市,您怎么看?
期待您在留言区文明理性发布高见,留言点赞最高的朋友,扫码文末投行君微信,可以获得投行圈子精美商务背包一个。
感谢耐心阅读,欢迎顺手点个“在看”

声明:本平台深耕财经自媒体12年,聚焦资本市场、上市公司和商业、科技最前沿的深度解读,目前全网粉丝超300万,欢迎投稿,如采纳,将支付稿费。引用文章、图片如遇版权问题,请与管理员联系,管理员核实后将及时更正出处、作者、支付一定稿费或进行删除。商务合作、投稿、资源对接,金融同仁入群请扫码添加管理员投行-涤生。
本文作者可以追加内容哦 !

