*ST双成(SZ002693)五月八日召开2025年业绩说明会,公司高管详细回复投资者所咨询的问题,部分信息量含金量异常高,价值万金都不为过;通过这次年度业绩说明会,可以清晰看出公司发展真正开启高成长之路。
首先我把公司回复投资者价值高的内容,重点列一下:
一、1.领导你们好,一季度环比下降这么多是什么因素导致的,紫杉醇白蛋白型销售不及预期的原因是什么,该产品在美国市占率是多少?美国紫杉醇整体市场规模有多少?你们产品的竞争优势是什么
答:尊敬的投资者您好,紫杉醇销售在美国市场具有一定程度的季节性波动,这个是美国市场常见的情况;一季度销售情况与上年季度平均水平相当,符合预期;预计紫杉醇在美国市场占有率20%-30%;该产品在美国市场具备产品适应症优势、销售团队优势、性价比优势、市场先入优势等。 市场占有率是动态的,请投资者审慎判断,注意投资风险。 感谢您对公司的关注。
二、4.2026年的工作重点方向是在哪里?预计全年紫杉醇营收是多少?
答:尊敬的投资者,您好,2026年,公司将着重做好以下几个方面工作:(1)继续推进注射用紫杉醇(白蛋白结合型)在美国市场的销售,保障市场供货,扩大市场份额。(2)公司将利用在美国获批的优势,将多个品种在其他国家注册和实现销售,尤其是注射用紫杉醇(白蛋白结合型)。(3)继续扩大多肽原料药市场和销售。
(4)加快推进长效多肽、复杂制剂产品的研发,争取早日向欧美中申报。(5)充分利用公司GMP国际化水平的优势,积极开展海南双成和宁波双成无菌生产平台的CMO合作。 2026年,公司产品注射用紫杉醇(白蛋白结合型)美国销量在2025年的基础上稳步增加,但需要说明的是该产品在美国市场销售价格和利润存在一定程度的波动,具体数据以会计师审计后的结果为准,请审慎判断,注意投资风险。感谢您对公司的关注。
三、8.请问相较于同行业可比公司,公司的核心竞争优势体现在哪里?
答:尊敬的投资者您好,公司的核心竞争优势主要体现在以下几个方面: 1、研发优势:在中国多肽企业中,公司是第一家在美国和欧盟获得多肽制剂批准的企业,也是在美国实现高端复杂制剂领域获批的少有企业之一,如注射用紫杉醇(白蛋白结合型)。 2、GMP管理优势:海南双成和宁波双成无菌制剂多次通过美国FDA和欧盟EMA的GMP检查。因此能够保证稳定生产和供货,在COM项目合作方面具有较大竞争优势。 3、国际市场竞争优势:公司有多个无菌制剂品种在世界多个国家获批,为公司在国际市场竞争奠定了基础。4、人才优势:公司具有丰富国际经验的专业技术团队,涵盖研发、GMP体系及注册领域,能够满足国内、国际竞争需求。 感谢您对公司的关注。
四、12.请管理层介绍宁波双成药业今年的生产经营情况如何,产能利用率?基于当前的放量趋势,管理层对2026年紫杉醇产品在海外的销售业绩有何预期目标?
答:尊敬的投资者您好, 1.生产经营与产能利用:宁波双成作为公司控股子公司,主要承担注射用紫杉醇(白蛋白结合型)等产品的生产。2026年将继续发挥无菌产品国际水平GMP优势,在保障自有品种生产的同时积极拓展对外CMO合作,根据目前订单需求稳步增长,宁波双成产能利用率将进一步提升。 2.紫杉醇产品海外销售预期:2025年该产品在美国市场的销售已成为公司营收增长的重要驱动力。2026年,公司计划通过以下措施进一步扩大海外销售:巩固美国市场销售,同时推进该产品在其他国家的注册与上市,通过国际BD活动争取更多合作机会。 公司2026年经营计划以国际化战略为主线,力争实现业绩持续改善。更多细节请关注公司后续披露的定期报告。 感谢您对公司的关注。
五、17.海外市场拓展计划如何?
答:尊敬的投资者,您好,公司在海外市场拓展计划包括以下几个方面:(1)继续推进注射用紫杉醇(白蛋白结合型)在美国市场的销售,扩大市场份额。(2)公司将利用在美国获批的优势,将多个品种在其他国家注册和实现销售。(3)继续扩大多肽原料药国际市场和销售。(4)加快推进长效多肽、复杂制剂产品的研发,争取早日向欧美申报。(5)充分利用公司GMP国际化水平的优势,积极开展与国际客户CMO的合作。 感谢您对公司的关注。
六、25.董秘您好,公司26年的研发计划是什么样子?主要针对什么市场?研发经费处于宽松,谨慎,一般中的那个评级。
答:尊敬的投资者,您好。目前公司有多个品种正在研发过程中,包括长效多肽、复杂制剂等产品。争取早日向美国等多个国家申报。
七、26.请问老总,公司有没有关于糖尿病症状相关的产品研发?
答:尊敬的投资者,您好。公司计划今年向美国和加拿大等国家申报有关糖尿病症状相关的研发产品,感谢您对公司的关注。
八、28.请问我们公司于去年12获批的新药硼替佐米是否已经开始销售?订单情况如何?以及这款药在公司的发展中是否有重要的战略布局?
答:尊敬的投资者,您好。目前公司产品注射用硼替佐米在澳大利亚获批后已经上市销售;2025年12月份在美国获批后已收到客户订单,公司将根据产能适时安排生产。同时,该产品也将在其他国家注册申报。感谢您对公司的关注。
这是投资者咨询公司二十八个问题当中选择八个我认为价值含量比较高公司答复,其中几个关键数据及词句重点加黑标注,其中核心就一句话:
预计2026年白蛋白紫杉醇在美国市场占有率20%-30%,继续扩大市场份额,海南双成和宁波双成无菌制剂多次通过美国FDA和欧盟EMA的GMP检查,巩固美国市场销售,同时推进该产品在其他国家的注册与上市;公司计划今年向美国和加拿大等国家申报有关糖尿病症状相关的研发产品。
上面这句话,价值多少呢?美国市场占有率20%-30%,这是公司非常客观理性的答复,甚至数据有可能是保守,因为:
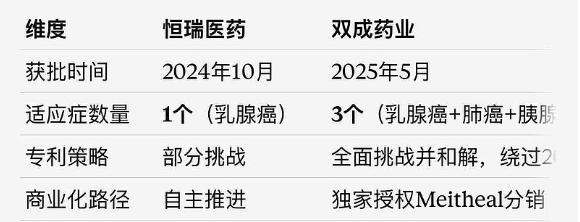
恒瑞医药只有一种适应症,而双成药业有三种适应症,公司在一回复投资者问题当中,明确白蛋白紫杉醇拥有性价比优势、市场先入优势;双成药业大概率要强占美国原研药Abraxane的BMS公司及恒瑞医药市场份额,至少强占恒瑞医药市场份额是基本确定的。
健友股份在欧洲拥有成熟销售网络,公司白蛋白紫杉醇今年开启欧盟市场销售,现正在等待回欧盟复上市许可,这个欧盟市场份额是多少?保守说与美国持平就已经非常劲爆了!至于世界上其它国家,暂时可以忽略!
公司还有一个重磅信息就是:
公司计划今年向美国和加拿大等国家申报有关糖尿病症状相关的研发产品。
这个糖尿病症状相关的研发产品是美格鲁肽减肥药,这个减肥药在世界上拥有400亿美元市场,其中欧美占有绝大数市场份额,请看:
Synapse 医药数据平台(2026年3月20日更新):
该平台明确在双成药业的药物管线中列出了“司美格鲁肽(宜昌人福药业)”。数据显示,双成药业作为在研机构之一,参与了该药物的开发,司美格鲁肽,全球最热门的减肥/降糖赛道,结合双成药业此前的紫杉醇和比伐芦定出海经验,布局司美格鲁肽符合其“复杂制剂+国际化”的战略逻辑;司美格鲁肽是全球“药王”级产品, 双成药业拥有通过FDA认证的多肽产能。
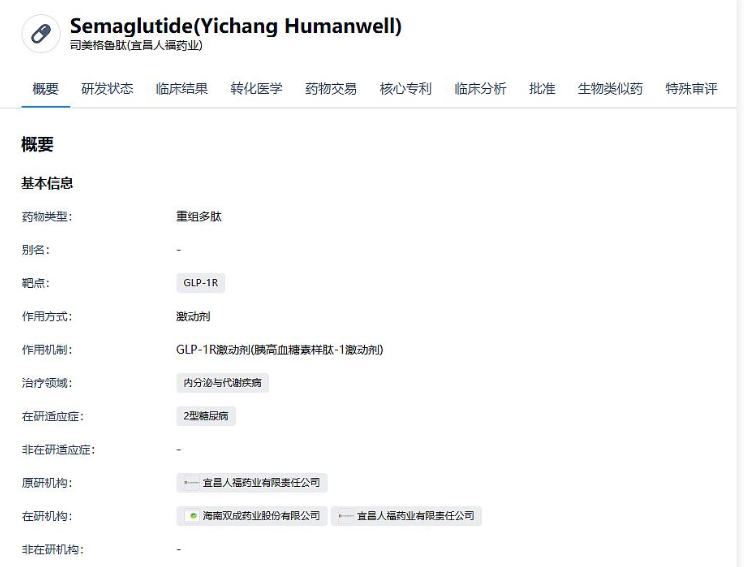
这是确定真实的信息,如果公司通过美加等欧美国家审批通过,双成药业又是数亿美元销售收入。
当白蛋白紫杉醇得到欧盟上市许可(利用健友股份成熟销售网络即可开启铺货),美格鲁肽减肥药获得美加等审批通过,这是更有效证明公司开启高成长之路!
但是这些还远远不够!请看公司高管回复投资者信息:
22.请问是不是可以考虑将大股东奥拉电子收购到旗下,进行双业发展
答:尊敬的投资者您好,公司目前没有收购计划。公司将严格遵守信息披露规则,请以公司法定披露媒体信息为准,感谢您对公司的关注。
关于公司收购奥拉半导体,公司明确否认了,因为收不收购奥拉半导体,公司根本没有那个权限,大股东说了算。
再看看在第三和第四次股权转让中,外部投资者包括:
宁波商创 、海南弘金、Jade EIephant、海南全蕊等机构以每股40元的出资额度受让股权。
按照公司5.8号业绩说明会上对投资者的答复,今年白蛋白紫杉醇得到欧盟上市许可+美格鲁肽减肥药获得美加等审批通过并开启销售,公司市值大概率会超过200亿,相应公司股价肯定会超过每股40元 ,当公司整体体量超过奥拉半导体时,是不是根据大股东提议,公司收购奥拉半导体相对比较容易?这样双成药业开启双主业模式,真正开启划时代高速成长之路。
以上内容属于个人观点,仅供参考!不作为实盘操作依据,严控风险!
本文作者可以追加内容哦 !

