两周没有看盘了,今天才有点时间复盘。说说最近两周走势的看法。个人观点,仅作为自己交易的记录,不构成交易建议。
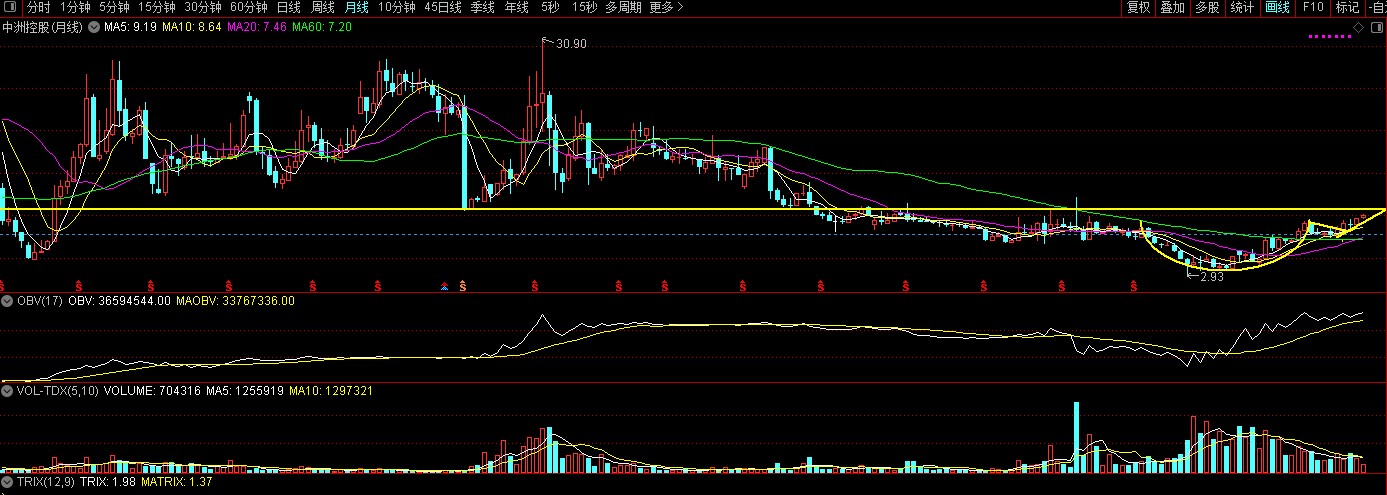
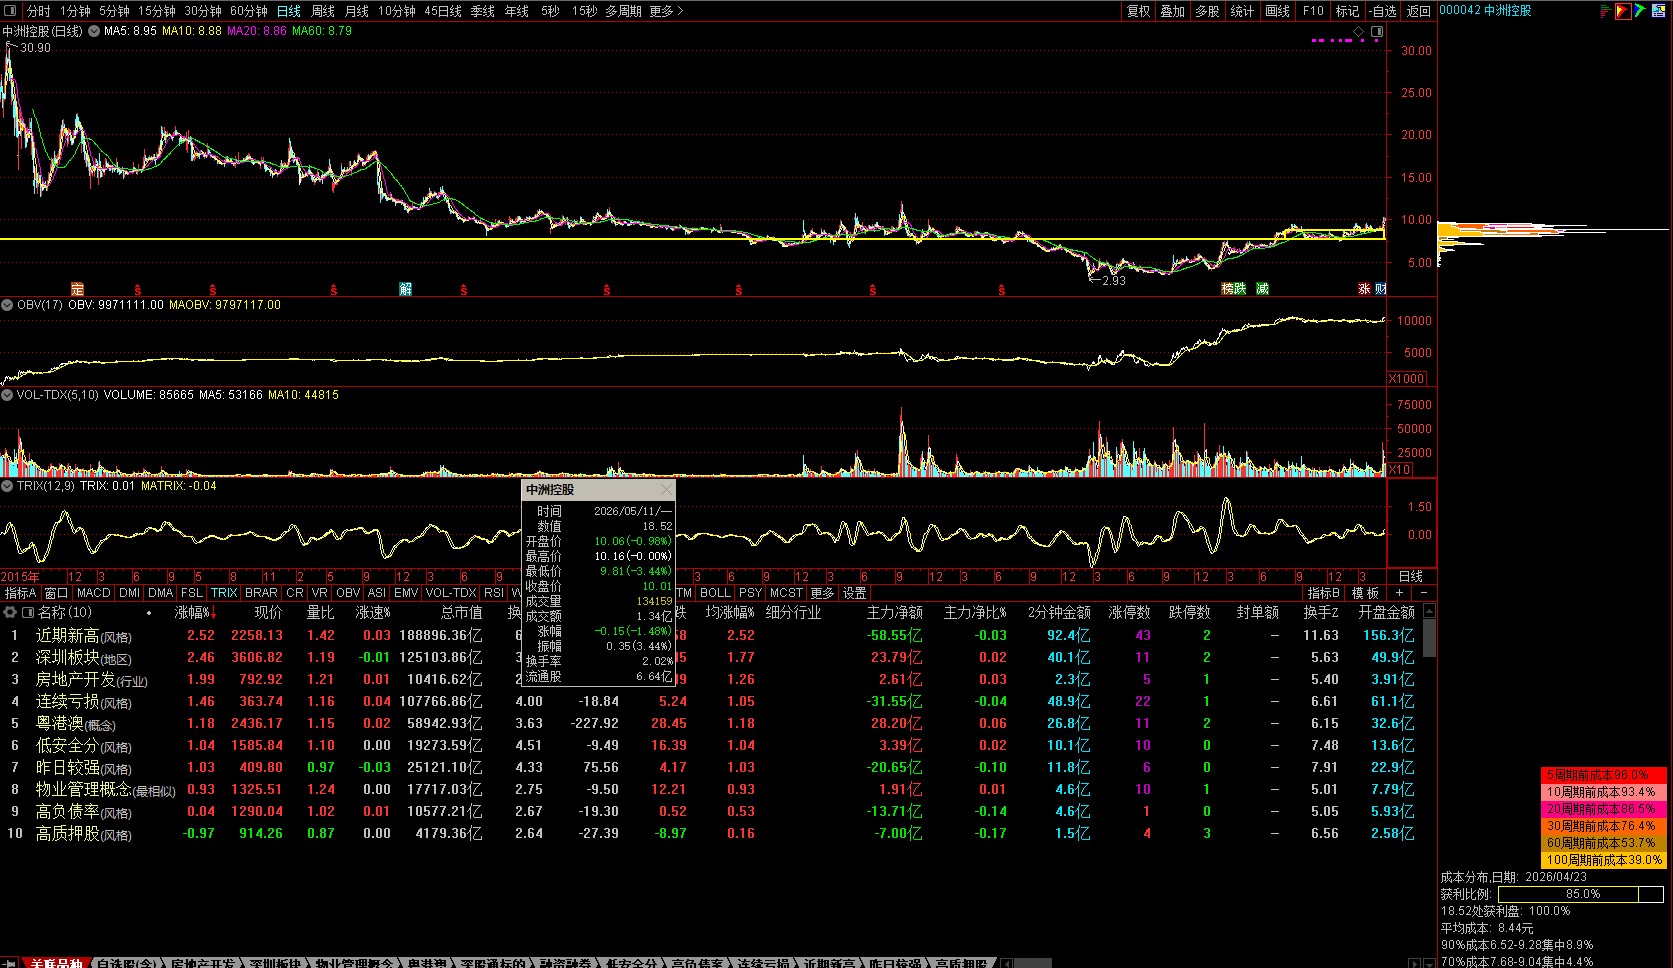
从2018年10月开始的18.18元高点开始,经历13个月的下跌到达第一个低点8元附近,伴随着的是控股股东一路的负面消息和二三股东的诸多变化。
2020年三月到2023年9月在7--11元之间反复震荡。
2023年9月持续一年的下跌,8元到3元以下探底。历时13个月。
2023年9月到2024年10月从3元到9元,持续13个月的反弹修复到7--9.5区间。一年三倍。5个季度的财报伴随着的是现金流(房地产企业的生命线)的持续改善和第二第三股东的不断减持。
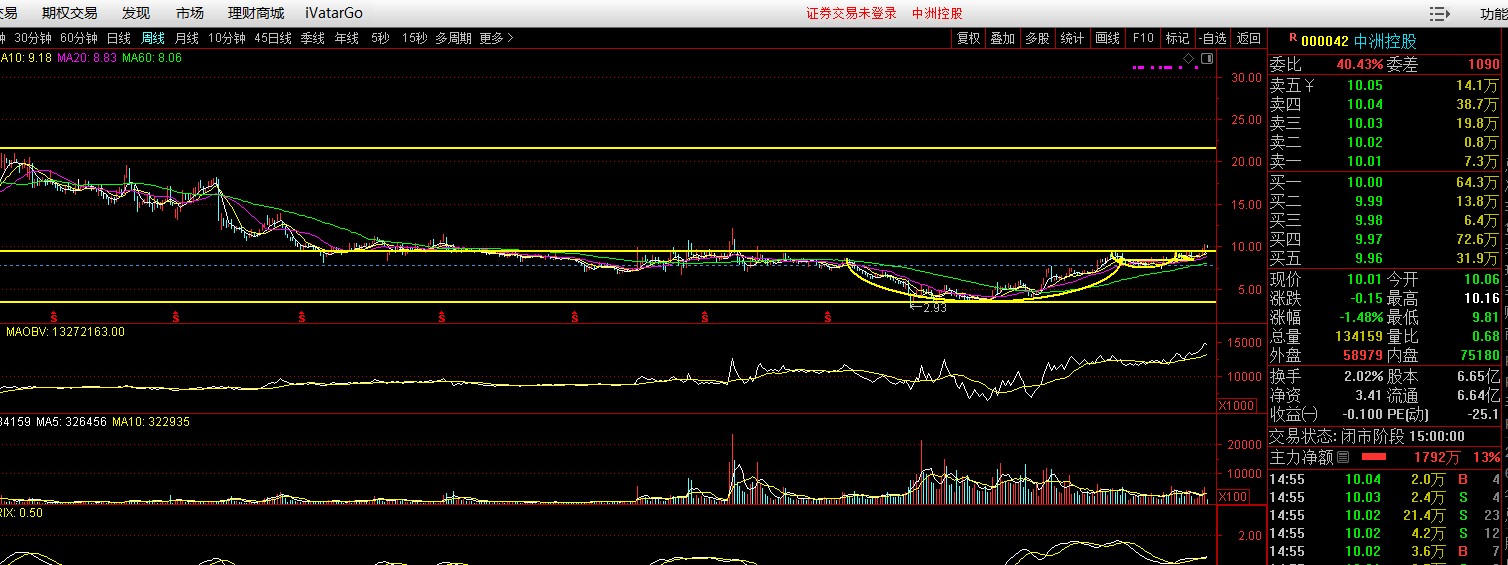
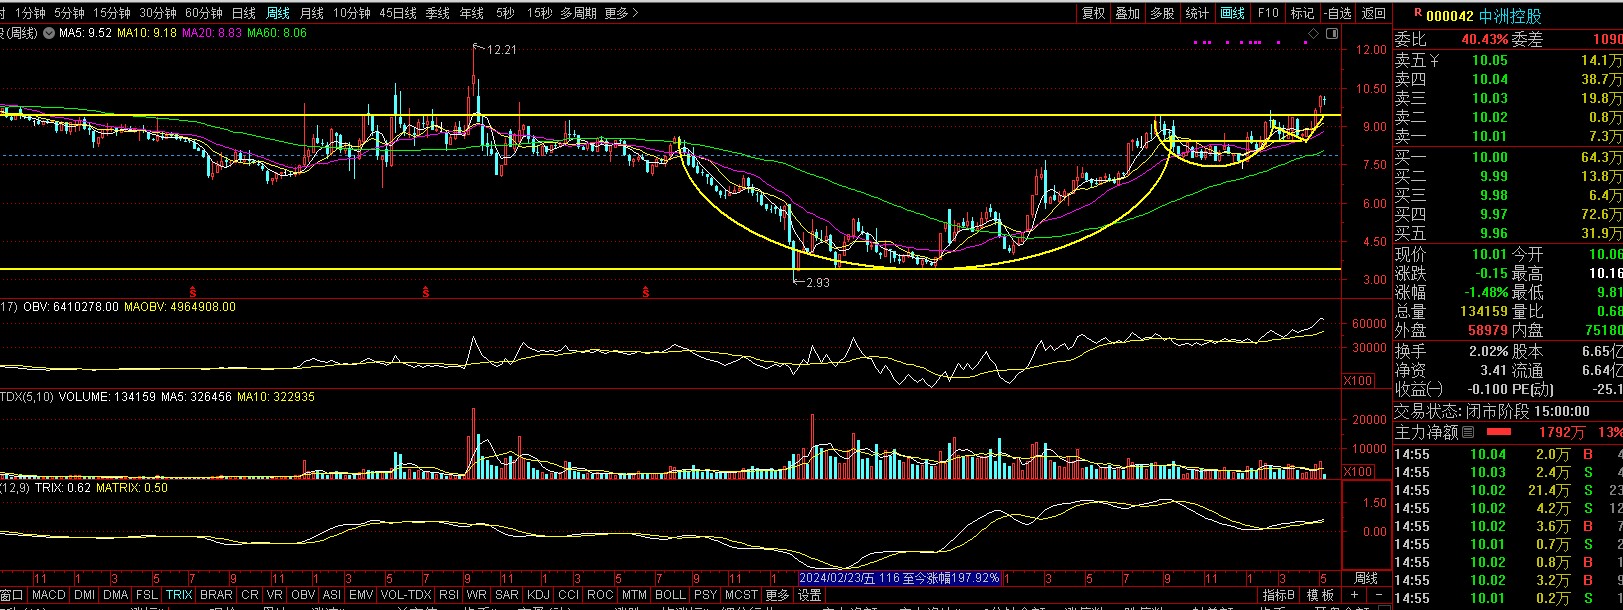
二三股东20230630-20260511三年时间持股从(8.31%,5.78%)14.09%一路减持到今年的一季报联泰退出十大股东,深圳资本0.92%。期间股东户数的变化始终在15000-16500之间变化,相对于其他公司波动已经很小了。如此减持股价从8.5附近到跌破3元再回到8.5元附近,完成一个相对平滑的杯底形态,2025年9月-2026年1月-2026年5月形成9.7-7.5-9.7元形成一个小周期杯底,大周期杯柄。图形画图走势堪称完美,控盘力度超过想象。详细走势见下图1234
从2024年4月开始第一次买进至今已经两年有余的坚守,时至今日价格已经开始突破9.7元区间高点,虽突破的时间仅仅两周,但成交量明显开始活跃,一改往日的沉闷气象。未来几周是否一路向阳,高歌猛进,这种确定性还真不好说,只能说向上的概率极大。不是预测,也不习惯于去预测明天或者后天的价格,因为始终敬畏市场,但不妨碍基于概率做点判断。为什么有这样的判断呢?还是相信价格永远围绕价值波动,时间上只是迟早的区别。基本面技术面形态上变化有以下几点可以作为参考:
1,技术图形形态上典型的U型杯柄突破形态,见上图。
2,基本面:
1)现金流持续改善,70多亿的现金完全能够覆盖短中长期负债。财务费用持续下降。这点对房地产企业来说是最为重要的生命线。
2)合同负债145亿随着中洲迎玺在一年半时间内的陆续结算利润(保守预估50亿,)会逐步兑现,改善短暂的负债率,并支撑未来在两年内其他的开工项目。
3)目前的有息负债率仅23%,未来利润兑现后净资产持续增加,融资底气会越来越厚,杠杆化率有持续的提升空间。
4)三年的存货和信用减值55亿左右,存货已经大洗澡,旮旮旯旯都还洗得干干净净(相对于目前上市房企),持续几年的房价下跌风险基本已经充分释放。开发成本(土储和开工未结算项目)在目前房价相对稳定期顺价销售,毛利率也不会较2025年(37%)低。回顾一下,我们也可以朝前几年翻翻中洲的财报,现有的开发成本中几个项目当初的拿地价格,还真不是很高,相反是极低。减值洗澡后其成本已经到了地板了,这点还真的佩服控股股东的魄力。
5)自持商业50多万方,出租率连续多年都保持高位,带来的现金流稳健,在历年减值与每年的折旧后公司按照成本计量法的财务估值净额仅34亿左右,折算面积6700元每平米都不到,可操作的想象空间巨大(资产化,出售,公允计量)
6)股东户数在二三大股东持续坚持下保持相对稳定,数据前面已经讲,说明承接有力,一季报北向资金和南方中证地产基金的入驻承接。
7)时间:中洲迎玺一期(6月底)与二期(9月底?12月底是确定的)的交楼结算时间已经很近了,距离半年报预告时间也就只有六到七周的时间,如此强力度的控盘下向上突破成功的概率不会低。
8)业绩改善与突破空间:房地产行业的费用前置,利润后置的财务记账规则,在营业收入低迷的时期各项费用相对于营收比例就很高,产品边际贡献影响会随着营收的大幅增长而放大,中洲迎玺一期6月底结算45亿左右,净利润应该在10-15亿之间(当然不排除凡事都有例外)。
股市投资,得有一套自己的,选股,观察,持股方法。平静而稳定的情绪,系统的坚守,纪律的坚守,保持充足的耐心才是最重要的,毕竟任何一段行情不是一天两天就能够走完的,短线快钱手除外。
以上只是我个人对该中洲控股的观察与思考并记录之,不构成交易建议,不喜勿喷。
20260512凌晨
本文作者可以追加内容哦 !

