1. 上周行业重点新闻
· AI算力扩容带动高速光模块需求高景气,EML等高端光芯片产能趋于紧缺;全球头部光芯片厂商Lumentum披露至2027年末产能被客户全额锁定,英伟达对Coherent与Lumentum合计进行约40亿美元战略投资并签订长期供货协议,强调核心元器件的前置锁定与紧缺态势仍在强化。
· 5月9日腾讯云宣布AI算力与容器等产品统一提价5%,叠加企业级AI调用量与Token消耗走高,云侧“价格上调—需求增长”的再定价周期进入执行期,利于行业盈利结构优化与资源配置效率提升。
· 2026年3月全球半导体销售额995亿美元、同比+79.2%,中国267亿美元、同比+74.8%;存储价格端延续上行,4月DRAM DDR3现货均价环比+4.1%,DXI指数维持近两年高位,NAND价在今年初已显著上行(2月均价环比+40.6%);行业观点同时指向“CPU偏紧、存储涨价、PCB满产”共同支撑AI硬件景气延续。
· 产业侧披露DeepSeek-V4发布、华为昇腾超节点全面支持;同时OpenAI发布GPT-5.5,强调Token成本优化路径,利好大模型生产力工具化推进与国产算力适配生态完善。
2. 上周行业主要指数表现
上周,TMT内部“硬件—互联—存储”主线突出:申万一级行业中通信、电子、机械设备、计算机等涨幅居前,成长主线强化,“硬件强、传输强、存储强”的结构性景气获得多源数据印证。
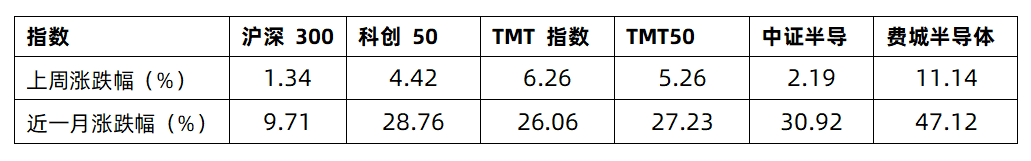
数据截止时间:2026年5月9日,数据来源:iFinD,指数涨跌幅仅供参考,不预示未来表现,也不代表具体基金表现。TMT指数(CI005905.CI)
3. 投资建议
AI基础设施优先:高速光模块高景气延续,EML等高端光芯片供给瓶颈与产能锁定强化,涨价预期抬升;海外产业链通过前置长单与战略投资锁定关键产能,验证中期紧平衡逻辑。
存储与半导体:量价数据持续向上,“销售高增+涨价”共振下的景气顺周期。
云与算力商业化:5月云侧提价事件验证资源稀缺溢价,叠加企业级AI调用与Token消耗提升, 建议把握“提价+放量”的再定价周期与现金流改善。
相关产品
$红塔红土盛世普益混合发起式(OTCFUND|000743)$
点击蓝色字体,查看详情
风险提示:基金投资有风险,投资需谨慎。本材料不构成任何法律文件或投资建议或推荐。投资者在做出投资决策之前,请仔细阅读基金合同、基金招募说明书和基金产品资料概要等产品法律文件,在了解产品情况、自身的风险承受能力及销售适当性意见的基础上,理性判断并谨慎做出投资决策。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金管理人管理的其他基金的业绩并不构成对本基金业绩表现的保证。
本文作者可以追加内容哦 !

