定义:
通信磁性元件是指用于通信设备和系统中的功能性磁性器件,其功能包括信号传输、功率转换、电磁隔离、滤波、阻抗匹配和电磁干扰(EMI)抑制。这些元件通常由磁性材料(例如铁氧体或软磁合金)与绕组或集成结构组合而成。它们广泛应用于无线通信、光通信、电信电源系统、数据通信和网络基础设施,是现代通信系统实现高可靠性、高频运行、小型化和低损耗性能的关键组成部分。2025年,全球通信磁性元件的产量达到约355.88亿件。通信磁性元件的上游原材料主要包括软磁材料、导电材料、绝缘系统和封装材料。软磁材料,例如锰锌铁氧体和镍锌铁氧体,广泛应用于高频电感器、共模扼流圈和局域网变压器;而金属基软磁材料,包括合金粉末磁芯和非晶态或纳米晶合金,则越来越多地应用于高频和高功率密度应用中。漆包铜线作为初级绕组导体,直接影响电阻、热性能和长期可靠性;而绝缘和封装材料,例如环氧树脂和模塑化合物,则确保了电气安全性和机械稳定性。
通信磁性元件是通信设备和网络系统中必不可少的无源电子元件,执行信号耦合、电气隔离、阻抗匹配、滤波和电磁干扰 (EMI) 抑制等关键功能。典型产品包括射频电感器、片式电感器、共模扼流圈、以太网和通信变压器、PoE 磁性模块以及其他信号隔离磁性元件,广泛应用于通信终端、网络设备、电信基础设施和数据中心。从需求角度来看,市场增长主要受 5G 和高速通信网络的持续部署、物联网设备的快速扩张、数据中心的持续投资、高速以太网的升级以及 PoE 技术的日益普及所驱动。随着通信系统向更高频率、更大带宽、更小尺寸和更高可靠性发展,磁性元件在材料性能、设计优化和制造一致性方面面临着越来越高的技术要求。
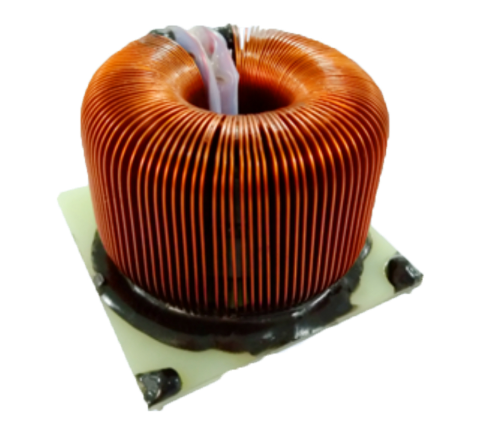
通信磁性元件,全球市场总体规模
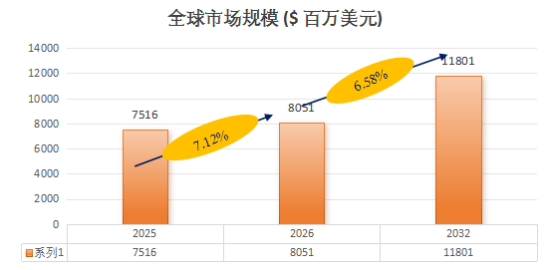
2025年全球通信磁性元件市场规模大约为75.16亿美元,预计2032年将达到118.01亿美元,2026-2032期间年复合增长率(CAGR)为6.58%。
驱动因素:
第一,通信基础设施的持续建设与升级构成了最核心的市场需求牵引力。 5G宏基站、小基站及皮基站的规模部署,光通信模块(OLT/ONU)的升级换代,以及数据中心交换机、路由器、服务器对高速率接口的需求激增,直接拉动了对高频变压器、网络滤波器、功率电感等磁性元件的海量需求。每一台交换机、路由器的正常运行都离不开通信磁性元件的百亿守护。随着以太网接口速度向千兆、万兆乃至更高速率迈进,对插入损耗、串扰抑制和共模噪声抑制的要求更加严苛,推动了高性能磁性元件的价值提升。
第二,通信技术向高频化、小型化、集成化的持续迭代,倒逼磁性元件技术升级与材料创新。 随着通信频率向GHz级迈进,传统铁氧体材料在高频下的损耗问题日益突出,推动行业向高频低损耗软磁材料、新型复合磁芯等方向突破。系统级集成化的发展趋势凸显了紧凑型集成磁性模块的重要性,这些模块能够简化基板布局和组装流程,而分离式电感器和变压器则在对成本敏感和高功率应用领域继续保持主导地位。小型化、高功率密度、低EMI设计能力已成为核心竞争要素。
第三,国家产业政策的大力支持与供应链安全战略,为本土企业发展注入强劲动能。 国家将高端磁性元件、高频电感、高频变压器列入关键基础元器件支持方向,明确鼓励通信设备商优先选用国产供应商。2026年电子信息领域设备更新政策将磁性材料明确列为重点支持方向,鼓励企业进行设备更新和技术改造。在供应链安全与自主可控的背景下,通信设备商的供应链安全意识显著增强,国产替代进程加速,为具备技术积累和快速响应能力的本土企业打开了进入核心供应链的战略窗口期。
未来发展因素:
第一,全球市场规模的稳健增长为行业发展提供了确定的宏观前景。 根据QYResearch等权威机构调研,全球LAN磁性产品市场销售额预计将从2025年的9.32亿美元增长至2032年的14.49亿美元,2026年至2032年期间的复合年增长率(CAGR)保持在6.50% 。在更广义的通信磁性元件范畴,其作为信号传输、能量转换和电磁兼容的核心基础元器件,市场规模伴随通信基础设施的扩张持续扩大。这种明确且持续的扩张预期,为企业进行长期产能布局、技术研发和市场拓展提供了根本信心。
第二,国家产业政策的大力支持与供应链安全战略,为本土企业发展注入强劲动能。 国家将高端磁性元件、高频电感、高频变压器列入关键基础元器件支持方向,明确鼓励设备商优先选用国产供应商。新基建、数字经济、东数西算等国家战略的持续推进,为通信磁性元件创造了稳定的内需市场。特别是在国际贸易政策不确定性增加的背景下,通信设备商供应链安全意识显著增强,推动国产替代进程加速,为具备技术积累和快速响应能力的本土企业打开了进入核心供应链的战略窗口期。
第三,低轨卫星互联网、6G等新兴战略赛道的加速开拓,为行业创造了全新的高价值增长空间。 我国向国际电信联盟集中申报20.3万颗中低轨卫星频轨资源,为“空天地一体化”6G网络筑牢基础设施根基。卫星组网对磁性元件提出了远超地面应用的严苛要求:射频回路需要GHz级高频下极低的磁导率损耗,能量供给系统需要极端环境下高效稳定的功率转换,精准姿态控制需要微型高精度磁检测元件。当前6G技术正处于场景验证与标准制定的关键窗口期,赛道格局尚未定型,正是磁性元件企业提前布局高频磁材、参与标准制定、绑定星地生态主体,抢占未来产业话语权的战略机遇期。
阻碍因素:
第一,高频应用下的材料性能瓶颈与损耗问题日益突出。 随着通信技术向5G/6G演进,工作频率提升至MHz甚至GHz级别,传统软磁材料的性能短板日益凸显。磁芯损耗显著增加,导致系统效率下降、温升加剧,甚至引发热失控风险。在高频应用中,磁性材料需要同时实现高磁导率和低损耗,但材料制备工艺复杂,高频性能仍需进一步提升。特别是当频率超过一定阈值后,磁导率会迅速下降,最终达到1,严重限制了器件的工作频段。
第二,核心原材料成本高涨与供应链不确定性带来持续压力。 磁性元件的生产高度依赖白银、稀土元素(如钕、镝、铽)等关键材料。白银价格2025年全年涨幅高达约143%,直接推高了磁珠等产品的制造成本。同时,中国实施的稀土出口管制措施增加了含钐钴、含铽/镝钕铁硼等永磁材料的出口审批流程和合规成本。高端软磁材料、特种磁粉芯等仍依赖进口,成本与供应的外部依赖性高。
第三,国际厂商专利与技术壁垒制约产业升级。 高端通信磁性元件市场由日、美、欧企业主导,这些国际巨头在高频磁路设计、低损耗材料匹配、结构工艺等方面积累了长期专利壁垒。国内企业在中高端产品领域面临技术封锁,高频设计、EMC优化、绝缘耐压等核心技术突破难度大。特别是在高频低损耗材料配方、精密制程等方面,与第一梯队存在明显差距。
本文作者可以追加内容哦 !

