海闻社观察 人形机器人的资本故事,眼下比机器人的性能跑得更快。
继宇树科技、云深处4月先后申报科创板后,深市也终于迎来了其“具身智能第一股”的申报。5月19日晚间,深交所官网披露,乐聚智能(深圳)股份有限公司创业板IPO申请正式获得受理。
乐聚智能申报的看点绝不在于其人形机器人的参数有多高,而在于它是第一家适用创业板第四套上市标准的IPO企业,该标准今年4月24日刚刚启用,专为未盈利但高增长预期的硬科技企业量身定做。
从受理速度看,新规发布距此不过24天。创下速度纪录的背后,是政策绿灯,还是数据恰好达标?
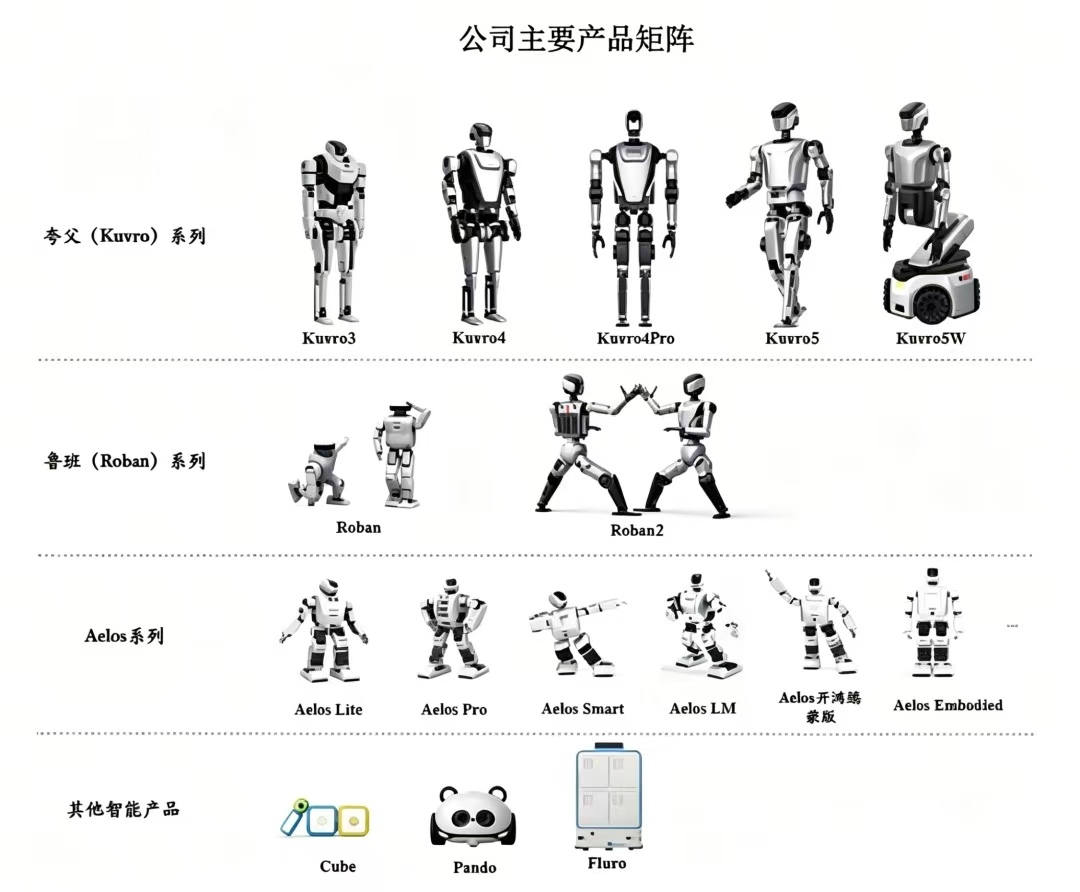
图源:公司招股书
新政首单,来得太快了
从政策落地到首单受理,乐聚智能仅用了24天。市场人士将此解读为深化创业板改革政策快速步入落地实施阶段,创业板服务优质创新企业的能力进一步增强。
乐聚智能选择的是《深圳证券交易所创业板股票上市规则(2026年修订)》第2.1.2条第(四)款作为上市标准,即预计市值不低于30亿元,最近一年营业收入不低于2亿元,最近三年营业收入复合增长率不低于30%。
对照其招股书数据,最近一次融资(2025年10月Pre-IPO轮)投后估值43.27亿元,2025年营收2.58亿元,近三年营收复合增长率118.68%。
乐聚智能创立于2016年,总部深圳,是国家级专精特新小巨人企业。公司三位实际控制人冷晓琨、常琳、安子威均为90后哈工大博士,三人合计控制公司33.38%的股权,腾讯旗下林芝利新持股7.32%,深创投持股3.64%,茅台金石和上汽金石各持股1.31%。2025年10月,公司完成近15亿元Pre-IPO轮融资,投资方包括深投控资本、深圳龙华资本、东方精工、拓普集团等。
明星股东阵容拉满,但把时间线拉长看,公司2023年营收5398.83万元,2024年5550.03万元,两年收入几乎原地踏步。
那么问题来了,2025年营收一口气蹿到2.58亿元,同比暴涨3.65倍,这增长奇迹是怎么来的?
降价换规模
招股书显示,2024年夸父系列销售收入仅1324.60万元,占总营收24.47%。而2025年,夸父系列销售收入飙升至1.78亿元,同比暴增约12倍,占主营业务收入近70%。
可以说,没有夸父系列,乐聚智能2.58亿元的营收数据就无从谈起。
但翻一翻夸父系列的单价,2025年该系列对外销售577台,平均单价为30.81万元/台,而上年同期为41.39万元/台,同比下降25.56%。2025年全年,公司夸父系列生产860台,销售577台,产销率75.35%。
乐聚智能对此的解释是:“公司为巩固并提升产品的市场竞争力,实施积极的市场化定价策略,主动下调了Kuavo系列产品的售价”。
更值得玩味的是,即便营收翻了近四倍,乐聚智能仍然踩在2亿元门槛边上。试想,如果价格不变,销量减半,这笔数字恐怕就远不够报材料了。
降价换规模的另一面,就是毛利率持续承压。
招股书数据显示,2023年至2025年,乐聚智能综合毛利率分别为50.45%、44.30%、40.78%,三年下降了近10个百分点。
毛利率掉头向下的同时,亏损在同步扩大。报告期内,公司归母净亏损分别为4111.61万元、5922.98万元、6977.94万元;扣非归母净亏损则分别为4897.27万元、6397.43万元、7763.83万元,三年累计亏损超过1.7亿元。
这在赛道早期并不罕见,但值得注意的是,乐聚智能2023年至2025年的研发费用分别为1913.26万元、2286.45万元和6509.14万元,占同期营收比例分别为35.44%、41.20%和25.21%。
营收涨了近四倍,研发费用绝对值也相应提升,但研发费用率反而从超过40%降到了25%。换句话说,公司规模效应尚未体现在盈利上,但研发占比已经在下滑了。公司自身预计,最早可于2028年达到盈利。
差距不小
把乐聚智能放到同赛道的坐标系里,体量差距一目了然。
2025年,宇树科技营收约17.08亿元,同比增长335%,扣非归母净利润达6亿元,是行业内目前为数不多实现规模化盈利的企业。乐聚智能同年营收2.58亿元,仅为宇树科技的约15%。在人形机器人出货量方面,2025年宇树出货量位列全球第一,优必选全球第三,乐聚智能全球第四。
对比同样走创业板通道的越疆科技,其收入主要来源于协作机器人而非人形机器人;对比刚刚申报科创板的云深处,后者2025年主营收入95%来自四足机器狗,人形机器人仅售出1台,但云深处已实现归母净利润2868.40万元。
乐聚智能是这三家同期交表企业中唯一尚未盈利的一家。这既说明其成本结构和盈利模型尚在艰难打磨中,也暗示了第四套标准容忍未盈利的尺度有多大。
理层面是一个需要留意的信号。
创业板第四套标准的初衷,是给那“当前不赚钱、但未来可期的硬科技企业一个上市通道。乐聚智能能成为首单,有其客观优势。行业赛道好,人形机器人2025年被业内普遍认为是商业化元年;出货量排名全球第四、全尺寸双足出货量全球第二,市占率摆在那里。
但问题在于,IPO能否成功过会,上市后能否兑现成长能力,要看的是这家公司未来究竟是以价换量之后的规模跃升,还是价格战打到底的利润黑洞。
投资者真正关心的,恐怕不止是政策绿灯是否顺畅,更是这样的公司离真正站住脚跟,到底还有多远。
本文作者可以追加内容哦 !

