近期 CPO 板块出现剧烈波动,5月以来板块波动强烈,不少投资者表示“体感就像过山车”。引发市场对“行情是否到顶”的热议。站在当前时点,我们认为此次波动本质是短期情绪与资金行为驱动,而非产业趋势反转,板块长期成长逻辑仍扎实,后续或呈“震荡上行、分化加剧”态势。
短期大幅波动是多重因素共振的结果。
其一,板块年内累计涨幅较高,部分资金获利了结意愿增强,叠加高位题材股情绪波动,触发资金集中兑现。近六月以来,CPO板块指数涨幅达143.98%,部分龙头个股短期涨幅显著,估值处于历史较高分位,对资金流向敏感度提升。
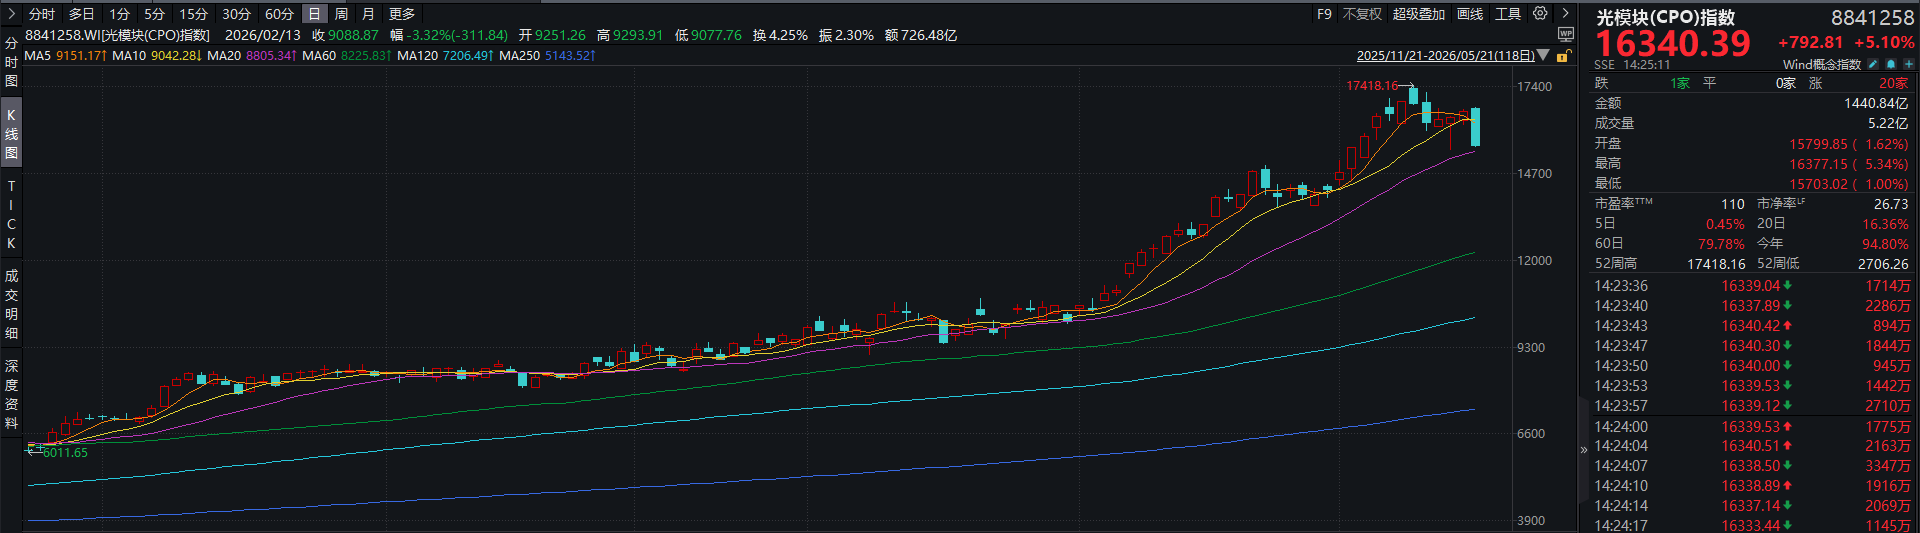
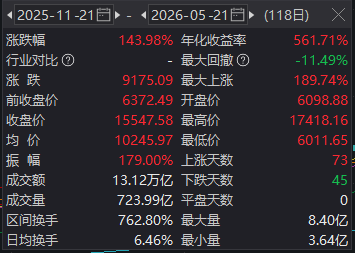
(数据来源:wind,光模块(CPO)指数8841258.统计区间:20251121-20260521,指数过往表现不代表未来,中国证券市场成立时间较短,上述展示不能作为投资收益保证,亦不作为投资建议。)
其二,市场对800G光模块价格战、海外云厂商订单节奏的担忧升温,放大短期恐慌情绪。其三,海外巨头财报利好落地后,市场解读为“利好兑现”,叠加美股科技股波动传导,进一步加剧板块短期调整。而5月22日的快速反弹,核心是资金认可行业长期逻辑,借调整低位布局,叠加AI算力需求刚需属性未变,资金回流推动板块修复。
从产业核心逻辑看,CPO板块成长根基未动摇,长期高景气或延续。需求端,AI算力需求持续爆发,传统光模块在带宽、功耗上已遇瓶颈,CPO成为1.6T及以上高速互联的核心方案。2026年全球数通光模块市场规模有望突破新高。同时,全球头部云厂商资本开支维持高位,2026年合计资本开支指引同比显著提升,持续拉动高速光互连需求。
供给端,2026年被视为CPO商用元年,产业链成熟度持续提升。海外巨头加速布局,已向海外光器件龙头注资锁定产能,国内厂商在核心零部件领域技术突破,订单逐步落地。此外,国内光模块厂商在全球800G及以上市场份额领先,成本与研发响应优势显著,国产替代空间广阔。
展望后续,CPO板块或告别普涨行情,进入“景气兑现+估值消化”的分化阶段。一方面,短期估值仍处高位,后续或随业绩兑现逐步消化,板块波动或维持高位;另一方面,产业趋势明确,AI算力基建持续升级,CPO作为核心受益赛道,具备长期成长动能。2026年下半年CPO小批量出货量有望持续增长,2027年或迎来大规模部署,产业链核心环节订单与业绩或逐步释放。
综上,CPO板块此次震荡是短期情绪扰动下的正常调整,并非行情见顶。长期看,AI算力需求的刚性支撑、技术迭代的持续推进、国产替代的加速落地,共同构成板块成长核心逻辑。我们仍持续聚焦技术壁垒高、订单确定性强、业绩兑现能力突出的细分环节,理性看待短期波动,把握产业长期成长机遇。
本材料内容不构成任何投资建议。本资料中的观点和判断仅代表财通证券资管当前的分析,财通证券资管不保证当中的观点和判断不会发生任何调整或变化。
投资有风险,选择需谨慎。 同步至以下产品讨论区
$财通资管产业优选混合发起式C(OTCFUND|019120)$$财通资管先进制造混合发起式C(OTCFUND|021986)$
本文作者可以追加内容哦 !

