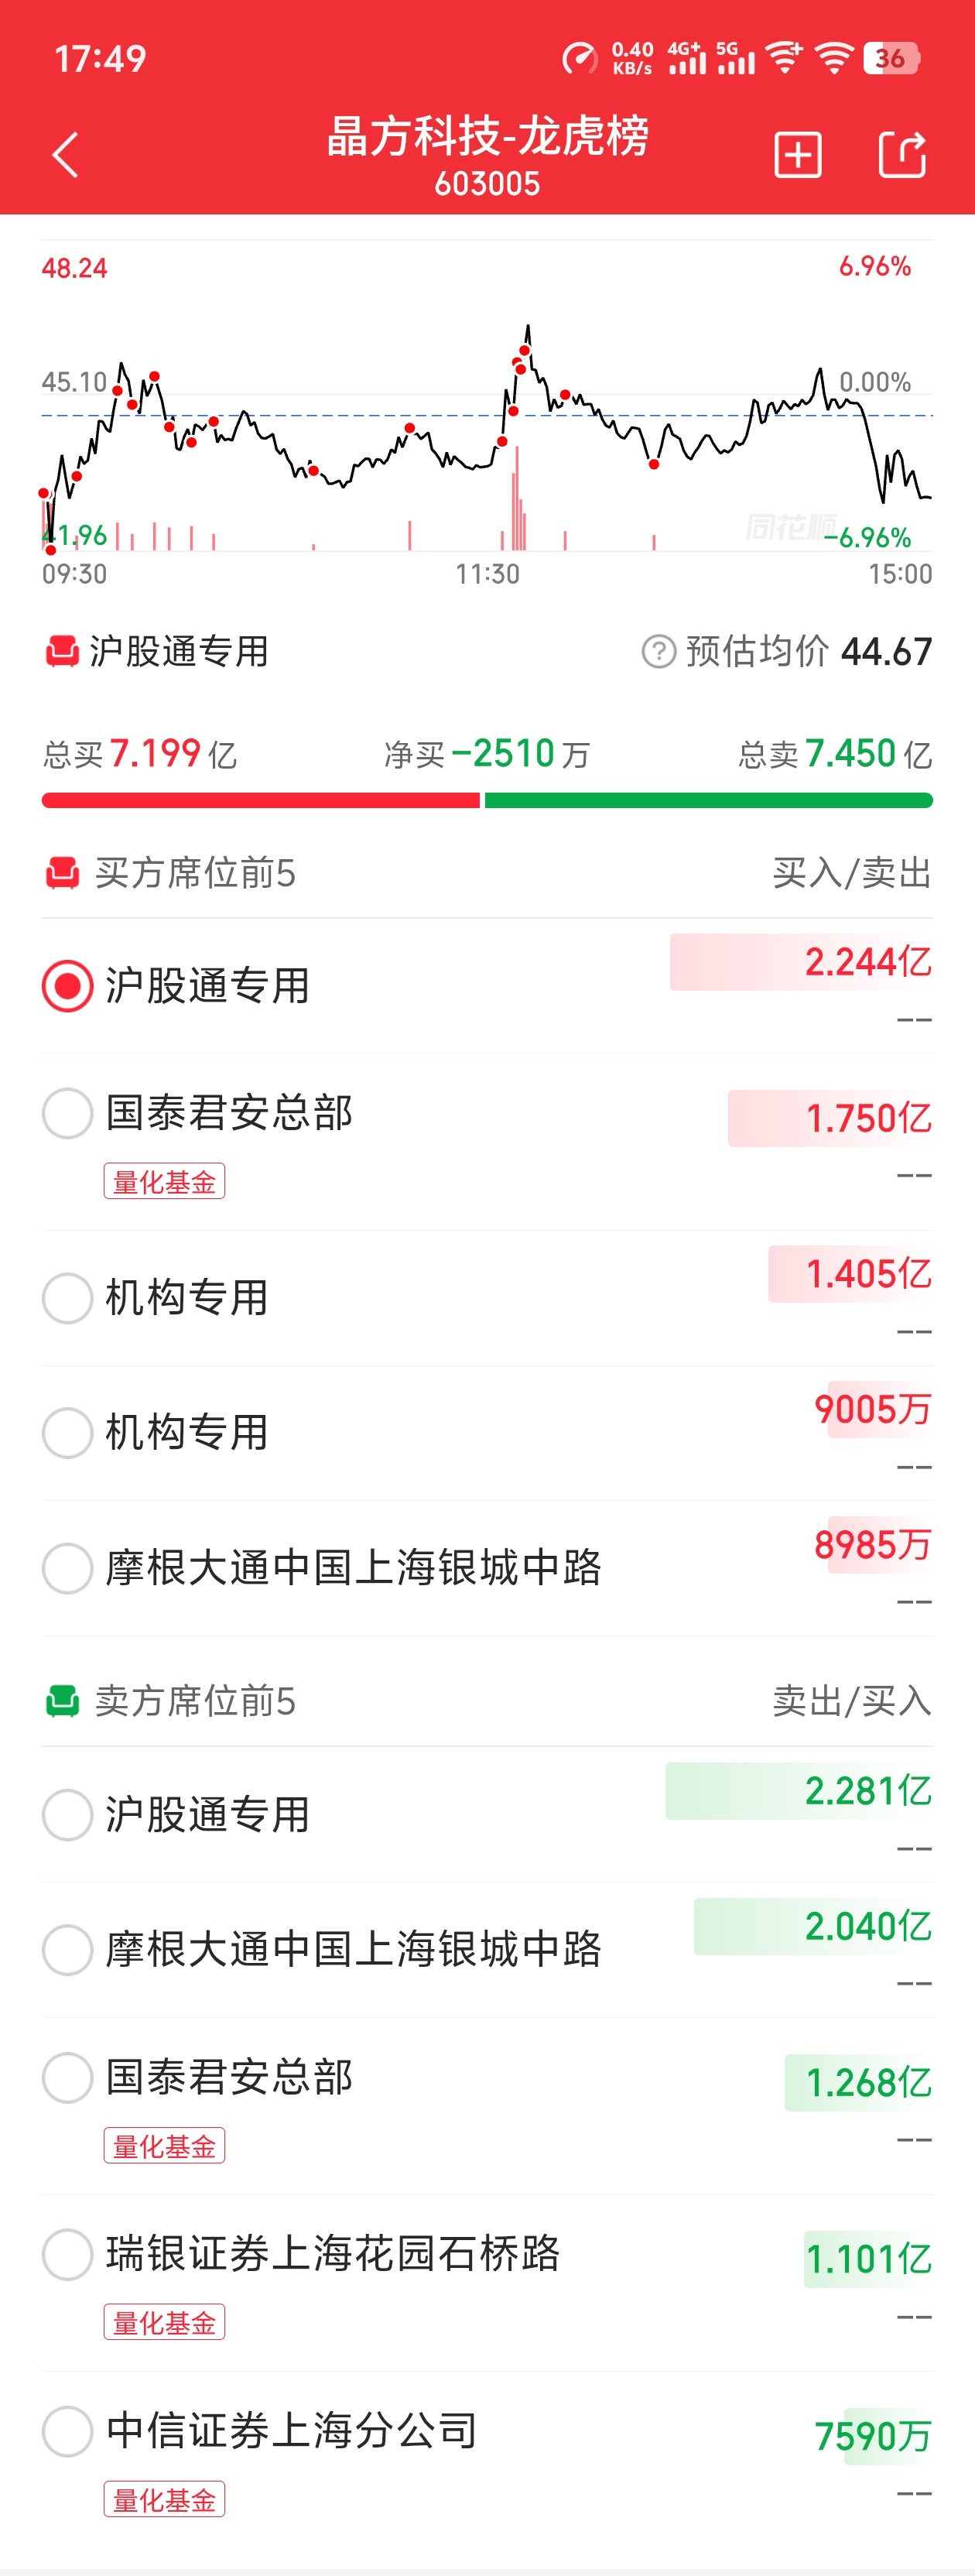
$晶方科技(SH603005)$ 今天,全市974只涨,4489只跌。尾盘收的不好,说明调整没完,高位兑现出货还需要数日。
尽管如此,晶方没有崩盘,全天盘间多次翻红,说明承接力还可以,不是一味的单边出货。从龙虎榜可以看出,基本是量化在走,机构在接的格局。我初步判断(见图),行情刚刚开始。这只是个人观点。
晶方科技的核心竞争力,以及行业地位决定了中长线资金理当介入。下面借AI的分析来说明公司核心业务的持续性增长。
晶方科技车规CIS封装全球领先优势能持续多久?
晶方科技在车规CIS封装领域的全球领先优势预计可维持较长时间,主要基于其技术壁垒、客户绑定、产能布局及行业趋势的协同支撑。
一、技术壁垒深厚,持续迭代巩固领先
1.专利储备充足:公司累计拥有486项专利,其中发明专利157项,国际专利213项,覆盖TSV、WLCSP等核心封装技术,形成严密的技术护城河。
2.研发投入稳定:2025年研发支出达1.53亿元,占营业收入10.39%,研发人员占比23.81%,持续优化TSV-STACK、A-CSP、I-BGA等工艺,提升良率与效率。
3.技术路线前瞻:积极布局Cavity-Last、TSV-LAST等下一代封装技术,并探索玻璃基板/TGV、CPO光互联等前沿方向,确保技术代际领先。
二、客户绑定紧密,市场份额稳固
1.头部客户深度合作:公司深度绑定SONY、豪威科技、格科微等全球顶级CIS设计厂商,产品广泛应用于智能汽车、AI眼镜、机器人等高增长场景。
2.产能利用率饱和:12英寸车载CIS产线产能利用率接近饱和,表明市场需求强劲且公司供给能力已获市场充分认可。
3.业务结构优化:2025年芯片封装业务贡献营收11.35亿元,占比77.02%,毛利率达49.90%,车规CIS封装成为核心利润来源。
三、行业需求旺盛,增长空间明确
1.市场持续扩张:2025年全球汽车CIS销售收入达25亿美元,受益于自动驾驶、智能座舱渗透率提升,车规CIS需求保持高速增长。
2.新兴场景拓展:激光雷达封装、车载微型阵列镜头已实现量产,AI眼镜、机器人视觉等新兴领域加速商业化,打开第二增长曲线。
3.产能扩张规划:马来西亚槟城基地预计2026年底进入打样试生产阶段,将进一步提升全球供应链响应能力与成本优势。
四、潜在风险与应对
1.技术替代风险:行业存在非TSV技术路线探索,但公司已通过工艺迭代与效率提升有效应对,2025年毛利率提升至47.84%,显示成本控制能力强劲。
2.地缘与供应链风险:公司通过海外基地布局(马来西亚)及参股以色列VisIC(GaN功率器件)分散风险,增强全球供应链韧性。
综上,晶方科技在车规CIS封装领域的领先优势具备较强的可持续性,预计在未来3-5年内仍将是全球核心供应商,其技术、客户与产能的协同效应将支撑其持续领跑。
风险提示:以上分析基于公开资讯与历史数据,仅供参考,不构成投资建议。市场有风险,投资需谨慎,建议结合自身风险承受能力,理性决策。
本人也是小散一枚,该股涨停日追涨建仓,今日尾盘加仓,微利变微亏。
本文作者可以追加内容哦 !

