2025年,全球储能电池出货量达到651.5GWh,同比增长76.2%;其中,中国企业出货614.7GWh,占全球94.4%。
这是EVTank给出的数字。过去十年,中国电池企业靠新能源汽车打进全球供应链;接下来十年,它们要抢的,可能是全球电力系统这张更大的桌子。
宁德时代仍然是研究行业最好的入口。
2025年,宁德时代锂电池销量661GWh,营收4237亿元,归母净利润722亿元。东吴证券预计,宁德时代2026年储能电池/储能系统出货有望由2025年的约150GWh提升至280GWh,同比增长约87%。
当前,储能电池正在从“新能源项目顺手配一下”,变成全球能源系统里的硬资产。在此过程中,龙头的影响力、引导力不容忽视。宁德时代背后的整条储能电池产业链如何?它又是如何在储能行业“执牛耳”?
储能不再只是配储
截至2025年底,中国已建成投运新型储能装机规模达到1.36亿千瓦/3.51亿千瓦时,较2024年底增长84%,平均储能时长提升至2.58小时。
这组数据说明,储能已经不是挂在风电、光伏项目后面的“配套件”了。
过去,储能更多是政策推着走。风电、光伏项目需要配储,业主就把储能装上去。但很多项目装完之后,用得并不勤,收益也算不清,行业里一度把它当成新能源项目的成本包袱。
现在不一样了。
新能源装机越高,电网越需要调节能力。AI数据中心、海外能源安全、电力市场改革,又把储能从“能不能装”推到了“能不能跑起来、赚到钱”。
国家能源局《新型储能发展报告》提到,各地正在通过容量租赁、电力现货市场、辅助服务、容量补偿等方式探索市场模式和成本疏导机制。
说白了,储能的底层逻辑正在换挡:从政策配套,走向市场交易。
全球储能电池,已经是中国主场
竞争格局更直接。
据InfoLink数据,2025年前三季度,全球前六大储能电芯供应商均为中国企业,包括宁德时代、海辰储能、亿纬锂能、比亚迪、中创新航、瑞浦兰钧;全球前十中,仅日本AESC不是中国企业。
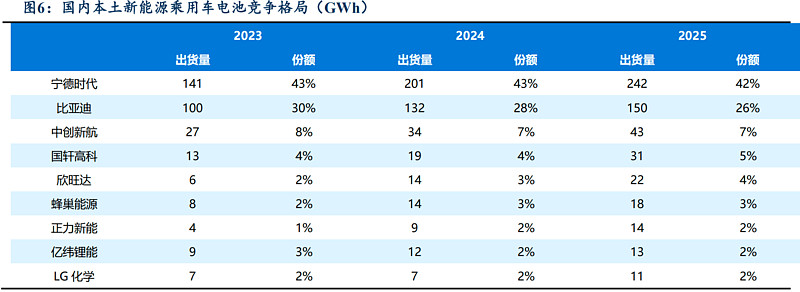
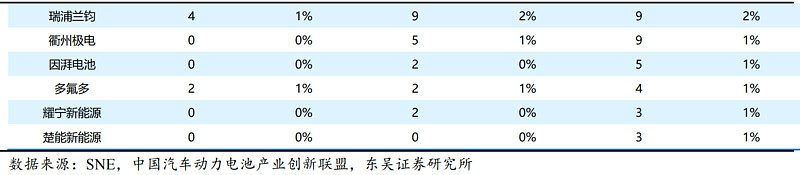
InfoLink原始数据也显示,2025年前三季度全球储能电芯出货410.45GWh,同比增长98.5%,前六大供应商包括宁德时代、海辰储能、亿纬锂能、比亚迪、中创新航、瑞浦兰钧占据。
以上数据表明,中国电池产业链一起往扩张。
从正负极材料、电解液、隔膜,到电芯制造、系统集成、PCS、BMS、EMS,再到海外交付,中国企业基本把储能电池的主要环节都摸熟了。
还有一个更现实的原因:储能电池的主流路线是磷酸铁锂。
EVTank数据显示,2025年全球储能电池中,磷酸铁锂占比高达95.4%。原因并不神秘:成本低、安全性相对好、循环寿命长、产业链成熟,适合电网侧、工商业侧、风光配储这些大规模场景。
这恰好是中国企业最擅长的地方。
宁德时代为什么还要往系统走?
麻烦也在这里。
当磷酸铁锂成为行业共识,电芯越来越标准化,单纯卖电芯的利润就会被压薄。储能行业的钱,开始从电芯端往系统端、运营端挪。
宁德时代在动力电池之外正加速强化储能业务。
2025年,公司发布TENER Stack储能系统,单套容量达到9MWh,并强调五年零衰减、高空间利用率和安全能力。东吴证券研报也提到,宁德时代向下游延伸储能系统,是为了补足电力电子短板,守住更高价值环节。
因为系统集成不是把电池装进柜子这么简单。
它考验电芯一致性、热管理、消防、BMS算法、EMS调度、PCS适配、海外认证、融资认可度和长期运维。尤其在海外市场,客户买的不是一块电池,而是一套能跑十几年、能过保险和金融机构审查的电力资产。
所以,储能行业下一阶段不会只是电池厂之间比拼出货量。
更像是“电芯+系统+电力交易+长期运维”的综合赛。
涨价回来了,但这次不完全是坏事
2023年至2024年,储能行业最痛的词是价格战。
电芯和系统价格一路往下,中小企业利润被挤得很薄。但到了2025年,行业又出现局部供应紧张。《中国能源报》曾报道,300Ah以上大容量电芯阶段性偏紧,部分头部企业订单排到次年。
这说明储能行业不是简单的长期过剩,也不是长期短缺,而是结构性错配:普通产能可能不少,高品质、大容量、高安全电芯反而紧。
同时,上游材料涨价也在重新分配行业利润。
东吴证券测算,如果碳酸锂价格处于15万元/吨水平,叠加中游材料加工费上涨,行业平均电池成本相较2025年中低点上涨约7分/Wh。对储能项目来说,电芯价格每涨2分/Wh,项目IRR(投资回报率)大约下降1个百分点。
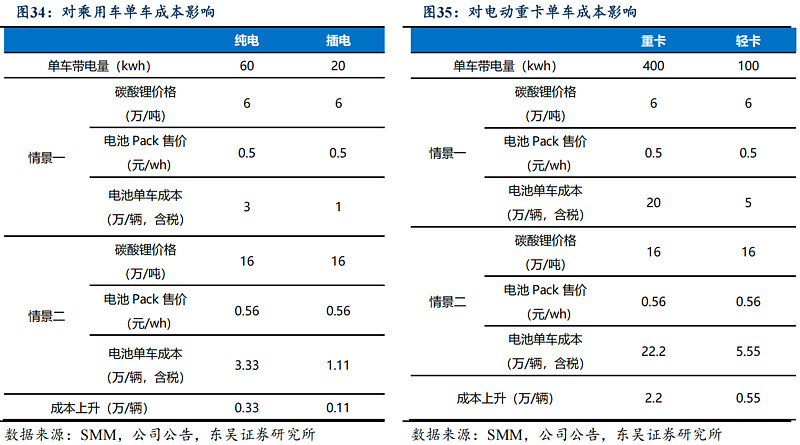
图 碳酸锂涨价对乘用车、电动重卡的影响
涨价本身不一定是坏事。它可能让行业从极端价格战里喘口气。
但如果涨价失控,部分收益率较低的储能项目就会延期。真正有优势的企业,既要能向下游顺价,也要能通过供应链锁定、资源布局、规模制造,把成本波动咽下去。
这正是宁德时代这类龙头的强项。
东吴证券预计,宁德时代动力电池单Wh利润仍可维持8-9分,储能单Wh利润约7-8分。行业涨价时,小厂被成本吞掉;行业降价时,小厂被价格吞掉。周期越剧烈,龙头越容易把差距拉开。
海外市场,是第二条增长曲线
储能的全球化,比动力电池更复杂,也更诱人。
欧洲电网老化、中东新能源大基地、澳洲光储项目、美国AI数据中心电力需求,都在拉动储能订单。据外媒报道称,中国储能和电动车电池出口在2025年前10个月达到667.61亿美元,其中储能及其他非车用电池出口增速快于动力电池出口。
海外市场吸引人的地方在于,项目收益机制更成熟。
在一些市场,储能可以通过峰谷套利、容量电价、辅助服务、电力现货交易获得收入,不完全靠强制配储。这也让海外客户更愿意为可靠性、安全性和长期质保付钱。
但出海已经不是简单出口。
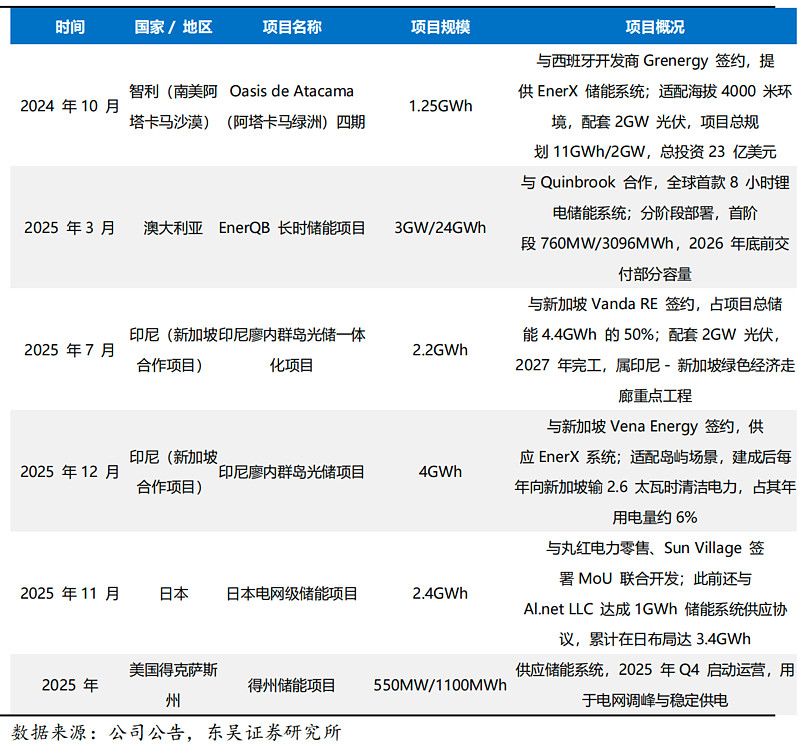
图 宁德时代储能系统出海项目
美国、欧洲都在强化本土化制造、供应链审查、碳足迹追踪和电池法规。未来,中国储能企业要卖电芯和系统,也要卖本地化制造、合规、融资、服务和项目管理能力。
过去是产品出海。下一阶段是能力出海。
技术路线不会只剩一种答案
短中期看,磷酸铁锂仍是绝对主线。
在2小时、4小时储能场景里,LFP在成本、安全、寿命、产业链成熟度上最平衡。但储能需求正在分层,技术路线也会跟着分叉。
大容量电芯会继续往前走。从280Ah、314Ah,到500Ah+、600Ah+,更大容量电芯可以减少系统零部件数量,降低集成成本,提高能量密度和运维效率。但也对电芯一致性、热管理、消防安全和系统集成能力提出更高要求。它也会放大热管理、一致性和安全设计难度。
钠离子电池会先在低温、低成本和部分储能场景里打开空间。宁德时代2025年发布“钠新”电池,并称2026年将在换电、乘用车、商用车、储能等领域规模化应用。钠电池未必立刻替代锂电,但它能给行业多一个缓冲垫,尤其是在锂价乱跳的时候。
液流电池、压缩空气、氢储能,则更适合长时储能。它们短期成本和产业链成熟度仍有压力,但在6小时、8小时甚至更长时场景里,会获得更多机会。
至于固态电池,它是更远处的答案。
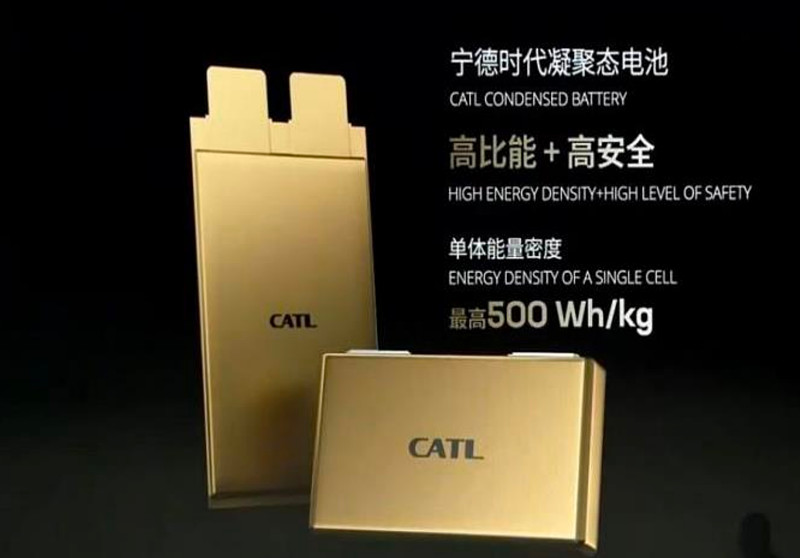
宁德时代全固态主攻硫化物路线,东吴证券预计公司2027年有望小批量出货。但对储能行业来说,固态短期不是主角。储能最看重的不是极限能量密度,而是成本、安全、寿命和可运营性。
真正的深水区——电力市场
储能行业最深的变化,最后不会只发生在电池厂。
如果储能不能被合理调用,不能参与现货市场和辅助服务,再便宜的电池也只是沉没资产。储能从“装上去”到“用起来”,再到“赚到钱”,需要更成熟的电力市场。
这也是行业未来分化的关键。
第一类企业,继续做低成本电芯,赚制造的钱。
第二类企业,做系统集成和海外交付,赚工程的钱。
第三类企业,理解电力市场和资产运营,赚长期现金流的钱。
宁德时代正在从第一类向第二类、第三类延伸。阳光电源、比亚迪、海博思创、中车株洲所等系统集成商,也在抢同一块蛋糕。
储能行业的上半场,是把成本打下来,下半场,是把价值跑出来。
中国企业已经拿下全球储能电芯的主场,但真正的考验才刚开始:谁能同时解决成本、安全、寿命、系统效率、海外交付、电力交易和运营收益,谁才有机会成为下一代能源基础设施公司。
@今日话题 $比亚迪(SZ002594)$ $宁德时代(SZ300750)$ $亿纬锂能(SZ300014)
本文作者可以追加内容哦 !

