$葛洲坝(SH600068)$$TST PROPERTIES(HK|00247)$$港交瑞银七十牛2(HK|68880)$大家以为鼎通科技是蹭上AI风口才爆赚,其实它能拿到英伟达独家供应权,靠的根本不是运气。
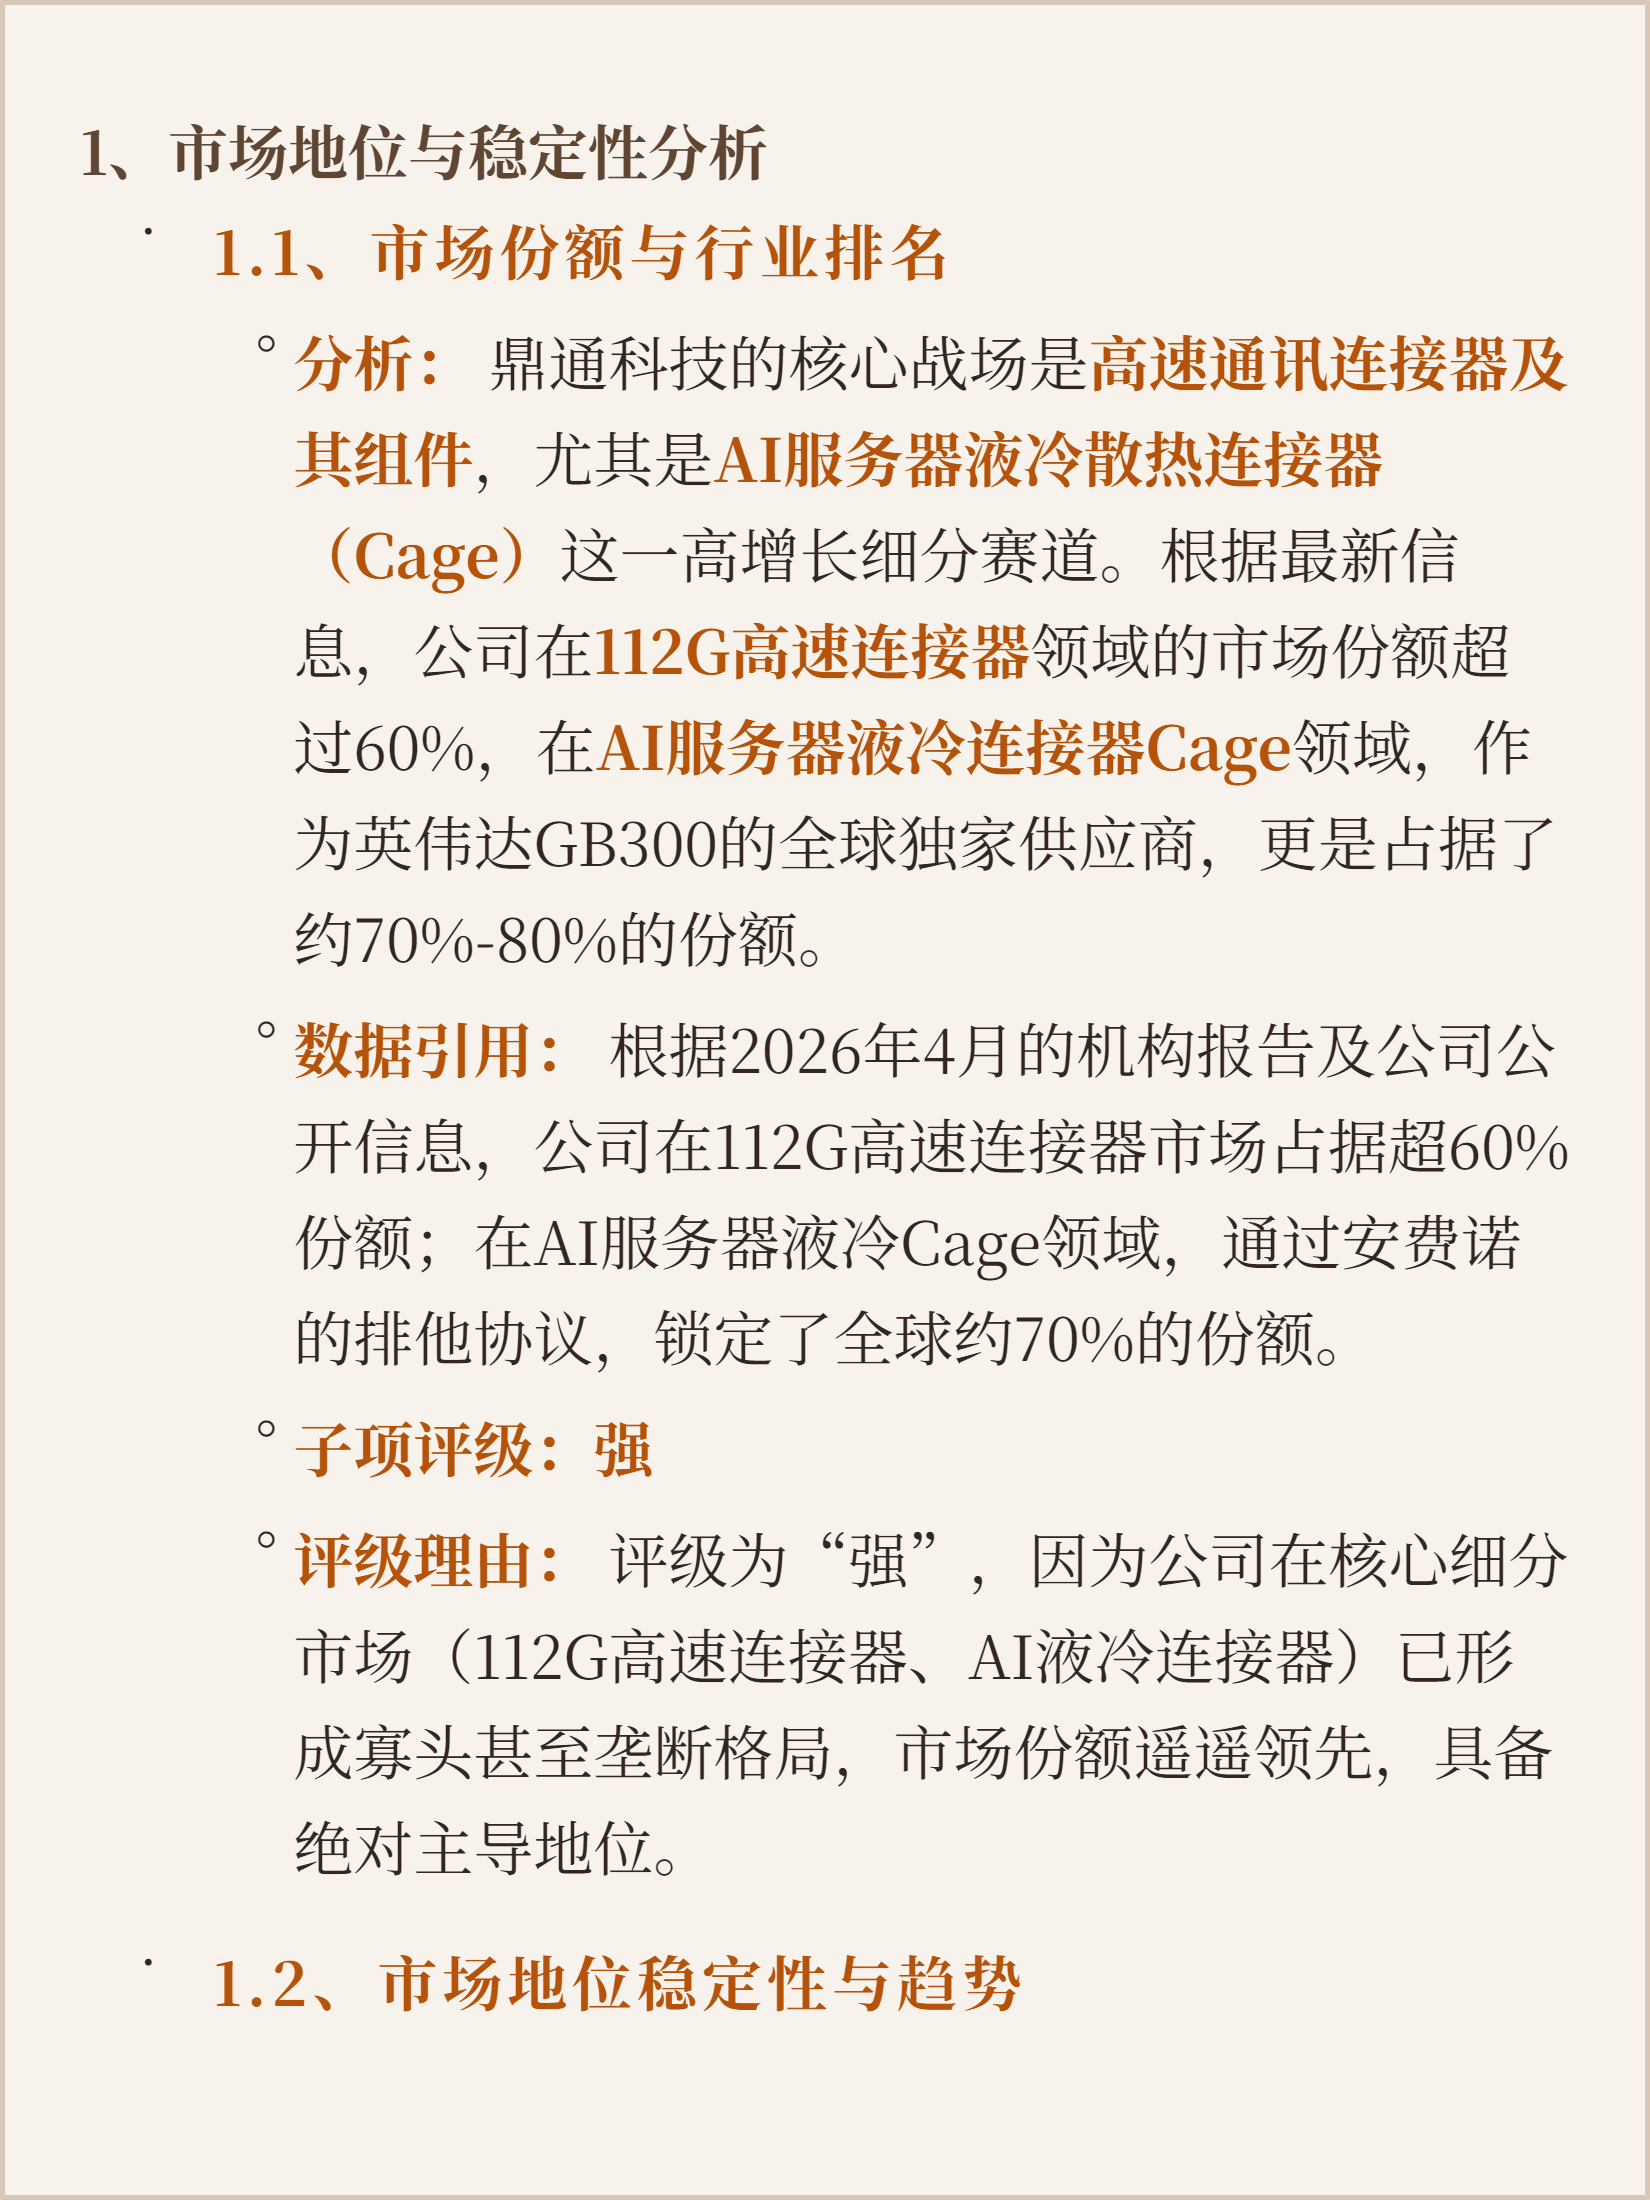
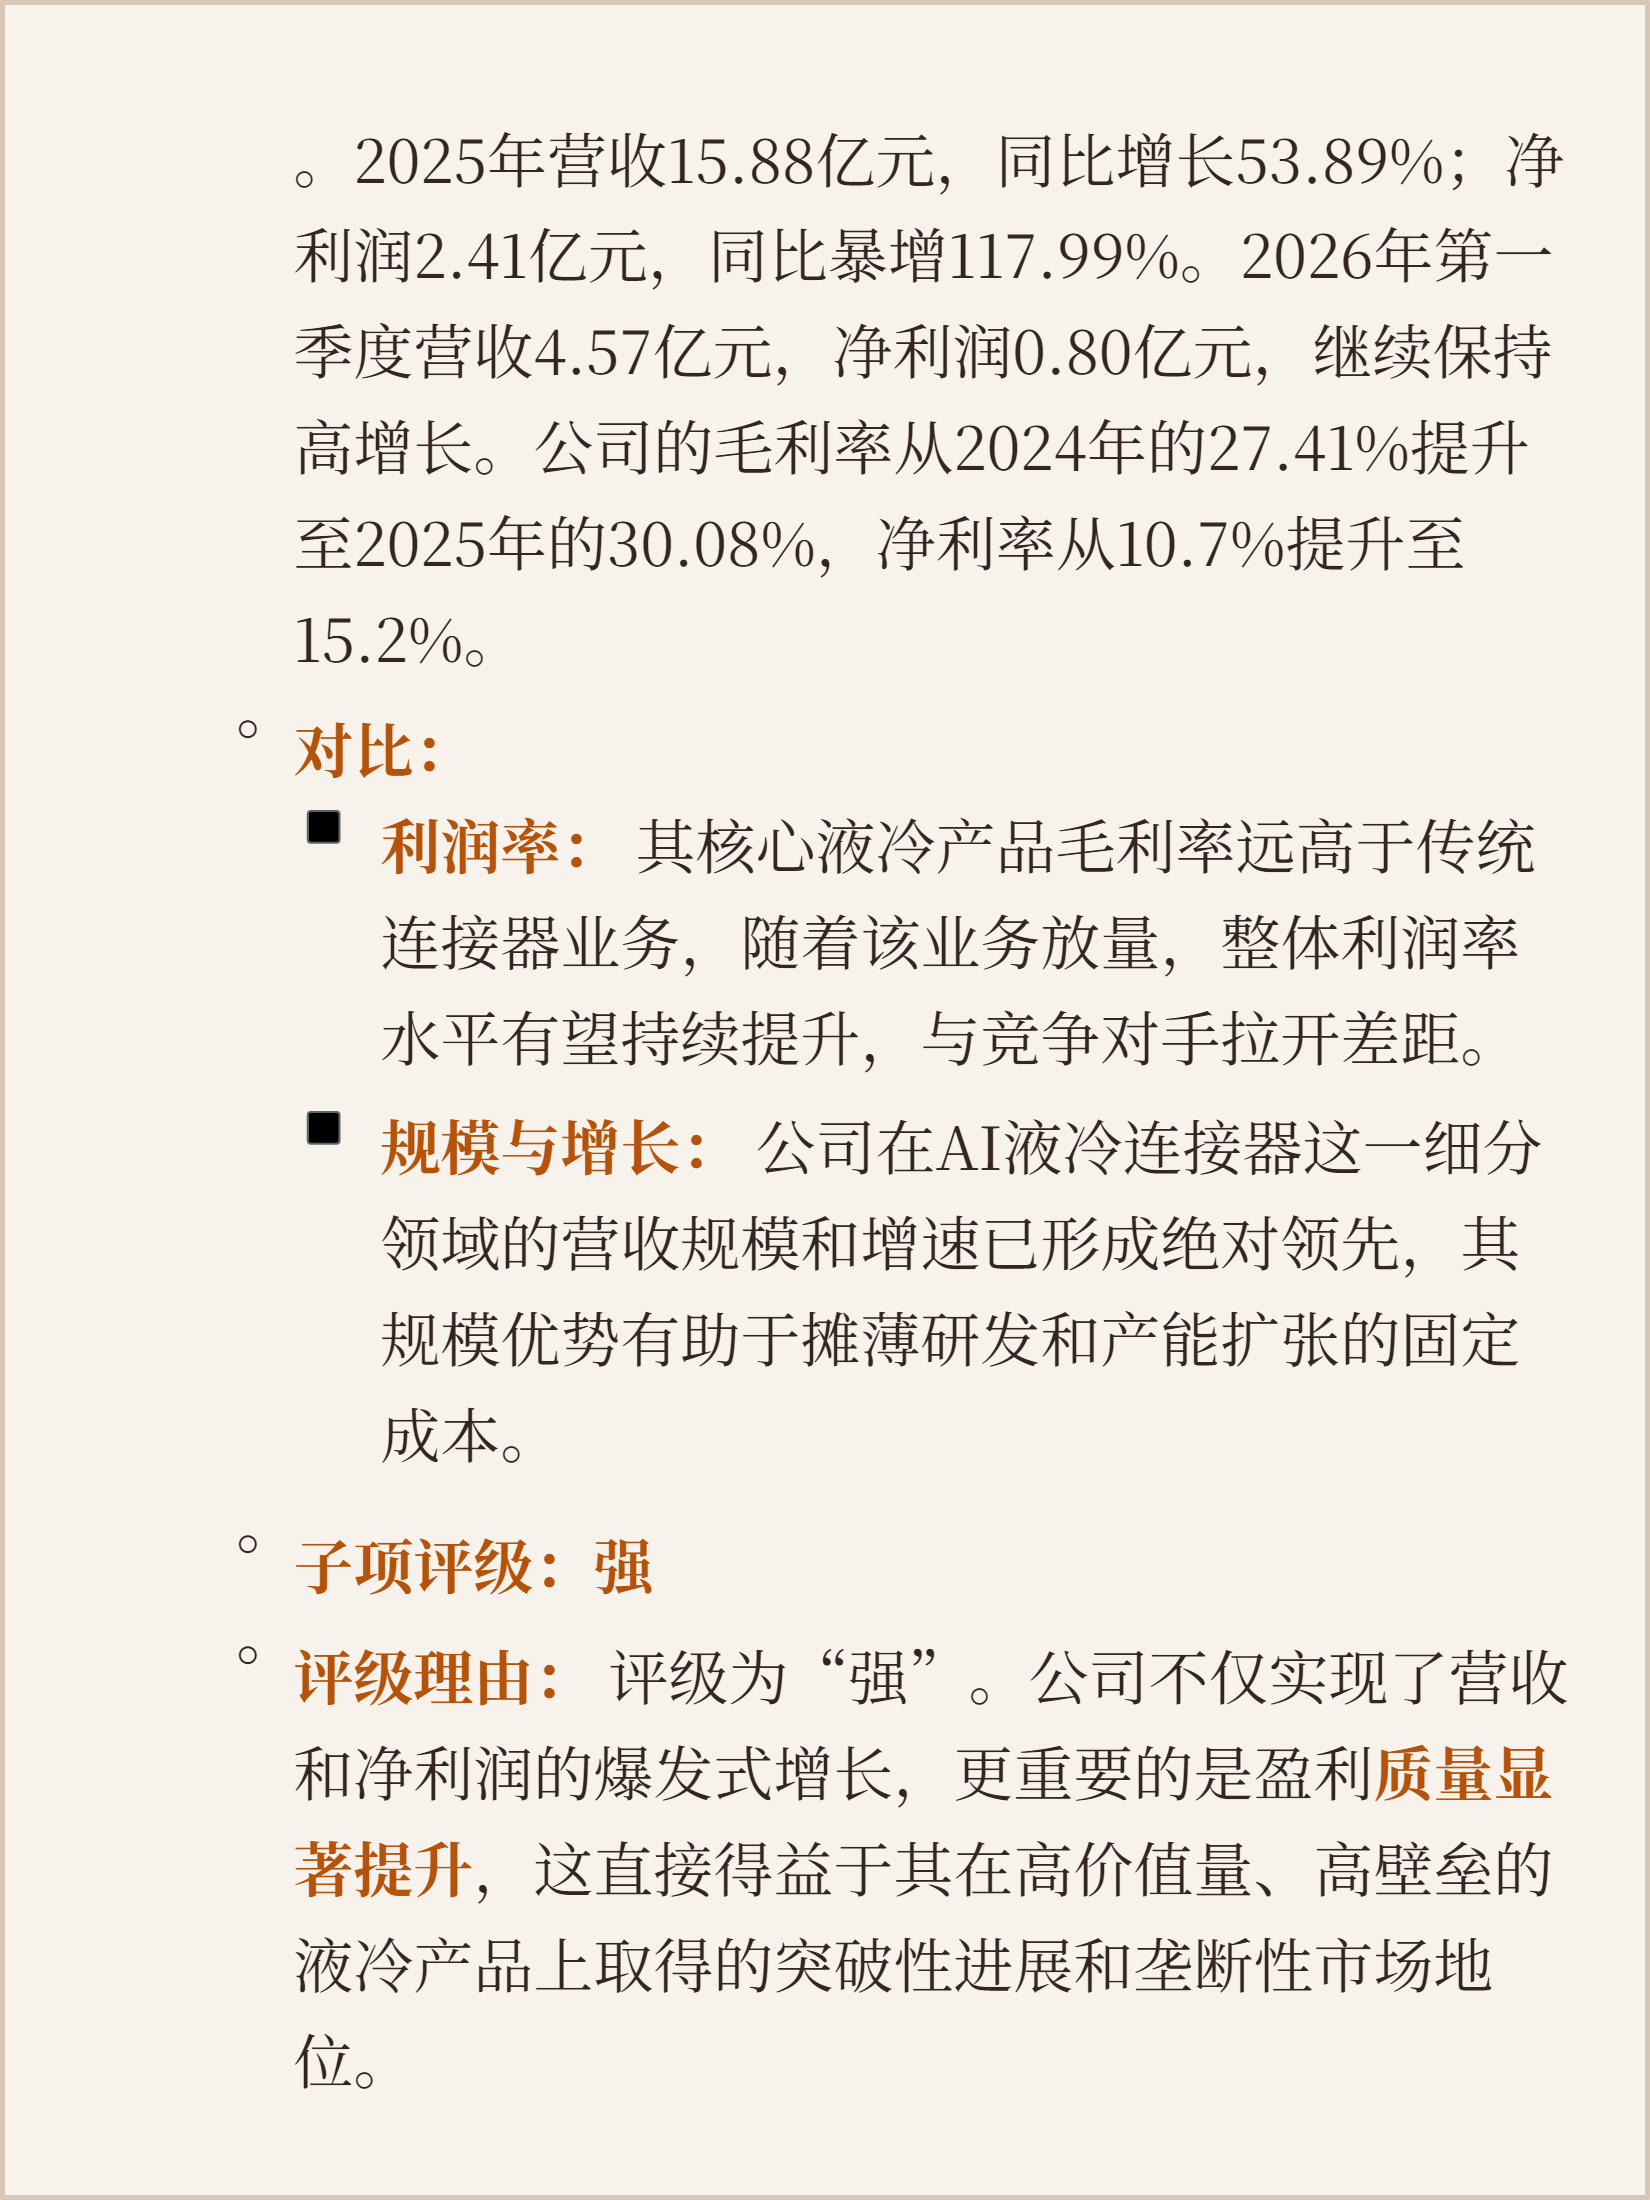
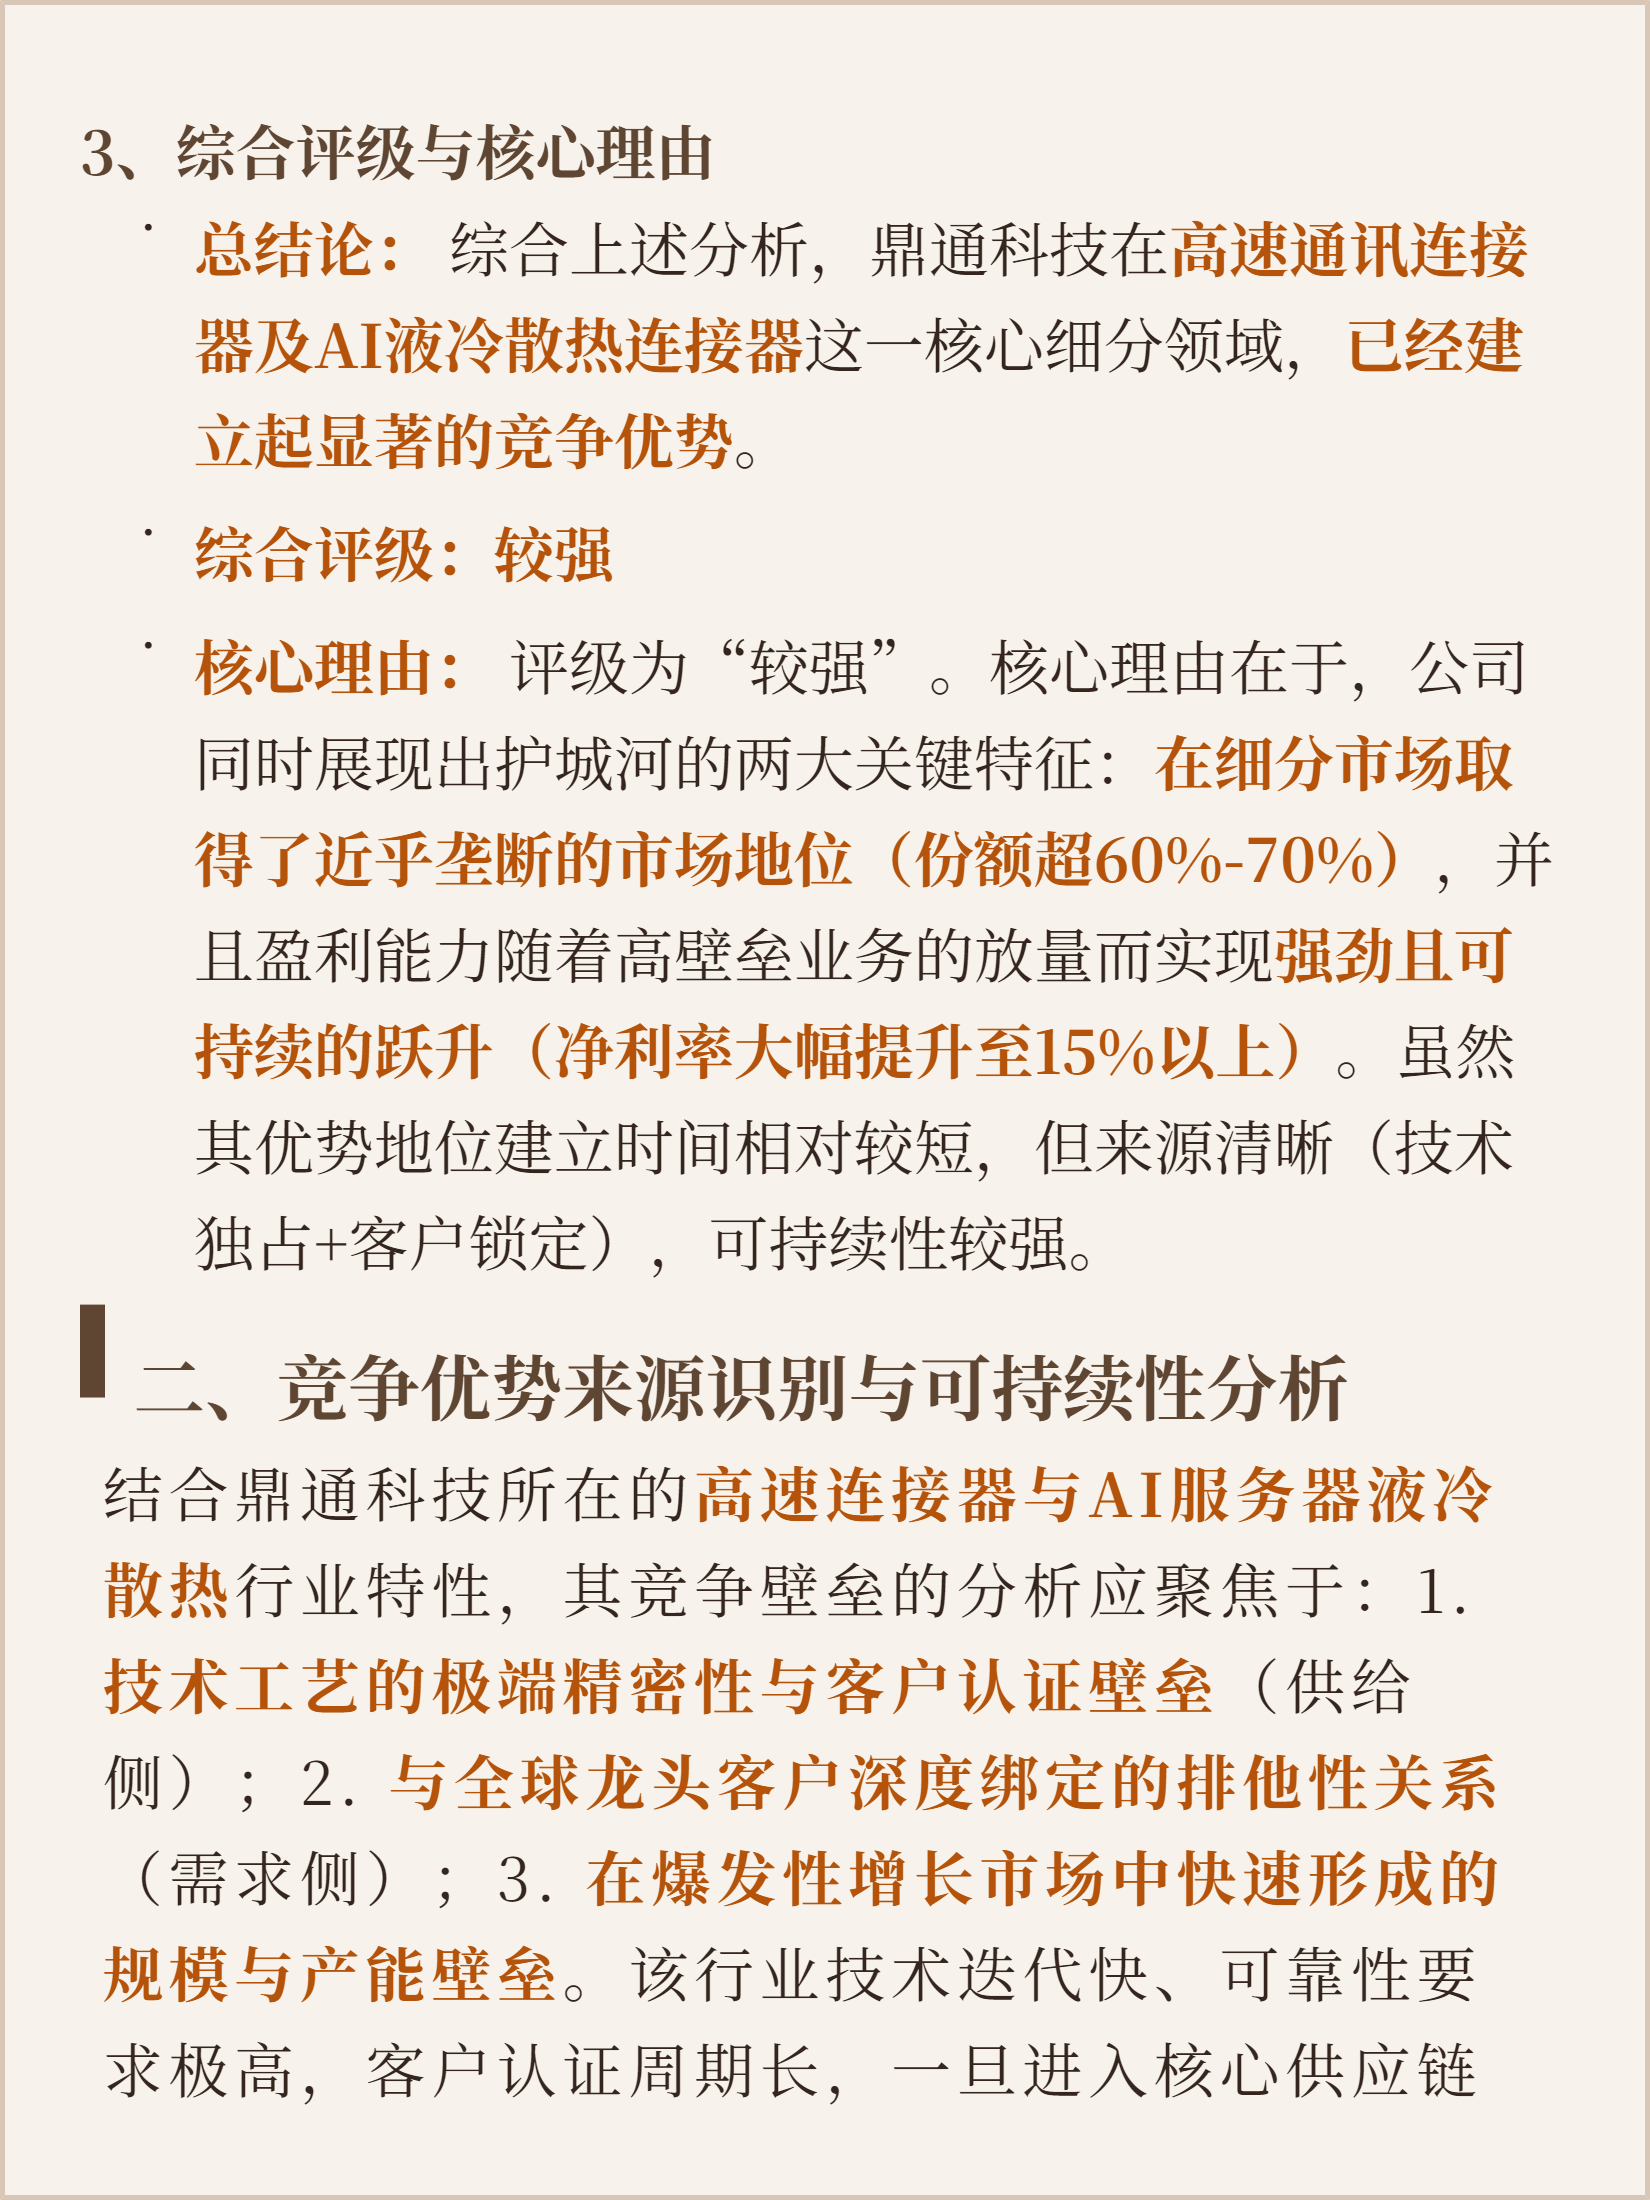
它的核心生意是AI服务器的高速和液冷连接器,目前112G高速连接器市场份额超60%,英伟达GB300的液冷连接器更是独供,占了70%-80%的细分市场。
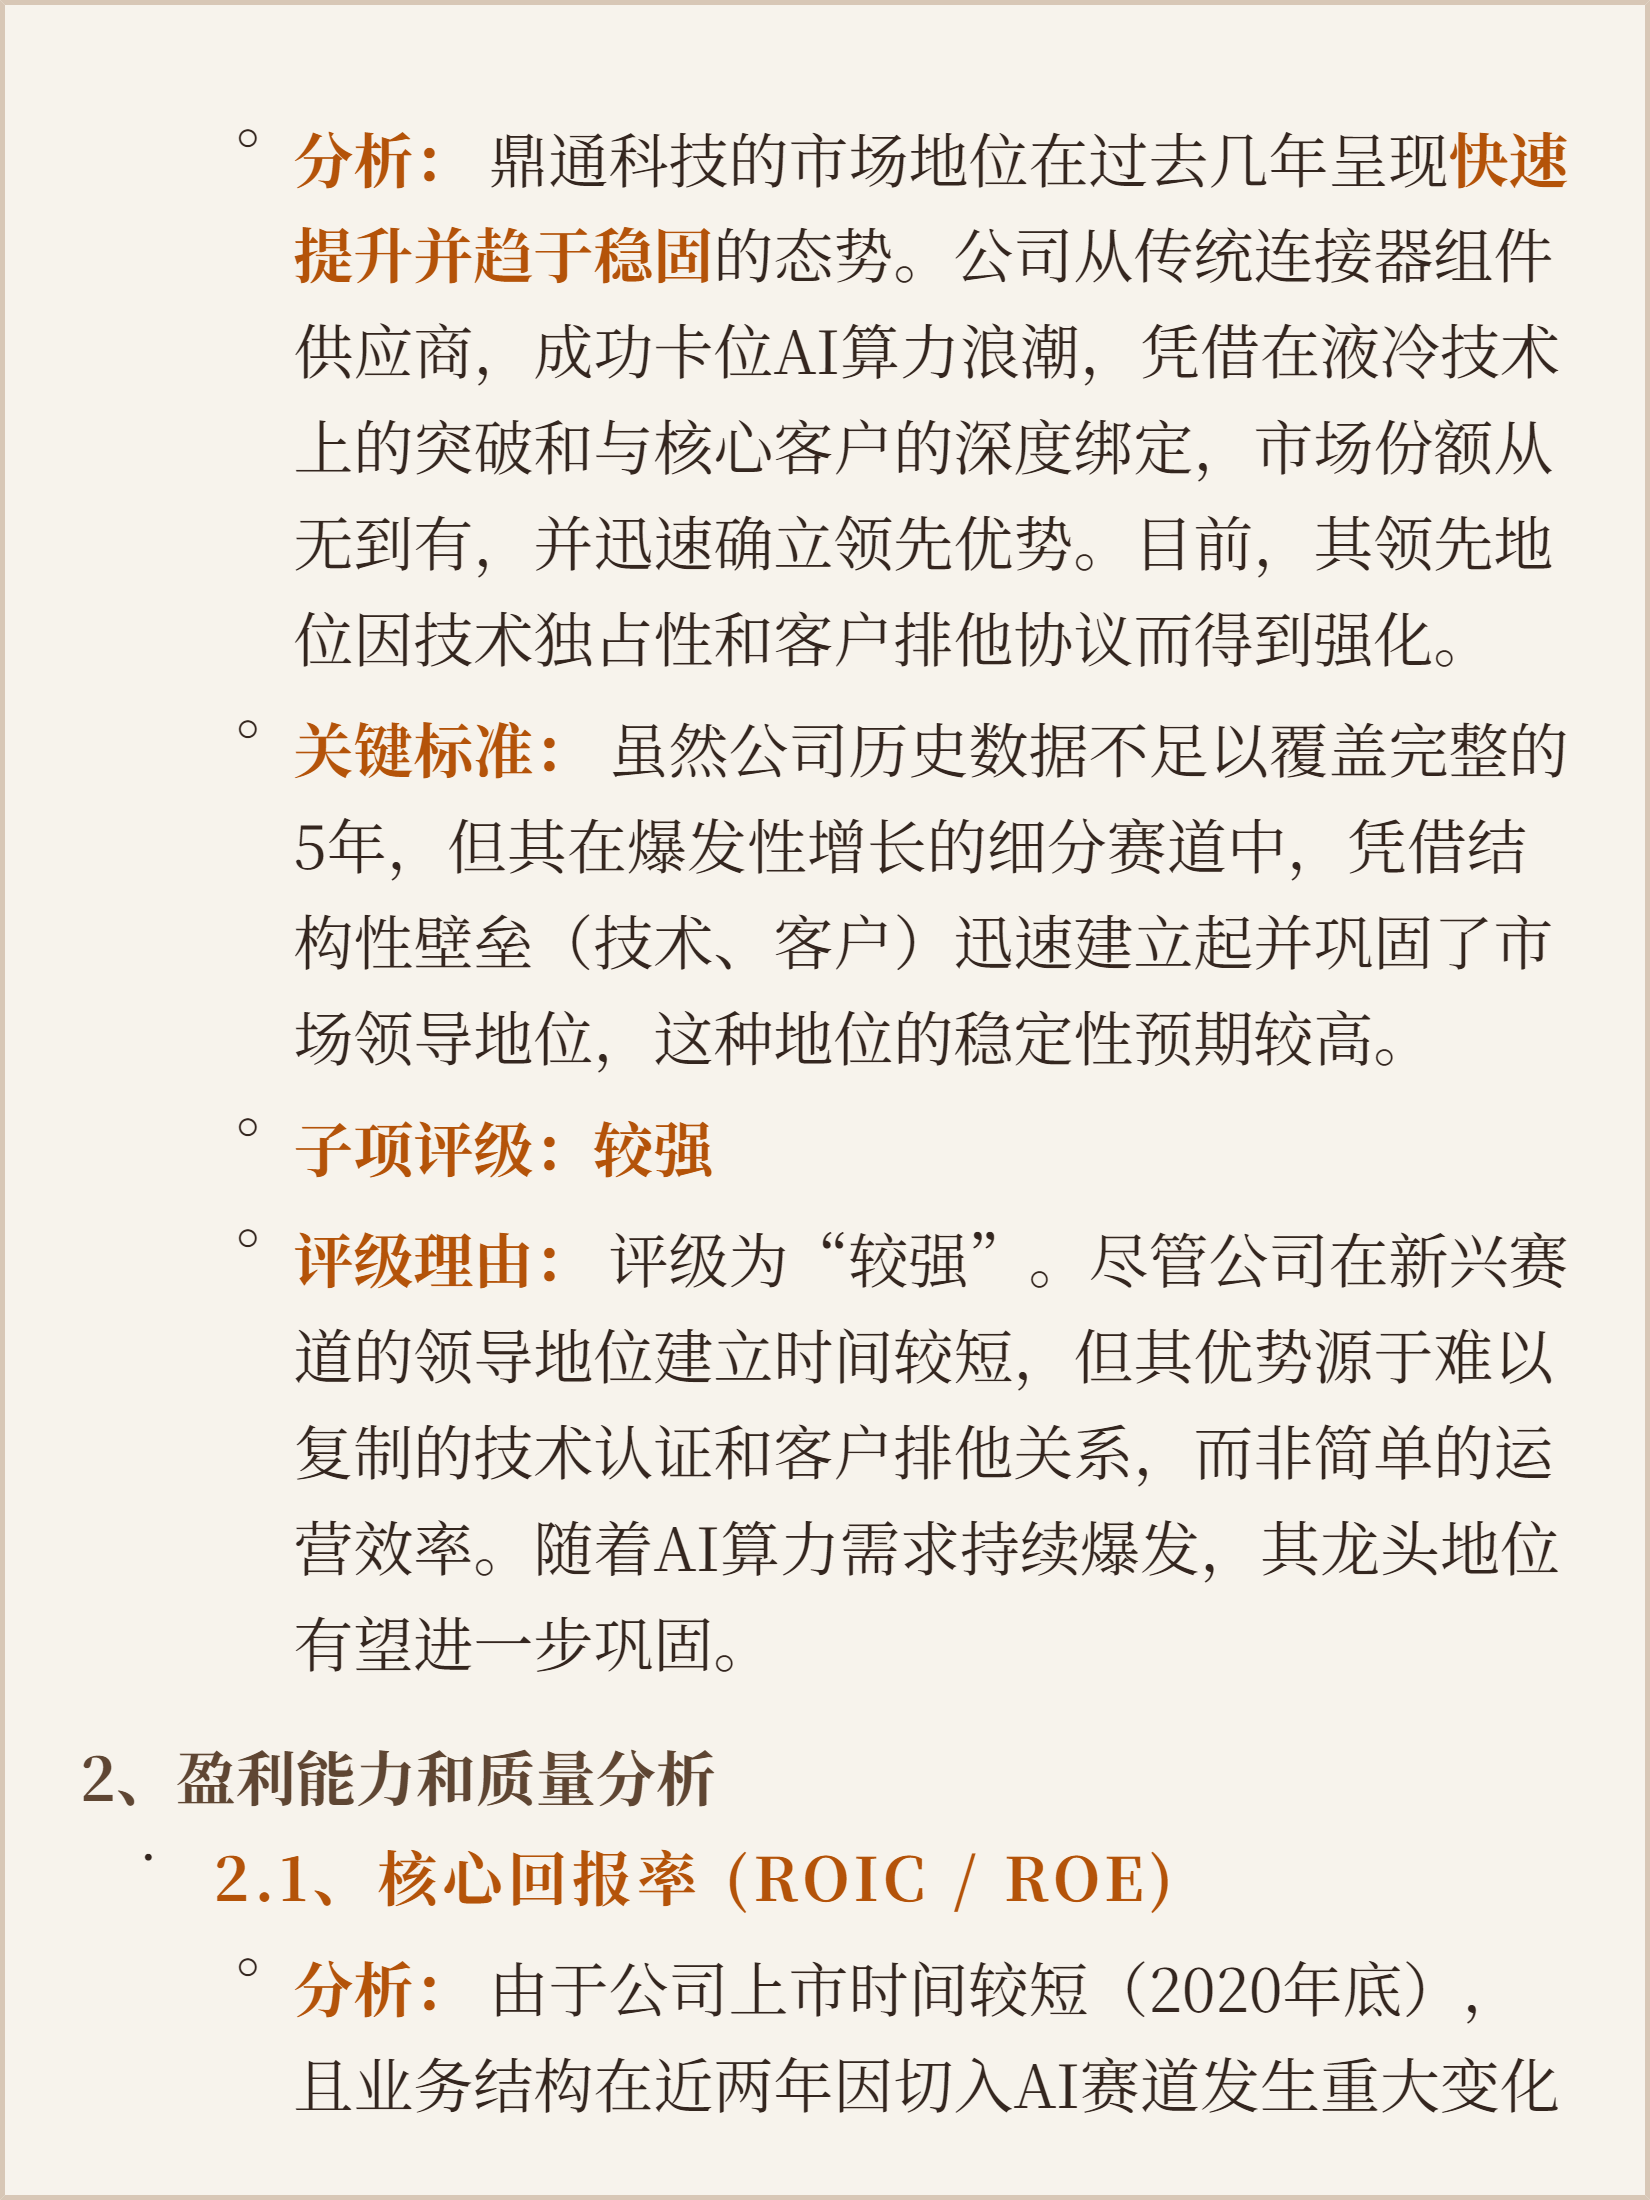
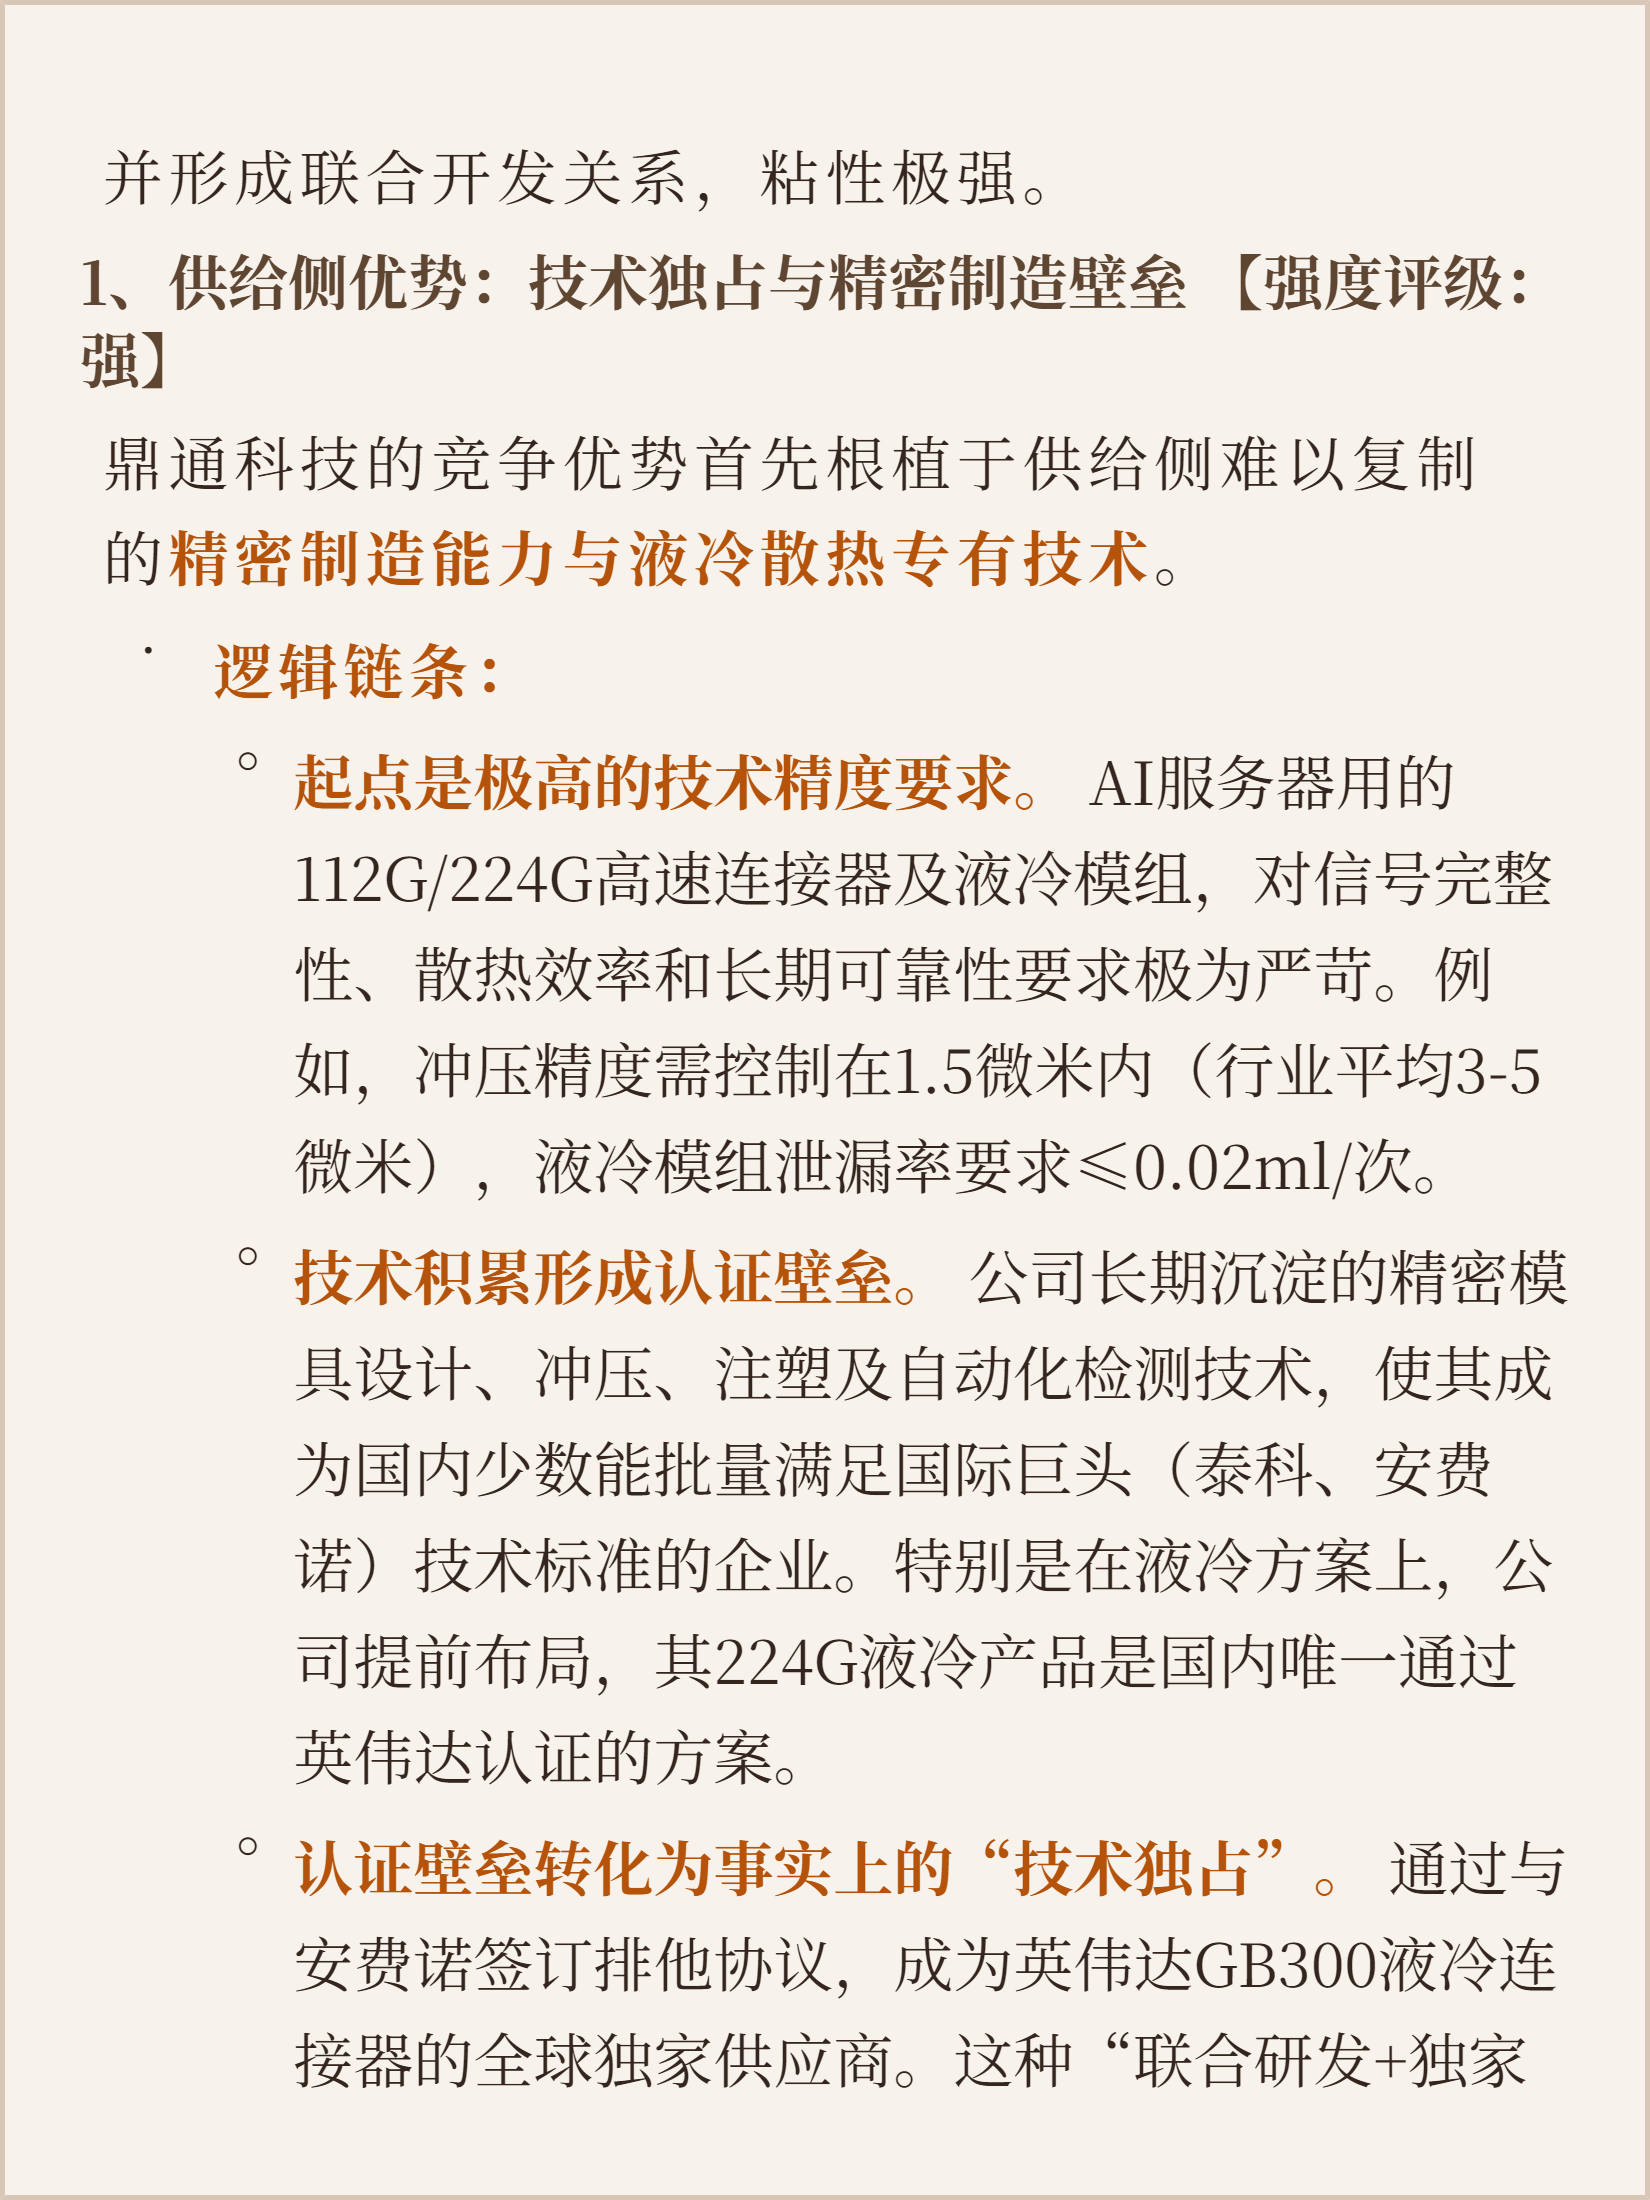
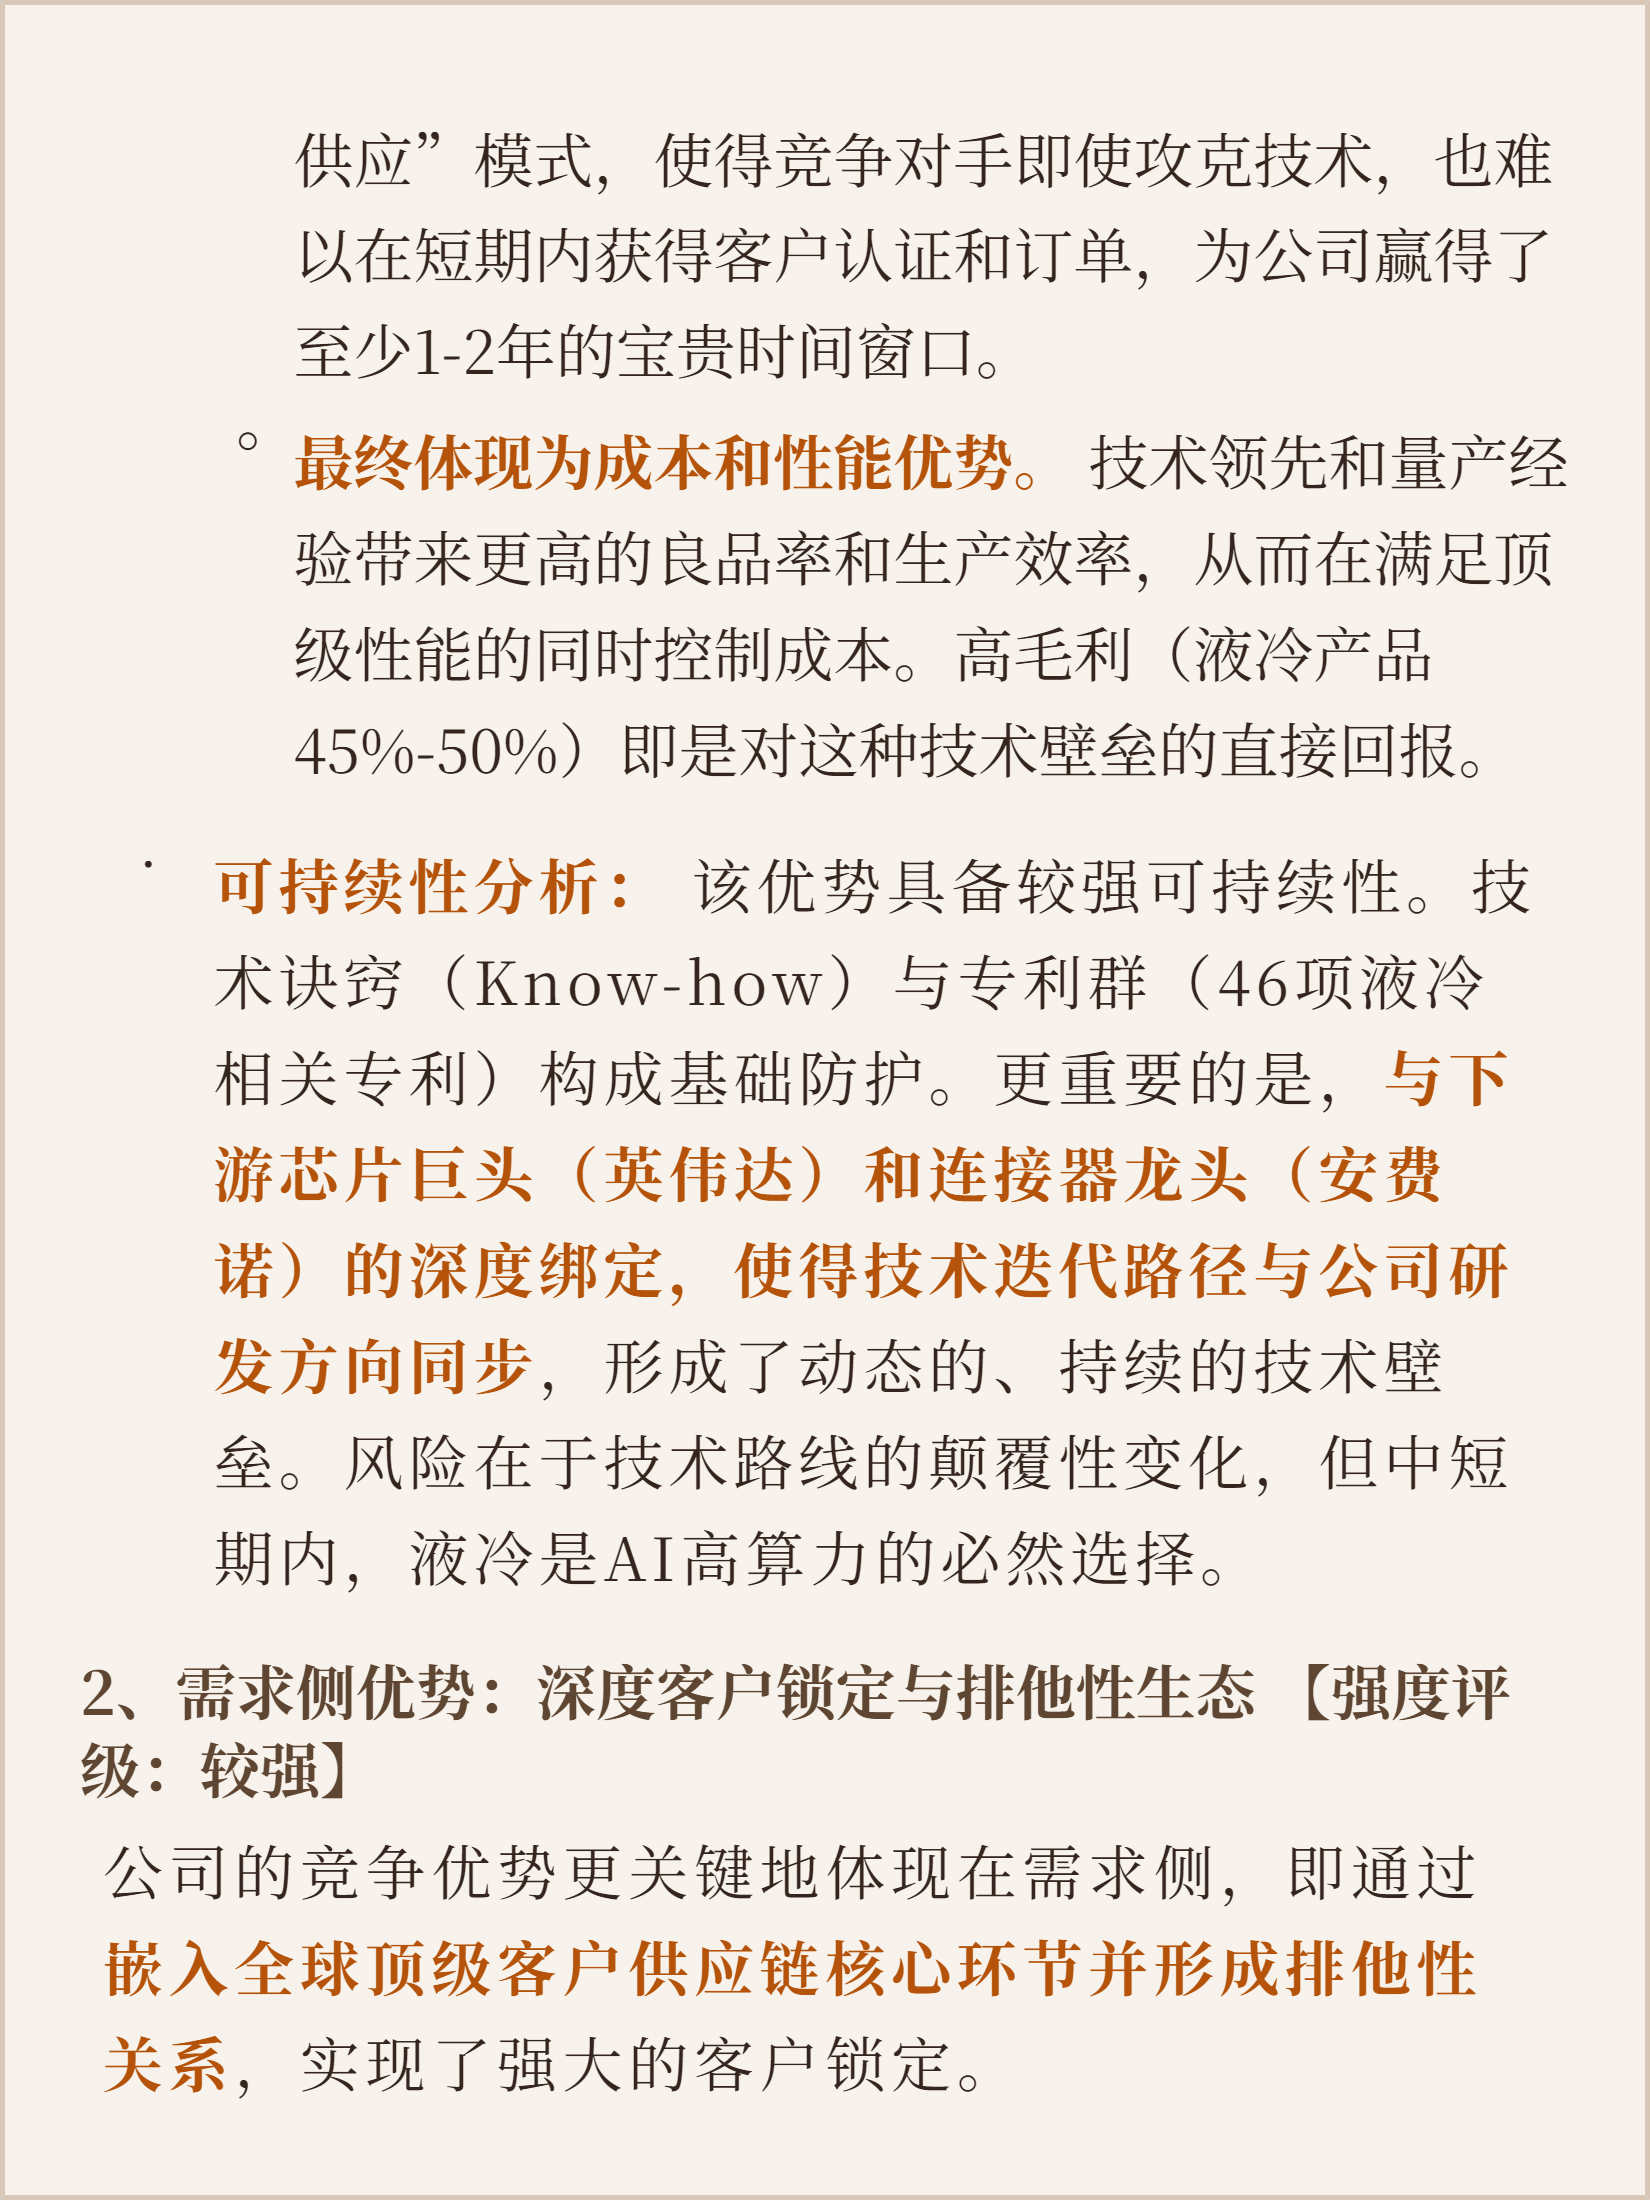
这个份额不是靠打价格战抢来的。AI服务器对连接器的精度要求到1.5微米,只有行业平均水平的三分之一,漏液率要求近乎苛刻。它提前研发的液冷方案是国内唯一过英伟达认证的,还签了排他供应协议,新玩家就算砸钱搞出技术,光客户认证就要耗大半年,算力竞赛的风口根本等不起。
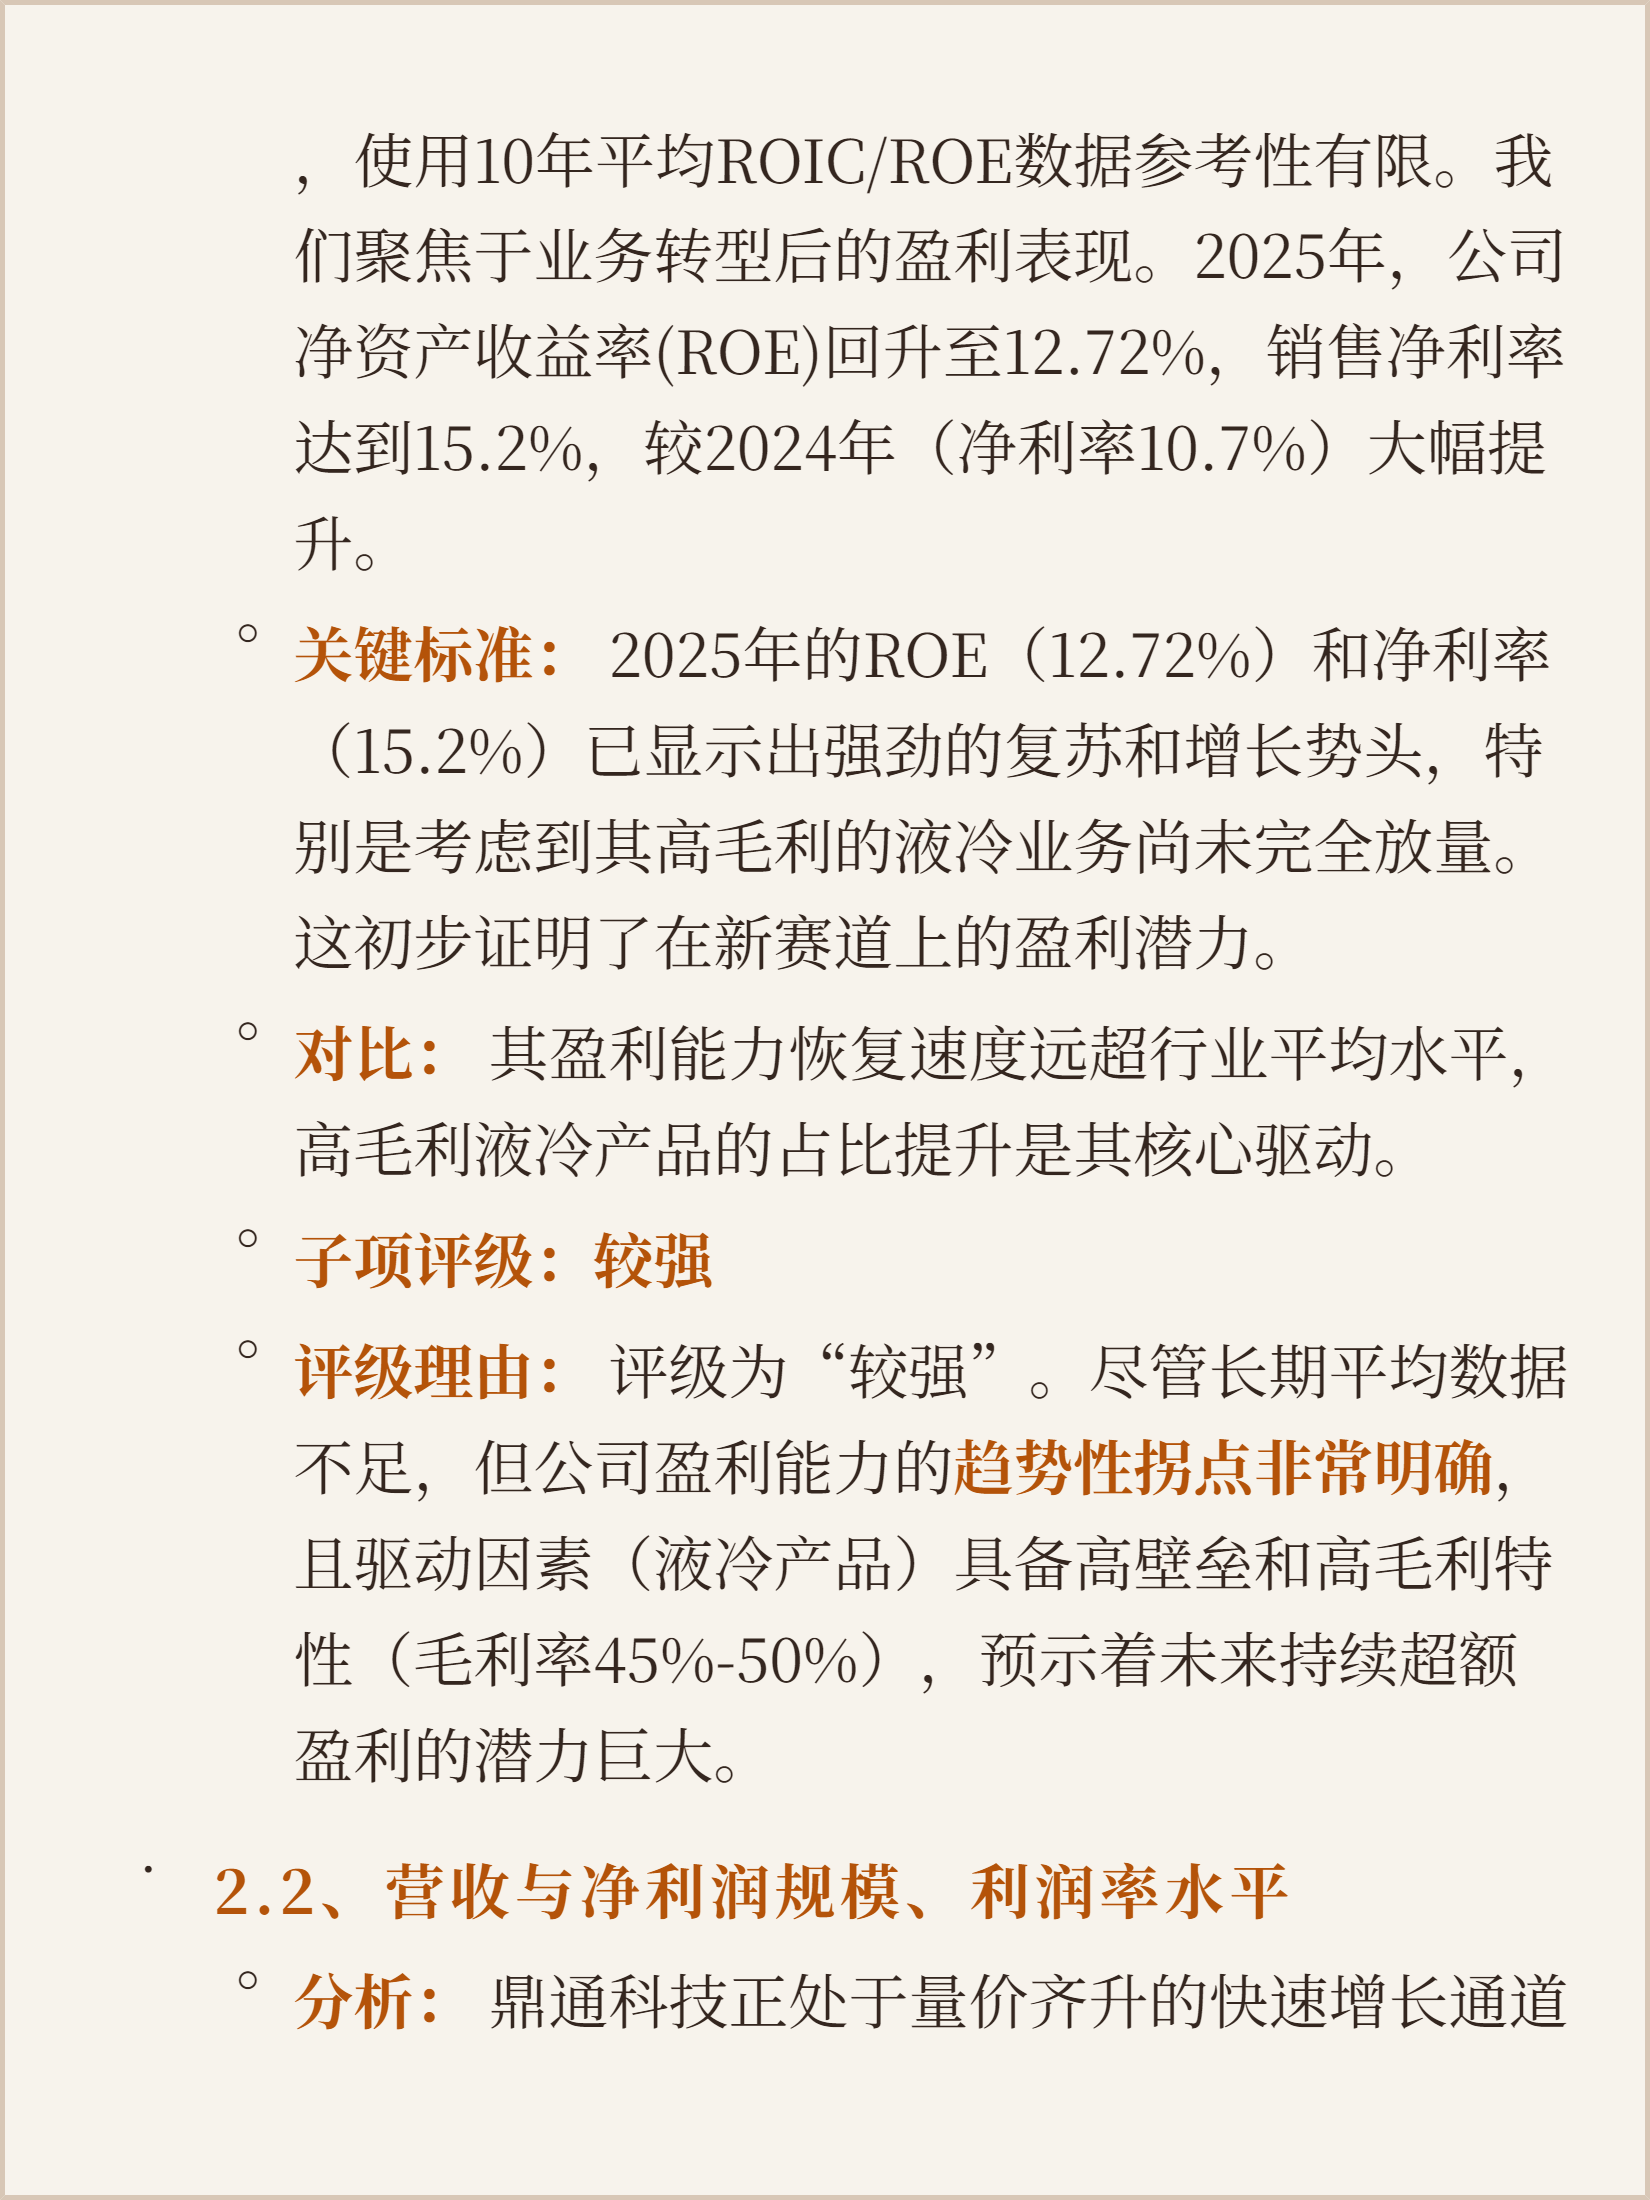
2025年它的净利率从10.7%涨到15.2%,也不是靠压缩成本,是高毛利的液冷业务开始放量,定价权已经攥在手里。
所以真正值得看的,不是它现在有多强,而是这种强能不能继续维持。它的优势到底来自真技术积累,还是只是排他协议的短期红利?如果之后客户为了供应链安全引入二供,它还能不能守住现在的超额利润?这条护城河,是越挖越深,还是正在被后来者追赶?
内容仅作科普,不构成投资建议。
追加内容
本文作者可以追加内容哦 !

