首先,我先声明一下哈,我也只是一个小小散户,不是拖也不是产业链。发帖只是纯信息分享和观点交流,本贴我是结合事实来阐述个人观点,不构成任何投资建议:
本帖将结合利通电子2026年一季报财报+本次200%异动风险公告+5月29日最新机构调研,完整逻辑链条闭环梳理:
一、首先先列举三大信息锚定核心事实
1. 一季报财报事实
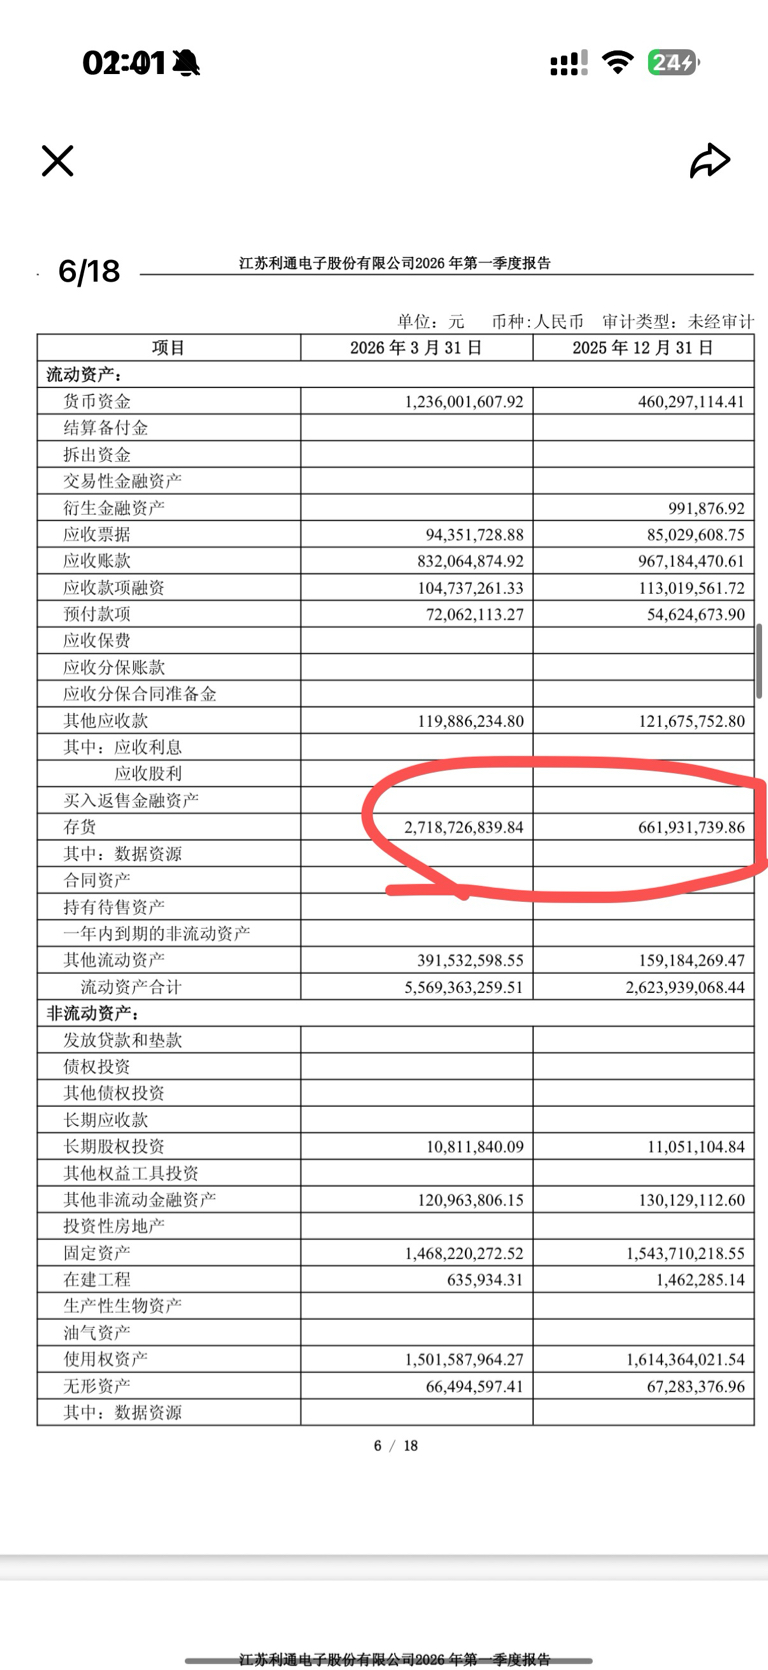
(1)存货环比大增20.58亿:大批量DGX服务器完成采购入库;
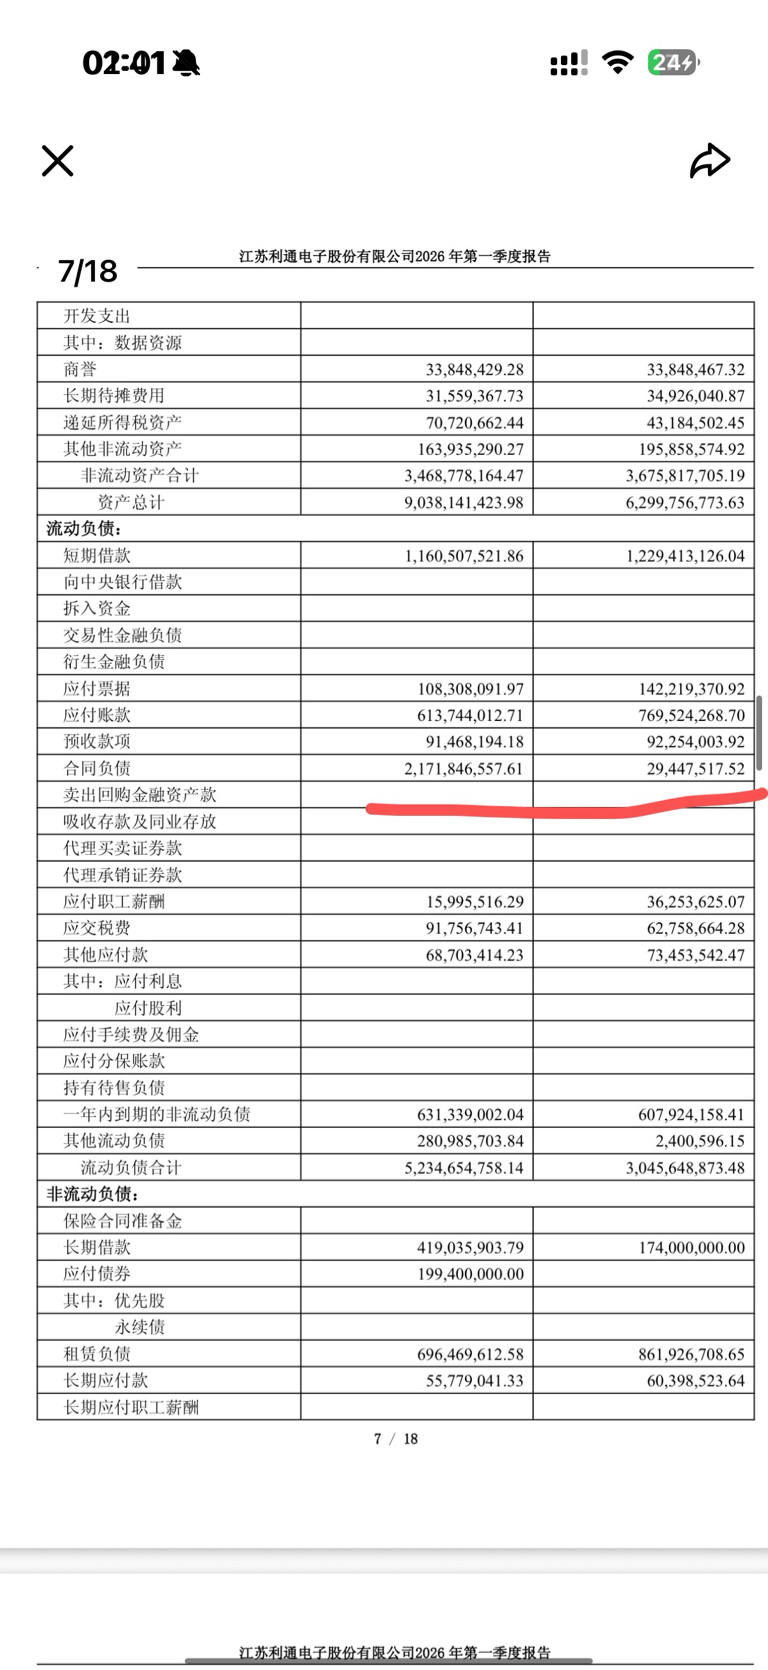
(2)2025年一季度同期合同负债仅0.347亿元左右,2026年一季度末合同负债:21.72亿元,合同负债暴增至21.72亿:客户预付租金大规模到账,订单落地实锤;
【备注:(21.72−0.347)÷0.347≈6158%,环比增长61倍,为什么这个数据含金量很高?21.72亿只列在资产负债表合同负债科目,不计入一季报利润表营收和净利润,一季报利润只统计当期已经完成服务的租金收入。钱已经收到公司账户,但不算进当期季报利润,21.72亿会在租赁服务履约期间,逐季分批计入每个季度营收和净利润,是未来业绩的强力保障。】
(3)经营现金流大幅正向、净利润同比爆发:算力租赁变现能力兑现;
(4)资产负债率75.1%:重资产扩产模式下,依靠借款持续采购算力硬件。
2. 本次股价200%异动公告表述
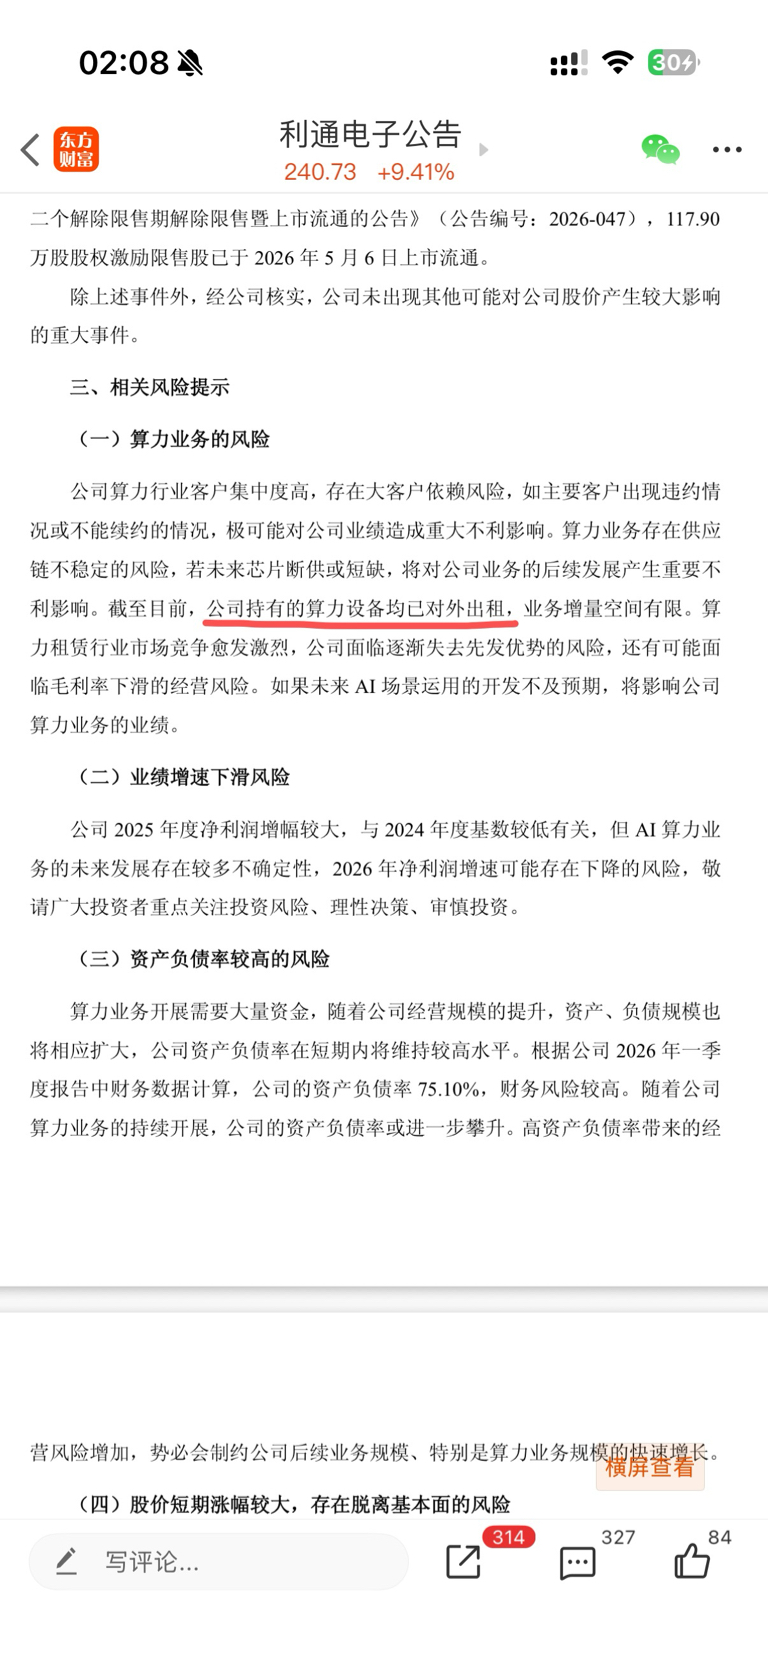
(1)现有全部算力设备均已对外出租,存量产能100%满租,无闲置服务器;
(2)明确四大风险:大客户依赖、芯片供应链波动、负债率偏高、存量产能饱和带来业绩增速放缓;
(3)客观承认:未来业绩新增量,只能依靠新GPU服务器到货投产,存量资产没有额外产能接单。
3. 5.29机构调研事实
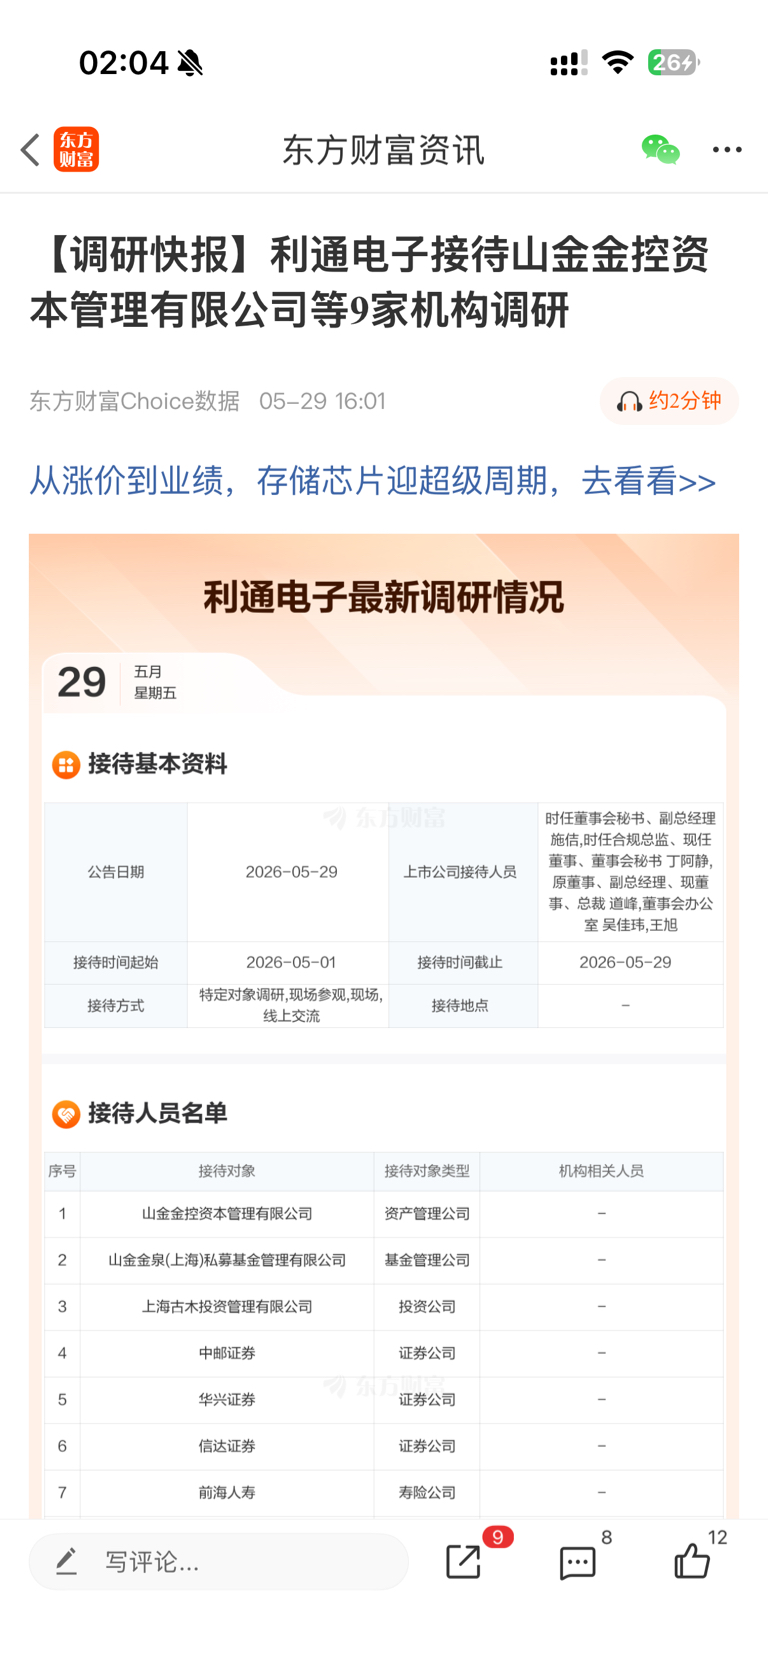
9家专业机构(私募资管、券商研究所、寿险资金)集中调研,包含现场机房参观+线上深度交流,属于算力板块高关注度信号。
二、三者联动完整逻辑链
(由基本面→公告风险→机构行为)
1. 财报数据是底层结果:扩产落地+满租运营双兑现
一季度大规模举债采购GPU服务器,设备入库计入存货27.19亿;立刻签订租赁协议对外出租,直接实现100%出租率;直接形成21.72亿合同负债,同时带来经营现金流大幅流入,最终推高一季度净利润暴增。
简单概括:借钱买服务器→到货即出租→提前收租金→利润兑现,整套商业模式完全跑通。
2. 异动公告是管理层客观披露现状:利好已兑现,增长约束同步显现
正是因为财报体现存量算力全部打满、没有空置产能,所以公司在异动公告里主动提示风险:
【但是我个人认为利通的这个算力服务器采购是每个季度(4月/5月/6月)都在稳步增加的,只是二季度存在滞后性还没完全提现体现出来】
(1)一季报存量设备天花板出现:现有设备已经全部租出,不能再靠闲置产能增加营收,业绩增速必须绑定新服务器交付速度;
(2)高负债是扩产必然代价:想要维持高增长,就必须持续融资采购GPU,负债率短期很难回落;
(3)供应链+客户集中度是长期约束:算力拿卡能力、大厂续约稳定性,决定长期成长空间。
(公告不是利空打压,而是交易所要求的客观风险提示,把市场最关心的隐患全部公开,避免股价短期暴涨后投资者盲目乐观。)
3. 机构集中调研:9家私募、券商、寿险集中上门,机构主动实地核实基本面。
现在股吧和各大网上(抖音、快手)大量散户看空情绪集中发酵,但与之形成反差的长线资金专业机构没有看空离场,反而在5月29号组团集体上门调研,这就很有意思了……
(难不成你告诉我他们这种专业机构不是真正来调研配置仓位,而是来配合庄家出货的?利通目前真正的自由流通值才340亿,如果现在就出货,明显不符合庄家的操盘手法和目标值哈哈,我们也别太太小看这些机构的实力了哈哈)
三、利好层面的硬核支撑(不是ppt讲故事)
1. 出租率100%是最强基本面背书,叠加大额预收租金,业绩高增的确定性和爆发性得到验证
2. 现金流、预收款双重实锤订单,利润含金量高,基本面转型已落地。
3. 机构集中调研,说明聪明的长线资金仍在跟踪分歧机会,并未否定长期逻辑。
(我曾经在5月28号的帖子《深度拆解利通电子全年业绩与估值空间》里提到过一个关于机构进场的观点:
按照行业规律,一旦公司基本面完全兑现,会吸引公募、社保、保险等机构资金大规模进场。而机构接盘之时,也是我们散户顺势落袋、兑现收益的阶段。目前到了什么阶段呢?到了引起关注的地步,他们这次调研完成后,估计后期大概率会陆陆续续稳进场来配置一些仓位了!!!)
四、完整的逻辑链条最终总结
2026年一季报财报证明:算力扩产落地顺利、出租率饱满、订单预收充足,商业模式完全跑通;
异动公告是客观现状披露:存量产能饱和,增长进入“靠新增设备驱动”阶段,约束条件清晰公开;(应付交易所必须公开回复)
机构集中调研说明:市场存在明显分歧,大量散户近期可能集体式恐慌出逃,但长线资金并未放弃跟踪,会通过实地调研验证壁垒、供货、风险对冲能力,方便给予相应仓位调制做资产配置。
五、本人核心观点
本次利通电子股价200%异动后,本周股价大概率将会迎来剧烈震荡,导火索是触发了交易所的异动机制,部分利润垫不够厚的资金将会恐慌出逃,但我相信还会有部分资金会跟我一样觉得这是一个绝佳的抄底机会。我个人认为叠加这次9家机构亲自集体上门调研,市场需要对利通电子的价值进行重估了!!利通电子二季报/三季报/四季报的新产增速,后续GPU交付、新客户拓展、业绩高增的持续性、业绩兑现能力的确定性才是中长期股价不断趋势主升走高的关键。
六、最后补充
当前股价240.73元,市值631.48亿,和东方财富当前收盘数据完全一致。
以下是本人心理目标测算值,仅供参考:
(1)短期1-3个月目标值300元(786亿)
【我总有感觉主力可能在6月内就会完成】
(2)中期3-6个月目标值400元(1048亿)
【我感觉半年报符合预期的话会直接400元,如果大超预期的话会直接拉到450元以上】
(3)长期6-12个月目标值500元以上(1310亿,长期对标润泽科技,长远目标要超越)
以上内容仅个人观点,不构成任何投资建议!!也欢迎大家评论区发表个人观点,一起讨论
本文作者可以追加内容哦 !

