$ST股(BK0511)$ $*ST棒杰(SZ002634)$ 公告金句提炼:
2026年6月1日,*ST棒杰(002634)发布重整计划草案(预案)。方案核心:以总股本约4.497亿股为基数,按约每10股转增14.45267627股的比例实施资本公积金转增股本,转增约6.5亿股,转增后总股本增至约10.997亿股。转增股票不向原股东分配——转增股票中约8000万股用于以股抵债,剩余约5.7亿股由重整投资人受让。产业投资人美年大健康产业(集团)有限公司受让1.8亿股,认购价3.235元/股(为前120个交易日交易均价的50%),支付对价5.823亿元,占重整后总股本16.3675%,成为第一大股东,上市公司实际控制人变更为美年大健康创始人俞熔。财务投资人合计受让约3.9亿股。出资人组会议定于2026年6月17日召开。方案尚需债权人会议和出资人组会议表决通过,并经金华中院裁定批准,存在重大不确定性。
票友们,现在我们来聊一个有意思的局。
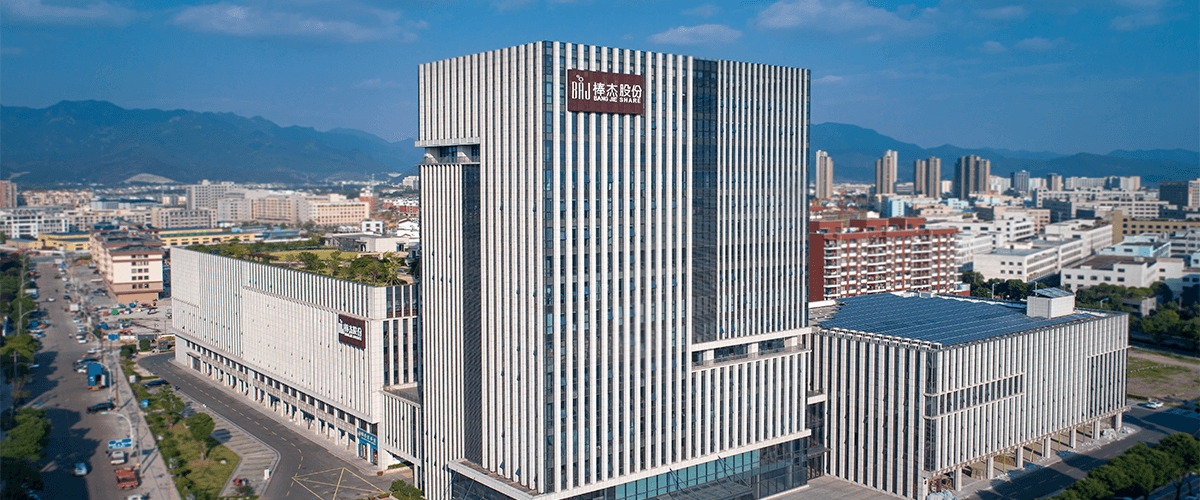
一支票,做着无缝内衣起家的,全国体检龙头的创始人亲自带着5.8亿进场接盘,要把这家破产边缘的ST公司改造成“健康智能硬件制造平台”。
跨度有多大?从织内衣到造智能穿戴医疗设备。这不是跨界整合,这可以说是跨物种变异。
今天把这份三百页的重整计划草案拆开揉碎,把八个问题说清楚。
一)棒杰股份:从义乌服装厂到三年亏掉18亿
先说一下这家公司是怎么走到这一步的。
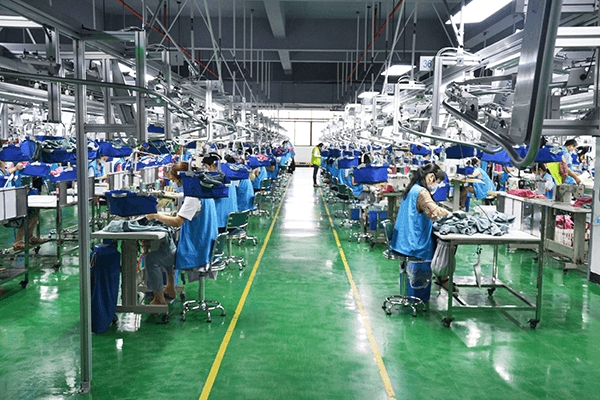
棒杰股份1993年在义乌注册,做了快三十年无缝服装,是典型的浙江制造企业——靠产能、订单和渠道活下来的,底子不算差。2022年公司控制权变更,新股东带着“服装+光伏”双主业的资本局入场。这个选择在当时不算错——光伏是风口,资本市场也认。
但光伏行业从2024年起进入惨烈的产能出清周期,全产业链价格暴跌,N型电池加速替代PERC,扬州棒杰的10GW高效光伏电池片项目陷入巨额亏损。2025年3月,扬州棒杰停产。产线一停,没有造血能力,设备折旧、厂房租金一样不少,债务开始加速累积。
财务数据触目惊心:2023年亏损8843万元,2024年亏损扩大到6.72亿元;2025年业绩预告亏损9到12亿元,三年累计亏损超过18亿。2025年9月末资产总额21.6亿,负债总额30亿,净资产为-8.4亿元,资产负债率飙到138.88%。
到2025年末,经审计净资产-7.21亿元,三年连续亏损,净资产为负,深交所2026年4月29日正式对其股票实施退市风险警示,名称由“棒杰股份”变更为“*ST棒杰”。
——这是“不能活”的底牌,也是“必须重整”的起点。
二)预重整时间线:从申请到方案落地的全流程梳理,把整条线从头到尾捋一遍,对重整进度做到心中有数。以下时间线均源自巨潮资讯网及指定信息披露媒体的官方公告,每个节点都有据可查。
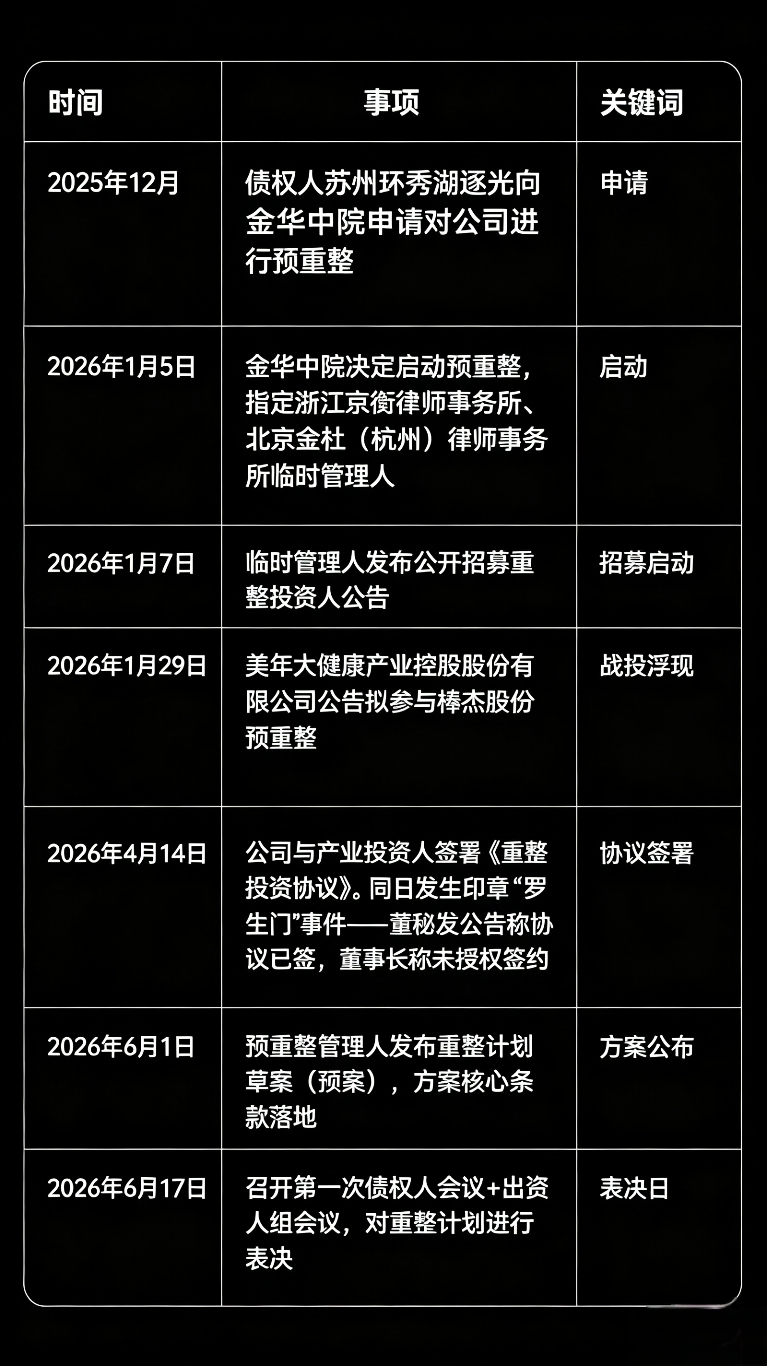
这是目前已经走完的步骤。表决完成后,还剩下以下关键节点:方案获表决通过→金华中院裁定批准→重整投资款到账(裁定后5个工作日内)→转增股份登记及过户→债务清偿→重整计划执行完毕→申请撤销*ST→恢复正常交易。整个链条里还有多个关卡,任何一环卡住都可能影响最终结果。
这里特别强调一点:预重整不等于正式重整,目前公司尚未收到法院关于受理重整申请的裁定,公司是否真正进入重整程序仍存在重大不确定性,这是当前阶段最大的“不可控变量”。
三)战投是谁:俞熔和天亿系的实力到底有多强?
方案的核心灵魂是产业投资人——美年大健康产业(集团)有限公司。
先看美年健康的基本盘:截至2025年末,美年健康在全国296座城市布局561家体检分院,年度服务客户约2411万人次,控股分院接待1532万人次。旗下拥有美年大健康、慈铭、慈铭奥亚、美兆四大体检品牌,总部位于上海,A股上市公司,当前总市值约223亿元。美年大健康产业(集团)有限公司是美年健康的一级全资子公司,注册资本32.1亿元,这次以产业投资人身份进场。
然后,我们再来聚焦看看俞熔这个人。
俞熔,1971年出生,福建福清人。上海交通大学通信工程系本科,中欧国际工商学院EMBA,中国中医科学院博士——这学历组合在A股上市公司实控人里算是少有的“跨学科配置”。
他的商业履历更有意思。1993年毕业后没有进体制,而是进入房地产行业,1998年创立天亿投资,投资范围覆盖科技、农业、环保、金融等多个领域。2005年,天亿医疗从上海市卫生局手中接过了国宾体检20%的股权,正式涉足健康体检领域。2006年创立美年健康,2011年与大健康科技合并为美年大健康集团,2015年借壳江苏三友A股上市,同年整合收购慈铭体检,形成覆盖全国的体检网络。
这不是一个单纯的体检公司老板,而是一个既有产业运营经验、又有资本运作能力的复合型操盘手。用一句话概括:俞熔不是来“炒股”的,他是来“抄底做实业”的。
还有一个细节值得注意:2025年4月,俞熔家族以130亿元人民币财富位列《2026胡润全球富豪榜》第2420位。身家百亿级别的资本,亲自操盘一个ST公司的重整,这在A股历史上并不常见。他对这个“壳”的定位和后续战略意图,值得反复推敲。
四)战投入局的战略意图:为什么体检龙头要做智能硬件?
这是整件事最值得深入琢磨的问题。一个做体检的头部公司,为什么要花5.8亿买一家做内衣的濒临退市的ST公司?
翻阅重整计划草案中的经营方案,答案逐渐清晰。
第一层逻辑:流量变现从服务延伸至硬件。 美年每年约2500万人次的线检场景、全国超500家体检中心的渠道网络,是目前国内最大的预防医学流量入口之一。但美年目前的核心业务是“卖服务”——体检、健康咨询、健康管理。重整完成后的棒杰股份,将承接从“检”到“造”的延伸链条:在体检场景中,通过可穿戴健康智能硬件实时采集用户的体征数据(心率、血压、血氧、睡眠等),反馈至美年的健康管理平台,形成“体检筛查-数据监测-干预管理”的服务闭环。这不是简单的产品代工,而是把棒杰的无缝针织制造能力,嫁接到医疗级可穿戴设备的制造体系上,直接嵌入美年的线下场景进行零售转化。这是一个典型的“场景+制造”双向赋能的产业布局,把义乌制造工厂直接变成美年健康生态的硬件入口。
第二层逻辑:地方产业政策的有力支撑。 义乌已将医疗健康产业列为“4+X”先进制造业集群培育体系四大战略性新兴产业之一。2026年,义乌进一步推出促进民营经济高质量发展十条措施,重点支持“4+X”先进制造业领域,对取得医疗器械注册证书并实现产业化的给予奖励支持。棒杰扎根义乌三十余年,产能、用工、供应链都深度嵌入本地,地方政府对这个项目有天然的政策动力。俞熔选择这个标的,并非随机抄底,而是精准踩点。
第三层逻辑:收购一个A股上市壳公司。 美年健康本身已经是A股上市公司,俞熔为何还要再拿一个上市平台?这涉及美年健康“ALL in AI”战略的更深层布局——从2024年起,美年全面推进企业数字化转型,布局AI辅助诊断、健康管理机器人等创新项目。2025年美年AI相关收入已达约3.71亿元,同比增长71.89%。新拿下的棒杰平台作为智能硬件制造实体,恰好可以承接美年生态系统中的硬件产品研发、生产和销售职能,与美年健康的“服务端”形成“软件服务+硬件制造”的双平台架构。两个上市平台各司其职、协同作战,形成完整的产业闭环。
第四层逻辑:存量资产的转型升级。 方案中提出了“短期夯基、中期起势、长期领跑”的三步走战略——将现有针织产能向健康可穿戴设备升级,打造C端场景化零售、B端企业定制化服务、医疗及智能穿戴配套三大增长路径。这是把棒杰三十年的制造能力,装进美年的产业闭环里重新定价,而不是推倒重来。
五)重整方案具体拆解
(一)出资人权益调整方案
以金华中院裁定批准之日剔除回购专户股份数后的总股本449,743,693股为基数,按每10股转增14.45267627股的比例实施资本公积金转增股本,共计转增约6.5亿股,转增后总股本约10.997亿股。
转增股票不向原股东分配——这句话是整篇方案的命门。原股东在这批转增中拿不到一股,权益被大幅稀释,这是避免破产清算下“出资人权益归零”的必要代价。
转增股票的流向:
· 债权人以股抵债:约8000万股用于清偿债务,具体折算价格方案未披露。
· 重整投资人受让:剩余约5.7亿股全部由重整投资人认购,重整投资人支付的现金对价将主要用于清偿破产费用、共益债务和各类债权,以及补充重整后棒杰股份的经营性现金流。
(二)产业投资人受让安排
美年大健康产业(集团)有限公司受让1.8亿股,认购价3.235元/股,支付对价5.823亿元,占重整后总股本16.3675%,成为第一大股东,实际控制人变更为俞熔。美年产业集团已缴纳5000万元报名保证金,全部重整投资款应于金华中院裁定批准重整计划之日起5个工作日内支付完毕。
3.235元/股是怎么来的?根据方案披露,这是重整投资协议签订日前一百二十个交易日棒杰股份股票交易均价(即“交易基准价”)的50%,精确踩在证监会《上市公司监管指引第11号——上市公司破产重整相关事项》规定的定价底线之上。这个数字不是随意定的,而是在合规红线上做紧了最后一道门——既给了产业投资人足够的安全边际,又让监管挑不出毛病。
(三)财务投资人受让安排
财务投资人合计受让约3.9亿股。方案分了两种:第一部分约8000万股,在已经报名的意向财务投资人中按竞价方式确认;第二部分剩余不少于3.1亿股,由美年产业集团指定和确认的财务投资人认购,认购价格也由美年方面确定。
这种“先竞价、后指定”的双层机制设计比较灵活——竞价部分拿市场化价格;指定部分由产业投资人出面拉和自己有合作关系的资金方进来,保证整体募资结果可控。产业投资人不仅要自己掏5.8亿进场,还承诺推动不少于3.1亿股被指定的财务投资人的资金进场,对募资结果承担了连带协调责任。
六、方案里的亮点与争议
看点之处:
第一,定价卡位极准。3.235元/股是前120个交易日交易均价的50%,刚好踩在监管新规红线之内。这套定价公式清晰透明,没有给监管留下任何可质疑的空间。产业投资人资金在法院裁定批准后5个工作日内一次性付清,整个出资节奏干净利落。
第二,连锁募资放大资金效应。产业投资人不只自己投5.8亿,还拉动财务投资人再投约3.9亿股对应的资金量,整个重整投资人军团合计受让约5.7亿股,为盘活公司提供了充足的流动性弹药。
第三,存量业务转型路径清晰。方案中明确将针织主业向医疗及健康可穿戴领域升级,嫁接美年超500家体检中心的流量资源、渠道网络与医疗技术储备,打造C端场景化零售、B端企业定制化服务、医疗及智能穿戴配套三大增长路径。这不是把旧业务一刀切掉,而是把现成的产能体系、供应链能力和熟练工人装进一个更高附加值的产业闭环里重估——相比许多重整后完全另起炉灶的方案,这种“存量升级”模式的稳定性和可行性都要高出不少。
第四,光伏出清路线明确。扬州棒杰长期停产,不再继续经营产生高额固定费用支出。重整完成后,公司主业全面聚焦纺织制造+健康智能硬件,光伏板块预计可通过破产清算或资产剥离等方式一揽子出表。这是“止血”的关键一步。
争议与风险:
第一,以股抵债定价仍是最大悬念。约8000万股用于清偿债务,但草案中完全没有披露每股折算价格。这个价格决定了普通债权人的实际清偿率——定价过低,债权人组很可能投反对票,表决将面临重大不确定性。预重整管理人发布的风险提示公告也明确承认:“部分债权人、出资人对草案提出了不同意见。预重整管理人理解并尊重相关意见,也注意到相关意见仍有待在后续磋商、表决及执行过程中进一步明确、完善和落实。”这说明利益相关方之间仍然存在显性分歧,6月17日那一关并没有人拍胸脯保证能过。
第二,六月的“罗生门”余波待定。4月14日《重整投资协议》签署当天,董事长曹远刚声明“未经授权、协议上名章系伪造、涉嫌刑事犯罪”,引发公司治理层面的重大争议。虽然两个月后方案最终走向了董事会全票通过,但内控漏洞和治理瑕疵仍未彻底消除。新实控人俞熔进场后能否彻底理顺治理架构,是重整能否平稳落地的隐性前提。
第三,债务规模之大叠加光伏板块悬而未决。截至2025年末公司总负债高达30亿,净资产-8.4亿元,资产负债率138.88%,光靠6亿级别产业投资人的出资规模去对冲这个体量的历史债务,仅靠常规性现金清盘难以完全覆盖缺口,需要“现金+以股抵债”组合出清才能形成闭环,后续是否存在二次协商调整,也取决于最终的折算方案能否满足债权人的心理价位要求。
第四,转型路径虽有蓝图但落地周期不短。从产能改造、产品研发到渠道铺设,再到与美年场景的实际对接,每一个环节都需要时间验证。方案中写得再丰满,最终看的还是生产线上的实物、体检中心货架上的产品、财务报表上的营收。重整是解开锁链,不是直接送人上青云。
七)6月17日:一票定生死的表决关
这里必须把所有投资者最关心的问题摊在桌面上讲清楚。
2026年6月17日,同时召开两场会议:
· 第一次债权人会议(债权人组):核查债权、表决重整计划草案。以股抵债的折算价将在这一天水落石出,债权人按债权金额分权重投票。同一天另一场同时召开的会议是出资人组会议(股东会):表决出资人权益调整方案——即原股东是否同意接受转增股票不分配、股权被大幅稀释的安排。
方案通过的两个硬门槛:
· 债权人组:由出席会议的同一表决组的债权人过半数同意,且其所代表的债权额占该组债权总额的三分之二以上。
· 出资人组:经出席会议的股东所持表决权的三分之二以上通过。
任何一个组别达不到门槛,方案即被否决,重整失败,直接进入破产清算,股票终止上市。不存在“再改一版”的缓冲余地。
关于以股抵债定价的核心悬念:
公告对此问题一字未写,目前完全处于信息黑箱状态。这是草案中最大的信息缺口,也是债权人投票能否通过的决定性变量。
——定价如果靠近财务投资人的认购价格(“3元+区间”),债权人实际清偿率过低,债权人组必然反对。
——定价如果大幅高于产业投资人价格(“6元以上区间”),原股东权益被过度稀释,出资人组可能投下反对票。
两边的利益结构存在天然冲突,方案设计稍有不慎就会崩盘。预重整管理人关于“部分债权人、出资人对草案提出了不同意见”的提示说明,分歧还在桌面上没有解决。这一点,所有关心*ST棒杰的投资者都必须摆在心里最醒目的位置。
八、投资者密切关注及注意事项
(一)三个硬性时间节点,一个都不能漏盯
6月17日:债权人会议和出资人组会议投票。这是整件事的第一道“生死关”,任何一组合格投票不通过,重整即告终止。
法院裁定:方案如果表决通过,需金华中院裁定批准。审批进度和时间线仍需等待法院排期。
投资款到账:全部重整投资款应于金华中院裁定批准重整计划之日起5个工作日内支付完毕。这是方案可行的最后一道信用验证——如果届时5.8亿没有按时全额到账,方案执行将陷入僵局。
(二)三件需要持续跟进的事
以股抵债定价信息:持续关注后续公告是否补充披露以股抵债的折算价格区间,以及该价格是否与主要债权人达成初步共识。这是债权人表决能否通过的关键条件。
财务投资人竞价情况:约3.9亿股财务投资人配售价格及资金到账情况,是观察方案募资端落地效果的另一面镜子。如果竞价遇冷、认购不足,美年指定的那部分投资人能否按时进场,直接影响整个计划的执行节奏。
扬州棒杰出清路径:光伏板块的处置方式应在后续公告中逐步明确——是以破产清算出表、资产剥离出售,还是通过其他方式化解。这个变量将持续影响*ST棒杰的资产净额变动和资产负债率的最终水平。
(三)全年观察清单
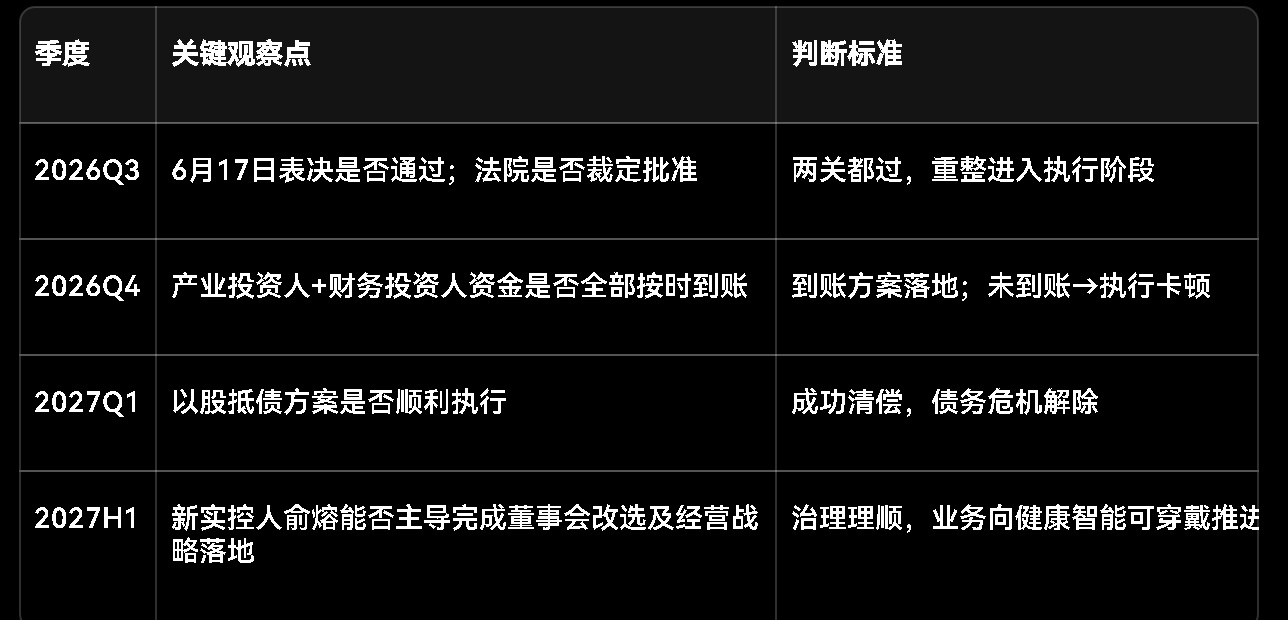
棒杰股份用三年踩了光伏这个深坑,又用半年时间把美年大健康请到谈判桌前。方案中所有数字、逻辑都已透明可查,但表决的票握在每一个债权人、每一个出资人手里。
6月17日,两支表决队伍,两套完全不同的利益诉求——能否同时敲响“通过键”,将是*ST棒杰重整能否破局的真正分水岭。不是所有的等都能等来花开。但有些等,值得守到最后一刻。
(免责申明:以上内容仅作投资逻辑分析,不构成任何买卖建议。据此入市,后果自负!)
本文作者可以追加内容哦 !

