各位开能的股友,以及关注开能健康的朋友们:
我是持有$开能健康(SZ300272)$超过半年的普通投资者。今天,我写下这封信,不是要骂街,不是要煽动,而是要以一个理性的长期持有者的身份,说出我们共同的心声。
我们看好开能,因为我们看懂了它的价值。
一、细胞资产被严重低估
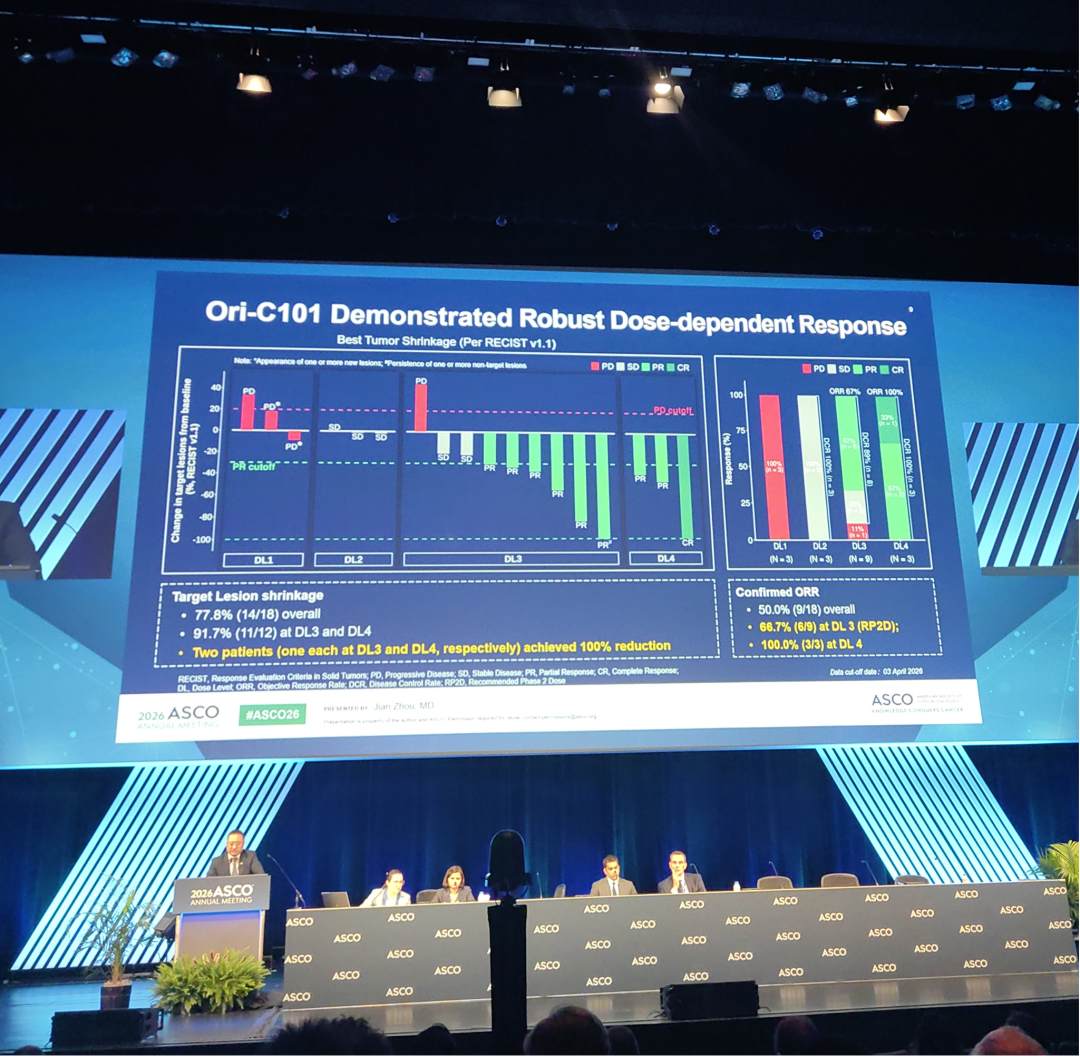
开能健康通过原能集团,穿透持股原启生物约4.37%。后者6月1日早上8:08分再自己的公众号上公布了 刚刚在ASCO年会上公布了Ori-C101的临床数据:在RP2D剂量组中,客观缓解率(ORR)高达66.7%,疾病控制率(DCR)接近90%,无一例神经毒性。这是全球首款针对肝细胞癌的、具有Best-in-Class潜力的CAR-T疗法。
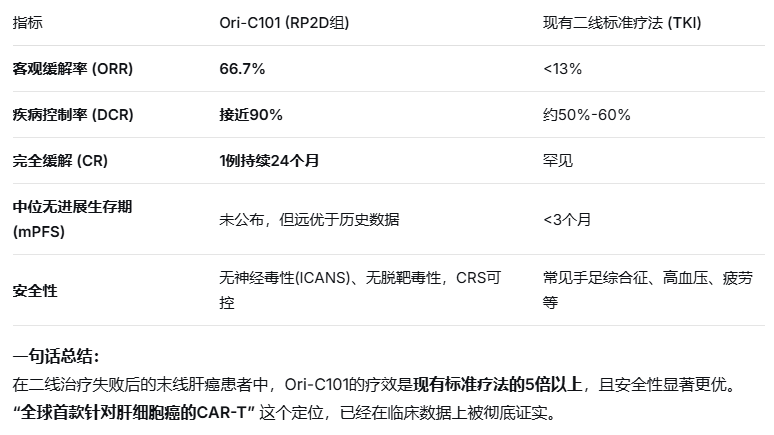
原启生物Pre-IPO轮估值约10亿美元。仅此一项,对应开能健康的权益就超过3亿元人民币。
此外,开能健康还持有原能生物11.83%股权(估值约20亿),体内并表了原天生物等4家细胞公司(2.04亿收购),手握YT001注射液临床批件。
而市场给开能健康的定价是:市值37亿,减去约10亿现金,再减去净水主业——留给这些细胞资产的估值,几乎是0。
二、主业稳健,一季报的下滑不是真相
砸盘的人最爱说:开能一季报利润跌了74%,所以股价该跌。
但真相是什么?
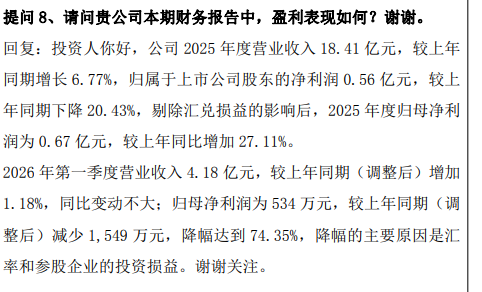
营收增长1.18%,主业没垮
利润下滑是因为汇兑损失1298万(会计处理,不影响经营)
加上参股公司研发投入4246万(原启生物的CAR-T研发投入)
2025年全年,剔除汇兑影响后,开能的归母净利润实际增长了27.11%。
拿这个砸盘,是把散户当。
三、长线资本已用真金白银投票
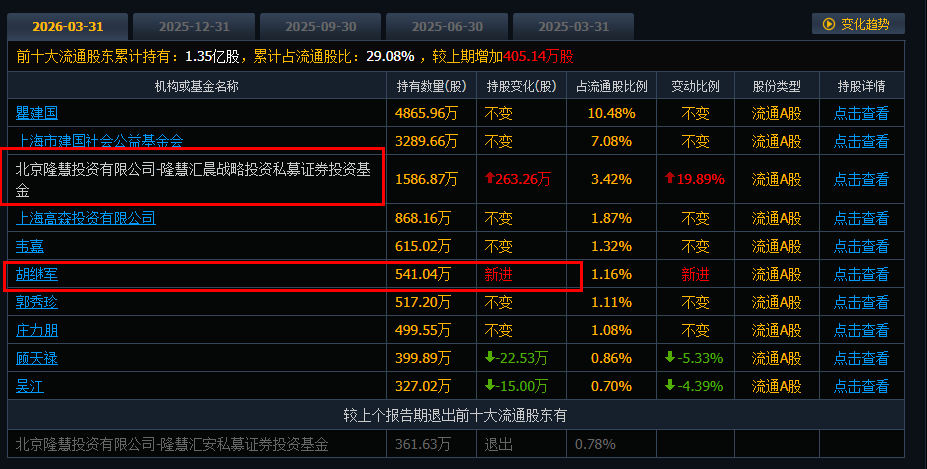
一季报显示,$梅花生物(SH600873)$创始人胡继军新进541万股,北京隆慧汇晨增持至1587万股,两家合计持股约4.6%。
股东人数从2.83万降至2.32万,户均持股从1.64万股升至2万股——筹码正在从散户手中集中到少数账户。
这不是“散户接盘”,而是有人在借恐慌吸筹。从4月23日的9.02元一路砸到今天的 5.94元。
四、我们需要公平,不是施舍
6月1日,原启生物公布了ASCO顶尖数据。6月2日,开能股价却被砸到5.94元,刷新阶段低点。
盘面上,600手大单死死压住,跌停板挂出数笔3000手大单托底。这种“上有压、下有托”的盘口特征,值得警惕。
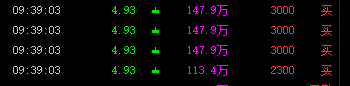
我们不是要指控谁,我们只是提出质疑:在如此重大的利好消息面前,为什么股价反而被砸出新低?谁在卖?谁在接?
我们散户,不是韭菜。我们研究财报、追踪公告、分析数据。我们有权利获得公平的信息环境,有权利不被非理性打压收割。
五、关于沟通渠道:请给散户一个及时的回应
互动易平台是我们与公司沟通的主要桥梁。但现实是,提问常常要等近一个月才能得到回复。
我们理解董秘工作繁忙,但在ASCO数据发布、股价异常波动、股东大会召开等关键时刻,请缩短回复周期,请给投资者一个及时的、明确的回应。
信息透明,是对所有股东最基本的尊重。
我们的诉求:
致管理层:
请重视股价非理性下跌,加快细胞资产的价值披露,推进原启IPO进程。明天的股东大会,请给股东一个明确的交代。
致砸盘方:
你们压得了一时,压不了一世。原启的临床数据、九龙江的国资入局、水展的战略发布——每一步都在验证开能的价值。
9.02到5.94,能留下的都是铁筹码。你再往下砸,砸不出恐慌,只会砸出自己的成本。差不多就行了。
致全体中小投资者:
请不要在恐慌中割肉。请审视我们列出的证据——ASCO数据、股东人数变化、一季报真相、国资入局。我们呼吁理性分析,坚定持有。明天就是股东大会,我们会行使股东权利,投出负责任的一票
最后:
我们看好开能,所以我们买入并持有。但我们不能任由利用信息差带来的不公平损害我们的权益。
我们要的是:共享繁荣,不是零和博弈;公平定价,不是恶意打压。
让我们用理性和团结,捍卫我们应有的价值。
—— 开能健康长期投资者
2026年6月2日
本文作者可以追加内容哦 !

