半导体温控设备(Semiconductor Chiller)是半导体工艺设备的重要配套子系统,主要通过受控循环介质对工艺腔体、静电卡盘(ESC)、电极、载台、光学/机械模块、真空子系统、化学液槽、工艺管路及其他热负载单元进行冷却、加热或恒温控制。其本质不是普通工业冷水机,而是面向晶圆制造工艺窗口、CD 均匀性、刻蚀选择比、薄膜均匀性、套刻稳定性和良率控制的高精度工艺温控模块。半导体场景下,设备等级主要由温控精度、动态响应速度、流量/压力稳定性、低温或深低温能力、介质兼容性、洁净兼容性、可靠性、SEMI 标准适配能力以及与主机台的通信控制能力决定。产品通常按温控通道数量分为单通道、双通道、三通道及更多通道 Chiller;按技术路线可分为压缩机型、热交换型、热电 TEC 型和复叠型;按应用覆盖刻蚀、薄膜沉积、涂胶显影及光刻相关温控、离子注入、热处理、CMP、清洗/湿法、测试及其他半导体设备环节。
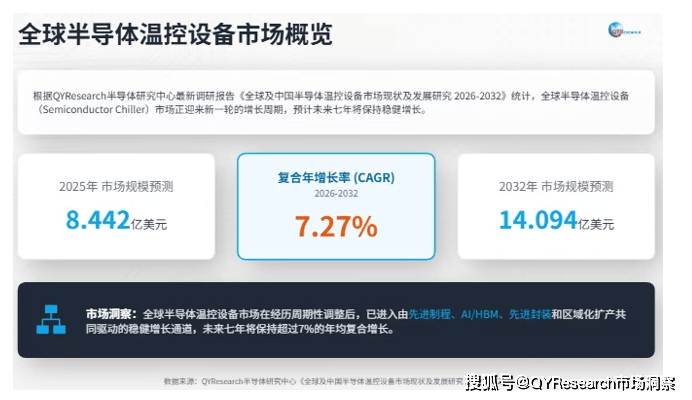
根据QYResearch半导体研究中心调研报告《全球及中国半导体温控设备市场现状及发展研究2026-2032》统计,2025年全球半导体温控设备市场规模约8.44亿美元,预计到2032年增至14.09亿美元,2026-2032年复合增速约7.27%,数据来源于QYResearch。该行业在2023年随全球半导体设备周期回落而阶段性承压,2024年开始恢复,2025年恢复力度进一步增强,主要受先进逻辑、存储复苏、AI/HBM、3D NAND、先进封装和区域化晶圆厂扩产共同驱动。未来增长并非单纯来自设备台数扩张,而是来自工艺复杂度提升带来的配置价值上升:先进刻蚀、低温/深低温刻蚀、多腔室设备、CVD/PVD/ALD/Epi 等薄膜工艺、先进封装前道化和更严格的节能低碳要求,均推动 Chiller 从标准冷却单元升级为高可靠、高精度、多通道、宽温区、耗的工艺控制平台。
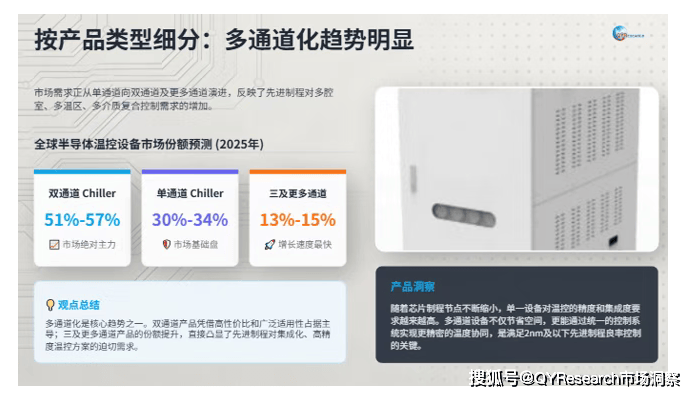
按通道数量划分,双通道 Chiller 是全球半导体温控设备市场的最大产品类别,2025年收入份额已超过一半,预计到2032年仍维持略有提升的主导地位,主要原因在于刻蚀、沉积和复杂主机台普遍需要对腔体、ESC、电极或不同热负载单元进行分区控温。单通道 Chiller 仍服务于成熟制程、单腔室设备、标准冷却回路及部分测试/辅助设备,但份额预计小幅下降;三通道及更多通道 Chiller 的份额提升更明显,反映先进设备多腔室、多温区、多介质和动态热负载控制需求增加。按技术路线看,压缩机型仍是最大类别,但份额缓慢下降;热交换型更多保留在厂务水条件较稳定、温度区间相对温和的清洗、湿法、CMP 等场景;热电 TEC 型受益于局部精密温控、快速响应、低振动和无制冷剂需求,份额预计提升;复叠型则主要受深低温刻蚀、先进逻辑、3D NAND 高深宽比刻蚀和高动态热负载工艺驱动,未来增速预计高于行业平均。
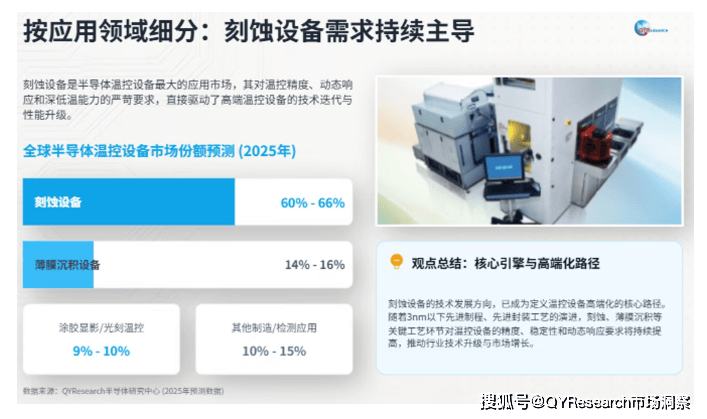
从应用端看,刻蚀设备是半导体温控设备最核心的需求来源,收入份额长期维持在六成以上。等离子刻蚀、高深宽比刻蚀、低温/深低温刻蚀、ESC 控温、腔体壁温控制和电极温度控制直接影响关键尺寸均匀性、刻蚀速率、选择比、聚合物沉积状态和良率,因此刻蚀环节对 Chiller 的技术要求和配置价值最高。薄膜沉积设备是第二大应用,CVD、PVD、ALD、Epi 及先进材料体系复杂化推动沉积腔体、前驱体输送、基座和相关热负载的精密温控需求提升;涂胶显影及光刻相关温控需求相对稳定,主要围绕显影液、涂布单元、烘烤/冷却单元及光刻相关热稳定控制展开;清洗/湿法、CMP、离子注入、热处理和测试等环节构成长尾市场,其中清洗/湿法工艺受先进制程清洗步骤增加、化学液温控和耐腐蚀控温模块需求提升影响,未来份额有温和上升空间。
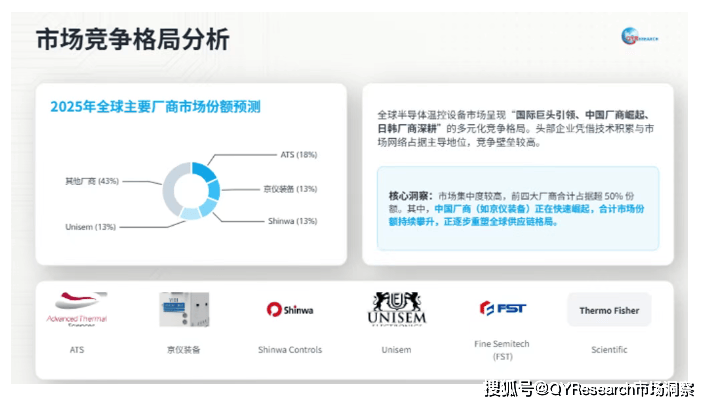
全球半导体温控设备竞争格局呈现“国际头部厂商技术积累较深、中国厂商份额快速提升、日韩厂商深耕本土设备生态”的结构。2025年,Advanced Thermal Sciences(ATS)、北京京仪自动化装备技术股份有限公司、Shinwa Controls 和 Unisem 位于第一梯队,合计收入份额超过全球市场一半;FST(Fine Semitech Corp)、Thermo Fisher Scientific、SMC Corporation、GST(Global Standard Technology)等构成第二梯队,主要在半导体设备配套、温控平台、实验室及特殊应用场景中保持竞争力。中国厂商方面,北京京仪自动化装备技术股份有限公司已处于全球头部位置,阿尔西制冷工程技术(北京)有限公司、吉姆西半导体科技(无锡)股份有限公司、上海芯上微装科技股份有限公司、无锡冠亚恒温制冷技术有限公司、三河同飞制冷股份有限公司、上海盛剑半导体科技有限公司等厂商受益于中国晶圆厂扩产、国产主机台导入和本地化服务能力提升,份额持续上升。行业竞争核心正在从单机价格竞争转向 OEM 验证能力、宽温区/深低温平台能力、多通道热耦合控制、可靠性数据、低 GWP 技术储备和现场服务响应能力的综合竞争。
从生产端看,全球半导体温控设备过去主要由美国、日本、韩国及部分欧洲厂商主导,但中国生产份额近几年提升较快,2025年已接近全球三成,预计2032年有望提升至四成以上,反映中国本土设备供应链在刻蚀、薄膜、清洗、CMP、涂胶显影及附属设备中的配套能力正在增强。消费端则更集中于晶圆制造和先进封装产能所在区域,中国、北美、韩国、日本、中国台湾、欧洲和东南亚共同构成主要市场,其中中国已成为最大需求区域,2025年销售端份额接近三成,2032年预计提升至三分之一以上。北美需求主要受先进逻辑、AI/HPC、存储和本土制造回流带动;韩国和中国台湾高度依赖存储、先进逻辑、先进封装和晶圆代工投资;日本和欧洲更多体现材料、设备、功率半导体、车规半导体及特色工艺扩产需求;东南亚则受封测、功率器件和区域化制造布局带动,长期增速具备一定弹性。
中国并未将半导体温控设备作为独立产业门类制定专项政策,但该产品作为半导体专用设备、工艺辅助设备和关键零部件,受“集成电路专用装备”“关键制造装备”“电子信息制造业稳增长”“设备更新”“绿色低碳制造”“首台套重大技术装备”“集成电路企业税收优惠”等政策框架间接覆盖。政策主线主要集中在三方面:提升集成电路产业链供应链安全能力,推动装备、材料及关键零部件国产化;通过税收优惠、设备更新、重大项目和首台套机制降低企业研发及导入成本;在“十五五”期间继续围绕集成电路、工业母机、高端仪器、先进材料等薄弱环节推进全链条攻关。
半导体温控设备的增长逻辑主要来自工艺复杂度提升和区域化制造扩张,而非低端冷却设备的简单放量。先进制程、AI/HBM、3D NAND、先进封装、低温/深低温刻蚀和多腔室平台化设备均会抬升单台主机对温控系统的配置价值;同时,中国及全球主要半导体区域推动本土供应链建设,也为本地 Chiller 厂商带来导入窗口。行业挑战则集中在客户认证周期长、深低温和复叠系统可靠性难度高、多通道热耦合控制复杂、关键零部件供应和低 GWP/含氟介质合规压力提升等方面。
全球半导体温控设备行业已从周期底部恢复,未来几年预计保持中高个位数增长,增量主要来自先进制程、AI/HBM、3D NAND、先进封装和区域化晶圆厂扩产。行业结构上,双通道仍为最大类别,多通道、TEC、复叠型和深低温产品的成长性更强;应用上,刻蚀设备仍是绝对核心,薄膜沉积和清洗/湿法等场景的配置价值稳步提升;区域上,中国同时具备最大需求增量和最快生产份额提升,是全球竞争格局变化的核心变量。未来具备全球主机台客户认证能力、深低温和多通道平台能力、低 GWP 与节能技术储备、本地化交付和现场服务能力的厂商,将更有机会在高端温控设备市场中扩大份额。
本文作者可以追加内容哦 !

