一、创达新材PE 58、华海诚科PE 533、凯华材料PE 156.
三、关键结论(一眼看懂)
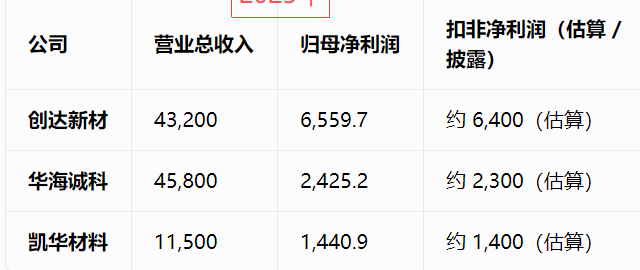
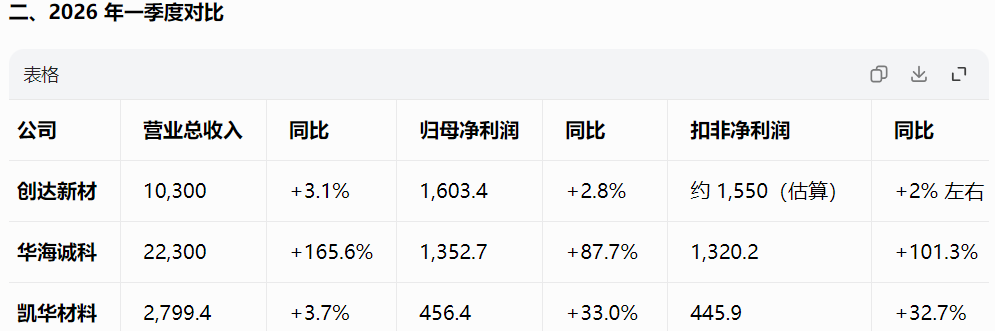
盈利体量:创达新材遥遥领先
- 2025 年归母净利润:6560 万 >> 2425 万 > 1441 万。
- 2026Q1 归母净利润:1603 万 > 1353 万 > 456 万。
业务定位差异
创达新材:功率 / 车规 IGBT 为主,客户比亚迪半导体、华润华晶等,稳健、现金流好、增长偏慢。
华海诚科:先进封装(Chiplet/2.5D)+ 华为,导入长电 / 通富 / 华天更早,成长属性强、当前盈利弱。
凯华材料:环氧粉末包封料为主,规模小、增速一般,偏二线。
创达新材现在利润很厚、增速慢;华海诚科利润薄、增速猛。
- 创达新材对长电 / 通富 / 华天还在送样测试;华海诚科已经批量供货,这也是华海 2026Q1 爆发的核心原因。
最后:创达的绵阳项目、无锡本部的高端产品项目扩产以后,长电、通富、华天认证以后,会飚起来的。现在75的创达你不买,难道是要等它产能落地以后,涨到150以后,你再买吗?提前埋伏起来,静待花开!
追加内容
本文作者可以追加内容哦 !

