今年以来,人形机器人领域迎来了诸多关键进展。各大车企与科技巨头密集入场,产业订单与量产节奏持续加快。而在过去一周内,两条重磅消息更是将市场热度推向了新的高度。
6月1日,宇树科技科创板IPO申请成功通过上市委审议,从受理到过会仅用时73天,刷新了科创板近年来的审核速度纪录。同日,英伟达CEO黄仁勋宣布,与宇树科技联合推出新一代人形机器人参考设计平台 H2+(Isaac GR00T系统)。
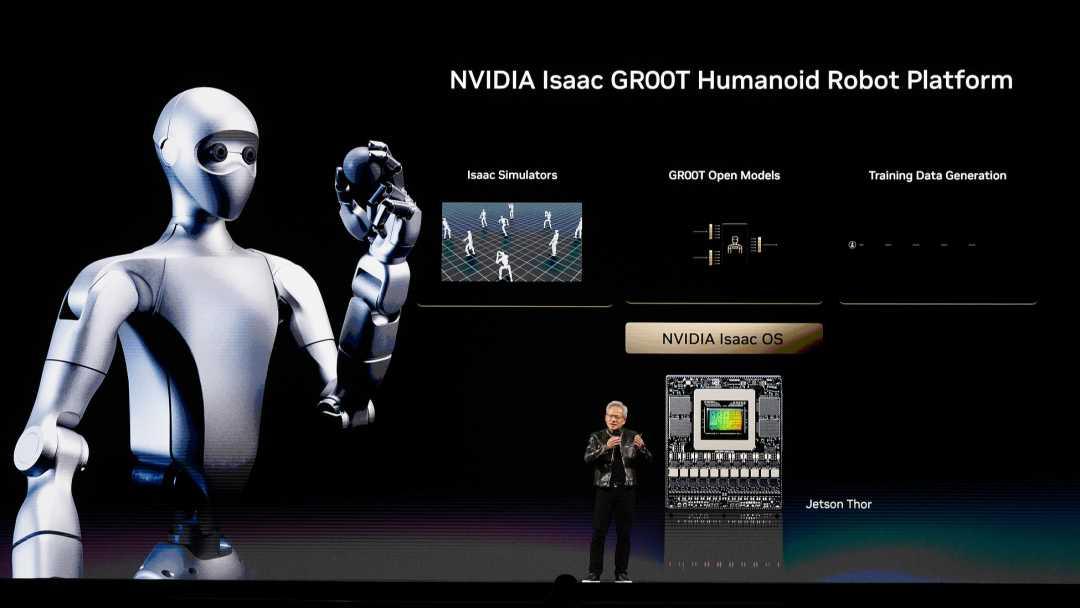
这两条消息,一个代表资本市场对产业的认可与支持,一个代表全球AI巨头对产业方向的战略级投入。两枚“信号弹”几乎同时落地,意味着当前时点真的需要高度关注人形机器人产业了。
量产拐点已至,从“技术演示”迈向“规模交付”
如果说过去几年人形机器人还处于实验室展示与概念验证的阶段,公众的认知还停留在“扭秧歌”和“跑马拉松”的表演阶段,那么2026年,行业其实已经进入量产落地的实质节点。
从全球出货量来看,2025年全球人形机器人出货量约1.8万台,同比增长超过500%。进入2026年,IDC预计全球出货量将突破5万台,同比增长178%;摩根士丹利则将2026年中国市场销量预测上调至2.8万台,同比增幅高达133%。而高工机器人也给出了2026年国内出货量有望攀升至6.25万台的判断。各家预测虽有差异,但方向高度一致,放量已成共识。
图:全球人形机器人收入(仅硬件)
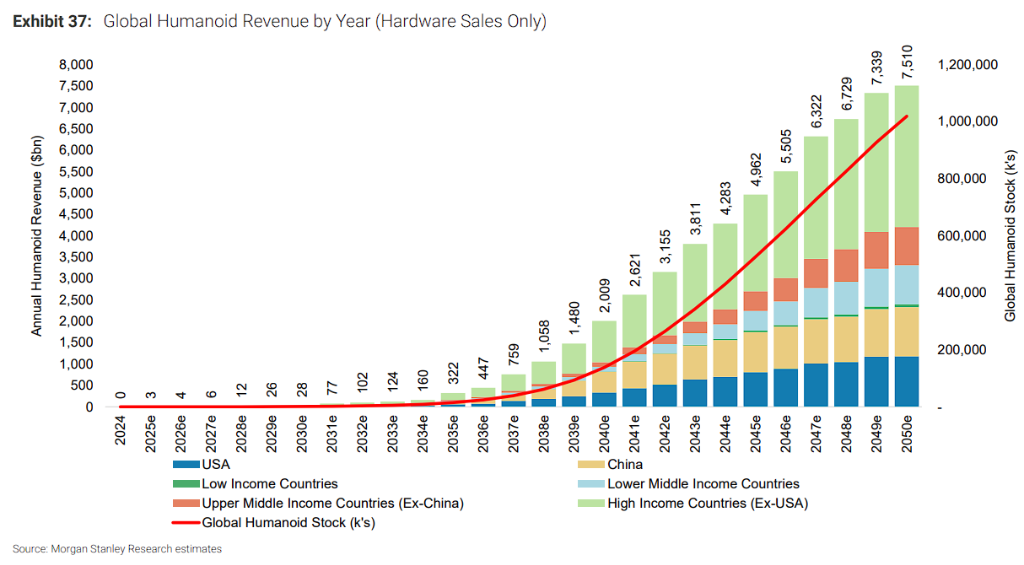
再来看整机企业层面,量产节奏已经非常明确。宇树科技2025年人形机器人出货量已超过5500台,位居全球行业第一,公司2026年目标出货1万至2万台,同时规划产能已达7.5万台。智元机器人于2026年3月达成万台具身机器人下线,汽车制造、3C电子等行业的采购订单持续增加。海外方面,特斯拉Optimus Gen-3已在弗里蒙特工厂启动量产,目标设计年产能达100万台,马斯克明确表示Optimus V3将于7月下旬至8月启动规模化生产。
值得注意的是,当前行业产能、订单与场景正在同步突破。国家电网2026年已印发专项规划,计划采购8500台具身智能设备,总投资68亿元。从汽车制造到电力巡检,从3C电子到物流仓储,真实场景的应用需求正在成为拉动量产的最大牵引力。
中国的制造业禀赋将在物理 AI 世界大放异彩
过去两年,资本市场对AI的关注主要集中于算力芯片、云计算基础设施和模型算法。但随着产业焦点从数字世界逐步延伸至物理世界,制造业的禀赋正在重估。
图:物理A扩大机器人在工业的自动化范围
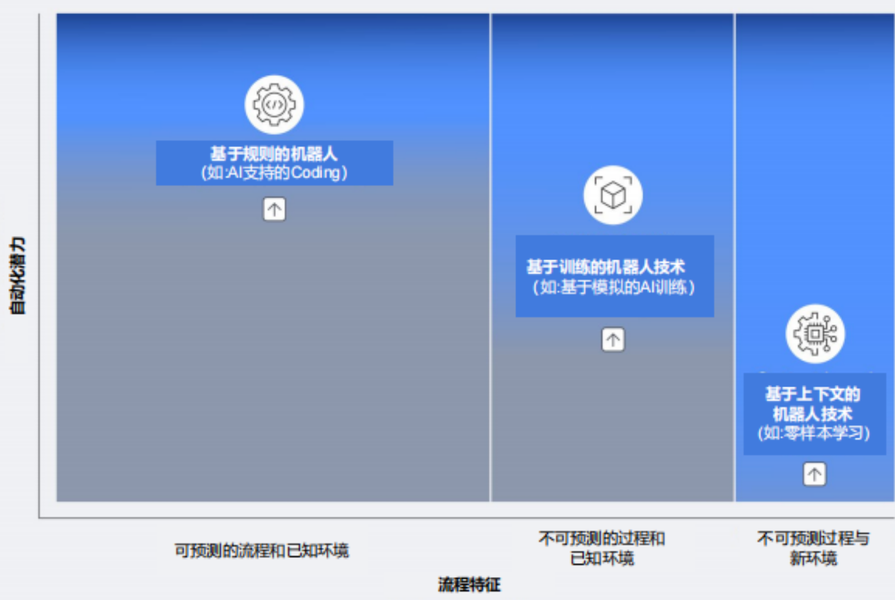
黄仁勋预测“物理AI”市场规模将达数十万亿美元,并正试图将其在AI计算领域的优势延伸到人形机器人产业链中。所以,我们可以看到,他刚宣布与宇树科技进行合作,又马不停蹄访问韩国并表示,机器人将成为韩国下一个核心产业。英伟达正在韩国洽谈本地机器人企业,以复制与宇树科技的合作模式,建造“标准化机器人平台”。
英伟达动作频频的背后,其实折一个更深层的判断:谁拥有高效、低成本的制造体系,谁就可能在机器人的规模化阶段占据主导地位。
中国在这一领域的优势非常突出。从份额来看,2025年全球每10台人形机器人中有超过8台来自中国,出货量占比达84.7%。从产业链能力来看,工信部已于2025年9月宣布我国已具备人形机器人全产业链制造能力,供给体系基本形成。2026年2月,国家层面发布了首个全产业链标准体系《人形机器人与具身智能标准体系(2026版)》,标志着技术路线走向收敛、产业进入规范化发展新阶段。
事实上,中国制造的优势并非体现在某一两个零部件的低成本上,而是体现在从电机、减速器、传感器到整机组装的完整产业生态中。在这个意义上,人形机器人不仅是一个技术赛道,也是一个产业链赛道,而中国制造在其中占据了独一无二的位置。
核心零部件率先受益,上游业绩兑现最为确定
人形机器人整机市场目前仍处于投入期,但产业链上游的核心零部件环节,由于其技术壁垒高、替代难度大,往往能够率先兑现业绩。
图:谐波减速器
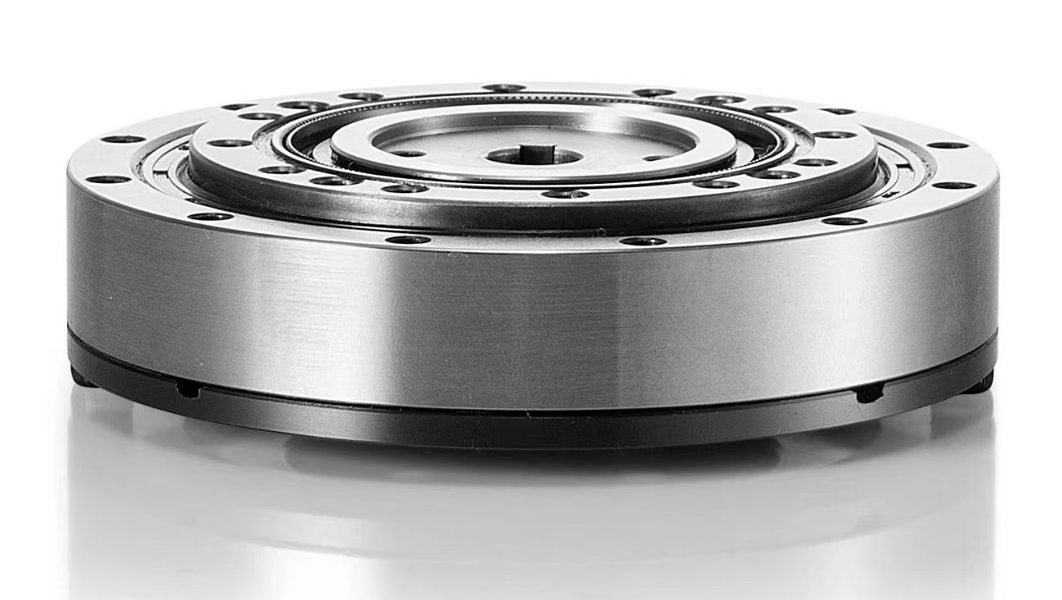
谐波减速器就是一个典型的例子。它既是工业机器人关节中成本占比最高的核心零部件,也是技术壁垒最深的核心环节。一台六轴工业机器人通常需要6台谐波减速器,而一台人形机器人对这一零部件的需求量可能达到数十台的量级。 $绿的谐波(SH688017)$作为谐波减速器龙头企业,精准布局具身智能赛道,正受益于产业链的高速成长。
从投资节奏来看,这一类上游供应商往往是机构资金最先布局的方向。以 $机器人ETF易方达(159530) 为例,第一大重仓股便是绿的谐波,最新持股占比约10.62%。
这只 ETF 跟踪国证机器人产业指数,涵盖从减速器、伺服系统到AI算法和整机的多个环节,较为完整地反映了产业链当前的投资焦点。对于看好机器人产业中长期发展前景、但又不希望承担单一股票高波动风险的投资者而言, $机器人ETF易方达(159530) 提供了一个较为便捷的工具化配置选择。
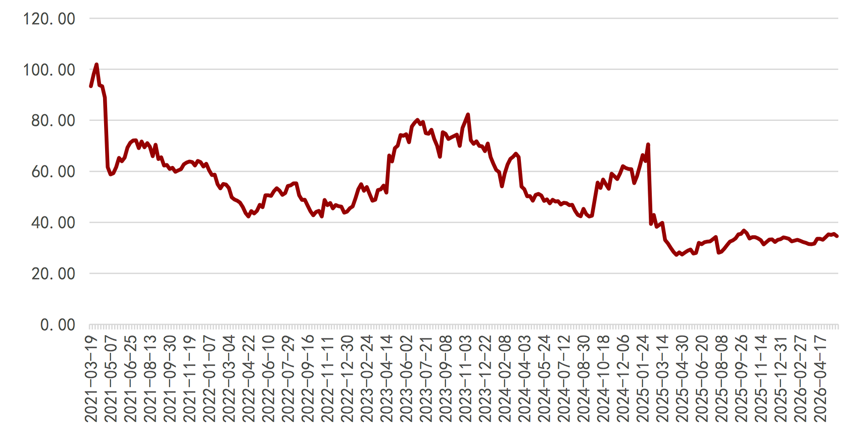
从估值方面来看,截至2026年5月29日,人形机器人指数PE(TTM)为34.59倍,近5年呈现出较为明显的下降趋势,2026年以来估值保持相对稳定。
图:人形机器人指数近5年PE(倍)
来源:万联证券研究所
从估值分位数来看,人形机器人指数近五年历史分位仅处约14%附近,处于较低水平;而在近一年分位已升至约70%,估值水平有所提升。人形机器人指数估值长期仍处历史底部区域,但短期已修复至近一年偏高水位。$三花智控(SZ002050)$$卧龙电驱(SH600580)$
本文作者可以追加内容哦 !

