刚把这个跟踪评级报告阅读了一遍,之前业绩说明会上很多没有回复给家人们的问题,这个报告里比较清晰。我把我认为的要点摘录出来:
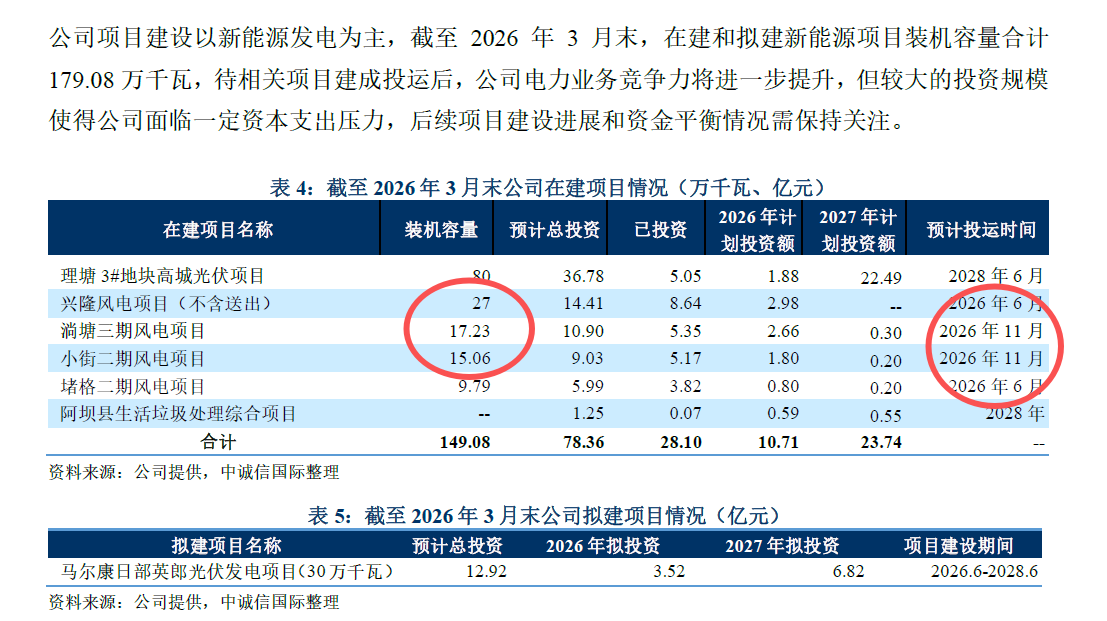
1.关于风电,《跟踪报告》P8页表1:(1)上网价格提升,2026年1季度平均上网价格是0.51元,2023、2024、2025年分别是0.54元、0.47元、0.43元,报告解释:因处于枯水期,2026 年一季度上网电价处于较高水平。(2)1季度3200万度电未消纳(可接受),披露的发电量12.75亿度,上网电量12.43亿度,倒推未上网消纳的电量3200万度;2023、2024、2025年未消纳的电量分别是9700万度、1亿度、9920万度,之前没有一季度的参考数据,所以不好评估2026年1季度未消纳的3200万度电是好还是不好,但是凭空猜测,一季度不是用电高峰,而且一季度风资源充足,我个人觉得这个数据是可以接受的;(3)关于新增风电:《跟踪报告》P10页表4,2026年6月(36.8)及11月(33.3)预计投运70万千瓦的装机容量;另,《跟踪报告》P8页表1,公司可控装机容量风电是136.60万千瓦、光伏是2.38万千瓦,合计138.98万千瓦,2026年新增风电投运增幅70万千瓦/138.98万千瓦=50.37%。
2.垃圾发电,稳定。《跟踪报告》P9页表3:2023、2024、2025年及26年1季度垃圾处理收入分别是1.89亿、1.84亿、1.78亿和0.49亿,平均上网价格0.6元、0.57元、0.54元和0.57元。26年1季度3700度未消纳,25年全年1.5亿度,24年1.57度,发电量和上网电量的详细数据,报告里有,弹性不大,就不具体展开了。
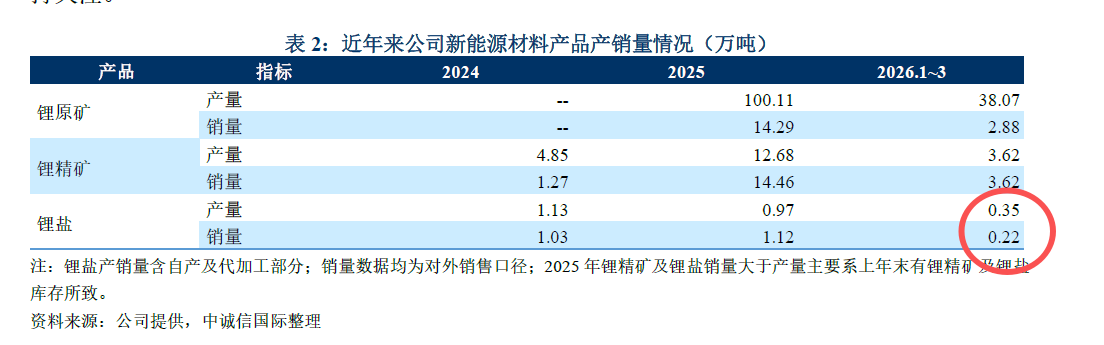
3.锂矿锂盐:《跟踪报告》P8页“在建锂矿及锂盐加工项目均已达标达产”,P9页表格2,这里的披露比较详细:(1)锂原矿:2025年产销量分别是:产100.11万吨(产能105万吨)、销售14.29万吨,那差额100.11 − 14.29 = 85.82万吨可能是公司内部用于加工锂精矿,或者多余的做存货。2026年一季度产销量分别是:产38.07万吨,销售2.88万吨,差额25万吨也可能是公司内部用于加工锂精矿,或者作为存货。这里我找不到具体数据,测试不出来锂原矿到精矿的转换比率,不知道与设计选矿比的有没有大的差距,按李家沟的设计选矿比:105 万吨原矿 → 18万吨锂精矿,比率大概5.83 吨原矿→ 1 吨精矿。(2)锂精矿:2025年产销量分别是:产12.68万吨(年产能18万吨)、销14.46万吨;2026年一季度产销量分别是:产3.62万吨、销3.62万吨,产能基本达成。(3)锂盐:2025年产销量分别是:产0.97万吨(鼎盛锂业电池级碳酸锂产能1万吨/年)、销1.12万吨;2026年一季度产销量分别是:产0.35万吨、销0.22万吨,这个数据应该是有点不达预期的,《跟踪报告》P8“其中鼎盛锂业已投产锂盐产能 1.5万吨 /年(注:应该是电池级碳酸锂 1万吨 /年已投产,电池级氢氧化锂 5,000吨 /年还没有投产)。 随着德阿锂业 3万吨 /年 碳酸锂生产线于 2025年 10月达标达产, 截至2025年末公司锂盐产能增至 4.5万吨 /年 ”,但是26年一季度的锂盐产销数据可能有点不达预期……
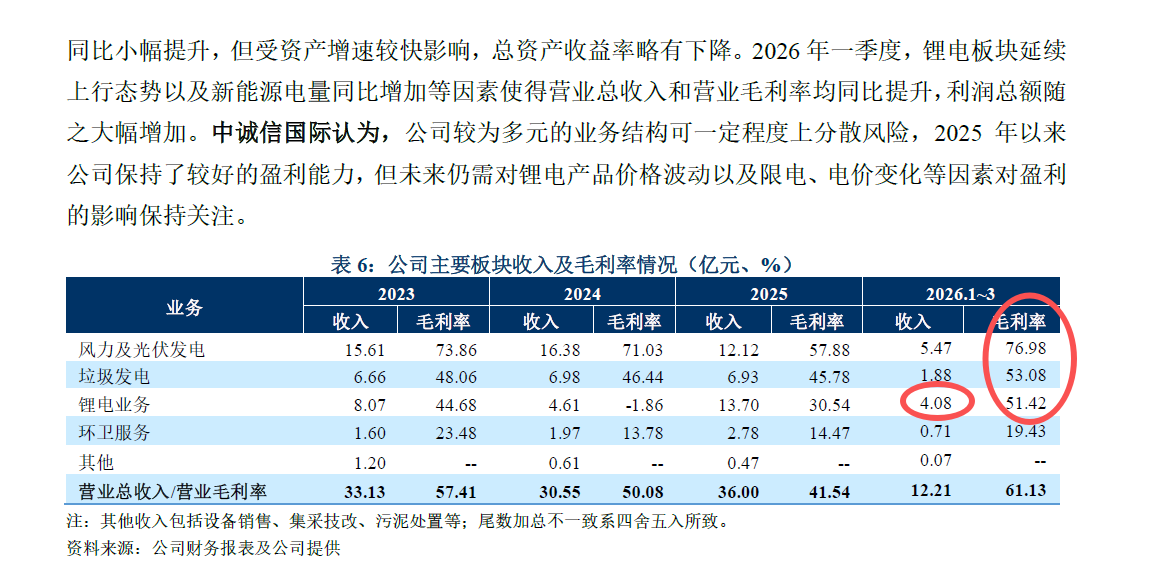
4.公司主要板块收入及毛利率情况,一季度锂电业务的收入(4.08亿)有点低于预期。P11页:(1)风光发电,2023、2024、2025年及26年1季度的收入分别是15.61亿,16.38亿,12.12亿,5.47亿,毛利率分别74%、71%、58%、77%,最近一期的毛利率新高,收入5.47亿应该也不错。(2)垃圾发电26年1季度的毛利率53.08%,之前年度大概46%-48%,这块规模小,影响不大。(3)锂电业务,26年1季度的毛利率51.42%,25年全年30.54%,但一季度锂电业务的收入只有4.08亿,而25年全年的锂电收入13.70亿,其中大部分是第四季取得的收入。
5.整体而言:之前股吧里说的风光电亏损之类的观点,是不对的。从跟踪报告里看,三大业务板块的一季度的毛利率已经较2025年度有了大幅的改善,重新站回高点,尚待验证的地方有两点:1锂盐,2026年一季度产销量分别是:产0.35万吨、销0.22万吨,这个数据是不是有点不达预期。由此而来的2.锂电收入,一季度锂电业务的收入4.08亿,是不是产能还在爬坡阶段?这个是不是也不达预期。
本文作者可以追加内容哦 !

