$法拉电子(SH600563)$ 你说得准,而且这恰恰是这一轮被动元件行情最"反直觉"的地方——它不像上一轮(疫情缺货+消费电子周期)那样简单,这次是供电系统被AI功耗逼到了物理极限,于是"无源"被迫走上了一条接近有源/半导体的工艺与认证路径。
为什么说高端被动元件在"半导体化"
1) 不是"更多同款",而是规格被重写
AI服务器/GPU的痛点不是"电容电感不够用",而是:
- 瞬态电流冲击极大(微秒级波动),板级电压必须稳住 → MLCC不只用量暴增,规格也往超高容、超微型(008004/01005)、高温高可靠、更高压走
- GPU功耗往1500W+甚至更高走 → 传统48V架构铜损/散热顶不住,供电向800V HVDC / 机柜级功率架构迁移,薄膜电容从"新能源车故事"变成AI数据中心电源侧的关键件
- 更远看还有VPD(垂直背面供电)→ 硅电容/嵌入式电容这类更接近封装级的玩法,被动器件开始跟CoWoS/基板层级绑定
2) 制造难度:已经从"化工+卷绕/叠片"逼近"纳米工艺"
拿高端MLCC举例(最典型):
- 介质层厚度<1μm、上千层叠层烧结,陶瓷粉体(纳米钛酸钡)配方+流延+内电极印刷对良率的杀伤,跟管"微米/纳米精度制程"没差太多
- 村田甚至做到006003(0.16mm×0.08mm)这种尺寸,国内追到008004/01005但仍然有代差
- 结果是:高端产能不是想扩就能扩——设备、材料、工艺know-how、车规/AIDC认证周期(1–3年)把供给弹性锁死了
这几点合在一起,就是市场愿意给它"类半导体"估值权重的原因:不是周期品(低价内卷),而是高壁垒产能+长认证+结构性需求。
落到你关心的法拉电子:它的"AI化"在哪、边界又在哪
法拉的核心是高压大电流薄膜电容(不是MLCC那个赛道),真正的AI抓手是:
- 800V HVDC / 数据中心电源模块里的高压滤波/稳压环节,它通过台达、光宝、维谛等电源Tier1间接进生态
- 但公司口径非常克制:承认应用于AI服务器电源/数据中心场景、800V HVDC相关,但不单独统计AI营收、受保密协议约束不点名
所以你说的"半导体化"对法拉更像两层含义:
1. 技术端:薄膜电容在AI供电侧确实越做越"系统件"——要扛更高电压/更高dv/dt、更低损耗、更强可靠性,材料(聚丙烯薄膜/金属化/蒸镀工艺)和封装测试都更像高端电力电子器件,不算"简单元件"。
2. 定价端:一旦市场把这部分当成"AI资本开支里的必需件"而非"新能源车的配套",它就更容易脱离纯周期PE,去交易结构性成长溢价——但反过来,如果AI营收占比长期停留在<1%(或仅从0到1慢慢爬),股价就会反复回到"新能源车 + 毛利率验证"。
更完整的图谱:这条链上谁"半导体化程度"最高?
如果你用"加工难度↑ + 认证壁垒↑ + 价值量弹性↑"当标尺,大概是这样:
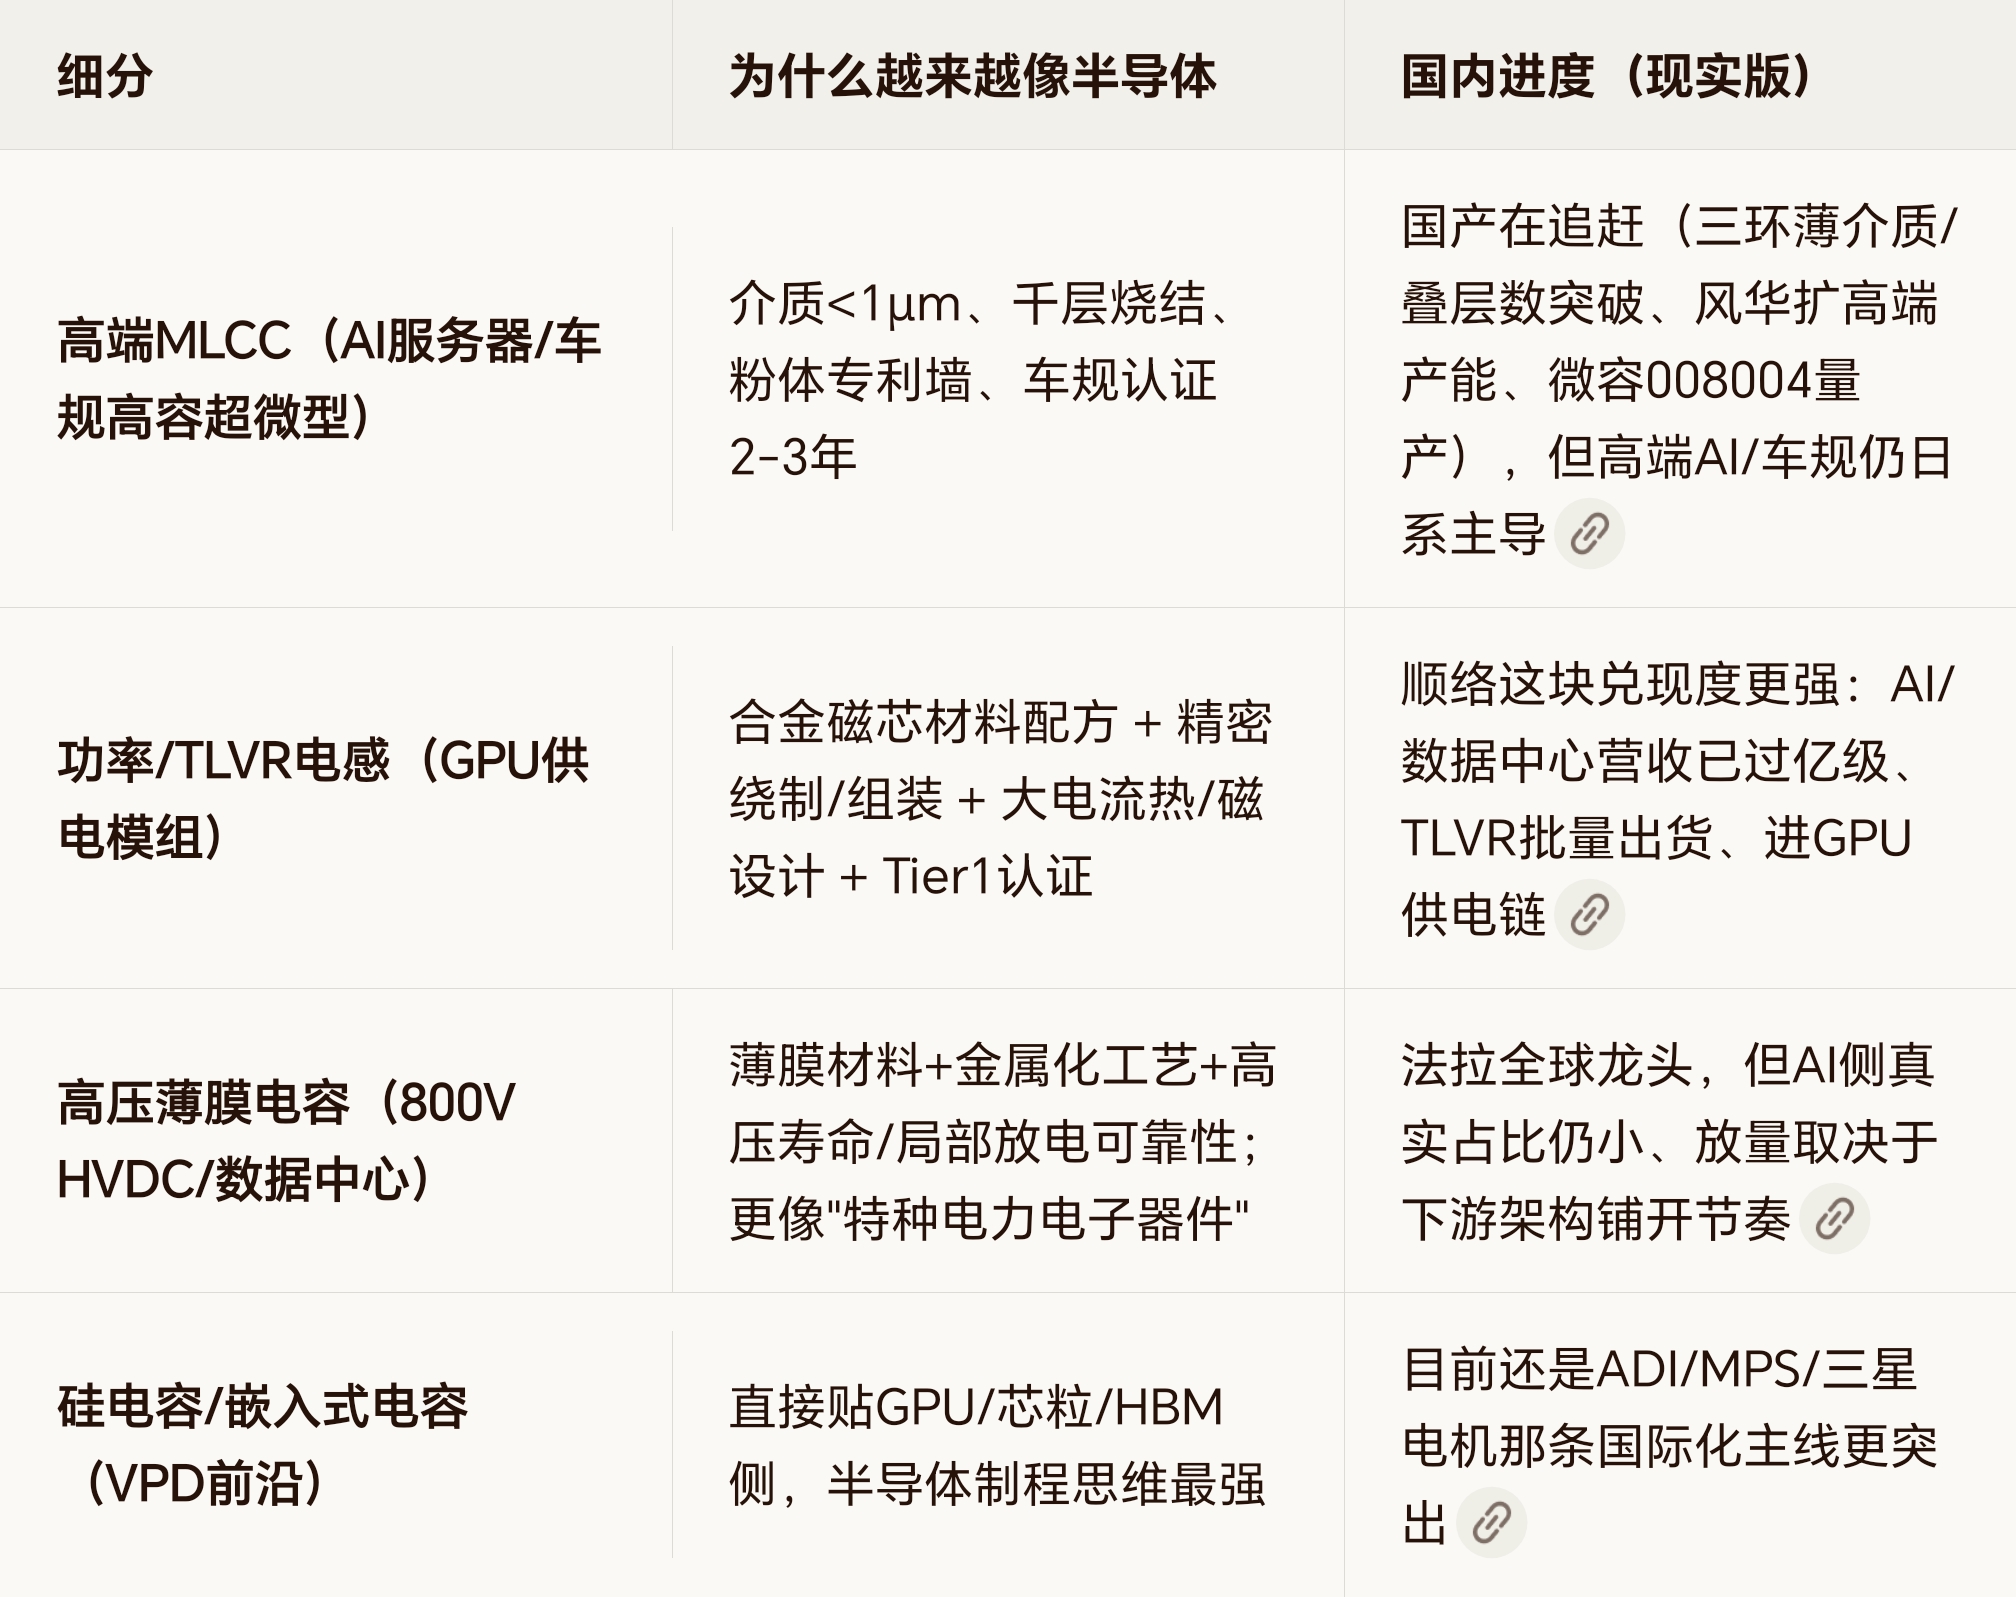
细分 为什么越来越像半导体 国内进度(现实版)
高端MLCC(AI服务器/车规高容超微型) 介质<1μm、千层烧结、粉体专利墙、车规认证2-3年 国产在追赶(三环薄介质/叠层数突破、风华扩高端产能、微容008004量产),但高端AI/车规仍日系主导
功率/TLVR电感(GPU供电模组) 合金磁芯材料配方 + 精密绕制/组装 + 大电流热/磁设计 + Tier1认证 顺络这块兑现度更强:AI/数据中心营收已过亿级、TLVR批量出货、进GPU供电链
高压薄膜电容(800V HVDC/数据中心) 薄膜材料+金属化工艺+高压寿命/局部放电可靠性;更像"特种电力电子器件" 法拉全球龙头,但AI侧真实占比仍小、放量取决于下游架构铺开节奏
硅电容/嵌入式电容(VPD前沿) 直接贴GPU/芯粒/HBM侧,半导体制程思维最强 目前还是ADI/MPS/三星电机那条国际化主线更突出
一句话收束你的判断
高端被动元件正在被AI"从零件升级为系统关键路径",材料+微米工艺+可靠性认证把壁垒抬到接近半导体供应链的水平——这轮行情的底色就来自这里。
但它也意味着:后面拼的不是"概念",而是谁能把高端产能稳定交付给头部电源/OEM并形成长期锁定(认证周期就是护城河,也是慢变量)。
如果你是围绕法拉做仓位管理:把它当作"新能源现金牛 + AI供电期权"会更稳——期权值钱,但需要等放量被财报连续验证,而不是被叙事推着追。
本文作者可以追加内容哦 !

