追“光”者众,而造“光”者稀。
在光通信行业里,有这样一家企业,它是国内首家上市的光电子器件公司,也是全球为数不多打通了“光芯片-器件-模块-子系统”全产业链的企业。
论业绩,它自2019年开始,已经连续七年实现利润的增长,2025年营收与归母净利润分别达到了119.29亿元、9.46亿元。
论技术储备,它累计申请了国内外专利三千余件,牵头和参与国家及行业标准三百余项;论客户阵容,华为、字节跳动、阿里、腾讯等头部云厂商和三大运营商均在其列。
这家企业,便是光迅科技。
但奇怪的是,做一站式服务的光迅科技,赚钱能力却远比不上需要外购芯片的同行。
2025年,光迅科技毛利率仅有23.43%,与中际旭创、新易盛相差了20个百分点左右。
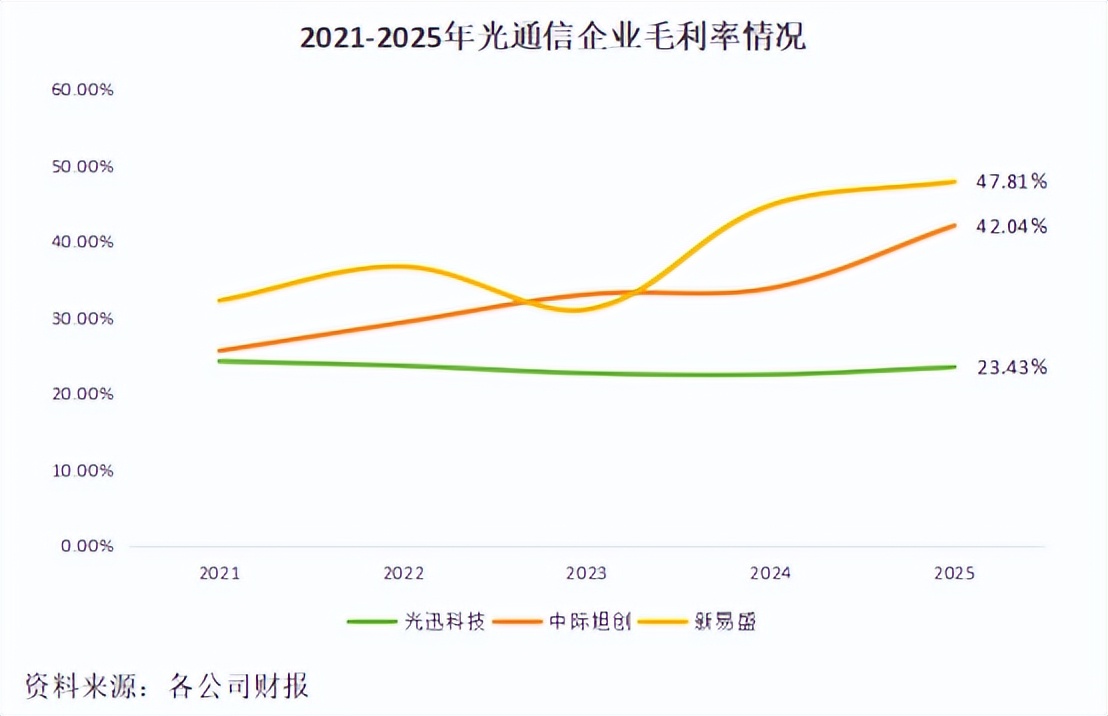
在光通信行业普遍“专业化分工”的背景下,光迅科技的一体化模式究竟是核心壁垒,还是重资产的包袱?
芯片自给,利润未彰
光迅科技的技术自主可控程度,在国内光模块行业确实是独一档。
它同时掌握着PLC、III-V、硅光三大光芯片平台,25G及以下速率的光芯片已实现100%自研量产,25G EML芯片自给率超过70%,50G和100G芯片已实现小批量自供。
在中高端的光模块中,光芯片是技术壁垒最高、价值量最大的环节,成本占比已经达到了50%左右。
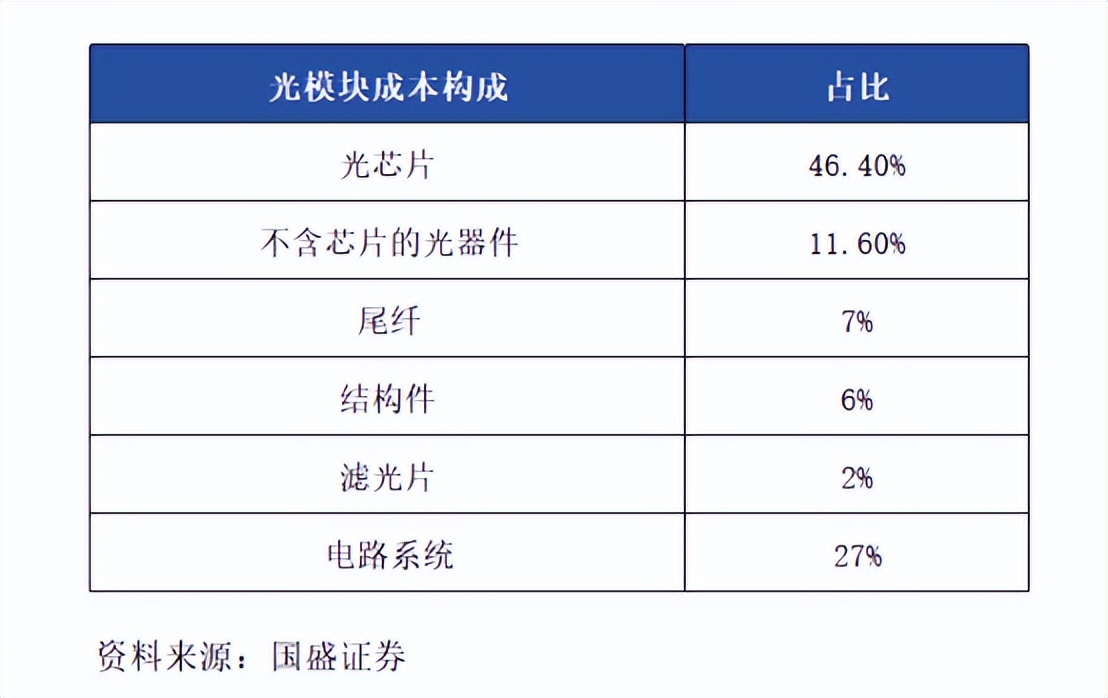
按理说,如此高的光芯片自给率,理应享有成本优势,但光迅科技的毛利率长期徘徊在20%出头,不仅没跑赢同行,反而差距越拉越大。
这背后,有两个关键原因。
第一个原因是,所谓的“100%自给”的芯片,主要是10G及以下速率的DFB激光器,面向的是电信传输市场。
而当前AI算力驱动的高增长市场是数据中心数通领域,主流需求已是400G、800G乃至1.6T光模块,对应需要的是50G、100G、200G速率的光芯片。
预计到2030年,数通市场规模将达到549亿美元,占光器件总市场的60%,主导地位进一步巩固。
在这些真正决定利润的高端芯片上,光迅科技的自给能力迅速递减。
相比之下,中际旭创几乎全部外购Lumentum、Coherent等海外厂商的高端EML芯片,依靠全球第一的出货规模提前锁定产能,同时加速硅光方案渗透来提升毛利率。
新易盛则采取自研硅光与关联供应的组合策略,收购Alpine掌握硅光自研能力,同时通过关联企业鸿辰光子供应EML等化合物芯片。
两家企业共同回避了EML全链条自主研发这一投入最重、爬坡最慢的环节。
第二个原因在于,光迅科技虽然自产芯片,但省下来的钱并没有变成更高的毛利润。
根本原因,出在客户结构上。
2025年,光迅科技超过七成的收入来自国内市场,而国内光模块市场的价格战之激烈,远超海外。
国内运营商集采和云厂商招标,天然带有压价效应,自研芯片省下的那点成本,几乎全被低价订单给吞掉了。
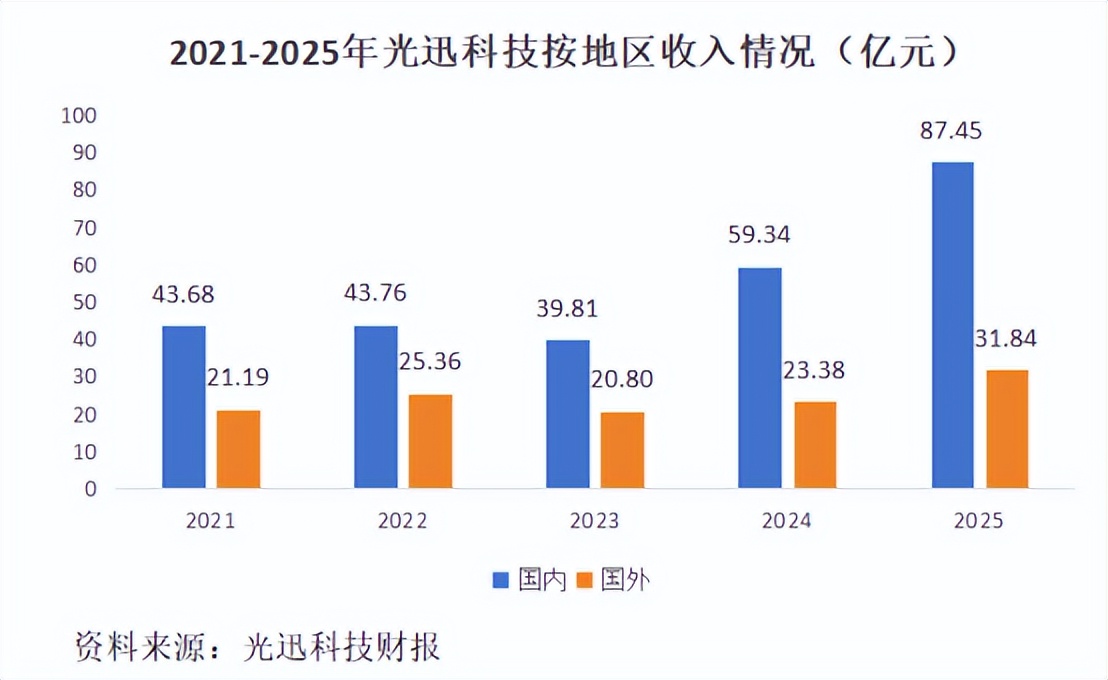
对比之下,中际旭创和新易盛2025年的海外业务收入占比分别高达90.58%、96.16%,光迅科技和这两家企业足足相差了六十多个百分点。
说白了,在电信市场,自研芯片确实能减少对海外供应商的依赖,但想要真正赚钱,还是得拿到数通市场四大云厂商(微软、谷歌、亚马逊、Meta)的高利润订单。
此外,光模块行业遵循着类似摩尔定律的速度,每18至24个月速率翻倍一次。
从400G到800G,再到1.6T、3.2T,每一代升级都意味着芯片、封装、测试全流程的重新投入。
光迅科技的全产业链模式,使其在每一个环节都要跟上迭代步伐,研发投入被摊薄到芯片、器件、模块三条战线,而非像中际旭创那样集中火力攻克模块集成。
从存货数据也能看出这种压力,2025年末,光迅科技存货跌价准备计提比例为8.64%,存货周转率约为1.88次/年,低于中际旭创的2.25次和新易盛的2.28次。
全产业链模式意味着更多的在制品库存、更长的生产周期,在技术快速迭代的行业里,存货减值风险自然更高。
定增扩产,发力高端
产业链一体化撑起了护城河,却也压低了利润,拖慢了周转。光迅科技想打破20%毛利率的天花板,就要往高端产品转型。
2026年5月,光迅科技35亿元定增正式落地,中国信科以约13.30亿元获配约793.79万股,为最大认购方。
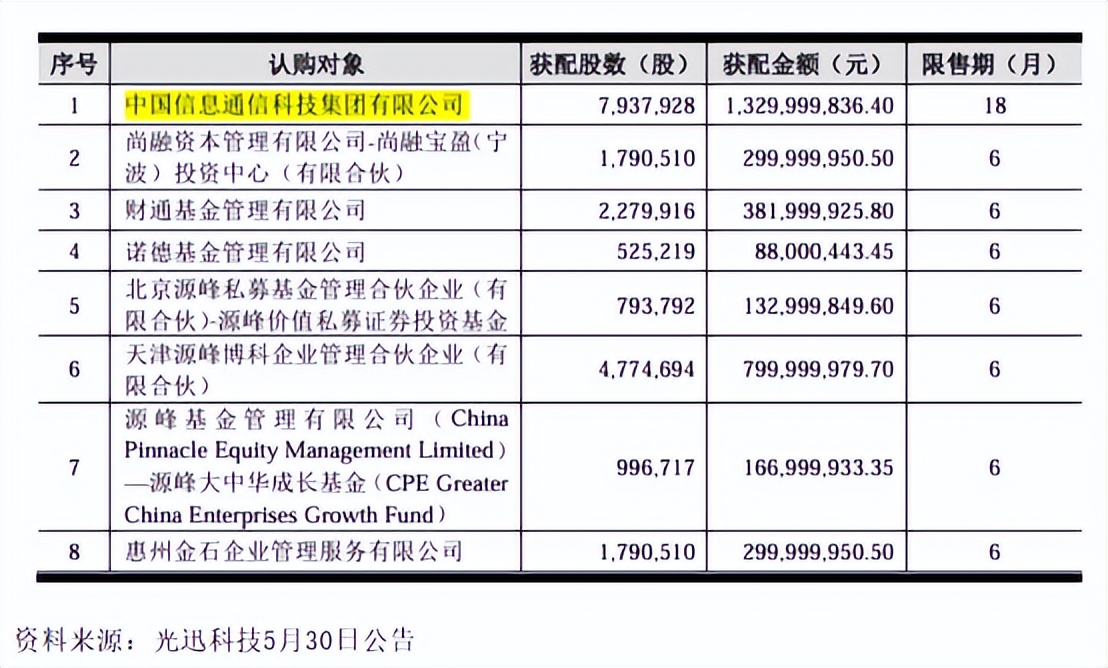
募集资金的具体用途为,20.83亿元建设“算力中心光连接及高速光传输产品”产能,6.17亿元搞前沿研发,剩下8亿元补流动资金。
按照规划,光迅科技要在武汉东湖新建9.68万平方米的厂房,达产后,每年能多产499.2万只高速光模块、14万只超宽带放大器、3.2万只相干产品。
项目税后收益率17.2%,静态回收期7.85年。产能全开的话,按现在的价格算,有望带来数十亿元的增量收入。
纸面测算固然诱人,可产品能不能卖上价,是另一回事。
中际旭创2024年底就开始小批量出1.6T光模块,2025年二季度量产,全年卖了300万只。
新易盛也在2025年10月量产1.6T,客户是谷歌、Meta这些海外大厂。
光迅科技慢了一步,它也出了几款1.6T产品,但2025年下半年才开始小批量交货,而且主要卖给国内客户。
到2026年5月,公司在互动平台只说“1.6T光模块产品已具备批量交付能力”,并未提及是否真正大规模出货。
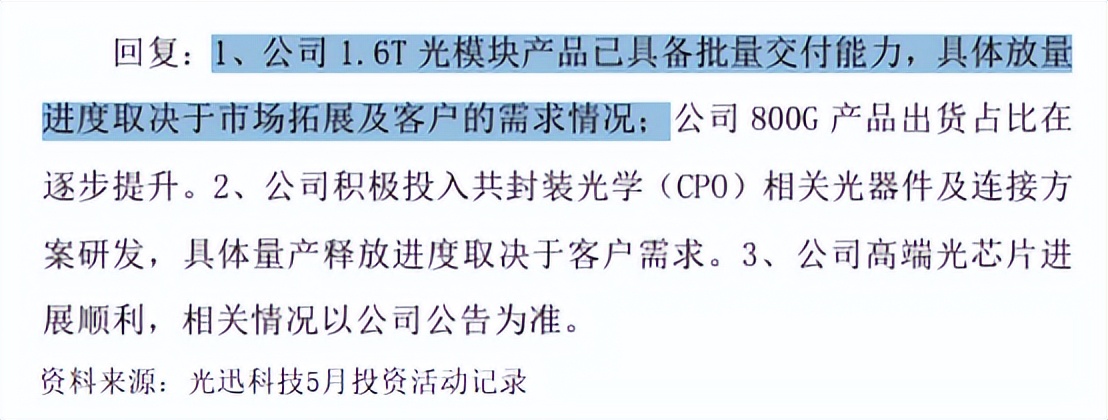
这个时间差是比较致命的,因为光模块的技术迭代现在只有1-2年,比过去快了一倍,新产品的黄金窗口期也就12-18个月。
先发的厂商早就把客户认证和产能壁垒建起来了,后来者就算产品一样好,也要花半年以上走认证,赚不到第一波钱。
好消息是,2026年3月的OFC展会上,光迅科技推出了全球首款3.2T硅光单模NPO模块,并在国内头部CSP厂商完成了系统验证。
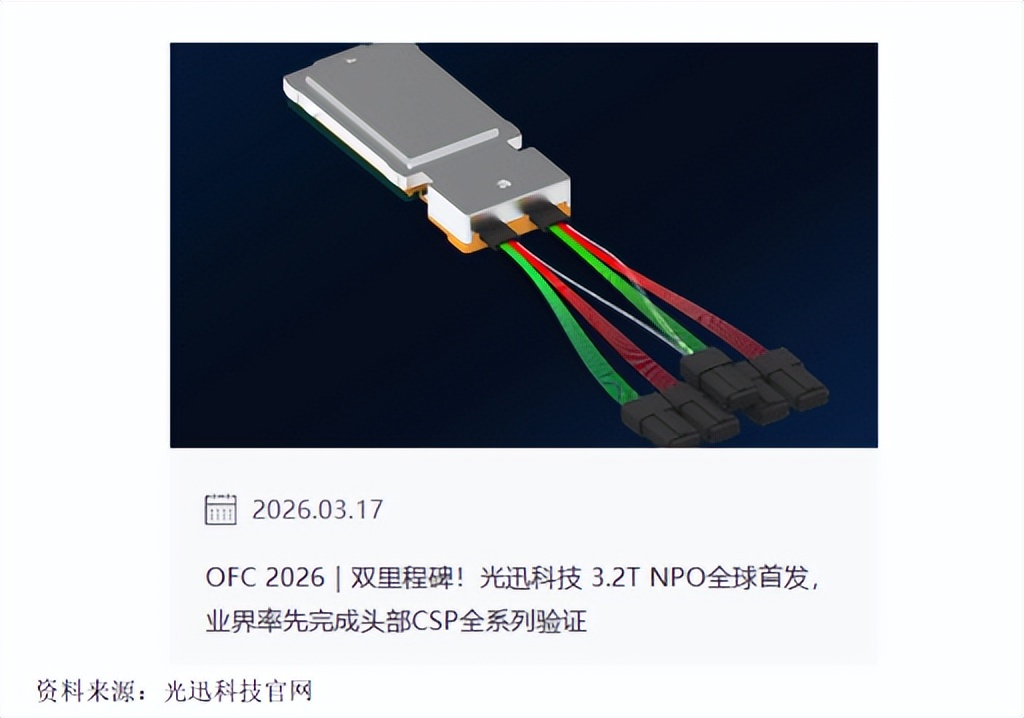
800G模块已经在批量出货,1.6T模块紧跟其后,3.2T全球首发,站在800G向1.6T迭代的时间窗口上,光迅科技手里的牌,总体不算差。
不过要注意的是,首发与量产之间隔着客户验证、良率爬坡、产能建设三重门槛,在3.2T真正起量之前——业内预计要到2028年,公司的现实任务是先把1.6T的量产和客户认证做实,而非跳过眼前的台阶。
当然,自研芯片在高端产品上的成本优势此刻更为明显,当同行还在外购200G EML芯片、受制于人时,光迅科技的自研芯片已经能支撑1.6T模块的批量交付。技术门槛越高,垂直一体化模式的价值就越能体现出来。
从产业安全的角度说,光迅科技的地位没有企业可以替代。
作为国内最早突破100G EML芯片量产并率先实现全栈IDM垂直整合的光模块企业,又是中国信科集团的核心平台,在供应链自主可控已成为国家战略的当下,这种中坚力量角色尤为珍贵。
2025年,光迅科技的50G、100G光芯片实现量产,200G EML芯片也开始小批量生产,这些进展虽然不能立刻让公司的盈利能力变好,但确实在一点点补上国内高端光芯片的短板。
总结
甘蔗没有两头甜,光迅科技和中际旭创、新易盛走的是完全不同的路。后两家是专精选手,只做高端数通产品,盯着海外大客户,盈利能力强。
光迅科技是全能选手,从芯片到模块全部自己做,电信和数通市场都涉足,国内海外一起抓。这种模式前期投入大,毛利率低,却也筑起了极深的护城河。
以上分析不构成具体投资建议。股市有风险,投资需谨慎。
本文作者可以追加内容哦 !

