6月以来我多次发文提醒券商股的左侧布局机会!周五券商板块大涨4%终于初步验证了我的判断。有人问我板块里面三个特殊的券商概念股同花顺,指南针,东方财富,究竟该选哪一个?今天我进一步分析一下他们买入优先度排名。
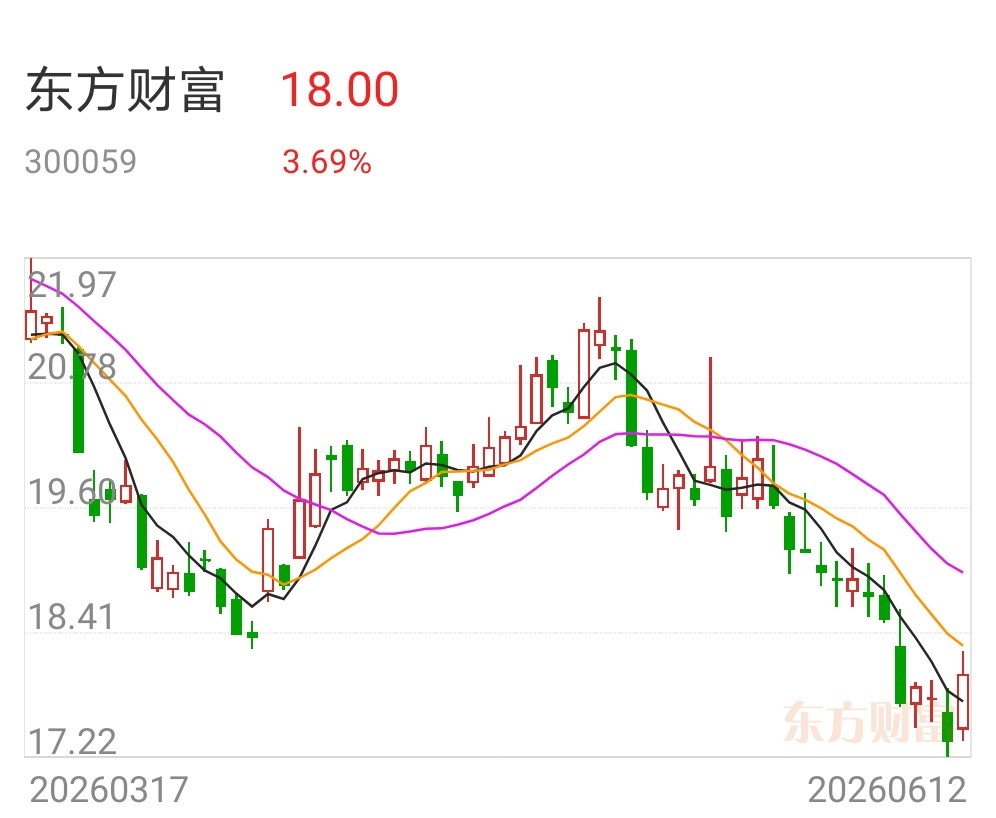
优点:
1,估值最低:PE 19-22倍,处于近10年22%分位,安全边际最高。
2,业务闭环完整:证券开户+交易+两融+基金代销,流量变现效率碾压。
3,业绩确定性最强:Q1净利润37亿,年化150亿可预期,波动性最低。
4,散户基本盘稳固:天天基金+股吧月活过亿,C端护城河深。
5,机构目标价空间大:中金等机构看涨60%+。
缺点:
1,弹性有限:4000亿市值,大象难跳舞,牛市里涨幅不如小盘股。
2,重资产券商属性:贝塔属性强,熊市时跌幅也大。
3,AI布局相对慢:研发投入绝对值高,但金融AI产品落地进度不如同花顺。
4,保证金波动风险:现金流受市场情绪影响大,不是纯经营性指标。
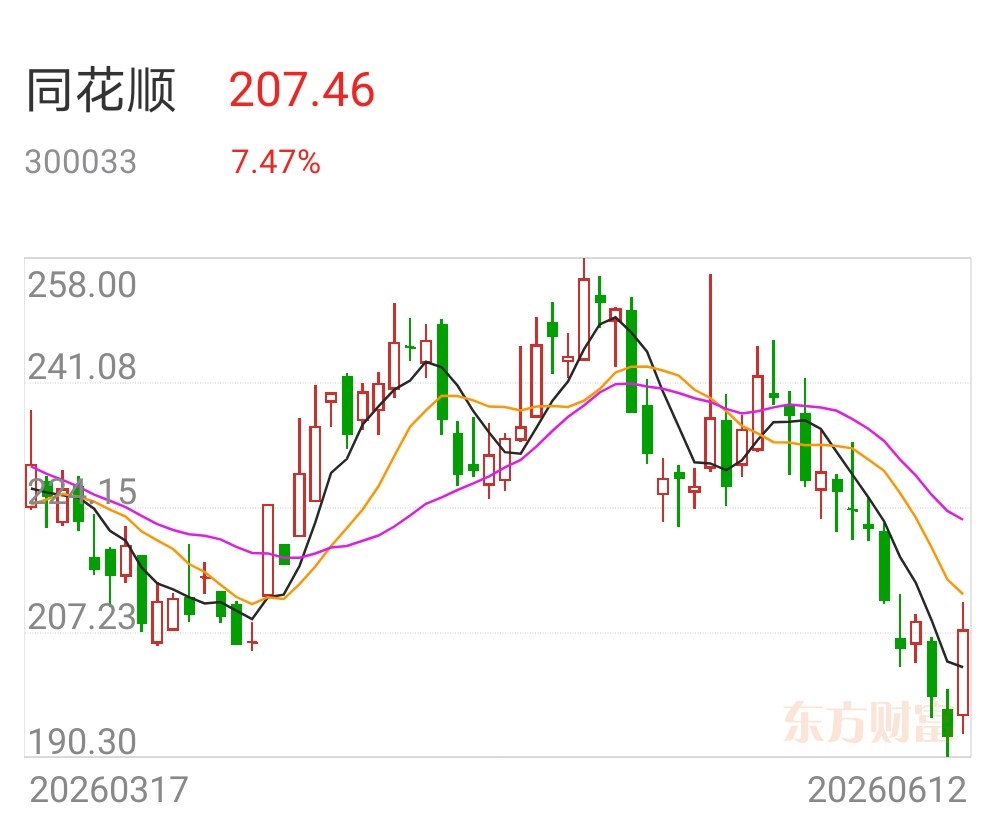
优点:
1,AI先发优势:问财SkillHub+iFind机构渗透率高,数据壁垒深厚。
2,轻资产高毛利:毛利率85%+,订阅收入比券商收入更稳定。
3,B端客户粘性强:机构一旦建立工作流,换平台成本极高。
4,利润弹性最大:Q1净利+113%,牛市里业绩爆发力强。
5,数据资产稀缺:20年行情+研报+公告数据库,难以复制。
缺点:
1,估值偏贵:PE 40-46倍,是东方财富的2倍。
2,缺券商牌照:无法直接享受牛市交易量放大的两融红利
3,C端流量弱势:散户APP体验不如东方财富
4,AI壁垒可能被侵蚀:东财等竞争对手在追赶
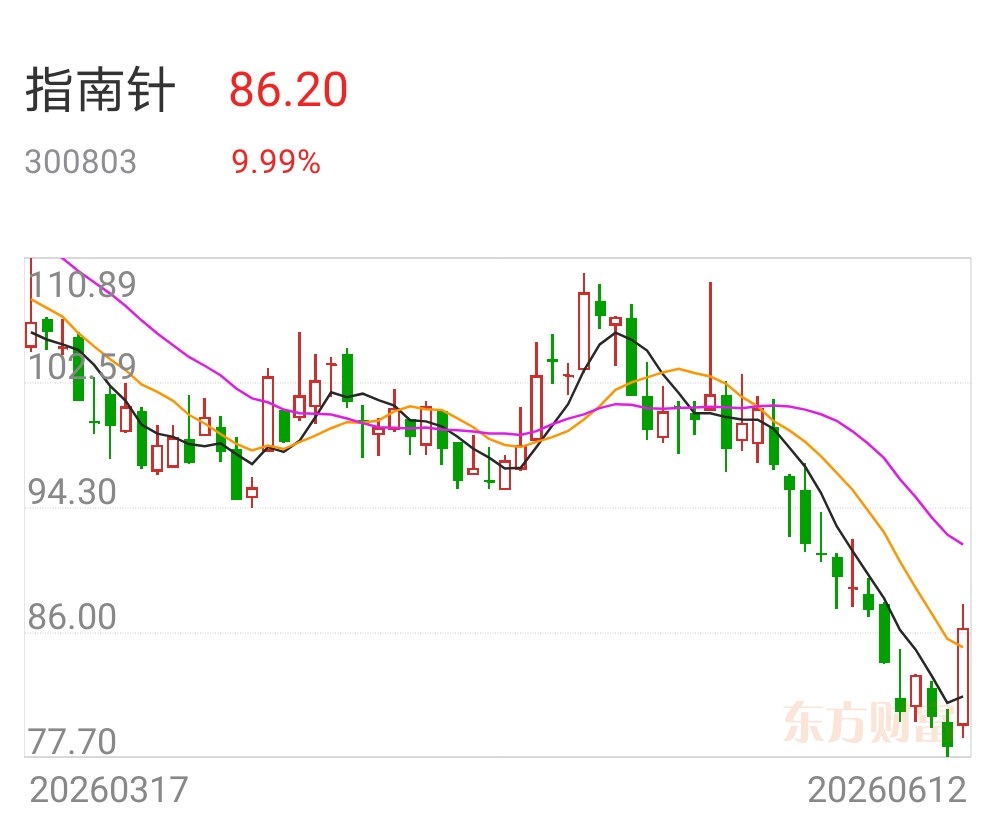
优点:
1,转型故事有潜力:收购麦高证券后有了券商牌照,逻辑通顺。
2,港美股业务布局:差异化赛道,长期看点。
3,用户画像偏年轻:付费意愿和资产规模有提升空间。
缺点:
1,转型阵痛期:Q1净利润-20%,转型成本高
2,估值太贵:PE 100-260倍,没有业绩支撑就是纯泡沫
3,获客成本高:转型券商后获客成本是东财的4倍,客户LTV追不上
4,体量太小:证券业务收入不足东财的1%,差距悬殊
5,年内跌幅26%:股价还在寻底,基本面没企稳
通过三家上市公司以上优点和缺点,很明显,指南针是最先排除出第一选择的!那么接下来主要问题就是东方财富和同花顺谁的逻辑更硬,谁的逻辑不硬!我想说两点:
1,市场给同花顺高PE,实际上是在买"AI时代的期权",如果AI让金融终端从"工具"升级为"智能投研平台",同花顺的订阅天花板会上一个数量级。这个预期如果兑现,40倍PE不贵;如果AI进展不及预期,估值会向券商股回归
这是典型的"梦想估值",有实现的可能,但不确定。
2,同花顺量化机构的订阅付费天花板有限。
同花顺iFind机构版:基础版30-50万/年,高端版100-200万/年。
全国私募+公募+券商自营+外资机构:估算有8000-10000家,同花顺目前机构渗透率:估计30-40%(头部公募基本全覆盖,私募渗透率较低)。即使渗透率提升到50%,增量收入也就几十亿级别,而东财一年轻松几百亿营收。量化迭代加速带来的订阅增长,对同花顺是"锦上添花",不是"雪中送炭"。
最终的投资判断我想说,投资不是选"最好的公司",是选"风险收益比最优的标的"。东财当前19倍PE+38%净利增速+60%机构目标价空间,属于"捡便宜"的机会窗口。同花顺46倍PE需要AI商业化持续超预期才能支撑,一旦不及预期有35%估值回归风险。
因此我的选择是东方财富>同花顺>指南针!
#盘逻辑:深度解析,理清投资思路# #社区牛人计划# #强势机会# #投资干货# #基本面分析# @股吧话题 @东方财富创作小助手 @社区精选
本文作者可以追加内容哦 !

