不吹不炫,独立观察,理性分析,默默陪你穿越牛熊,踏浪前行!
很多短线选手不是只看情绪和资金,他们也会通过产业逻辑判断这个题材是不是真主线?有没有持续性?龙头是谁?
引言#炒股日记#
我们顺着半导体从上至下、从虚到实的完整产业链逻辑,一路闭环推进:
上游材料打底、上游设备攻坚、EDA+IP工具筑基,再到上一篇IC设计总论彻底讲清了「芯片怎么定义、怎么分类、谁是赛道龙头」。
设计决定了芯片的“图纸与功能”,晶圆制造决定了芯片能不能量产、良率高不高、成本能不能打、产能够不够用。
如果说IC设计是半导体的脑力环节、高附加值环节,那晶圆制造就是整条产业链最重资产、最高壁垒、最吃积累、最卡产能、最吃工艺迭代的硬核环节。
很多投资者炒股最大误区:
1. 以为芯片先进制程越新越好,看不懂先进制程被卡脖子、成熟制程才是国产基本盘;
2. 分不清Foundry代工模式与IDM垂直整合模式的区别,导致标的归类混乱;
3. 看不懂中芯、华虹两大国产晶圆体系的分工差异、技术梯队、产能逻辑;
4. 只看题材不看产能,不知道28nm以上成熟制程才是当下业绩兑现核心。
从本篇开始,我们正式进入半导体中游重资产核心——晶圆制造三部曲。
本篇为晶圆制造第一篇「总纲全景篇」,彻底搭建晶圆制造顶层框架:产业壁垒、商业模式、全球寡头格局、国内双体系梯队、制程代差、国产突围逻辑、核心对标企业一次性讲透,为后续「前道工艺深度篇」「成熟&特色工艺红利篇」筑牢底层研究底座。
一、产业层级定调:晶圆制造,半导体产能的绝对核心底座
1.1 产业链精准定位
半导体完整闭环链路:材料→设备→核心工具(EDA/IP)→IC设计(图纸)→晶圆制造(落地量产)→封测(成品封装)→终端应用
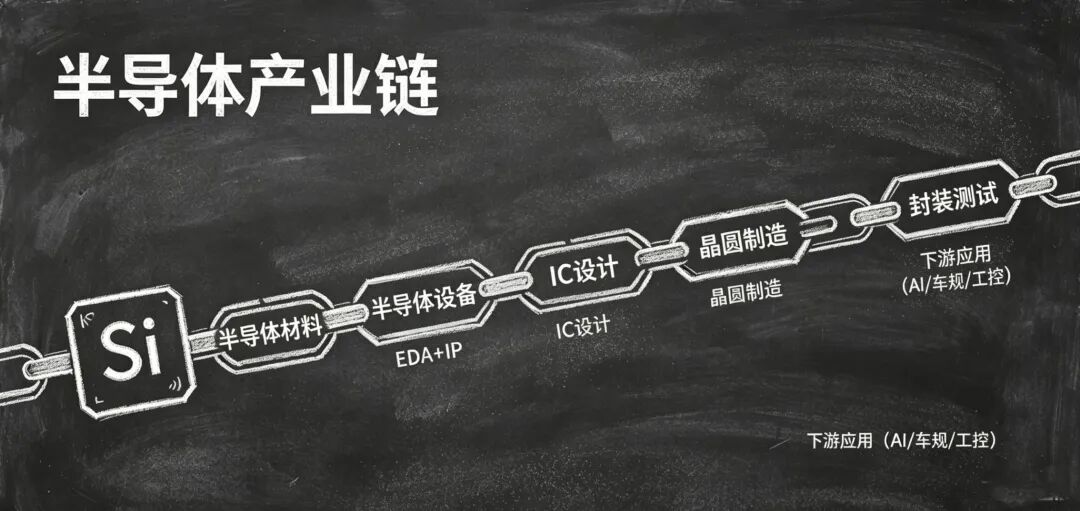
在整条链路中,晶圆制造是唯一把设计图纸转化为真实芯片产品的中间核心枢纽:
- 没有设计,芯片没有功能;
- 没有制造,所有设计、材料、设备全部无法落地变现。
1.2 晶圆制造四大顶级产业壁垒(看懂壁垒就看懂格局)
相较于IC设计的“轻资产、拼研发”,晶圆制造是完全不同的产业逻辑,四大壁垒构筑极高护城河:
1. 重资金壁垒
一座12英寸先进晶圆厂投资百亿级别,设备占比超80%,每年资本开支、折旧、维护成本极高,中小企业完全无法入局,行业天然寡头集中。
2. 长周期工艺壁垒
一套成熟制程工艺需要数年迭代、万次流片打磨,良率提升、工艺稳定、缺陷控制需要数十年积累,无法弯道超车、无法短期速成。
3. 全产业链配套壁垒
制造端需要材料、设备、零部件、光刻工艺、IP适配、良率优化全套配套,单一环节短板即限制整体产能与制程上限。
4. 人才与管理壁垒
晶圆厂属于超精密工业化体系,洁净度、制程管控、工艺迭代、品控体系极度严苛,高端工艺人才全球稀缺。
一句话总结:设计拼创意与研发,制造拼资本、拼积累、拼体系、拼国运。
二、两大核心商业模式:Foundry代工 VS IDM垂直整合(彻底分清标的属性)
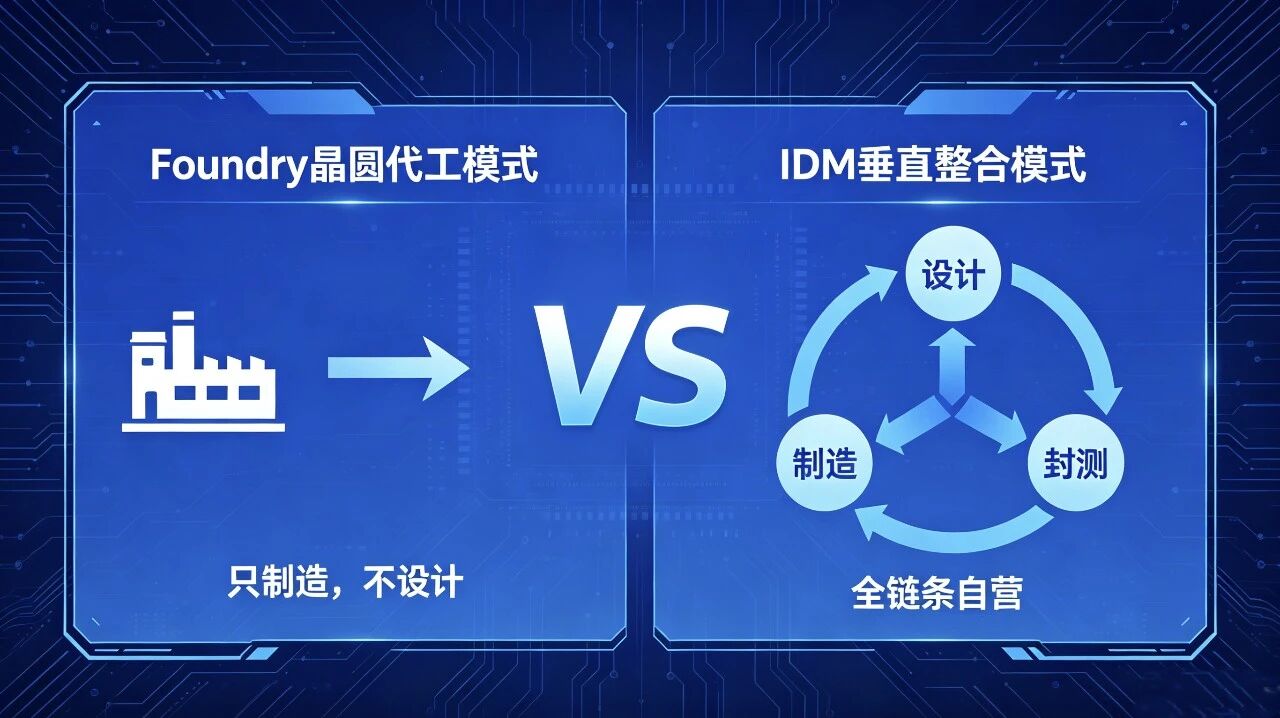
A股所有半导体制造相关标的,只分这两种模式,商业模式、盈利逻辑、估值体系完全不同,是区分个股逻辑的关键。
2.1 Foundry:纯晶圆代工模式(只制造、不设计)
只承接外部IC设计公司的流片订单,不自主设计芯片、不参与终端产品竞争,纯粹赚代工加工费、产能规模钱。
优势:客户广阔、不与下游抢生意、专注工艺迭代;
特点:产能为王、满产即盈利、周期属性极强。
国内核心对标企业
- $中芯国际(SH688981)$ :国内绝对龙头,兼顾先进制程攻坚+成熟制程放量,国内唯一具备14nm/7nm攻坚能力的纯代工厂;
- 华虹半导体:专注成熟制程+特色工艺,功率、模拟、高压、射频工艺国内第一梯队,盈利稳定性极强;
- 粤芯半导体、合肥晶合:区域成熟制程代工龙头,聚焦消费、驱动、模拟芯片产能。
2.2 IDM:设计+制造+封测垂直一体化模式(全链条自营)
企业自主设计、自主建厂制造、自主封装销售,全程闭环,自产自销,不受外部代工产能制约。
优势:产能自主、供应链安全、利润全留存、适配军工车规高可靠场景;
特点:绑定自家产品周期,细分工艺深耕,周期性弱于纯代工。
国内核心对标企业
- $士兰微(SH600460)$ :国内IDM标杆,功率、模拟、传感器全链条布局;
- $华润微(SH688396)$ :功率半导体IDM龙头,成熟制程产能充沛,军工+工业刚需;
- 闻泰科技:收购安世半导体,全球车规功率IDM核心标的;
- 时代电气:高压IGBT、SiC功率器件IDM龙头,轨交+新能源双赛道加持。
三、全球晶圆制造寡头格局:三层梯队,牢牢锁死全球产能
全球晶圆代工市场高度寡头化,梯队分层极其清晰,先进制程垄断在外资,成熟制程国产替代全面接手。
3.1 第一梯队:全球顶级先进制程双寡头(3nm/5nm/7nm)
1. 台积电:全球绝对霸主,掌握3/5/7nm全部最先进量产工艺,全球市占超50%,高端芯片几乎独家供给;
2. 三星:先进制程追赶者,存储+逻辑芯片双布局,高端制程第二极。
现状:国内完全无法触及3/5nm先进制程量产,先进工艺被严格受限,属于长期攻坚赛道。
3.2 第二梯队:成熟制程国际大厂(14nm/28nm/特色工艺)
格芯、联电:放弃高端先进制程竞争,全面深耕28nm及以下成熟制程、特色工艺,专注模拟、功率、物联网、消费电子芯片,是国产晶圆厂直接对标的海外对手。
3.3 第三梯队:国产双雄体系(先进攻坚+成熟放量)
国内晶圆制造已经形成分工明确、互补闭环的两大核心体系:
1. 中芯国际体系:先进攻坚+通用成熟放量
定位:国产工艺天花板,一边攻坚先进制程,一边大规模扩产通用成熟制程,承接国内数字、逻辑、存储芯片代工需求。
2. 华虹体系:特色工艺绝对龙头
定位:不盲目追先进制程,深耕BCD功率、高压模拟、射频、嵌入式非易失性存储特色工艺,完美匹配新能源、工控、汽车电子国产替代刚需,盈利稳定性全行业第一。
四、制程梯队深度拆解:先进看突破,成熟看红利
市场最大认知偏差:一味追捧先进制程,忽视真正赚钱、真正放量、真正国产可控的成熟制程。
我们把制程分为两大阵营,彻底理清投资逻辑:
4.1 先进制程(7nm/5nm/3nm)——预期赛道、攻坚方向#强势机会#
适配:高端GPU、AI算力、旗舰手机SOC、高端服务器逻辑芯片
现状:海外垄断、国内设备材料受限、量产难度极大
逻辑:纯预期、纯政策、纯突破题材,短期无大规模业绩兑现
4.2 准先进制程(14nm/12nm)——国产突破节点
适配:中端算力、边缘AI、高端物联网、车载中高端芯片
现状:中芯可量产,良率持续爬坡,国产化配套逐步完善
逻辑:突破拐点、中期增量
4.3 成熟制程(28/40/55/90nm及以上)——当下核心业绩基本盘
适配:MCU、模拟芯片、功率器件、射频芯片、传感器、存储芯片、工控、车载基础芯片
现状:完全国产可控、设备材料全面适配、国内大规模扩产、订单爆满
逻辑:实打实业绩、实打实产能、实打实替代红利
核心结论:
未来3—5年,国产晶圆制造的全部业绩红利,100%来自成熟制程与特色工艺;先进制程只负责给板块提供估值溢价与题材弹性。
五、国内晶圆制造产业四大核心突围逻辑
5.1 先进制程受困,倒逼成熟制程国产自主
先进制程外部受限,行业资源、资本开支、政策扶持全面倾斜成熟制程与特色工艺,成熟制程成为国产安全底座。
5.2 下游国产设计爆发,代工产能刚需缺口巨大
国内IC设计企业数量、出货量持续爆发,海外代工厂产能有限、价格高、排期满,本土代工产能缺口持续扩大,国产Fab持续受益替代红利。
5.3 特色工艺赛道高景气,绑定新能源黄金赛道
功率、高压模拟、车规芯片持续高增,华虹系特色工艺完美匹配新能源、储能、工控、汽车智能化需求,景气度贯穿数年。
5.4 设备材料国产配套持续落地,良率稳步提升
前序设备、材料、工具国产替代持续突破,适配国产晶圆厂工艺,本土产业链闭环成型,成本持续下行、良率持续上行。
六、赛道总结与公司梯队归类(产业卡位对标)
6.1 弹性梯队(先进制程预期)
中芯国际:国产制程天花板,唯一先进制程攻坚平台,兼具成长与政策溢价
6.2 稳健红利梯队(成熟+特色工艺)
华虹半导体:特色工艺龙头,盈利稳、现金流优、适配新能源刚需
6.3 IDM稳健赛道(自产自销、周期弱化)
士兰微、华润微、闻泰科技、时代电气
绑定功率、模拟优质赛道,产能自主可控,穿越周期能力强
至此,我们完成晶圆制造第一篇【产业总论+格局总纲】完整闭环!
彻底理清了晶圆制造的商业模式、全球梯队、制程逻辑、国产双体系、公司卡位,解决了市场对制造端“分不清先进与成熟、分不清代工与IDM”的核心误区。
按照晶圆制造三部曲固定连载规划:
下一篇 晶圆制造第二篇【前道五大核心工艺深度拆解】我们将逐字拆解光刻、刻蚀、薄膜沉积、离子注入、CMP五大制造核心工序,对应每道工艺的设备壁垒、国产进度、细分对标龙头,彻底吃透芯片制造的硬核工艺底层。
上一篇【独立产业投研 第96篇】从底层工具到产品落地!IC设计全链路全景拆解,国产芯片的突围逻辑与赛道格局
【互动提问】@东方财富创作小助手
你更看好未来晶圆制造的先进制程突破弹性,还是成熟特色工艺的稳健业绩红利?欢迎评论区交流。
半导体系列连载整体规划:全链拆解,层层递进,逻辑闭环
为了让大家系统、完整、通透的掌握半导体超级赛道,本次半导体全产业链系列,延续我们固定研究体系,从基础到高端、从上游到下游、从技术到行情、从格局到标的,完整拆解,全程逻辑连贯、层层递进。
整体连载框架提前公示,方便大家持续跟踪:#复盘记录#
1、上游(材料篇):承接硅基终章,拆解半导体硅片、光刻胶、特种气体、靶材、CMP材料等核心卡脖子赛道
2、上游(设备篇):光刻机、刻蚀、薄膜沉积、清洗、量检测设备全领域格局拆解
3、上游(核心工具篇):EDA软件、芯片IP核心壁垒与国产突围逻辑
4、中游(IC设计篇):AI算力芯片、存储芯片、车规芯片、模拟射频芯片细分拆解
5、中游(晶圆制造篇):先进制程、特色工艺、国内晶圆厂产能格局分析
6、中游(先进封测篇):Chiplet、HBM、3D封装,弯道超车核心赛道深度解析
7、下游应用场景篇:AI服务器、新能源汽车、工业电子、消费电子需求拆解
8、终章投研总结:全年半导体核心主线、行情节奏、细分优先级、风险与机会汇总
同时穿插两大专题深度:Chiplet技术专题、HBM算力存储专题,吃透本年度最硬核的两大科技主线。
同时欢迎大家回顾往期完整系列:能源电力全产业链、稀有&贵金属全产业链、硅基新材料全产业链,所有赛道内容相互联动,构建完整的硬科技投研体系。
【专栏进度同步】
点关注,持续锁定【独立产业投研】全系列脉络:能源全系列(核能→风能→光能→水能→氢能→火电→储能/特高压)→金属全系列(铜→铝→锂→稀土永磁→金银→钨/钼/钒/钴/锗/铟/镓)→硅基系列→(工业硅→有机硅→多晶硅→高纯硅)→半导体全产业链(材料→设备→核心工具→IC设计→晶圆制造→先进封测→应用场景)
【合规提示】
本文仅做晶圆制造产业格局、商业模式、制程梯队、企业卡位的客观产业科普与赛道对标,不构成任何个股投资建议、请勿盲目跟风操作,风险自担。
晶圆制造行业具备重资产折旧、资本开支大、周期波动强、技术迭代快、地缘政策影响显著等特征,制程突破与产能释放存在不确定性,需个人独立审慎判断。
【版权声明】
本文为【孟伟-独立产业投研】原创内容,发布于东财社区【龙虎榜踏浪】专栏。
如商用或转载合作,请私信联系本人授权,尊重原创,也期待和更多同路人合作。
未经授权,禁止任何形式的转载、搬运、洗稿,侵权必究!
原创不易,欢迎关注,点赞,分享和在看 哟!进入我的专栏获取更多有价值的行业逻辑分析
本文作者可以追加内容哦 !

