$中国铝业(SH601600)$ 中国铝业$中国铝业(HK|02600)$
高盛大幅下调中国铝业评级及目标价,引发市场剧烈震荡
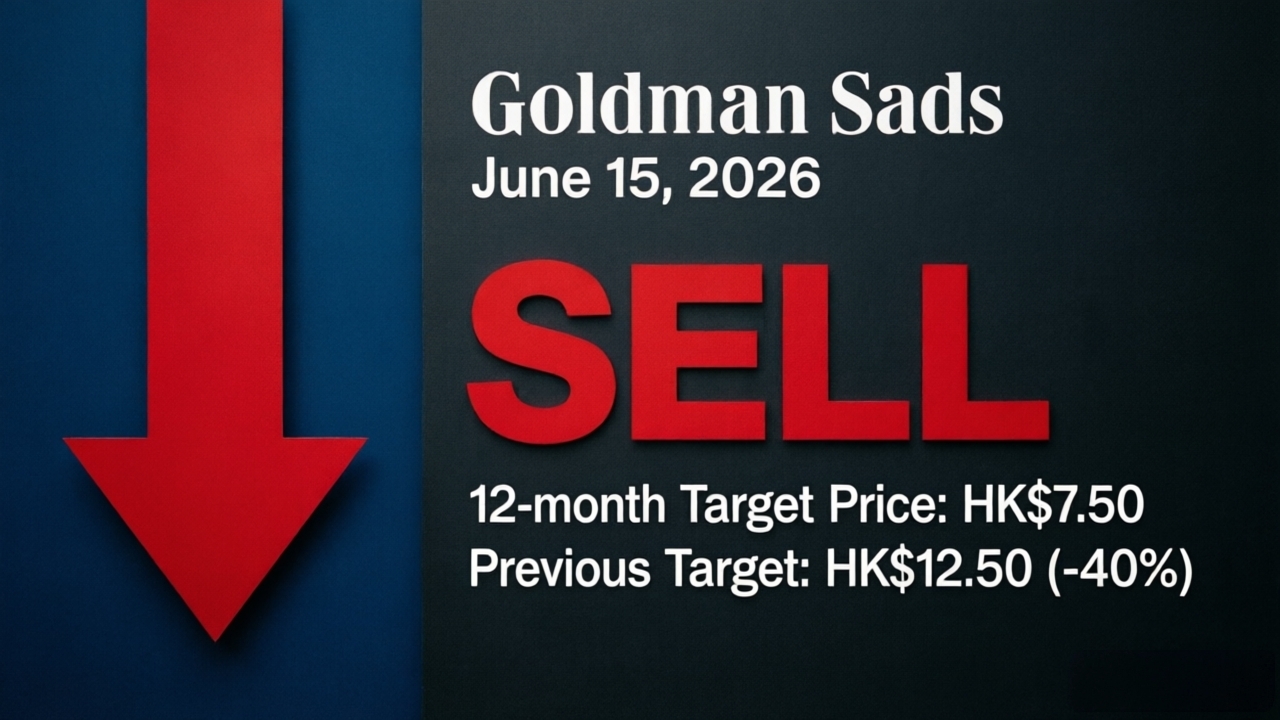
2026年6月15日,国际知名投行高盛(Goldman Sachs)发布最新研报,将中国铝业(02600.HK)的评级由“中性”大幅下调至“沽售”(Sell),并将其12个月目标价从12.5港元直接砍至7.5港元,下调幅度高达40% 。受此重磅利空消息影响,中国铝业港股当日股价暴跌超8%,最低下探至9.34港元 。
核心看空逻辑:押注“产能周期反转”
高盛此次态度发生180度大转变,其核心逻辑在于对铝行业供需格局的长期悲观预期。高盛指出,在前期强劲行业利润的推动下,全球铝供应增速正在显著加快。预计到2026年底,中国国内铝产能将突破4800万吨,同时印尼等海外产能也在快速扩张。基于此,高盛预计上海期货交易所的铝价差将从2026年上半年的每吨8879元人民币,大幅修正至2027年的每吨4250元人民币,这将直接导致中国铝业在2027年的经常性利润下降50% 。
市场分歧加剧:短期短缺与长期过剩的博弈
高盛的“唱空”在华尔街引发了激烈争议。与高盛的“长期过剩”论调不同,花旗和摩根大通等机构则高喊“50年来最看涨行情”。他们认为,受中东冲突等因素影响,全球铝产能遭受了永久性损毁,且LME铝库存已跌至创近20年新低,供需缺口正在实质性扩大 。
多重利空共振引发估值重定价
市场分析指出,中国铝业近期的暴跌并非单纯因为基本面爆雷,而是多重因素共振的结果。除了宏观层面美联储降息预期推迟导致美元走强压制大宗商品外,国内云南、内蒙等地受限产能集中复产,叠加6月传统淡季需求疲软,使得此前的“供给紧缺”逻辑被证伪。此外,前期股价涨幅过大累积了大量获利盘,高盛的突然唱空直接引发了机构抱团瓦解与多杀多踩踏 。
面对权威投行的看空与全球库存见底的现实,中国铝业的投资价值正面临重新定价,市场短期情绪仍受宏观逆风与供给放量预期的压制。
本文作者可以追加内容哦 !

