$沐曦股份-U(SH688802)$$智谱(HK|02513)$$腾讯控股(HK|00700)$#周末杂谈##国产AI芯片或涨价:推理端算力需求猛增##智谱市值超9000亿港币,空间还有多大?#
从传统全市场估值指标看,当前美国科技龙头及AI产业链的整体估值,远低于2000年互联网泡沫顶峰水平,但头部公司业务多元化掩盖了估值泡沫,美国头部AI公司多为综合类科技巨头,AI业务的高估值被传统业务的低估值稀释,市场表观整体估值严重低估了AI业务的实际泡沫水平。
一、美国AI龙头公司整体PE水平
截至2026年初,美国主要AI相关企业的市盈率如下:
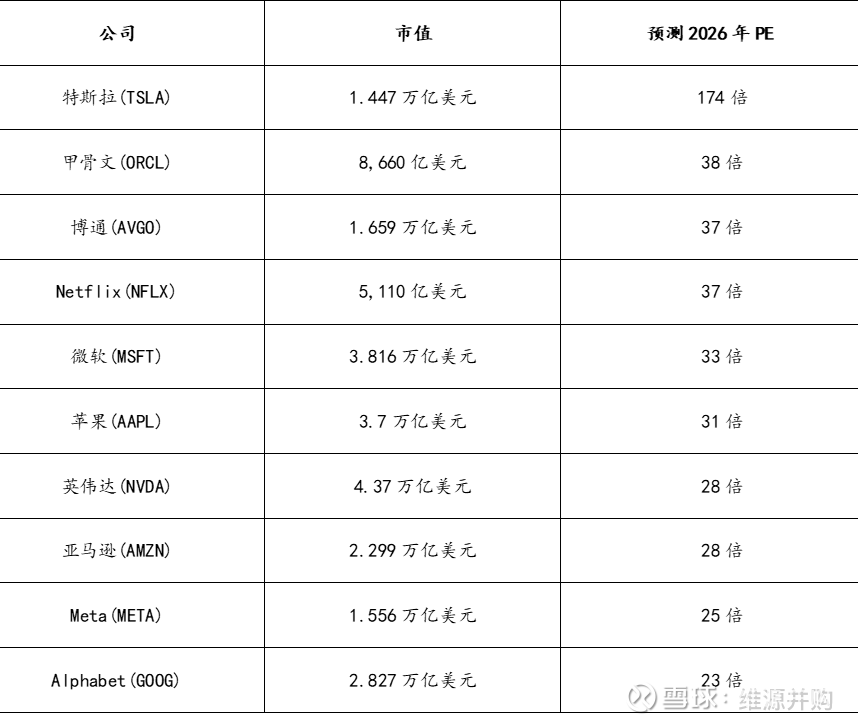
标普500指数的来年市盈率约为26倍,科技板块来年市盈率约为37倍。AI相关企业的估值普遍高于大盘。
二、与2000年互联网泡沫的对比
2000年互联网泡沫顶峰时期:
纳斯达克综合指数PE高达200倍,远期PE约60倍
科技股PE_TTM最高可超75倍,前瞻市盈率高达45.5倍
纳斯达克指数中位数PE一度超过80倍,且大量公司处于亏损状态
当前AI热潮时期:
纳斯达克100指数远期PE约为26.7倍
AI核心企业市盈率主要分布在35-45倍区间
科技板块相对大盘的估值溢价约1.34倍,远低于2000年的2倍以上
从整体指数层面看,当前估值水平远低于2000年互联网泡沫顶峰。
三、综合类公司的业务结构掩盖了AI业务真实泡沫
美国AI产业的市场集中度极高,头部标的均为业务高度多元化的超级科技巨头,AI业务通常是公司版图中的一块核心业务,而非全部业务,这类公司的合并报表数据,无法反映AI业务的真实估值情况。
(一)传统业务的低估值,掩盖了AI业务真实泡沫水平
这些头部标的的非AI传统业务,如谷歌的搜索广告业务,都已进入成熟发展期,估值水平相对较低。
1.谷歌(Alphabet)
2025年全年营收4,028亿美元,广告业务占总营收73%(约2,947亿美元)。2025年Q4:
搜索广告:631亿美元,占总营收过半
Google Cloud:177亿美元,仅占15.5%
谷歌的核心利润引擎仍是搜索广告,云业务(含AI)占比不到六分之一。
2.亚马逊(Amazon)
2025年全年:
北美电商:4,263亿美元,占59.46%
国际电商:1,619亿美元,占22.58%
AWS云服务:1,287亿美元,仅占17.96%
但AWS贡献了公司超过60%的营业利润。即便如此,AWS收入占比仍不足20%。
3.微软(Microsoft)
2025财年总营收2,817亿美元,Azure全年收入超过750亿美元。Azure占公司总营收约27%,虽然增速达34%,但仍有超过70%的收入来自Windows、Office、服务器产品等传统业务。
4.英伟达(Nvidia)
英伟达是例外,数据中心(AI算力)业务占总营收高达90%。因此英伟达的28倍PE基本可以视为纯AI业务PE。
(二)部分利润来自投资收益
部分头部标的的非AI业务,还在通过投资收益的形式掩盖真实估值成本。根据2026 年第一季度的公开财务数据看,Alphabet单季净利润为625.78亿美元,其中高达377亿美元来自对非上市AI初创企业的股权投资损益;亚马逊单季净利润为302.55亿美元,其中有168亿美元直接归功于对AI公司的投资收益。这类收益的本质,并非其核心业务通过实际经营实现的真实营收增长。
四、剔除其他业务后,AI业务的隐含PE估算
由于这些公司不单独披露AI业务的利润,只能通过分部估值法进行估算。以各公司核心非AI业务的合理PE为基准(参考成熟业务的行业估值),反推AI业务对应的隐含PE:
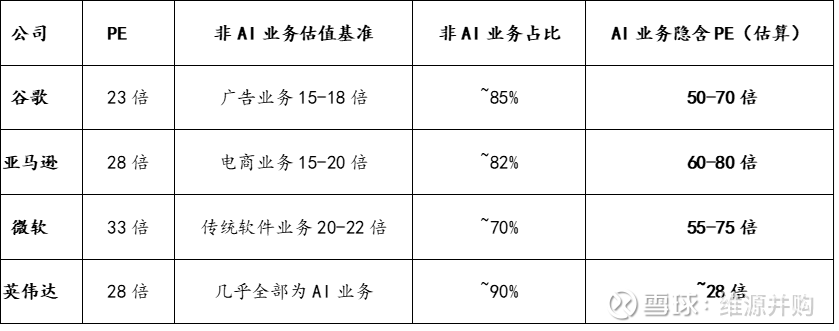
注:以上为基于公开业务占比和行业估值基准的粗略估算,非官方数据。
有分析指出,“七姐妹”若剥离AI叙事,合理整体估值中枢约在20-22倍PE区间。另有观点认为,成熟互联网公司的非AI业务通常只能拿到10-15倍PE,即便是高增长业务,也只能享受20%的溢价。按此标准,AI业务的隐含PE可能更高。
总体来看
整体PE层面。美国AI龙头公司平均PE约30-35倍,远低于2000年互联网泡沫顶峰。
业务结构失真。谷歌、亚马逊、微软的AI业务收入占比分别仅为~15%、~18%、~27%,整体PE严重低估了AI业务的真实估值。
AI业务隐含PE。粗略估算,谷歌AI业务隐含PE约50-70倍,亚马逊约60-80倍,微软约55-75倍。这些数字已接近甚至超过2000年科技股泡沫时期的估值水平(前瞻PE 45-60倍)。
与互联网泡沫时期不同的是,本轮AI泡沫不是以指数级整体高估值的形式呈现,这也导致市场普遍低估了它的风险。
本文作者可以追加内容哦 !

