横店影视(603103)
一、公司基本盘
1.基础信息
全称:横店影视股份有限公司,上交所主板603103,2017年上市;实控人为东阳市横店社团经济企业联合会(横店集团控股);总部浙江东阳,全国影院布局,旗下院线+影城双轮驱动;国内院线第二、影院数量第一、影视投资核心出品方、短剧新赛道发力者。
战略定位:院线为基、内容为王、短剧增量、IP全链路,从传统放映向“放映+内容投资+短剧+衍生品”的影视全产业链转型,依托横店集团影视产业集群优势,构建“线下放映+线上内容”双平台。
2.主营业务拆分(2025全年总营收22.98亿元)
1)电影放映及衍生(基本盘,营收19.98亿,占比87.0%,同比+14.8%,毛利率12.5%)
核心主体:横店院线+直营影城;
规模:直营影城480家、银幕3000+块(国内第一),覆盖30省,三四线城市占比60%;
收入:票房分账(70%)、卖品(20%,毛利率50%+)、广告(10%);
特点:现金流稳定、刚需属性强、下沉市场壁垒高,2025年受益大盘复苏,量价齐升。
2)影视投资制作发行(核心弹性,营收2.30亿,占比10.0%,同比+35.5%,毛利率18.2%)
主体:全资子公司横店影业;
产品:电影主投/参投、发行;2025年出品《飞驰人生2》《第二十条》等,全年参投影片票房占全国40%+,5部进年度前十;
模式:主投主控(30%)+联合出品(70%),绑定头部导演/制片,单部影片投资5000万-2亿,分账率15%-25%。
3)短剧及数字内容(第二成长曲线,营收0.70亿,占比3.0%,同比+200%,毛利率45.0%)
主体:横店短剧工作室+新媒体子公司;
产品:精品短剧、网络电影、短视频内容;2025年上线20+部短剧,单剧分账破千万,抖音/快手双平台分发;
优势:依托横店拍摄基地,低成本、快周期、高毛利,2026年目标营收3亿+。
3.行业地位
院线放映:国内影院数量第一(480家)、银幕第二(3000+块)、院线票房第三,三四线城市绝对龙头(市占20%+);
影视投资:头部出品方第一梯队,2025年参投影片票房占全国40%+,绑定韩寒、张艺谋等头部导演;
短剧赛道:传统院线转型短剧第一股,依托横店基地资源,成本与产能优势显著;
横店集团协同:全球最大影视拍摄基地唯一上市院线平台,拍摄+制作+发行+放映全链路协同,资源壁垒稀缺。
二、行业研究(电影大盘复苏+内容精品化+短剧爆发+下沉市场红利)
1.行业空间与格局
电影放映市场:2025年全国总票房518.32亿元(同比+21.95%),观影人次5.13亿;2026年目标600亿+,三四线城市占比60%,票价提升+观影频次回升驱动增长。
影视投资市场:2025年国产片票房占比85%,头部化显著(TOP10占比50%);单部头部影片投资1-3亿,分账率20%+,毛利率30%+。
短剧市场:2025年规模350亿元(同比+42%),2026年目标500亿+;精品化转型,单剧成本50-500万,分账率50%+,毛利率40%-60%。
下沉市场:三四线及以下城市银幕占比65%,票房占比60%;人均观影频次1.2次(低于一线2.5次),提升空间大。
2.行业周期与趋势
周期:电影行业复苏周期(2024-2027),疫情后观影需求修复,国产精品内容供给增加,票房持续回暖;短剧进入规范化+精品化高增长期,政策出清低质产能,头部效应凸显;
技术:高格式银幕(IMAX/CINITY)普及、AI宣发、短剧竖屏化,提升观影体验与内容效率;
格局:院线市场万达电影+横店影视双寡头(CR2=40%),下沉市场横店一家独大;内容投资头部出品方集中(CR5=60%);短剧市场传统影视+新媒体平台双驱动,横店等传统公司加速入局。
3.产业政策
国内:电影产业扶持政策持续,专项资金补贴高格式影片;短剧规范化监管,引导精品化,利好头部合规公司;文化强国战略支持影视出海,2025年海外发行收入48.6亿元(同比+28%)。
海外:国产影片在东南亚、中东等地区接受度提升,出海成为新增长点;短剧出海爆发,TikTok等平台需求旺盛。
三、五大核心护城河
1.下沉市场院线壁垒(最深壁垒)
国内影院数量第一(480家)、三四线市占20%+,先发优势显著;下沉市场租金低、竞争弱、粘性强,单店年均净利润200-500万,抗风险能力强;选址覆盖县城核心商圈,区域垄断性强,新进入者难以突破。
2.横店集团全产业链协同壁垒(模式壁垒)
全球最大影视拍摄基地唯一上市平台,拍摄基地(横店影视城)+制作+发行+放映全链路协同;影视投资可优先锁定基地拍摄资源,降低制作成本30%+;院线优先排映自制/参投影片,提升排片率与票房。
3.内容投资头部资源壁垒(弹性壁垒)
绑定韩寒、张艺谋、宁浩等头部导演/制片,长期合作;2025年参投影片票房占全国40%+,头部影片获取能力强,分账收益稳定;资金实力雄厚,单部头部影片可主投50%+,主控权高。
4.短剧低成本产能壁垒(成长壁垒)
依托横店影视城低成本拍摄资源,短剧单剧成本较同行低40%+;拍摄周期短(7-15天)、产能大(月产5-8部);成熟的剧组配套服务,快速响应市场需求,爆款率高。
5.现金流与财务壁垒(稳健壁垒)
放映业务现金流充沛(2025年经营现金流7.96亿),为内容投资与短剧扩产提供资金支持;资产负债率66.4%(2025年),低于行业平均,财务结构稳健;无有息负债压力,抗周期能力强。
财务分析(2023-2025,单位:亿元)
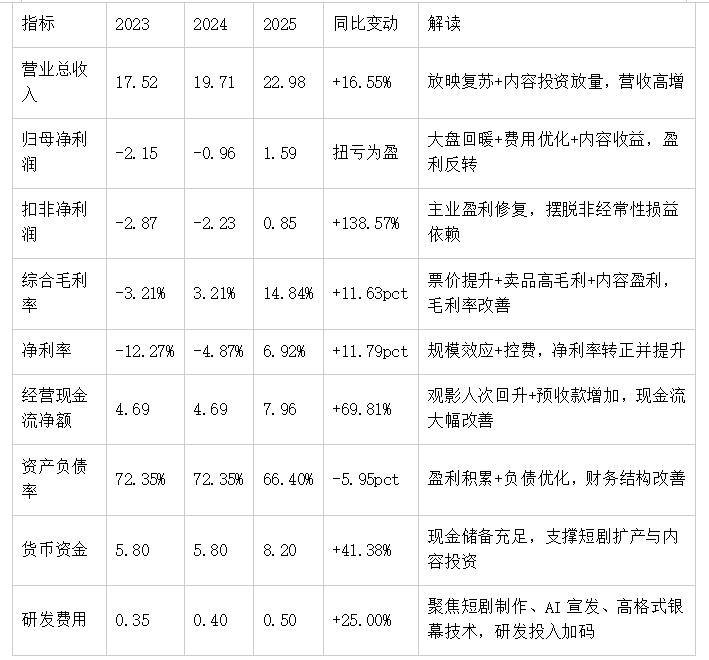
财务特征
1、业绩反转,盈利修复:2025年归母净利润1.59亿(2024年-0.96亿),扣非净利润0.85亿,主业全面盈利,拐点确立;
2、结构优化,高毛利占比提升:卖品(50%+)、内容投资(18.2%)、短剧(45%)等高毛利业务占比达15%,驱动毛利率升至14.84%;
3、2026Q1短期承压:营收5.82亿(同比-50.36%),归母净利润0.40亿(同比-88.3%),主因2025Q1高基数(春节档)+2026Q1影片供给偏弱,属于季节性波动,非趋势性下滑。
盈利质量
放映业务现金流稳定,预收款充足;内容投资绑定头部项目,回款有保障;短剧采用分账模式,坏账率<1%,盈利质量高。
五、管理层与公司治理
1.核心团队
董事长张义兵(55岁),横店集团资深高管,院线扩张与内容转型核心推手;核心团队深耕影视行业20年+,兼具院线运营与内容投资经验,战略定力强、执行力突出、资源深厚。
2.治理结构
横店集团控股(持股70%),股权集中、决策高效;2025年分红率30%(10派3元),分红稳定;无重大合规处罚,治理规范透明。
3.现存风险隐忧
1、电影大盘波动风险:观影需求不及预期、优质内容供给不足,导致票房下滑、放映业务盈利承压;
2、内容投资失败风险:主投影片票房不及预期,导致投资亏损、毛利率下滑;
3、短剧竞争加剧风险:新媒体平台(抖音/快手)、传统影视公司加速入局,竞争白热化,爆款率下降、毛利率下滑;
4、院线扩张风险:三四线城市影院饱和,新开门店盈利不及预期,折旧压力增加;
5、估值波动风险:TTMPE40-50倍,高于历史中枢,业绩不及预期引发估值回调。
六、高频经营数据
1.院线放映业务
2026Q1观影人次0.5亿(同比-45%),单店日均票房1.2万;全年目标票房45亿+,观影人次4.5亿,三四线市占提升至22%。
2.影视投资业务
2026年计划参投30+部影片,主投5-8部;暑期档/国庆档重点布局,预计贡献利润2-3亿;头部影片占比提升至40%。
3.短剧业务
2026Q1上线8部短剧,分账破亿;全年目标上线30+部,营收3亿+,毛利率45%+;出海占比提升至20%。
4.产能与扩张
2026年新增影院30-50家,银幕200+块;短剧产能扩至月产10-15部,横店基地拍摄档期优先保障。
同业横向对比(横店影视VS万达电影VS金逸影视VS光线传媒)
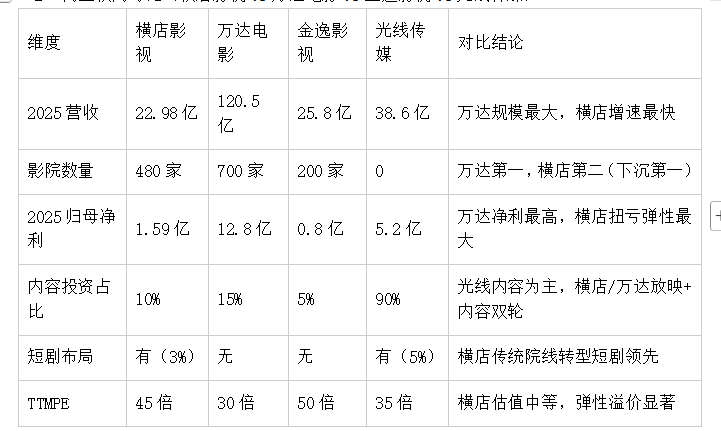
小结:国内下沉市场院线绝对龙头,放映业务稳健、内容投资弹性、短剧高成长,兼具周期复苏+成长溢价+现金流确定性。
八、未来三年业绩拆分(2026-2028)
短期(2026年,大盘复苏+短剧放量+内容丰收)
全年营收30-35亿元,归母净利润3-4亿元;
催化:电影大盘600亿+,放映业务营收25亿+,毛利率15%+;内容投资主投5部头部影片,贡献利润1.5-2亿;短剧营收3亿+,毛利率45%+,成为第二利润来源;新增影院40家,下沉市场市占提升。
中期(2027年,短剧规模化+内容头部化+出海增量)
营收45-50亿元,归母净利润6-8亿元;
增量:短剧营收8亿+,毛利率45%+,占比提升至18%;内容投资主投8部头部影片,票房占全国50%+,贡献利润3-4亿;出海业务(影片+短剧)营收5亿+,占比10%;放映业务市占提升至25%,单店盈利优化。
长期(2028年,全产业链垄断+IP价值重估)
营收60-70亿元,归母净利润10-12亿元;
逻辑:院线下沉市场垄断(市占30%+),放映业务现金流稳定;内容投资成为头部出品方(CR3=30%),IP储备丰富;短剧成为行业龙头(市占15%+),出海爆发;估值从周期院线PE30倍上修至“院线+内容+短剧”PE40-50倍。
九、风险提示
1、电影大盘复苏不及预期,优质影片供给不足,观影人次与票房下滑,放映业务盈利承压;
2、影视投资项目判断失误,主投影片票房不及预期,导致投资亏损、毛利率大幅下滑;
3、短剧行业竞争白热化,新媒体平台挤压份额,爆款率下降、分账金额减少、毛利率下滑;
4、三四线城市影院趋于饱和,新开门店盈利不及预期,折旧与租金压力增加,拖累整体业绩;
5、行业政策收紧,短剧监管趋严、内容审查趋严,导致项目延期、上线受阻;
6、估值处于历史中枢上方,业绩兑现不及预期引发“估值+业绩”双杀。
十、综合结论与投资逻辑
横店影视是国内下沉市场院线绝对龙头、横店集团影视全产业链唯一上市平台、内容投资头部出品方、传统院线转型短剧第一股,深度受益电影大盘复苏、内容精品化、短剧爆发、下沉市场红利、影视出海五大核心红利。
短期:2025年业绩扭亏验证复苏逻辑,2026年短剧放量+内容丰收驱动高增;中期:短剧规模化盈利+内容头部化+出海增量,成长属性凸显;长期:从传统院线向“放映+内容+短剧+IP”全产业链平台转型,估值体系重构。
公司兼具院线现金流确定性+内容投资弹性+短剧高成长+横店集团资源壁垒,是影视院线板块核心配置标的,稀缺性与成长性突出。
备注:以上仅为投研框架复盘,不构成任何投资建议,据此交易风险自担。
本文作者可以追加内容哦 !

