今年以来,全球半导体产业投资可谓是如火如荼,海外存储龙头纷纷创新高,国内作为映射的半导体设备方向近期也持续强势。
以中证半导体材料设备产业主题指数为例,年内累计涨幅超过100%,相关标的交投火热,以跟踪该指数的半导体设备ETF易方达(159558)为例,近一年场内流通规模增长明显,目前规模位居同类领先位置。
资金高度聚焦被称为行业“卖铲人”的半导体设备环节,或是产业景气、国产替代和板块弹性的共振因素。
一、半导体设备迎量价提升
半导体设备和材料作为半导体产业链的上游,近年来的高景气度与下游的芯片需求旺盛密不可分,增量主要来自AI算力和存储芯片两大方向:
算力芯片方面,国内随着大模型的技术持续迭代与应用场景的全面渗透,截至2025年12月,我国生成式人工智能用户规模达6.02亿人,2026年或有望超过9亿人,算力需求迎来井喷式增长;
海外则是全球云服务厂商持续“真金白银”投入,2026年全球八大云服务厂商资本开支有望达到7100亿美元,2024—2026年复合增长率或将达到65.0%。
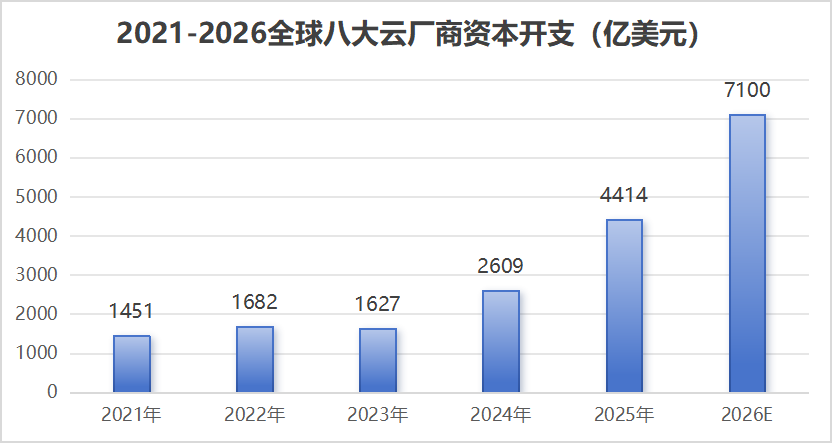
数据来源:公开资料整理,统计区间:2021/1/1-2025/12/31
存储芯片方面,由于全球头部厂商三星、SK海力士、美光等优先保障高毛利的AI服务器业务,导致消费级DRAM供给显著收缩,供需格局持续偏紧,存储价格近一年来大幅上涨。
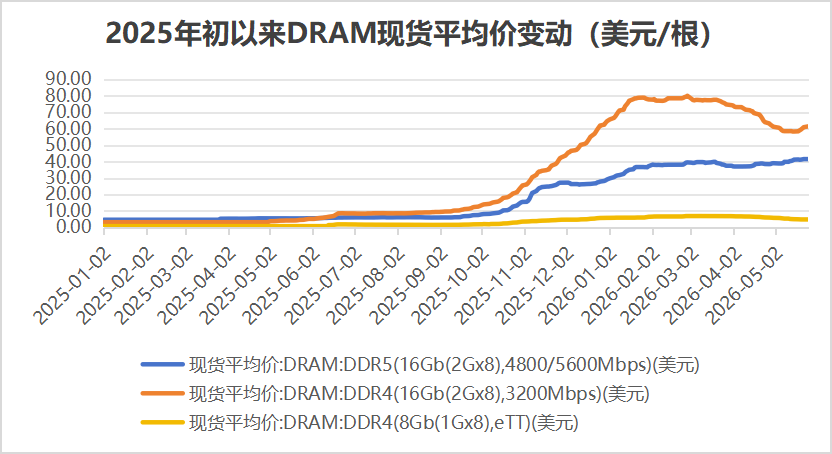
数据来源:公开资料、iFinD,统计区间2025/1/1-2026/5/25
下游需求饱满,相关算力芯片和存储厂商盈利高增驱动下,扩产意愿大幅提升,正所谓“兵马未动、粮草先行”,半导体设备和材料厂商近年来订单数量增长明显;而在产能紧张下,半导体设备厂商的涨价需求也有望落地。
消息称,SK海力士已收到多家设备一级供应商提出的3%至4%涨价请求,应用材料(AMAT)等全球半导体设备龙头也陆续宣布对部分设备涨价5%至10%,国内设备厂商或将同步推进。
量价齐升共振驱动下,公开资料显示,中国半导体设备销售额从2022年的1948亿增长至2025年的3755亿,2026年有望突破4100亿元。
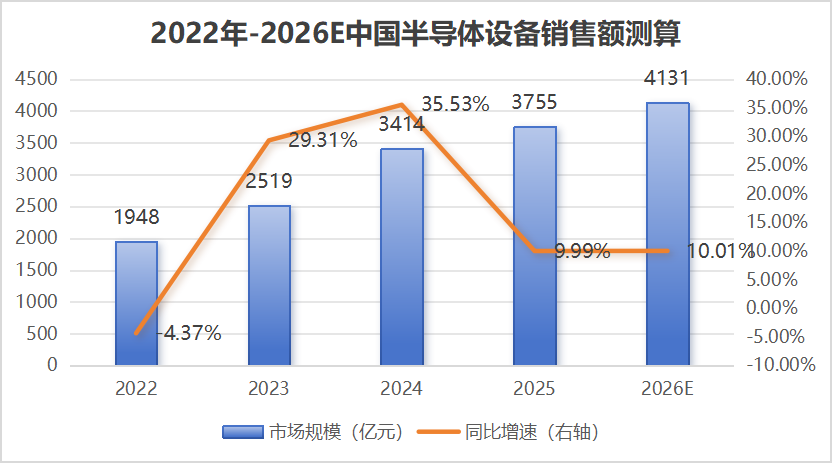
数据来源:公开资料整理,统计周期:2022/1/1-2025/12/31
二、国产替代进程不断提速
半导体作为全球科技的硬科技产业代表,一直是国产替代的重要组成部分,尤其在DeepSeek加速适配国产AI芯片厂商后,国产半导体芯片全产业链的自主可控进程在产业政策催化下持续推进。
Bernstein报告显示,2025年中国半导体设备整体国产化率从2024年的16%跃升至21%,一年提升了5个百分点,是自2019年以来年度提升最快的一年。机构预计2026年国产化率将达到26%,2028年进一步提升至43%。
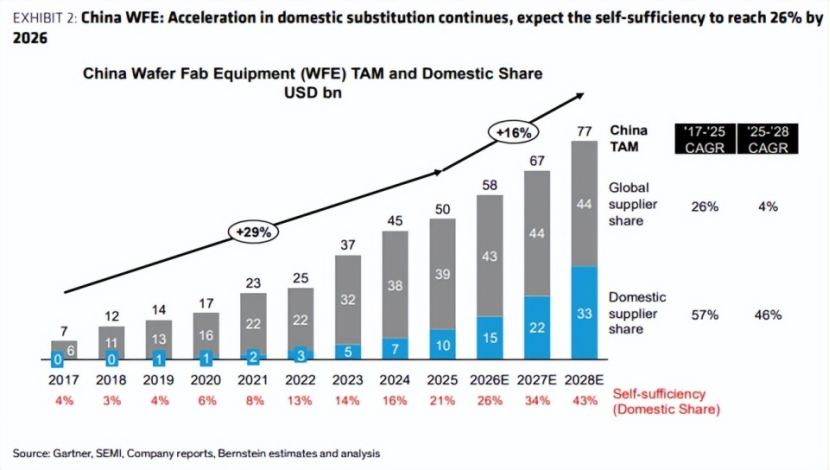
而由于整个产业市场规模扩容了,国产设备厂商市占率的提升,背后就是实打实的业绩增长。
日前国内半导体测试设备龙头长川科技披露的半年报预告显示,预计2026年半年度归属于上市公司股东的净利润为9.00亿元-10.00亿元,同比增长110.76%-134.18%;根据一季报数据计算,二季度环比增幅将达55%-83%(以上信息旨在介绍板块动态信息,基于客观事实,仅作为展示,不代表个股推荐)。
值得一提的是,iFinD数据显示,2026年一季度半导体设备板块整体营收同比增长25.78%,而归母净利润同比增长60.42%,利润增速是收入增速的两倍以上,说明当订单密度达到一定门槛,规模效应开始显现,单位产能的边际利润会加速上行,而不仅仅是随营收同比增加,半导体设备板块在2026年二季度或有望延续净利润高增长态势。
三、上游半导体设备弹性大
除了产业高景气,资金青睐上游的半导体设备,还有个直接的原因就在于,上游的设备和材料业绩和股价弹性都更大,近1年半导体材料设备指数涨超213%,跑赢代表芯片大盘的国证芯片(151%)。
而回顾2023-2025年度的完整年度业绩来看,半导体材料设备在存储超级周期启动后的2025年弹性更佳;国证芯片作为行业贝塔,在2024年这样的普涨行情中表现更优。
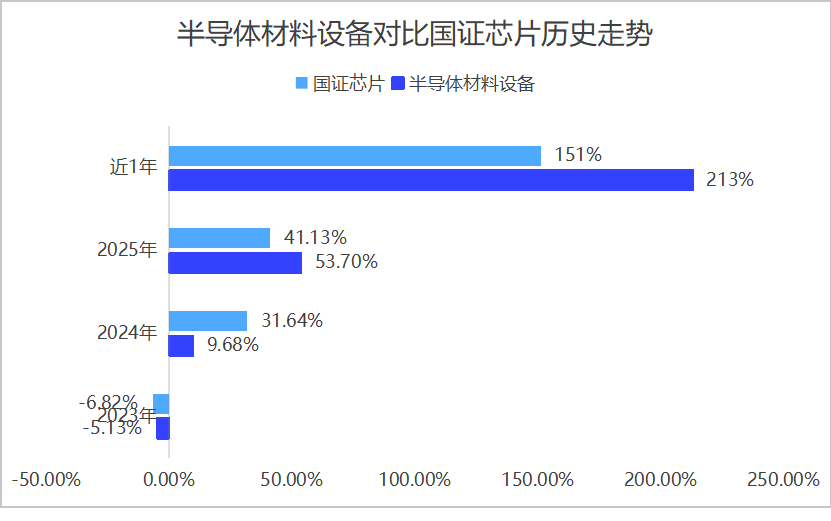
数据来源:iFinD,统计区间2023/1/1-2026/6/22,以上仅为指数过往表现的客观展示,不代表指数及相关基金未来表现,不作为任何投资收益保证或投资建议。指数编制方案后续可能进行调整。基金有风险,投资须谨慎。
而当下放眼全球科技股投资来看,板块普涨修复的行情或已经过去,目前韩股、美股的行情都集中在存储芯片和CPU、GPU等涨价条线上,国内半导体投资除了存储之外,资金也高度聚焦有业绩和政策催化的半导体设备板块。
以半导体材料设备指数为例,其覆盖半导体设备(65%)、半导体材料(22%)“卖铲人"环节,更直接对应晶圆厂扩产、国产替代和硅片/材料涨价主线。
在概念暴露上,iFinD数据显示,截至2026年6月22日,半导体材料设备的存储芯片概念“含量”高达89.86%,不仅大幅高于国证芯片,相较同类的中证半导(80.20%)和科创半导体材料设备(78.69%)亦有一定优势,意味着该指数和全球存储周期上行、晶圆厂扩产节奏绑定更加紧密。
总结来看,跟踪中证半导体材料设备主题指数的半导体设备ETF易方达(159558),联接基金:易方达中证半导体材料设备主题ETF联接发起式A/C(021893/021894),在产业高景气和资金高热度的加持下,或可作为布局半导体“卖铲人”的投资工具。
注:以上仅为对指数及个股相关信息的客观展示,不代表指数及相关基金未来表现,不作为任何投资收益保证或投资建议。指数编制方案后续可能进行调整。如果您购买的产品投资于境外证券,除了需要承担与境内证券投资基金类似的市场波动风险等一般投资风险之外,本基金还面临汇率风险等境外证券市场投资所面临的特别投资风险。
半导体设备ETF易方达:
#机构猛提HBM预期:存储占AI成本七成#
风险提示:
基金有风险,投资须谨慎。本资料不构成本公司任何业务的宣传推介材料、投资建议或投资收益保证,也不作为任何法律文件。本基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金管理人及基金经理过往获奖经历不预示本基金未来业绩表现。
以上相关研究报告测算数据不预示相关基金未来表现,不作为投资收益保证或投资建议,仅用于展示当前行业发展趋势。本资料的观点分析及内容展示基于相关公开信息整理,不排除信息后续发生任何更新变化,不对该等信息的完整性、及时性作保证。未经易方达基金书面同意,禁止非合作方摘引截取或以其他方式转载或传播本资料。投资者不应以该等信息取代其独立判断或仅根据该等信息作出投资决策。请投资者详阅基金法律文件,在全面了解基金产品的风险收益特征、运作特点及销售机构适当性意见的基础上,审慎作出投资决策。
本文作者可以追加内容哦 !

