欧文价投 | 投资实践
本文为个人研究分享,不构成任何投资建议。市场有风险,投资需谨慎。
随着半导体技术的持续突破与新能源、5G 通信、高端算力等终端需求的升级,功率半导体材料正加速代际迭代。半导体材料包括硅、砷化镓、氮化镓、碳化硅。
从技术演进脉络来看,功率半导体材料按代际可划分为三类。第一代以硅为核心,技术成熟,支撑了中 低压、中低频场景的基础需求;第二代以砷化镓为代表,凭借高频、抗辐射特性拓展了光电子与通信领 域的应用;第三代则以氮化镓、碳化硅为典型,二者作为宽禁带半导体,具备高击穿电场、高热导率等 优势。
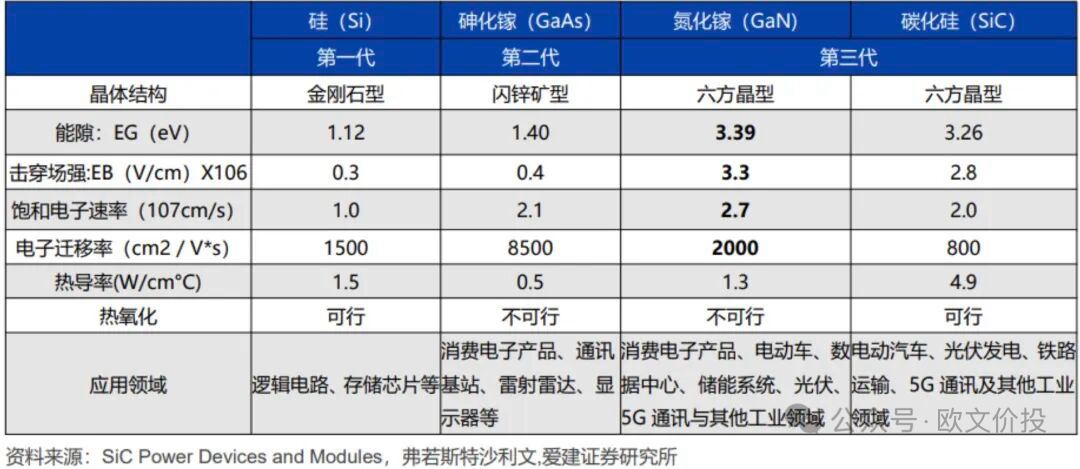
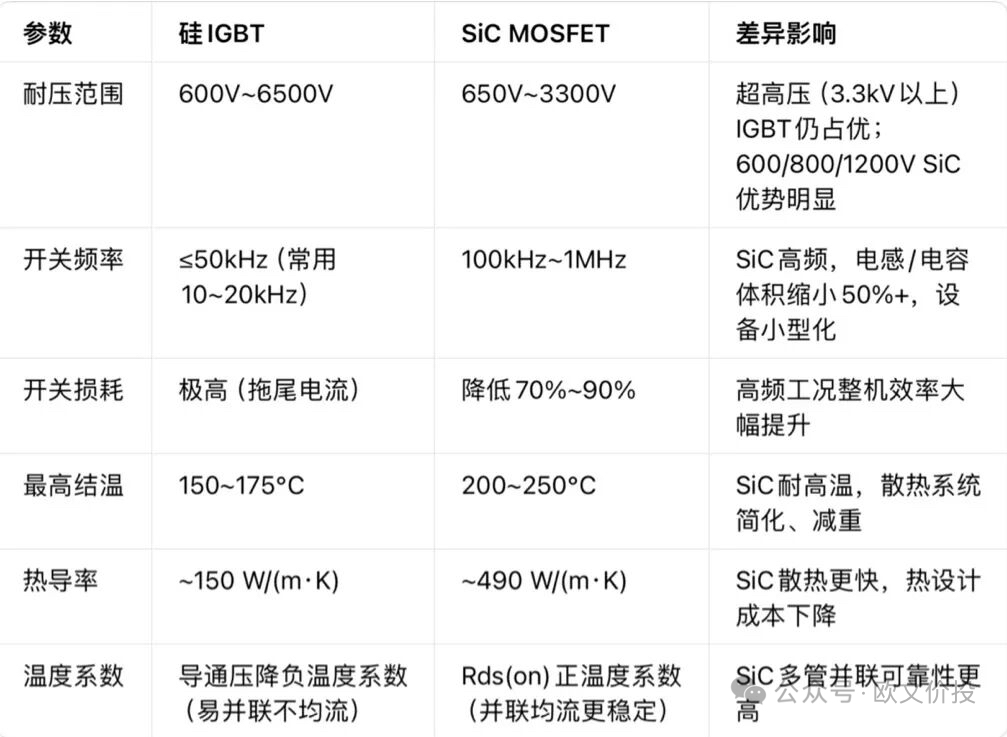
当前功率半导体行业正迎来不可逆的材料迭代周期:硅基IGBT走到物理性能天花板,碳化硅(SiC)作为第三代宽禁带半导体,凭借底层原子结构带来的先天性能优势,完美匹配800V新能源车、AI高压算力、光伏储能三大万亿级赛道需求。斯达半导、天岳先进、露笑科技等厂商加速IDM全链条布局,SiC从实验室小众材料快速切换为行业标准化刚需器件。欧文今天就从原子物理底层逻辑、材料核心参数、完整制造工艺、器件设计原理、下游刚性需求、长期成长空间六大维度完整拆解,解释SiC为何具备持续十年以上的高景气爆发基础。
一、SiC基础物理原理:原子键结构决定先天性能碾压硅基
1.1 晶体原子结构与化学键底层逻辑
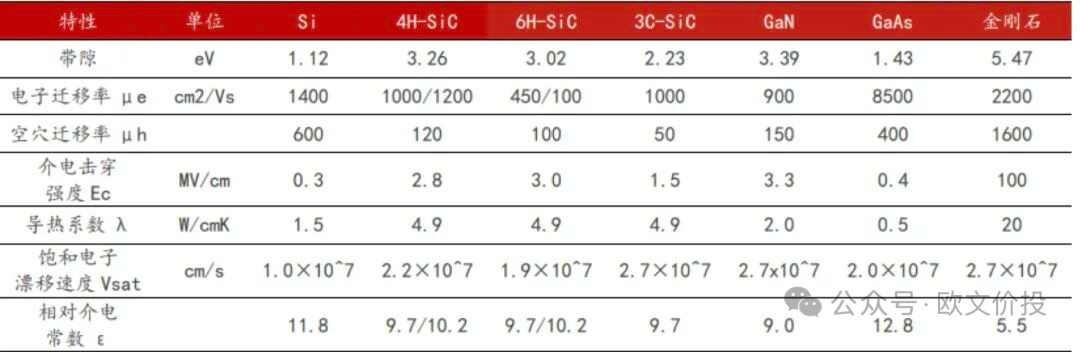
SiC是硅原子与碳原子以1:1比例通过sp³杂化形成强共价键的化合物,Si-C键键能高达4.6eV,共价结合占比88%,晶体堆叠形成250余种同质多型体,功率器件行业标准化选用4H-SiC六方晶型。
对比硅单质(Si-Si单键)存在本质结构性差异:
1. 硅原子电负性1.8,碳2.5,电子更稳定束缚在碳原子轨道,高温下不易发生本征激发;
2. 强共价键带来极高结构稳定性,熔点2730℃,莫氏硬度9.5,常温下耐酸碱腐蚀;
3. 晶体堆叠均匀,可稳定外延生长同质薄膜,且能自然氧化生成SiO₂绝缘层——这是SiC可以复刻硅基MOSFET成熟工艺的唯一宽禁带材料,氮化镓GaN无法氧化生成绝缘层,工艺难度大幅提升。
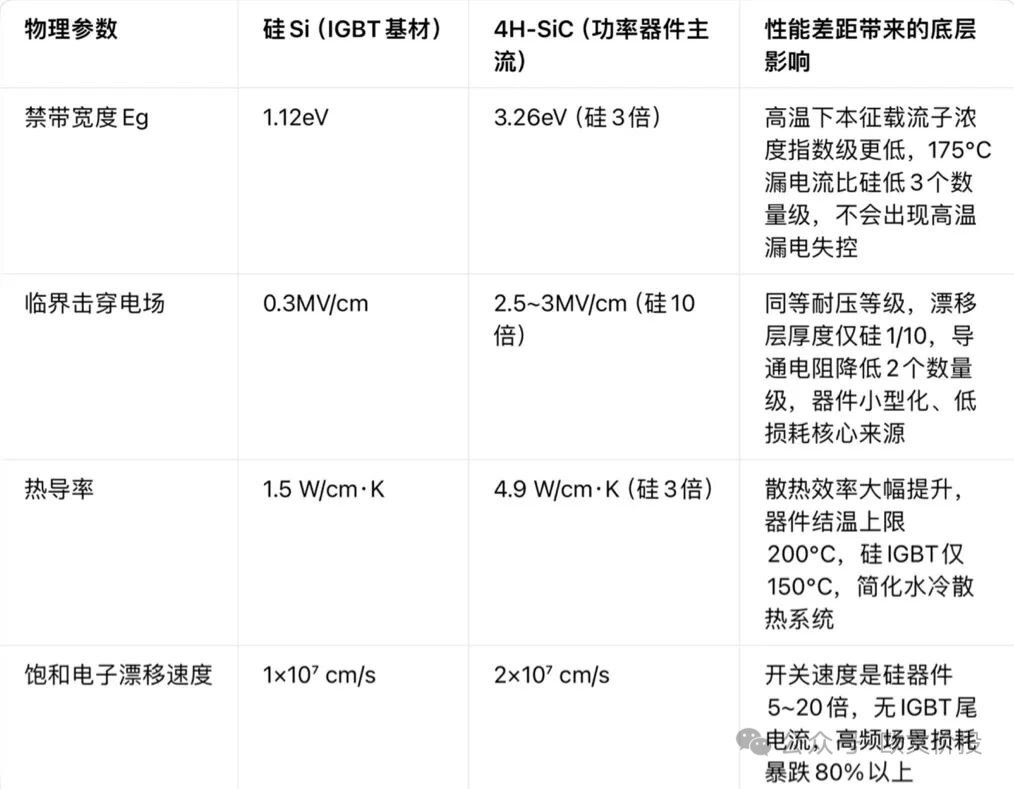
1.2 四大核心物理参数(对比硅Si,性能数量级差距)
1.3 器件工作物理逻辑:SiC MOSFET vs 硅IGBT核心差异
1. 硅IGBT是双极型器件,存在先天损耗缺陷
IGBT依靠电子+空穴两种载流子导电,关断时少数载流子复合会产生尾电流,开关损耗随频率上升指数式增加,行业通用开关上限仅20kHz;高压场景下漂移区必须加厚,导通电阻、发热同步飙升,800V平台下损耗占系统总能耗40%以上。
2. SiC MOSFET是单极型器件,仅电子参与导电
不存在少数载流子复合,关断无尾电流,开关损耗直接降低70%~90%;击穿场强十倍于硅,1200V耐压器件漂移层厚度仅10μm,硅基同等耐压需要100μm以上,导通损耗大幅压缩;
同时高导热特性允许器件高密度集成,功率密度提升50%以上,电感、电容等无源元件体积缩减40%,实现电控、电源小型化轻量化。
3. 高温稳定性物理逻辑
硅禁带宽度窄,温度升高后价带电子极易跃迁为自由载流子,漏电流指数上升,高温下器件阈值电压漂移、效率暴跌;
SiC宽禁带大幅提升电子跃迁门槛,200℃高温下漏电流仍维持微安级,长时间满负载运行无热失控风险,适配车载、算力7×24小时连续工作场景。
二、SiC全产业链材料与制造完整工艺拆解
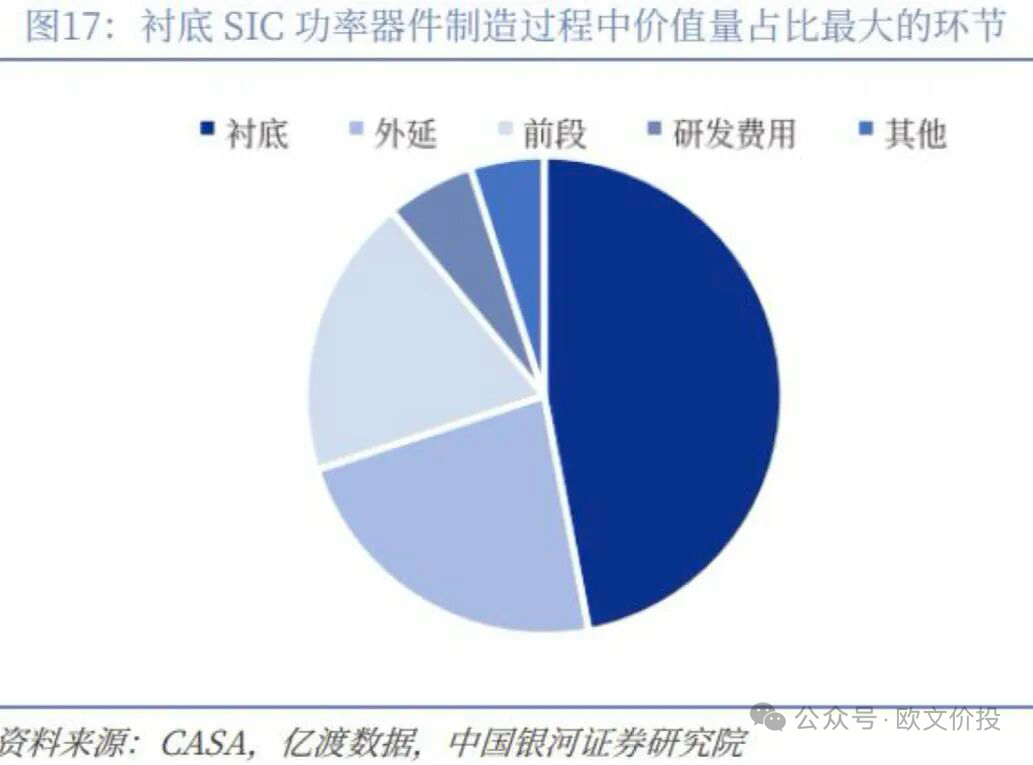
SiC器件价值链条分为上游高纯原料→衬底长晶→外延生长→芯片制造→封装模组五大环节,其中衬底+外延合计占器件总成本70%,是行业核心技术壁垒,也是IDM厂商(斯达半导自建SiC产线)核心护城河。
2.1 上游基础原材料:高纯硅粉、碳粉、石墨热场
1. 核心原料:6N级高纯硅粉、高纯碳粉,杂质含量直接决定晶锭微管、位错缺陷密度,早期长期依赖海外进口,国内天宜上佳、东方电热逐步突破;
合成工艺主流化:目前工业上制备高纯SiC粉的主流方法是“自蔓延高温合成法”(固相法),因其过程简单、合成效率高而备受青睐。
2. 长晶核心耗材:高纯石墨热场,2300℃高温下耐受硅碳蒸气腐蚀,是长晶炉核心损耗件;
3. 核心设备:PVT物理气相传输长晶炉、切割/研磨/抛光设备,晶盛机电实现6/8英寸设备国产批量供货,打破海外设备垄断。
1. 极端的服役环境与“三大硬性指标”
SiC单晶生长通常采用物理气相传输(PVT)法,需要在2200℃至2400℃的超高温下运行。在这种极端工况下,石墨热场必须具备以下三大核心性能:
极致的纯度管控:整体杂质总含量必须控制在百万分之一(ppm)甚至十亿分之一(ppb)级别。例如,行业要求热场石墨件纯度低于5ppm,硼、铝等关键杂质低于0.1ppm。哪怕是极微量的金属杂质挥发,都会附着在晶体表面形成异质形核点,诱发微管、位错等缺陷,导致整炉报废。
卓越的热学与力学性能:石墨构件(如坩埚、发热体)必须在2300℃以上保持极高的抗蠕变性能与结构强度,不发生塑性变形或坍塌。同时,必须耐受从室温到超高温反复循环带来的巨大热应力冲击,避免开裂。
极强的化学惰性:提纯和长晶过程中,炉内会持续生成Si、Si₂C、SiC₂等高活性含硅气相物质,还原性和渗透性极强。石墨若耐蚀性不足,会发生碳硅副反应,不仅导致构件腐蚀损耗,还会污染SiC原料。
2. 高纯石墨热场的“国产突围”与产业格局
由于技术门槛极高,全球能够量产车规级高纯SiC石墨热场的企业屈指可数,长期被美国POCO和日本东洋碳素垄断。
国产替代先锋:国内企业金博股份已成功打破这一格局。作为科创板上市企业,金博股份是全球仅有的三家能够量产车规级高纯SiC石墨热场的企业之一,也是国内头部衬底厂商(如天岳先进、晶盛机电等)的第一大石墨耗材供应商,供货占比超65%。
耗材属性带来持续红利:高纯石墨热场属于消耗型耗材,每生长约10炉碳化硅单晶就需要整套更换。随着未来国内8英寸衬底扩产潮的到来,这类核心耗材的订单量将持续放量。
3. 前沿技术演进:从“”到“披甲”
为了应对2300℃下高活性硅碳蒸气的腐蚀,延长热场寿命并进一步降低杂质污染,行业正在发生重大的技术变革:
碳化硅(SiC)涂层:在石墨部件表面通过化学气相沉积(CVD)制备SiC涂层,可以显著提高抗氧化和耐腐蚀性,减少颗粒产生,是目前保持反应器清洁度的标准解决方案。
碳化钽(TaC)涂层:作为更先进的防护方案,TaC涂层熔点高达3880℃,化学惰性极强。在SiC长晶炉中使用TaC涂层石墨件,可有效隔绝腐蚀介质,使部件寿命延长3-5倍,同时大幅降低晶体边缘缺陷和微孔密度,是目前极端工况下最可靠的防护方案。
2.2 中游核心环节1:SiC衬底(成本占器件47%,壁垒最高)
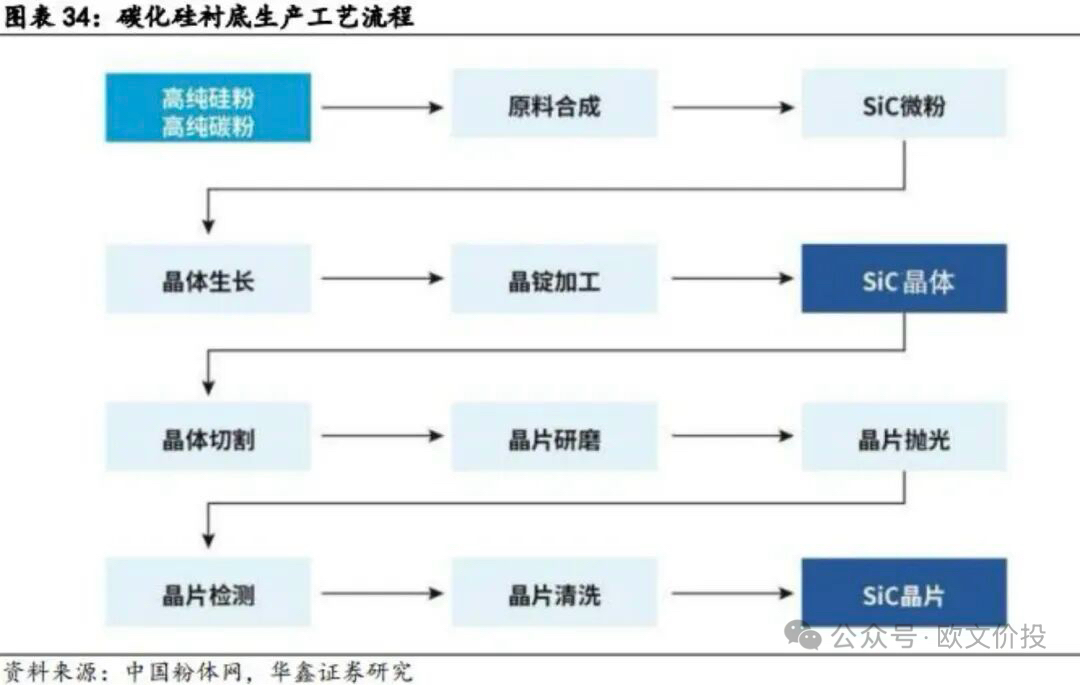
(1)主流制备工艺:PVT物理气相传输法
流程:高纯SiC粉末置入2300℃高温长晶炉,粉末升华生成硅、碳气态分子,在低温籽晶表面逐层堆叠生长单晶晶锭,单次长晶周期7~14天,生长速度仅400μm/h,相比硅单晶厘米级生长速度差距巨大,也是衬底成本居高不下的核心原因。
前沿破局:下一代长晶技术的探索
为了突破PVT法的物理极限,目前产业界和学术界正在积极推进新一代长晶工艺的研发:
液相法(如TSSG顶部籽晶溶液生长法): 这是目前被寄予厚望的技术路线。通过在熔融硅中加入助溶剂,在相对较低的温度(约2073K)下实现SiC的溶解与析出结晶。其优势在于位错密度极低、结晶质量高,且长晶速率有望超越PVT法。日本及国内部分头部企业(如天岳先进)已在8英寸液相法制备上取得突破性进展。
HTCVD(高温化学气相沉积法): 利用硅烷和碳氢化合物气体作为原料,在2100~2300℃下发生化学反应沉积单晶。该方法的长晶速度显著快于PVT法(可达0.3~0.6 mm/h),且晶体质量高,但目前受限于高昂的气源成本和工艺稳定性问题,商业化进程相对较慢。
(2)衬底分类与应用
• 导电型衬底:电阻率15~30m·cm,用于车规SiC功率MOSFET、新能源车电控,当前行业主流;
• 半绝缘型衬底:高电阻率,用于5G射频器件,与功率赛道区分;
(3)尺寸迭代路径:4英寸→6英寸(当前主流)→8英寸(2026车规高端)→12英寸(远期降本)
6英寸衬底单片可产出芯片数量是4英寸2.2倍,8英寸进一步提升单片产出等效有效芯片数增加1.8~1.9倍,摊薄长晶、切割固定成本;2025年起英飞凌、斯达半导、Wolfspeed全面切换8英寸产线,长期降本路径清晰。
(4)品质核心指标:微管密度、位错密度
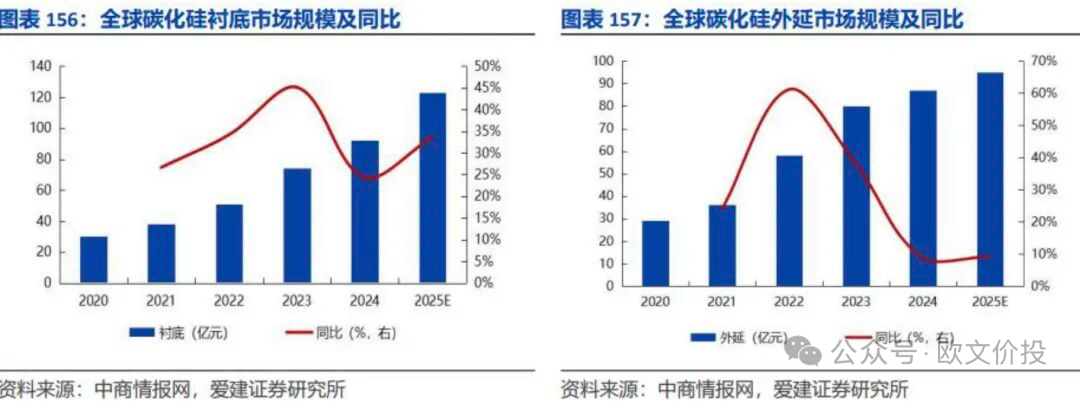
微管密度>5/cm会导致器件高压漏电、车规可靠性失效,国际龙头做到0.1/cm以内,国内厂商持续良率爬坡,良率提升直接带动衬底价格2024-2025年同比下滑40%,加速下游渗透。衬底成本占整个器件的40%-50%。衬底价格的大幅下探,使得SiC MOSFET的单位成本在2025年下降了30%-40%。这直接打破了新能源汽车的成本壁垒,推动800V高压平台和SiC主驱逆变器成为主流,SiC在新能源车中的渗透率直奔30%。
2.3 中游核心环节2:外延片(成本占器件23%,决定器件电学性能)
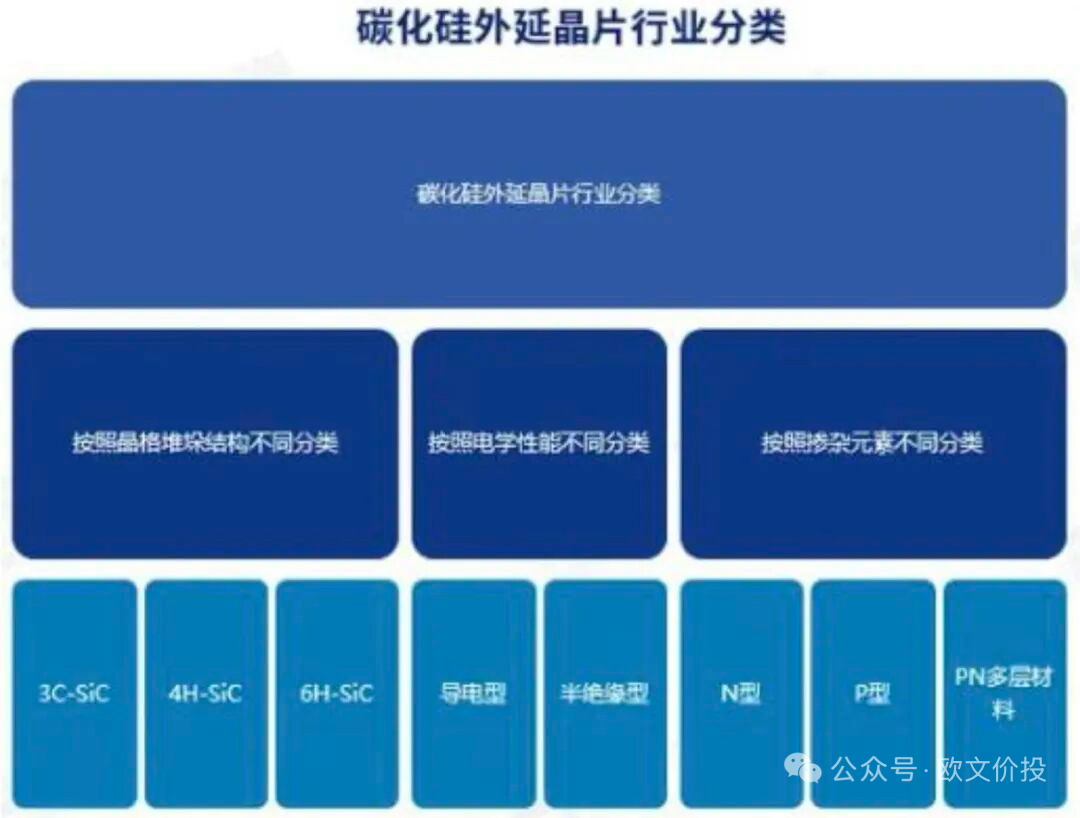
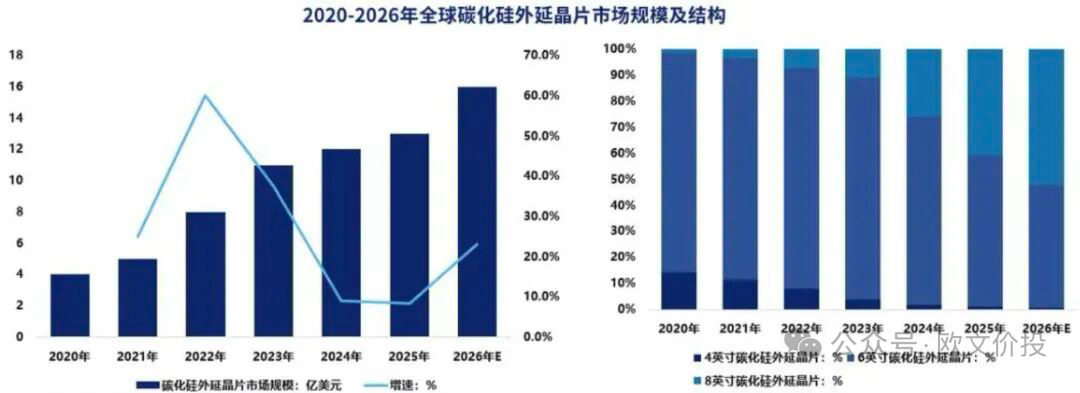
衬底仅为晶体基底,外延层是器件导电功能层,工艺流程:
1)化学气相沉积(CVD)法:这是目前最常用的碳化硅外延生长方法。在高温反应腔室内,反应气体 在衬底表面发生化学反应,生成碳化硅并沉积在衬底上。通过精确控制反应气体的流量、比例、温度和 压力等参数,可以生长出高质量的碳化硅外延层。
2)分子束外延(MBE)法:在超高真空环境下,将硅和碳的原子束蒸发到碳化硅衬底上,原子在衬底 表面吸附、扩散并结合,形成碳化硅外延层。MBE 法可以实现原子级别的精确控制,生长出的外延层 具有非常好的晶体质量和界面平整度,适用于制造高性能、高灵敏度的碳化硅基半导体器件。
3)物理气相传输(PVT)法:利用高温使碳化硅原料升华,产生的气态碳化硅传输到较低温度的衬底 表面,在衬底上沉积并结晶,形成碳化硅外延层。PVT 法生长速度相对较快,可用于生长较大尺寸的碳 化硅外延片,但外延层的质量和均匀性相对 CVD 法和 MBE 法略差。
制备高质量的碳化硅外延,要依靠先进的工艺和设备,目前应用最广泛的碳化硅外延生长方法是化学气 相沉积(CVD),其拥有精确控制外延膜厚度和掺杂浓度、缺陷较少、生长速度适中、过程自动控制等 优点,是已经成功商业化应用的可靠技术。

2.4 下游前段:SiC芯片制造(器件设计、晶圆工艺)
1. 器件结构设计:分为平面栅、沟槽栅两代架构,沟槽栅导通电阻比平面栅降低40%,是第二代SiC芯片核心升级方向(斯达半导2025年推出二代沟槽SiC MOS);
2. 标准晶圆工艺:光刻→离子注入(P/N型掺杂)→高温退火→栅极氧化(SiC独有可氧化优势)→金属沉积→钝化保护;
3. 工艺难点:SiC硬度极高,刻蚀速率远低于硅,离子注入退火温度1600℃,远超硅工艺1000℃,设备、工艺壁垒显著高于传统硅基IGBT产线。
2.5 后段工艺:封装模组(终端交付核心形态)
1. 分立单管:小功率快充、小型电源;
2. 功率模块(行业主流,斯达核心产品):多颗SiC芯片并联封装,适配新能源车主驱、大功率AI电源;
3. 封装关键工艺:银烧结、碳化硅覆铜陶瓷基板(DBC),解决高温散热问题;硅IGBT传统焊料175℃易疲劳,SiC模块采用耐高温银烧结,使用寿命提升50%以上。
三、SiC MOSFET器件设计核心原理,如何实现性能碾压硅IGBT
3.1 耐压设计逻辑:十倍击穿场强带来极致轻薄漂移层
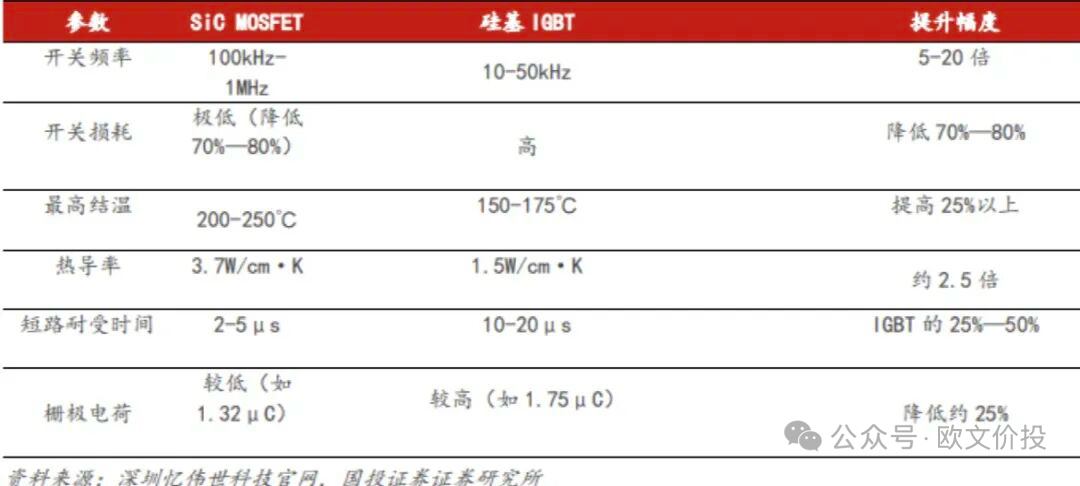
硅基1200V IGBT漂移层厚度100μm以上,掺杂浓度受限,导通电阻高;
SiC仅需10μm漂移层即可实现1200V耐压,可大幅提高掺杂浓度,单位面积导通电阻仅硅的1/300,同等芯片面积下电流承载能力提升数倍,实现模块小型化、轻量化,新能源车电控体积缩小30%以上。
3.2 高频低损耗设计逻辑,彻底释放高频架构红利
硅IGBT开关频率上限20kHz,频率提升损耗指数上升,车企、电源厂商只能采用大体积电感电容滤波;
SiC MOS可稳定工作100kHz~300kHz高频,无源元件体积缩减一半,AI服务器、800V快充、车载OBC全部受益:
• 800V新能源车:充电功率提升至480kW,充电时长缩短40%;
• AI算力电源:整机能效提升2%~5%,大型数据中心年电费节省千万级。
3.3 高温可靠性设计,适配全天候严苛工况
SiC器件最大结温200℃,硅IGBT仅150℃:
1. 新能源车电控无需复杂水冷,简化整车管路、减重降本;
冷却系统大幅“瘦身”: 更高的结温(175-200℃对比硅IGBT的125-150℃)意味着器件拥有更大的温度裕度。在同等散热量下,系统可承受更高的热阻,从而允许使用更小尺寸的冷板、更低流量的冷却液以及功率更小的水泵。实测数据显示,采用SiC逆变器可使冷却系统的质量减少约35%。
电驱系统高度集成: 配合SiC的高温耐受性,车企正大力推行“多合一”电驱系统。通过将电机、电控、减速器等集成,并采用共用冷却水道的设计,不仅减少了外部管路和多余水泵,还使体积减小30%、重量减轻25%,直接提升了车辆的续航里程。
2. 算力机房液冷系统负荷下降,PUE值优化,降低散热配套投资;
PUE值逼近极限: SiC功率模块在电源转换中损耗极低,从源头上减少了发热量。结合新一代两相液冷技术(利用相变潜热精准控温),算力机房的局部PUE(pPUE)可降至1.05-1.10的极低水平,整体冷却能耗下降30%以上,大幅降低了散热配套的投资与运营成本。
算力输出的稳定性: 优秀的热管理不仅是“降温”,更是“控温”。精准的温度控制(波动控制在±1℃以内)能使芯片热降频事件减少90%以上,确保高负载下的AI训练集群不中断,提升了有效算力输出。
3. 车载高低温环境(-40℃~150℃)下阈值电压漂移极小,整车电控稳定性大幅提升,车规认证寿命突破15年。
攻克热应力瓶颈: 虽然SiC芯片本身能扛住200℃,但传统焊料在175℃以上极易疲劳失效。如今,通过采用铜夹片焊接、银烧结以及高导热氮化铝(AlN)基板等先进封装技术,模块的热阻可降低50%,不仅改善了电流分布,更将功率循环寿命提升了数倍。
严苛环境下的耐久性: 针对车载-40℃至150℃的剧烈温度交变,新一代SiC模块经过了严格的功率循环(Power Cycling)测试验证。这种从“可靠性”向“坚固性(Robustness)”的演进,确保了器件在长期热循环应力下,阈值电压漂移极小,从而支撑起车规级15年以上的超长使用寿命要求。
四、四大底层逻辑:SiC未来十年持续高景气、全面替代硅基的核心原因
4.1 逻辑一:物理性能存在不可逾越的代差,硅基材料存在天然天花板
硅的禁带宽度、击穿场强、热导率物理参数固定,无法通过工艺改良突破极限:
1. 400V以下低压场景硅仍具备性价比,但800V及以上高压大功率场景,硅基IGBT无优化空间,SiC是现行唯一可行方案;
2. 产业趋势:新能源车、AI算力、储能全面向800V高压架构升级,直接创造SiC刚性增量需求,不存在技术替代风险(GaN仅适配650V以下低压,无法覆盖高压车规、算力场景)。
4.2 逻辑二:下游万亿赛道同步爆发,三重需求共振打开成长天花板
(1)第一基本盘:新能源汽车800V高压平台(稳定长期增量)
• 400V车型SiC仅小幅增效,800V平台强制标配SiC主驱模块,单车SiC价值从2000元提升至5000~6000元;
• 2025年国内800V车型渗透率12%,机构预测2028年突破40%,比亚迪、理想、小鹏、特斯拉全系高压车型逐年放量;
• 整车厂降本逻辑:SiC带来续航提升6%~12%,同等续航可减少5~8kWh电池容量,单车电池成本节省3000元以上,完全覆盖SiC器件溢价,车企具备主动导入动力。
升级至800V高压平台后,不仅主驱逆变器需要采用SiC,车载充电机(OBC)和DC-DC升压模块等高压部件也必须同步使用SiC器件。这使得单车碳化硅芯片用量直接翻倍,达到36至48颗,单车价值量显著增加。
随着800V架构从高端车型向中低端平价车型快速渗透,2026年国内上市新车中800V架构占比已突破30%,仅车载市场就为SiC带来了数倍的增量空间,成为其业绩稳定兜底的基本盘。
(2)第二高速增量:AI算力高压直流电源(2026年最强催化)
随着AI机柜向超高功率密度演进,传统供电方案面临物理极限,行业正全面向800V高压直流(HVDC)架构过渡。在这一新架构中,SiC扮演着“大力士”的角色:
高压转换核心: 在固态变压器(SST)等新型配电环节中,SiC器件凭借其极高的击穿电场强度,能够稳定处理上万伏的高压转换,完美解决800V系统的耐压难题。
渗透率飙升: 头部算力平台(如英伟达新一代Rubin平台)的电源系统中,碳化硅渗透率已接近100%。2026年AI领域的碳化硅需求同比增速超过150%,成为弹性最大的增量来源。
单台8GPU AI服务器功耗15~20kW,传统48V低压供电损耗巨大,全球云厂商统一切换800V HVDC高压架构:
1. 机柜电源、DC-DC转换模块全面导入1200V SiC MOS;
2. 机构测算2030年AI电源将成为SiC第一大应用市场,市场规模超越新能源车;
3. 算力行业7×24小时不间断运行,对器件损耗、散热、可靠性要求极高,SiC是唯一适配材料。
(3)第三长期稳定赛道:光伏、储能、超充、特高压电网
1. 光伏组串逆变器SiC渗透率已超60%,大型储能PCS全面替换硅IGBT,系统效率提升至99%以上;
2. 800V超充桩、工商业大功率充电桩刚需SiC器件;
3. 特高压、风电变流器、船舶电驱等高压工业场景逐步渗透,打开第二增长空间。
4.3 逻辑三:规模化量产带动成本持续下行,性价比拐点已经到来
SiC过去最大制约是衬底、芯片成本过高,2024-2026年产业发生根本性变化:
1. 6英寸衬底产能大规模释放,国产衬底价格两年下跌40%;8英寸产线逐步落地,单片芯片产出提升,单位芯片成本持续下滑;
2. 外延、芯片制造良率从早期30%提升至70%~80%,制造费用大幅摊薄;
3. 机构测算2027-2028年,SiC模块系统综合成本(器件+散热+无源元件)将低于硅基IGBT,实现全场景性价比超越,进入全面替代周期。
4.4 逻辑四:国产替代+IDM模式释放国内厂商估值弹性
1. 海外巨头英飞凌、意法、安森美长期垄断SiC器件,国内车企、算力厂商供应链安全诉求强烈,持续推进国产替代;
2. 早期国内厂商仅做封装(Fabless),衬底、芯片全部外协,利润被上游挤压;斯达半导、三安光电等自建SiC IDM产线,覆盖衬底-外延-芯片-封装全链条,成本自主可控,毛利率持续抬升;
3. 行业壁垒高,新玩家扩产周期3~5年,短期不会出现产能过剩,龙头企业持续享受高景气红利。
五、产业长期空间总结:为什么SiC是未来3~10年确定性最强的成长赛道
1. 市场规模空间:2024年全球SiC器件市场约38亿美元,2030年突破180亿美元,6年复合增速28%;国内市场2030年规模超550亿元,具备十倍成长空间;
国产替代窗口期: 尽管目前海外巨头(如意法半导体、英飞凌等)在器件端仍占据约83%的市场份额,但国内企业在衬底端已实现“弯道超车”(如天岳先进跃居全球第二)。随着国内厂商在器件端的良率提升与垂直整合加速,国产替代正迎来最重要的战略窗口期。
规模与增速: 2024年中国碳化硅功率器件市场规模约为69亿至185亿元人民币。预计到2029年有望超过460亿元,到2030年有望达到600亿元人民币,年复合增长率维持在21%至38%的高位区间。
渗透率跃升: 碳化硅在中国功率器件市场的渗透率正以惊人的速度提升,预计将从2024年的5.4%大幅攀升至2029年的19.0%。
产能转移: 全球产业新增资本开支的重心正迅速向中国内地转移。2024年,中国厂商已占据约40%的碳化硅衬底及外延片产能,并在“China For China”战略下加速本土化器件制造。
2. 周期持续性:不同于短期炒作赛道,SiC替代是材料物理迭代驱动,下游新能源车、AI算力、储能均为10年以上长周期产业,行业增长不存在一次性脉冲;
3. 公司业绩逻辑:以斯达半导为例,2025年SiC营收占比仅8%,2027年占比突破30%,高毛利SiC业务持续拉高公司综合盈利中枢,对冲硅基IGBT价格战带来的毛利压力,成为长期估值重估核心逻辑;
4. 长期天花板:未来硅基功率器件市场约千亿规模,SiC将逐步替代60%以上高压大功率场景,叠加AI、储能新增需求,行业长期成长空间无明显上限。
SiC产业爆发并非短期题材炒作,底层是原子晶体结构带来的物理性能代差,硅基材料在高压、高温、高频大功率场景存在无法突破的物理极限;完整产业链工艺逐步成熟、成本持续下行,叠加新能源车800V平台、AI算力高压电源、储能光伏三重万亿级需求共振,行业将维持5~10年高增长周期。
对功率半导体企业而言,是否掌握SiC衬底、外延、芯片IDM全链条能力,将成为区分普通周期股与长期成长龙头的核心分水岭。
本文作者可以追加内容哦 !

