一、行情复盘:题材情绪出清,股价回归基本面定价
近期探路者走出一轮独立强势修复行情,阶段性市场热度快速提升。伴随市场热度升温,盘面滋生各类市场传闻,引发短期资金博弈。
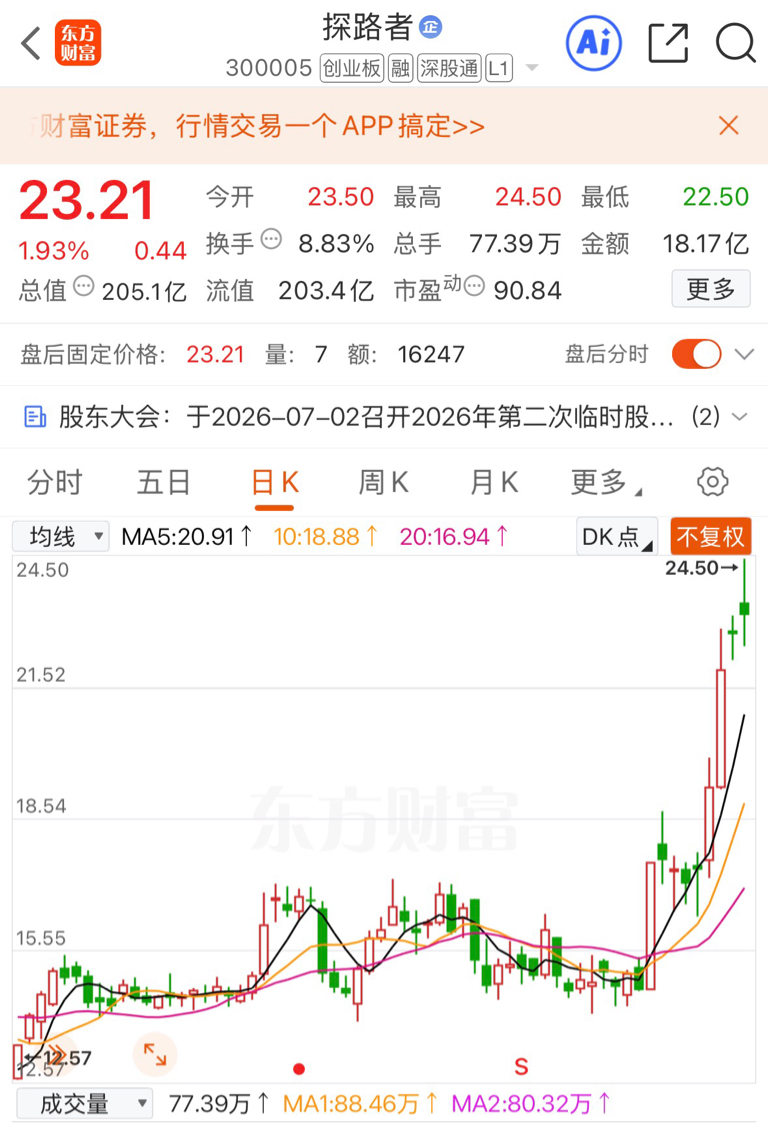
针对市场不实传言,探路者已于近期发布官方异动澄清公告:公司经营秩序稳定,无未披露的重大合作、重大合同、资产重组等事项,控股股东及实控人不存在违规减持行为。$探路者(SZ300005)$
本次官方公告,彻底出清了市场短期题材噪音。纵观本轮股价波动可以清晰发现:公司上涨核心并非消息炒作,而是基本面转型兑现带来的估值重构。
多数题材股在传闻澄清后会出现资金踩踏、深度回调,但探路者走势极具韧性,并未出现断崖式下跌。核心底层逻辑:支撑股价的不是短期题材,而是外骨骼硬件商业化落地、端侧AI芯片业务高增长两大真实、可验证、可落地的业绩逻辑。
公告落地后,短期游资投机热度降温,但中长期产业资金、价值资金开始重新聚焦公司真实转型成果,股价正式进入基本面驱动的理性震荡上行周期。
二、核心赛道兑现:消费级外骨骼商业化进度,位居A股第一梯队
物理AI是当前科技产业核心主线,区别于尚处实验室、试点阶段的人形机器人、四足机器人赛道,穿戴式外骨骼是物理AI领域极少数已经实现C端零售、规模化出货、正向现金流盈利的赛道。
探路者自研Crest C3轻量化外骨骼,是国内消费级市场落地最成熟的民用助行产品,核心商业化数据已形成明确验证:
1. 产品成熟度高:整机重量仅1.8kg,轻量化可穿戴,适配多场景AI步态识别,可有效降低人体负重消耗、提升行走续航与运动效率,产品迭代完成,技术稳定、可量产、可普及。
2. 零售数据真实落地:近期线上零售稳定实现单日销售超100台,终端售价近八千元,在消费级智能硬件领域,单日百台零售是标志性商业化突破,证明产品具备真实C端付费意愿。
3. 应用场景全面刚需:目前已落地户外登山文旅、工地仓储负重、中老年康养康复、军警单兵辅助四大核心刚需场景,覆盖民用、工业、医疗、特种多领域。
4. 商业模式完全闭环:已完成「景区租赁试点验证→标准化量产→线上零售放量→机构批量采购」完整商业链路,单品毛利率稳定在45%左右,摆脱依赖政企试点、科研采购的行业通病,具备持续自我造血能力。
赛道横向对比:短期变现能力显著领先高端人形机器人
从产业周期客观区分两大物理AI分支:
1. 短期1—3年(业绩兑现维度)
穿戴式助行外骨骼具备刚需明确、价格亲民、落地门槛低、回款稳定、迭代风险小的绝对优势。
现阶段多数人形机器人、四足机器人仍以实验室测试、项目试点、行业采购为主,无大规模民用消费市场,短期无法形成稳定利润。
探路者外骨骼是当前A股物理AI赛道中,业绩兑现确定性最强、现金流最稳定的核心资产。
2. 中长期5年以上(行业天花板维度)
人形机器人具备更广的远期想象空间,但迭代周期长、研发投入巨大、商业化落地遥远。
而探路者所处的穿戴外骨骼赛道,属于当下可赚钱、中期可扩容、长期可迭代的中间优质赛道,不存在技术迭代淘汰风险,具备持续稳健成长属性。
三、双轮驱动:传统业务打底+AI硬科技转型,构筑安全壁垒
探路者已彻底告别单一户外服装的传统消费企业属性,形成传统主业稳现金流+AI科技高增长的双主业格局。
1. 传统户外装备业务
经营稳健、现金流充沛、波动极小,持续为AI硬件研发、芯片自研、产线迭代提供稳定资金支持,为科技转型提供充足安全垫,大幅降低企业经营风险。
2. 自研端侧AI芯片业务
芯片业务保持高速增长,营收占比持续提升。公司实现芯片自研+算法自研+硬件整机自研一体化闭环,核心元器件无需外部采购,规避海外供应链管制风险,同时持续降低硬件生产成本,构筑同行不具备的技术壁垒与成本优势。
外骨骼硬件+端侧AI芯片的软硬件一体化布局,让探路者真正具备物理AI硬件智能化的核心自研能力,也是其区别于普通硬件组装企业的核心价值。
四、客观正视:当前成长约束与短期风险
立足当下基本面,理性看待公司短期制约因素,不存在无脑炒作空间:
1. 短期题材热度退潮:传闻出清后,个股进入筹码消化阶段,难以再现连续快速拉升的情绪行情,走势转为稳健波段修复。
2. 外骨骼行业仍处早期:赛道整体处于渗透率提升初期,短期营收体量有限,业绩为循序渐进释放,无短期暴增的极端行情。
3. 行业竞争逐步加剧:随着外骨骼赛道政策利好、需求提升,后续入局企业增多,中长期行业竞争会加剧,毛利率存在阶段性承压可能。
五、终极价值定位:A股纯正物理AI第一成长标的
综合盘面、公告、产品、业绩、赛道五大维度,可对探路者做出精准价值定义:
1. 去题材、存本质:市场短期炒作噪音完全出清,股价彻底回归真实业绩与产业价值。
2. 赛道稀缺性极强:A股极少数真正实现物理AI硬件零售盈利、规模化出货、软硬件自研一体化的上市公司。
3. 成长节奏最友好:短期有真实销量托底、中期有康养+户外+工业多场景扩容、长期有AI硬件迭代升级空间,兼具确定性与成长性。
六、总结
探路者的核心投资价值,从不依赖外部合作传闻与市场热点炒作,而是源于可验证的产品销量、可落地的商业模式、可延续的双轮成长逻辑。
在全市场物理AI赛道普遍“重概念、轻落地”的当下,探路者是稀缺的业绩兑现型硬核科技标的。随着外骨骼民用渗透率持续提升、机构采购订单逐步放量、端侧芯片业务持续高增,公司将彻底完成从传统消费企业向物理AI智能硬件科技企业的估值切换,中长期成长空间清晰且确定。
风险提示:外骨骼市场渗透率提升不及预期、行业竞争加剧、科技板块整体情绪波动风险。
声明:本文基于公司公开公告、公开经营数据及产业客观现状分析,无虚假陈述、无超前预期、无题材炒作,不构成任何投资建议。
本文作者可以追加内容哦 !

