先把几条关键消息串联起来:顶层政策定调全国一体化算力网、马斯克跨界重金押注光模块赛道、国内高端光模块出海爆发、工业数据验证电子信息产业链利润爆发式增长,叠加久智科技(天通5核心子公司)高纯石英套管+PSOD工艺的上游材料逻辑,整条硬科技产业链已经形成自上而下的利好闭环。
一、顶层政策:算力网正式纳入国家级“六张网”基建,打开长期成长天花板
《经济日报》重磅解读全国一体化算力网建设,核心关键点:
1. 战略地位升级:算力网和水网、电网、通信网、地下管网、物流网并列六大新型基础设施,全年“六张网”总投资规模预计超7万亿元,算力是数字新质生产力的底层底座。
2. 产业传导路径清晰
- 全国智能算力规模已经达到1882EFLOPS,AI大模型日均词元调用量一年暴涨超1000倍,算力刚需持续爆炸;
- “算-电-网-数-模”协同建设,高速光通信是算力跨区域调度的唯一传输载体,800G/1.6T光模块、光纤预制棒、高纯石英耗材是算力基建的刚需上游。
3. 解决行业痛点:过去各地算力零散重复建设,未来全国统一调度,利好头部光通信、算力硬件企业规模化出海和放量。
二、海外巨头动作:马斯克重仓光模块,验证高速光通信是AI+太空算力必经赛道
两条关键资本动作形成强预期:
1. SpaceX债券遭遇短期套利资金抛售,但马斯克核心战略不变
债券大跌更多是短期快钱套利出逃,不影响公司长期太空算力(Starmind轨道AI数据中心)布局。SpaceX计划打造百万颗AI计算卫星,搭建分布式太空算力集群。
2. 收购初创光模块企业Mesh成为最大亮点
- Mesh创始团队来自SpaceX星链激光通信研发团队,主打1.6T高速光收发器,低延迟、高能效,完美适配地面AI数据中心+未来太空卫星互联;
- 收购目的非常明确:补齐高速光通信自研能力,不管是地面超算中心,还是太空分布式算力网络,光模块都是核心硬件。
也对应股吧里“马斯克从火星回到地球,加码光模块”的观点,全球顶级企业家集体押注高速光通信赛道。
三、产业数据落地:高端光模块出海狂飙,电子信息成为工业利润最大引擎
1. 光模块出口数据实锤景气度
武汉华工正源800G以上高端光模块出口同比增长超100倍;AI产业链产品贡献国内机电出口增量的五成以上,算力硬件正式成为外贸增长核心主力。
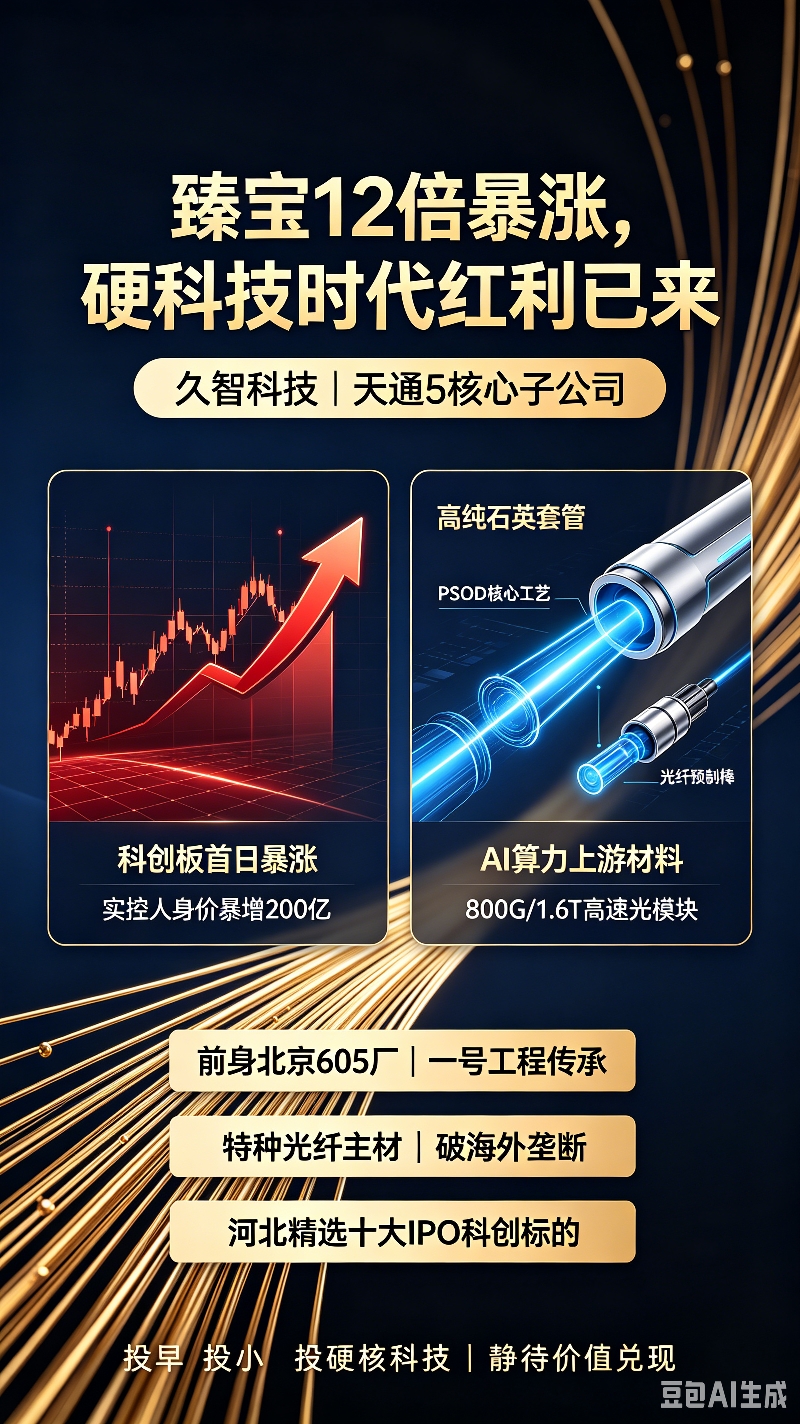
高纯石英套管、光纤预制棒是光模块上游最卡脖子的关键耗材,对应海报里久智科技的PSOD核心工艺+高纯石英套管,属于算力上游最上游的原材料环节,稀缺性更强。
2. 国家统计局工业利润数据印证科技主线走强
1-5月规上工业企业利润同比+18.8%,其中计算机通信电子制造业利润暴涨103.9%,对整体工业利润增长贡献率达到43.1%,是拉动经济最核心的板块:
- 光电子器件、半导体分立器件利润大幅增长;
- 电子专用材料制造利润暴涨665.4%,上游材料端景气度远超终端制造。
四、对应个股核心逻辑(久智科技·天通5)
1. 业务定位:久智科技是天通5核心子公司,主打高纯石英套管、光纤预制棒原材料,采用PSOD自研核心工艺,是800G/1.6T高速光模块、AI算力光链路的上游刚需材料。
2. 产业背书:前身北京605厂,属于老牌军工“一号工程”技术传承,实现特种光纤主材海外垄断突破,属于国产替代硬逻辑。
3. 对标行情参考:臻宝科技科创板上市首日12倍暴涨,实控人身价激增200亿,给同赛道硬核科技IPO预期打开想象空间,久智科技也入选河北十大精选科创IPO标的。
4. 赛道共振:一边国内全国一体化算力网基建铺开,一边海外马斯克+全球AI厂商疯狂采购高速光模块,上游石英耗材供需缺口持续放大。
五、整体盘面推演:科技主线分化机会
1. 下游光模块厂商:受益短期订单爆发、出海放量,适合博弈短线业绩催化;
2. 上游高纯石英、光纤预制棒材料(天通5-久智科技):壁垒更高、国产替代空间更大,兼具IPO预期+算力长期成长逻辑,适合中长期布局;
3. 短期需要留意SpaceX债券抛售带来的海外科技情绪扰动,也就是评论里提到的“顶住抛压、摸着石头过河”,板块大概率会震荡上行,分批布局更稳妥。
#投资干货#
光通信+AI算力产业链全细分标的清单(上游材料→中游光模块→下游算力IDC)
一、上游核心材料(壁垒最高,国产替代+业绩弹性最强,对应天通5·久智科技赛道)
核心逻辑:高纯石英、光纤预制棒、电子特种材料,是800G/1.6T光模块、高速光链路的刚需耗材,统计局数据显示电子专用材料利润同比暴涨665.4%。
1. 高纯石英耗材(光棒/光纤/光模块核心基材)
1. 久智科技(天通5核心子公司)
核心产品:高纯石英套管、光纤预制棒基材,自研PSOD核心工艺;前身北京605厂军工一号工程技术,打破海外垄断,入选河北十大科创IPO标的,绑定AI算力800G/1.6T高速光模块上游。
2. 石英股份:高纯石英砂龙头,光纤、半导体、光模块通用高纯原料。
3. 欧晶科技:硅材料配套石英坩埚+石英器件,切入光通信石英零部件。
4. 菲利华:航空航天+半导体+光通信高纯石英深加工。
2. 光纤预制棒&特种光纤主材
1. 长飞光纤:全球光纤预制棒龙头,海外光模块厂商核心供应商。
2. 亨通光电:海底光缆+高速光纤预制棒,算力大通道基建受益。
3. 中天科技:特种光纤、海缆、通信基建一体化。
3. 配套电子材料(AI服务器/光模块PCB基材)
1. 生益科技、沪电股份:高速覆铜板、电子布,AI服务器PCB核心材料。
2. 中际旭创材料供应商:高端树脂、感光干膜等精密辅料。
二、中游光模块(订单景气最强,海外出发,华工正源800G+出口暴涨百倍)
核心逻辑:马斯克收购Mesh布局1.6T光收发器,海外云厂商、SpaceX太空算力、国内一体化算力网全面采购,是算力网络的传输核心。
1. 头部高速光模块(800G/1.6T主力)
1. 华工正源(华工科技旗下):本次新闻主角,800G以上高端光模块出口同比增长超100倍,国内光模块出海主力。
2. 中际旭创:全球第一大光模块厂商,英伟达、谷歌主力供应商,1.6T已批量送样。
3. 新易盛:海外客户占比极高,北美云厂商核心供货商,海外订单弹性大。
4. 光迅科技:自研芯片+光模块一体化,国内运营商+海外双线布局。
2. 新锐高速光引擎&相干光模块(适配长距离算力大通道)
1. 剑桥科技:海外代工+自研高速光模块,北美数据中心订单充足。
2. 天孚通信:光器件封装龙头,为各大光模块厂提供无源器件。
3. 太辰光:海外数据中心高速光连接器件,海外业务占比高。
3. 马斯克收购对标标的:Mesh同类1.6T光收发方向
重点关注具备短距高能效数据中心光互连、激光通信、低延迟高速光收发技术的企业。
三、下游:算力IDC+通信网络(全国一体化算力网基建落地端)
核心逻辑:国家“六张网”千亿级算力基建落地,东数西算八大枢纽节点、超大规模智算集群建设,算力大通道打通光通信需求。
1. IDC智算数据中心
1. 宝信软件:国内头部智算IDC,长三角算力枢纽核心资产。
2. 光环新网:一线城市IDC+云计算,对接国内公共云算力建设。
3. 数据港:绑定阿里云,京津冀、长三角算力节点布局。
4. 润泽智算:东数西算宁夏枢纽大型智算集群。
2. 算力传输&运营商网络(算力大通道)
1. 中国联通、中国移动、中国电信:全国70+算力大通道建设主体,承载跨区域算力调度。
2. 中兴通讯、烽火通信:骨干光传输设备,算力网底层通信硬件。
3. 太空算力赛道(SpaceX Starmind轨道AI数据中心方向)
1. 中国卫通、中国卫星:卫星互联网星间激光通信链路,对标星链Mesh光通信技术路线。
2. 海格通信:卫星通信+太空算力配套通信硬件。
四、三条不同风格布局思路
1. 稳健中长期(上游材料):优先高纯石英赛道(天通5-久智科技),壁垒高、国产替代+IPO预期,不受短期海外资金情绪波动影响。
2. 短线业绩博弈(中游光模块):华工科技、中际旭创、新易盛,跟随海外订单、AI财报催化做波段,需要留意美股科技股、SpaceX短期抛压带来的震荡。
3. 政策基建主线(下游算力IDC):东数西算核心IDC+通信设备,吃全国一体化算力网基建红利,走势更贴合国内宏观政策节奏。
补充风险提示
1. 光模块板块短期海外流动性波动(SpaceX债券抛售、美股科技回调)容易引发板块集体震荡;
2. 高速光模块行业后续存在产能扩产、价格战的潜在压力,上游稀缺材料抗周期能力更强;
3. 以上内容仅做产业链梳理,不构成任何投资建议,股市有风险,投资需谨慎。
#周度策略#
久智科技(天通5)VS 主流光模块上市公司核心优势对比
先明确两者本质区别:久智科技处在光通信最上游高纯石英材料环节(卖耗材),中际旭创、新易盛、华工科技属于中游光模块整机(做终端硬件),一个是产业链“卖水人”,一个是终端设备制造商,成长逻辑、壁垒、波动属性完全不同。
一、久智科技(天通5控股87.78%)核心基本面与独家优势
1. 行业壁垒:全球寡头格局,国内独家稀缺性
- 核心产品:光纤预制棒高纯石英套管/衬管,是800G/1.6T高速光模块、AI算力光纤链路的最上游刚需基材,决定光纤传输衰减性能上限。
- 技术壁垒:自研PSOD等离子体化学气相沉积工艺,全球仅3家能稳定量产大尺寸高端石英套管,国内仅此一家,彻底打破海外日美厂商垄断;产品纯度达6N9(99.9999%),羟基含量1~5ppm,尺寸精度±0.01mm,领先海外主流工艺水平。
- 技术背书:前身北京605厂(一号工程军工技术传承),国家级专精特新小巨人,手握64项专利,参与制定21项国家/行业标准,拥有国防科技进步奖项资质。
2. 经营现状:订单锁定远期,业绩拐点明确
- 现有石英套管产能875吨/年,全线满产满销,订单排单至2027年,不受短期行业价格战冲击。
- 业绩拐点:2024年小幅亏损321万,2025年净利润1943.8万元,同比大增605%;机构中性预期2026年净利润可达0.55~0.7亿元。
- 应用场景全覆盖:AI算力高速光纤预制棒;半导体8英寸以上晶圆制程;太空星间激光通信特种光纤,完美匹配马斯克Mesh光通信+全国一体化算力网两大主线需求。
3. 资本增值逻辑:独立IPO预期+集团资产注入双重红利
1. 独立上市预期:满足北交所专精特新绿色通道,连续盈利达标IPO硬门槛,也符合科创板硬科技属性,是河北十大精选科创IPO标的,对标臻宝科技12倍暴涨的科创估值空间。
2. 富通集团产业链协同:天通5背靠富通集团光纤全产业链,嘉善三胞重整落地后,集团3000万芯公里光棒产能有望并入上市公司,直接对内消化久智石英套管产能,锁定长期稳定内需订单。
4. 抗波动核心优势(对比中游光模块)
- 不参与终端整机价格内卷:光模块下游容易扩产引发价格战,上游高纯石英设备+工艺壁垒极高,扩产周期长、供给刚性强,业绩稳定性更强。
- 对冲海外资本市场波动:SpaceX债券抛售、美股科技回调只会影响中游整机情绪,上游刚需耗材受订单锁定保护,震荡更小。
二、三大主流光模块上市公司核心特点(中游整机赛道)
1. 中际旭创(全球光模块绝对龙头)
- 行业地位:全球市占率第一(23.1%),800G全球份额约40%,1.6T高端光模块市占55%-70%,英伟达、谷歌核心供货商。
- 核心优势:硅光CPO技术成熟,量产良率行业顶尖,海外高端大客户议价能力强,毛利率常年维持38%~40%,是AI算力行情的风向标标的。
- 短板:客户高度依赖北美云厂商,海外流动性波动、美股回调容易引发股价剧烈震荡;新增产能落地周期较长。
2. 新易盛(高弹性海外出货龙头)
- 行业定位:全球第三大光模块厂商,海外收入占比接近80%,绑定Meta、亚马逊,主打性价比+LPO低功耗差异化路线,毛利率行业最高(接近47%)。
- 优势:海外新兴AI云厂商订单弹性最强,海外订单爆发阶段股价爆发力最强。
- 短板:客户集中度偏高,没有自研光芯片能力,上游器件依赖外部采购,行业价格战阶段利润容易被压缩。
3. 华工科技(华工正源,本次新闻主角)
- 核心亮点:旗下华工正源800G以上高端光模块出口同比暴涨100倍,是国内高端光模块出海标杆;国内唯一实现硅光全链条自研(芯片设计→流片→封测→集成),控股上游光芯片厂商云岭光电。
- 技术前瞻:CPO、XPO、NPO三条下一代技术同步布局,率先推出3.2T光模块方案,国内智算中心+海外双线布局,客户结构最均衡。
- 短板:主流800G产品毛利率偏低(约32%),国内客户占比偏高,国内市场价格竞争更激烈。
三、四大标的多维度横向对比表格
对比维度 久智科技(天通5·上游材料) 中际旭创(中游整机龙头) 新易盛(中游弹性标的) 华工科技(中游国产技术派)
产业链位置 最上游高纯石英耗材(卖水人) 中游光模块整机制造 中游光模块整机制造 中游光模块+自研光芯片
核心壁垒 PSOD独家工艺、全球寡头供给 规模量产+顶级海外客户 LPO差异化+海外大客户 全产业链自研光芯片
业绩稳定性 订单锁至2027年,几乎不受价格战影响 强周期,跟随AI资本开支波动 强周期,海外订单驱动弹性最大 国内+海外对冲,波动中等
受益主线 算力光纤+太空激光通信+半导体国产替代 北美AI大厂算力资本开支 海外云厂商新建数据中心 国内一体化算力网+出海放量
最大预期看点 独立IPO+集团光纤资产注入 1.6T/3.2T量产业绩兑现 海外高端订单持续爆发 下一代3.2T技术量产突破
风险点 老三板流动性偏弱,IPO进度不确定 美股科技股回调冲击板块 上游元器件断供、价格战 国内市场内卷压制毛利率
四、两种赛道适合的不同布局思路
1. 稳健中长期布局:优先久智科技(天通5)
适合看好算力光通信长期景气、规避二级市场短期震荡的思路。上游稀缺材料壁垒最高,叠加独立IPO估值重塑预期,更适合分批中长期持有,对应股吧“摸着石头过河,顶住抛压”的稳健思路。
2. 短线波段博弈:选中游光模块三巨头
- 想要稳健波段:选中际旭创,板块行情龙头,流动性最好;
- 博弈海外出发:选华工科技,贴合800G出海百倍增长的产业新闻;
- 追求高弹性行情:选新易盛,海外AI新客户订单爆发时爆发力最强。
补充统一风险提示
以上仅为产业链和企业基本面对比梳理,不构成任何投资建议。中游光模块受海外流动性、行业产能扩张价格战影响较大;天通5属于老三板标的,流动性与交易规则和A股主板存在差异,务必谨慎决策。
本文作者可以追加内容哦 !

