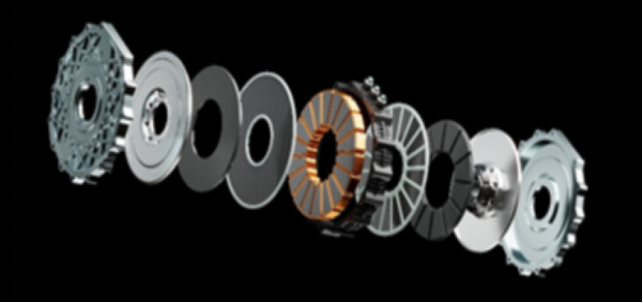
轴向磁通电机(Axial Flux Electric Motor),又称“盘式电机”或“轴向流电机”,是一种磁通方向与转轴平行的电机结构,与传统的径向磁通电机(Radial Flux Motor)不同。其定子和转子呈圆盘状布置,磁场沿电机轴线方向流动。这种电机结构的最大优势在于其紧凑、扁平的体积设计、重量轻和高扭矩密度等特性,使其特别适用于对空间、重量和效率要求极高的场景。
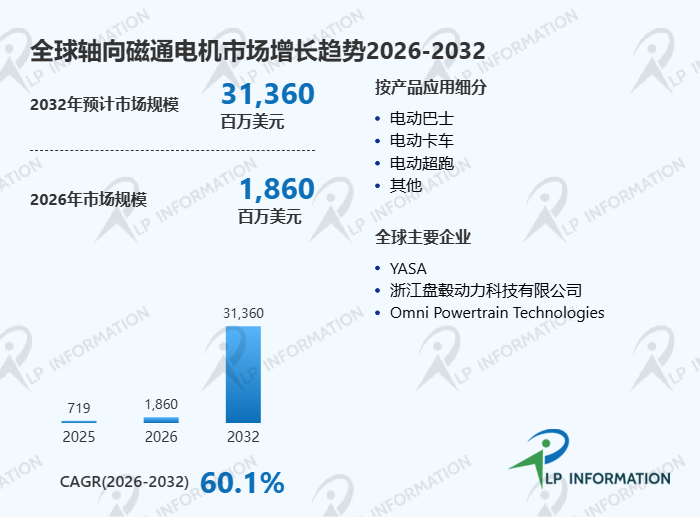
根据路亿市场策略(LP Information)初步调研数据显示,2025年,全球轴向磁通电机市场规模约为7.19亿美元,预计到2032年将跃升至313.6亿美元,2026–2032年期间复合年增长率(CAGR)高达60.1%。这一极高增速反映出电驱动系统正在经历结构性技术跃迁,轴向磁通电机作为新一代高功率密度电机路线,正逐步从高端示范应用走向规模化商业落地阶段。
2025年全球产量约7.46万台,平均售价约0.99万美元/台,整体仍处于“高单价、小规模、技术驱动”的早期放量阶段。
一、产业链结构:高端材料+精密制造+系统集成构成技术壁垒
轴向磁通电机产业链呈现明显的高技术密度特征,整体由上游材料、中游电机制造与下游应用系统三部分构成。
上游核心包括铜导体、硅钢片、软磁复合材料(SMC)、高性能永磁体及结构复合材料。其中软磁复合材料在降低涡流损耗、提升高频性能方面具有关键作用,是决定电机效率与功率密度的重要基础材料。
中游为电机设计与制造环节,涵盖磁路设计、定转子结构制造、绕组工艺、散热系统集成及控制系统匹配。目前主流结构为“双转子单定子”方案,占据约87%市场份额,凭借更高扭矩密度与对称结构成为主流技术路线。
下游应用主要集中在高端电动交通领域,包括电动汽车、电动超跑、电动卡车、电动巴士以及电动航空与城市空中交通(eVTOL)系统。
二、市场格局:欧洲技术领先,全球新兴企业加速追赶
当前轴向磁通电机市场仍呈现“欧洲技术主导+北美应用驱动+亚洲制造追赶”的格局。
欧洲企业在核心技术方面占据领先地位,例如YASA、Magnax、EMRAX等公司,凭借深厚的电磁设计能力与整车协同经验,在高端乘用车与超跑领域率先实现商业化应用。
北美市场以Turntide Technologies等企业为代表,重点布局工业电驱与新能源系统集成。
中国企业如卧龙电驱、浙江盘毂动力、东睦股份相关业务体系等,正在加速布局轴向磁通电机产业链,重点突破制造工艺与规模化能力。
整体来看,行业仍处于“技术集中度高但商业扩散加速”的早期扩张阶段。
三、行业政策环境:新能源转型与碳中和目标推动技术替代
全球轴向磁通电机发展高度依赖新能源汽车与低碳交通政策推动。
在欧洲,“碳排放法规+新能源补贴+禁燃车时间表”共同构成强驱动体系,促使整车企业采用更高效率电驱方案。
在中国,“双碳目标”与新能源汽车产业政策持续强化电驱系统升级需求。
美国则通过《清洁能源激励政策》与本土制造回流战略,推动高端电驱系统本地化生产。
整体来看,碳中和政策正在成为轴向磁通电机市场扩张的核心制度背景。
四、市场驱动因素:高性能电驱需求推动技术替代加速
轴向磁通电机高速增长主要由以下因素驱动:
首先,新能源汽车对轻量化与高效率电驱系统需求快速上升,轴向磁通电机在功率密度方面优势明显。
其次,高端电动车与超跑市场对性能差异化要求提高,使其成为重要技术选项。
第三,电动航空与eVTOL(城市空中交通)发展,对电机重量、体积与效率提出极致要求。
此外,材料技术进步(如SMC材料、碳纤维结构件)与电磁仿真优化能力提升,正在逐步降低工程化难度。
五、市场阻碍因素:成本高、工艺复杂与供应链不成熟仍是主要瓶颈
尽管前景广阔,但行业仍面临显著挑战。
首先是制造成本偏高,高性能永磁材料与精密结构件推高整体BOM成本。
其次是工艺复杂度高,对气隙控制、散热设计及绕组结构精度要求极高,量产一致性仍具挑战。
第三,全球供应链尚未成熟,关键设计与制造能力仍集中在少数欧洲企业,制约规模化扩张。
此外,传统径向磁通电机体系已形成成熟产业生态,客户切换存在系统适配与成本转换障碍。
六、行业发展机遇:电动航空与高端电驱系统带来爆发式增长空间
未来轴向磁通电机的核心增长机会集中在三个方向:
其一,高端新能源汽车平台化升级,整车厂将更倾向采用高功率密度电机以提升续航与性能表现。
其二,电动航空(eVTOL)与低空经济发展,将成为最具爆发潜力的应用领域,对轻量化电机需求极高。
其三,工业高端自动化与机器人领域逐步引入高密度电驱方案,拓展非汽车应用场景。
从技术演进趋势看,模块化设计、液冷系统优化及系统级电驱集成,将成为未来产品升级的核心方向。
结语
总体来看,轴向磁通电机正处于从“技术验证阶段”迈向“产业化爆发前夜”的关键窗口期。尽管当前仍受制于成本、工艺与供应链成熟度,但在新能源汽车、电动航空及高端工业装备的共同驱动下,其长期成长空间明确。
未来行业竞争将不再局限于单一电机性能,而是围绕“电驱系统集成能力+材料创新能力+整车协同能力”的综合体系展开,具备全链条技术能力的企业有望在这一高增长赛道中占据先发优势。
本文作者可以追加内容哦 !

