当AI应用的浪潮席卷各行各业,一个隐秘却关键的角色正在悄然改写行业规则——算力租赁商,这个被称为AI时代“卖水人”的群体,正迎来商业模式的重大跃迁。
供需剪刀差拉大,算力租赁价格“水涨船高”
AI应用的快速普及与场景复杂度的指数级提升,让算力需求呈现爆发式增长。数据显示,2026年一季度,全行业算力需求同比暴增417%,但同期供给增速仅为128%,巨大的供需缺口直接推高了高端算力资源的租赁价格。
数据来源:21世纪经济报告,截至20260617
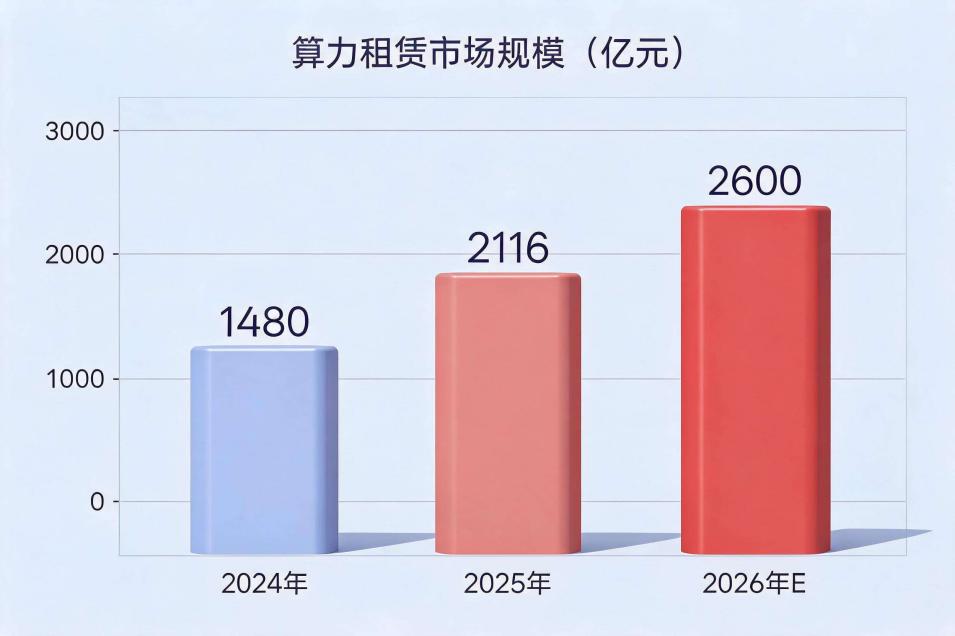
数据来源:科智咨询,截至20260617
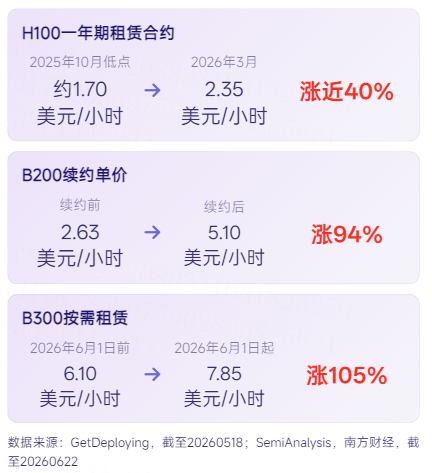
供给端的瓶颈尤为突出:海外高端算力卡迭代周期漫长,Blackwell、H100及H200新集群的交付周期已延长至2027年,短期内难以缓解紧缺局面。这种“供不应求”的格局直接反映在租赁价格上,各个型号的算力卡租赁价格均在持续上涨。价格的持续上行,让传统“卖铲人”的生意看似稳赚不赔,但行业真正的变革,才刚刚开始。
Token工厂落地:从“卖时长”到“分流量”
长期以来,算力租赁的核心模式是“裸金属”服务器租赁——客户按使用时长付费,服务商赚取稳定的租金差价。这种模式虽稳健,却难以充分享受AI应用爆发带来的增量红利。如今,随着Token工厂的上线,这一局面正在被打破。
Token工厂及Token运营商的出现,标志着算力租赁市场或将从“固定月租制”转向“按Token用量计费”的高弹性模式。简单来说,过去服务商只负责提供算力“铲子”,无论客户用这把铲子挖出了多少“金矿”——AI应用产生的Token量,服务商的收入都只与租赁时长挂钩;而现在,服务商可以直接参与Token流量的分成——AI应用每生成一个Token,算力服务商就能获得相应的收益分成。
头部算力租赁企业的试点已经验证了这一模式的可行性。某头部企业与模型厂商的合作显示,按Token分成的模式下,单卡算力的月均收入较传统租赁模式显著提升,且在AI应用流量高峰期,收入弹性可显著放大。这种“流量共享、风险共担”的机制,不仅让算力服务商深度绑定了AI应用的成长红利,也让模型厂商得以降低前期算力投入成本,实现双赢。
$财通资管数字经济混合发起式C(OTCFUND|017484)$
$财通资管数字经济混合发起式A(OTCFUND|017483)$
本资料为宣传资料,不作为任何法律文件。本基金管理人承诺以诚实信用、
勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。本基金的过往业绩及其净值高低并不预示其未来业绩表现,基金管理人管理的其他基金的业绩并不构成对本基金业绩表现的保证。财通资管提醒您基金投资的“买者自负”原则,在做出投资决策后,基金运营状况与基金净值变化引致
的投资风险,由您自行负担。基金管理人、基金托管人、基金销售机构及相关机构不对基金投资收益做出任何承诺或保证。投资有风险,投资前请仔细阅读本基金的基金合同、招募说明书和基金产品资料概要。以上信息仅供参考,如需购买相关基金产品,请您关注投资者适当性管理相关规定,提前做好风险测评,并根
据您自身的风险承受能力购买与之相匹配的风险等级的基金产品。基金资产投资于港股,会面临港股通机制下因投资环境、投资标的、市场制度以及交易规则等差异带来的特有风险,包括港股市场股价波动较大的风险(港股市场实行T+0回转交易,且对个股不设涨跌幅限制,港股股价可能表现出比A股更为剧烈的股价波动)、汇率风险(汇率波动可能对基金的投资收益造成损失)、港股通机制下交易日不连贯可能带来的风险(在内地开市香港休市的情形下,港股通不能正常交易,港股不能及时卖出,可能带来一定的流动性风险)。本基金可根据投资策略需要或不同配置地市场环境的变化,选择将部分基金资产投资于港股或选择不将基金资产投资于港股,基金资产并非必然投资港股。本基金于 2025年11月19日公告调整投资范围,新增港股通投资标的。
本文作者可以追加内容哦 !

