股指涨幅明显,个股跌多涨少——分化,正是2026年上半年A股的现实切片。
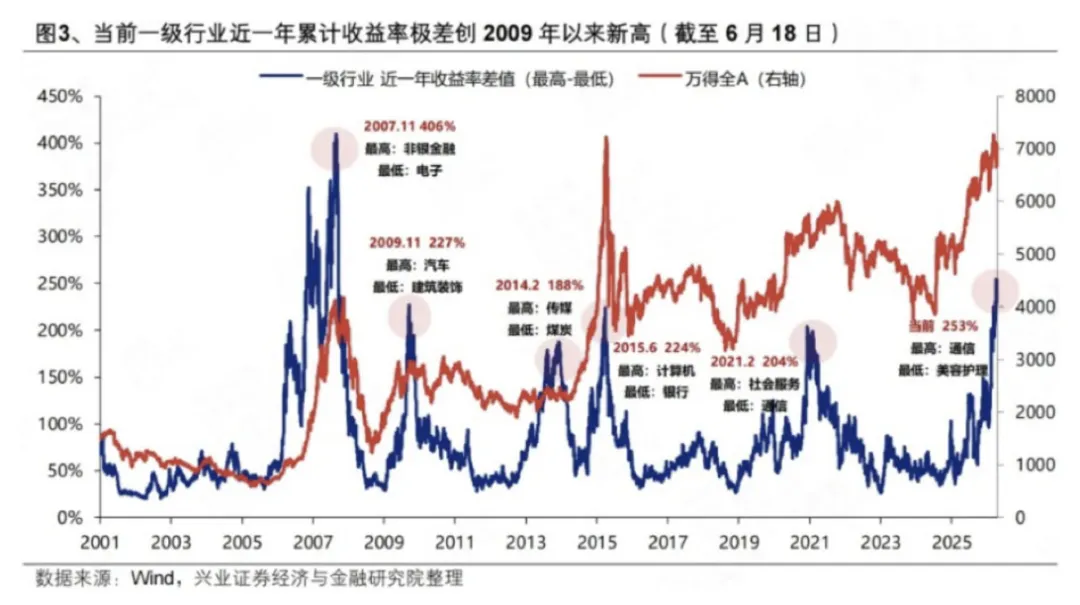
参考兴业证券研报的统计,截至6月18日,用于衡量行业分化程度的一级行业近一年收益率极差,创下了2009年以来新高。
方正证券的报告中提到,以市净率而言,少部分细分行业目前市净率处在2010年以来85%分位数以上高估值位置,主要集中在半导、PC、通信设备(光模块)、中游设备类等高科技方向;另有数量较多的细分行业市净率处在2010年以来15%分位数以下低估值位置,主要集中在金融、消费、医药板块方向。
对比感很强,但站在事后总结的角度,这种分化或许没有那么意外。华创证券的报告中说,伴随经济增长中枢的持续下移,股市中可持续的赚钱效应在牛市运行过程中逐步收敛,资金被迫向少数景气赛道集中,形成抱团格局。方正证券的报告则更为直接地总结,“当前市场风格极致分化,非AI方向陆续迎来至暗时刻”。
当然,这种分化并非A股特有,美国、韩国的情况也类似。中信证券的报告中提到,美国2025年以来AI相关投资对实际GDP增长的贡献超过50%,今年一季度AI相关固定资产投资增速(同比增长24.7%)比非AI领域投资(同比增长3.8%)高了21个百分点。韩国自2025年10月起的6个月内AI相关设备投资增长了32.8%,而其他领域投资下滑5.8%,到了今年4月韩国AI领域出口增速高达98.2%,直接拉动韩国40.8个百分点的总出口增速。中国内地今年4月AI相关产品出口增速高达73%,影响我国出口增长7.3个百分点,而非AI产品出口增速约为7.5%,影响出口增速6.7个百分点,全部非AI产品对出口增长的拉动加在一起都没有AI相关产品高。此外,截至2026Q1,A股上市公司里通信、电子、有色三个行业的TTM净利润,相比2023Q4增长61%,占全A非金融利润比重从15%提升至27%,而剔除这三个行业后其他行业TTM净利润同期下滑23.5%。
参考兴业证券报告的统计,5月国内宏观数据“K型分化”特征更加显著。社零、投资增速双双转负,AI相关的高技术产业、出口增速继续向上。AI成为拉动出口的主要支撑,前5个月AI相关产品出口累计同比增速接近65%,显著高于整体的15.5%。在这样的背景下,股票市场分化的本质是资金聚焦基本面优势、政策确定性的自然选择,率先把握能看得到的确定性定价。
银河证券的报告中提到,本轮以科技成长主线为代表的交易集中度抬升并非单纯由情绪驱动,而是在景气分化的环境下,资金正持续向景气度更高、业绩兑现能力更强的标的聚集。海外科技巨头资本开支维持高位,服务器、光模块、半导体零部件等产业链订单饱满;供给端约束偏紧,下游需求持续扩张,产品涨价持续落地,带动市场对产业链盈利预期上修。国内经济基本面结构性分化持续存在,AI、高端制造、数字经济等新兴产业景气度持续,传统消费、地产链内需修复力度偏弱。新旧经济的景气分化,使得资金持续向高增长赛道迁移,进一步强化了成长偏强的市场结构。
方正证券的报告中提到,资本市场表现分化的背后,是各行业板块间产业景气度的差异。在市场交易中,移动互联网时代信息快速流通,这种“信息杠杆”容易进一步放大资产价格表现差异。
产业趋势以及景气度是明牌,但明牌有时意味着市场充分甚至过度的定价。如果大多数人看到的是同一个逻辑时,这个逻辑也许也会难以成为超额收益的来源,反而会成为共识踩踏的隐患。此外,也要警惕类似“只有XX值得被定价”的叙事。因为历史多次证明,好产业、好景气,也需要匹配好价格。
参考报告
《从建造AI到适应AI A股市场2026年下半年投资策》,中信证券,2026年5月
《为何分化更加极致?会收敛吗?》,兴业证券,2026年6月
《风格极致分化如何柳暗花明》,方正证券,2026年6月
《极致分化演绎展望》,方正证券,2026年6月
《K型下沿:弱势个股因何承压》,华创证券,2026年6月
《外部扰动叠加景气分化,市场轮动中如何布局?》,银河证券,2026年6月
$中泰兴诚价值一年持有混合A(OTCFUND|010728)$
本材料不构成投资建议,观点具有时效性。本公司承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。投资有风险,基金过往业绩不代表其未来表现。基金管理人管理的基金的业绩不构成对其他基金业绩表现的保证。投资者投资基金时应认真阅读基金的基金合同、招募说明书、基金产品资料概要等法律文件。基金管理人提醒投资者基金投资的“买者自负”原则,请投资者根据自身的风险承受能力选择适合自己的基金产品。基金有风险,投资须谨慎。
本文作者可以追加内容哦 !

