风险提示:1、审批不确定性(最大风险):西藏高原生态管控严格,除环评外,发改委立项、开发备案、水保验收任一环节延期或整改,都会拉长投产周期;2、锂价大幅下行,压缩盐湖提锂盈利空间,削弱估值弹性;3、阿里地区电力、光伏配套基建进度不及预期,延迟产能爬坡节奏;4、地产业务持续亏损,短期压制估值修复;5、国能矿业为参股资产,无法并表,业绩弹性存在上限。$西藏城投(SH600773)$$盐湖股份(SZ000792)$$西藏矿业(SZ000762)$
免责声明:本文基于公开公告、行业政策及项目周期推演,不构成任何投资建议,投资有风险,入市需谨慎。
西藏城投(目前股价12.93元,市值123亿),A股最被低估的盐湖反转标的!市场一直按亏损地产股定价,彻底掩盖公司近400万吨顶级锂资源价值。旗下双盐湖合计13万吨锂盐产能,资源、资质、工艺全部落地成熟,项目停滞并非资产问题,而是环评+发改委立项+多部门备案审批卡点。全流程障碍预计1.5年内彻底出清,两年迎来业绩、估值双击。当前百亿市值处于历史极致低估,中期看280–370亿翻倍空间,远期大股东股权整合并表后,终极市值看420–530亿,坚守两年,高胜率、高赔率!
西藏城投当前最大的投资核心:市场把它当地产股低估,但公司手握近400万吨顶级盐湖锂资源。项目迟迟未大规模量产,并非资源、技术、资金问题,而是西藏盐湖项目特有的多环节审批壁垒——不仅是环评,还包含发改委立项、开发备案、水保、生态验收等全套手续卡点。结合西藏当地项目建设节奏、配套基建周期,所有开工、投产障碍大概率在1年半内集中扫清,两年维度将迎来产能释放+估值重估,市值倍增具备极强确定性。
一、资源底色扎实:国内第一梯队盐湖储量,资质齐全
公司通过参股41%的国能矿业,全资持有结则茶卡、龙木错两大核心盐湖,合计碳酸锂储量390.12万吨,属于国内稀缺的高价值高原盐湖资产:
1、结则茶卡盐湖:碳酸锂储量201.49万吨,低镁锂比、提锂工艺简单,开发落地进度行业领先。当前落地+在建+规划合规产能完整合计6万吨/年氢氧化锂,结构清晰分层:一是与蓝晓科技先期合作的1万吨/年氢氧化锂委托加工项目,其中3300吨产线已完成调试试生产,剩余6700吨产线稳步推进;二是待建设2万吨配套产能,为项目中期扩容核心梯队;三是公司自有3万吨氢氧化锂改扩建项目,已完成环评公示,手续推进顺畅,三期产能叠加形成完整6万吨规模化产能布局。
2、龙木错盐湖:碳酸锂储量188.63万吨,伴生钾、硼稀缺资源,采矿权已续期,7万吨锂盐项目已完成环评、可研、专家评审。
两大盐湖采矿权完整、资源真实、技术成熟,多年进度滞后完全是行政审批+高原基建滞后导致,无底层资产瑕疵。
二、核心壁垒澄清:卡点不止环评,是「环评+立项」全套审批约束
市场普遍误区:认为只要环评落地就能开工。西藏万吨级盐湖项目属于省级重大项目,实行多部门串联审批,环评仅为前置条件,发改委项目立项核准才是核心开工门槛。
当前真实制约项目进度的全套卡点:
1、环保端:环评、水土保持、生态修复验收、现场核查整改;
2、立项端(核心关键):发改委项目立项核准、矿产开发方案备案、产能指标审核、开工备案;
3、硬件端:阿里矿区电网扩容、光伏配套基建落地。
以上流程环环相扣、缺一不可,也是西藏盐湖项目普遍进度偏慢的核心原因。
三、周期判断:1.5年内全套审批落地,两年迎来产能兑现
结合当前审批进度、区域基建规划、同类盐湖项目历史周期,可做出明确时间判断:
1、未来6-12个月:剩余环评、水保、生态整改全部收尾;
2、未来12-18个月:完成发改委立项核准、矿产开发备案、开工备案全套手续;
3、两年周期:电力配套基建落地、项目正式进入规模化量产、持续出货阶段。
叠加公司自身具备专业矿产环评团队,熟悉西藏高原审批规则,可极大减少反复整改、资料补正的时间损耗,加速全流程落地。
资金端无压力:上海静安国资+藏格产业资本双背书,融资顺畅、产业资源充足,手续落地即可快速启动扩产。
四、估值逻辑:两年维度,估值翻倍是高概率事件
当前西藏城投估值处于极致错杀状态:市场完全按传统亏损地产股定价,近400万吨盐湖优质锂资产基本属于“免费赠送”,未计入估值。
1、业绩反转:1.5年后手续全开、两年产能释放,国能矿业将从亏损转大额盈利,41%权益收益将彻底对冲地产亏损,公司报表实现根本性反转;
2、赛道重估:估值体系从传统地产低估值,切换为正宗盐湖提锂赛道估值。
仅盐湖资产的公允估值即可覆盖当前总市值,叠加存量地产资产残值,两年维度市值倍增具备极高概率。
五、股权整合+盐湖投产,三段估值对比分析(核心增量逻辑)
西藏城投目前存在双重估值折价:一是盐湖项目未投产、审批未落地带来的业绩折价;二是大股东直接持有国能矿业20%股权未并入上市公司,形成的股权结构折价。未来1.5年审批落地、产能释放叠加远期大股东股权整合,公司将完成当前低估→投产修复→股权整合终极重估的三级估值跃迁。
1、当前现状估值(双重折价,极致低估)
股权结构现状:上市公司直接持有国能矿业41%股权,控股股东北方集团额外直接持有国能矿业20%股权,藏格系藏青基金持有39%股权。目前大股东20%优质盐湖资产完全体外化,不并入上市公司报表、不贡献业绩,市场仅定价上市公司41%权益。
估值现状:市场完全按传统地产亏损资产定价,盐湖390万吨巨量锂资源仅作为长期股权投资浅度计价,未给予赛道溢价;同时体外20%股权的价值完全归零,形成地产亏损压制+股权碎片化+资产未投产三重折价,是当前市值低估的核心根源。
核心短板:无法充分享受盐湖资产完整收益、股权结构不规整、市场认可度低、机构配置意愿弱,估值始终被地产属性压制。
2、1.5年后盐湖项目投产估值(第一重修复:业绩估值修复)
待环评、发改委立项、全套备案手续落地,两大盐湖规模化量产启动后,估值迎来第一波确定性修复:
业绩端:国能矿业摆脱亏损、实现稳定大额盈利,上市公司41%权益投资收益彻底对冲地产亏损,报表由亏转盈,完成基本面反转。
估值端:估值体系从地产股折价,切换为盐湖提锂行业公允估值,仅上市公司41%权益盐湖资产即可覆盖当前全部市值,实现估值翻倍基础目标。
局限:大股东20%体外股权仍未整合,上市公司依旧无法享受国能矿业完整收益,估值仅完成修复、未达终极溢价。
3、远期大股东股权整合后终极估值(第二重跃迁:市值再抬升)
从上海国资价值重估、资产证券化、同业资源整合逻辑来看,大股东将体外20%国能矿业股权注入上市公司是长期必然趋势,也是公司估值天花板打开的终极催化剂:
股权整合后结构:西藏城投将合计持有国能矿业61%控股权,实现核心盐湖资产并表管理,彻底成为阿里两大盐湖绝对控股平台。
核心质变:从“参股财务投资”升级为“控股经营主体”,可合并营收、利润、资产,业绩弹性、报表质量、机构估值评级全面升级,彻底摆脱地产影子属性。
终极估值空间:叠加61%完整盐湖权益、规模化稳定产能、持续现金流收益,对标藏格矿业、西藏矿业等同赛道控股型盐湖企业,公司终极估值较当前可实现2倍以上抬升,成长空间彻底打开。
三段估值总结
• 当下:双重折价,地产估值掩盖盐湖价值,安全边际极高;
• 1.5年投产:手续落地+产能释放,41%权益兑现,估值翻倍;
• 远期股权整合:61%控股并表,完成终极估值重估,空间再度扩容。
六、分阶段营收、业绩与市值量化预测(核心新增)
结合国内盐湖提锂行业公开单吨盈利、公司两大盐湖规划产能、股权结构,分试产过渡期、全面投产期、股权整合终极期做精准业绩与估值测算,全部采用行业保守公允口径,无乐观透支。
1、行业通用测算基准(保守取值)
参考藏格矿业、盐湖股份等高原盐湖企业公开经营数据:高原低镁锂比盐湖提锂,中性单吨归母净利润3.2万元/吨、悲观2.5万元/吨、乐观3.8万元/吨;行业成熟量产企业公允PE估值15–20倍。国能矿业结则茶卡、龙木错均为低镁锂比优质盐湖,成本端具备行业优势,贴合上述测算标准。
2、第一阶段:当前试产过渡期(2026–2027年,审批落地前)
产能现状:小批量试产,未规模化爬坡,产能释放有限。
业绩预测:国能矿业持续小幅减亏、微利波动,暂无大额利润贡献;西藏城投报表仍受地产业务小幅拖累,整体盈亏平衡为主。
市值现状:百亿级别市值,完全反映地产残值,盐湖390万吨资源价值、未来产能利润全部未计价,属于深度折价状态。
3、第二阶段:1.5年后全面投产(2028年,核心业绩兑现期)
落地条件:环评、发改委立项、水保、开工备案全套手续办结,阿里电网基建配套到位,两大盐湖产能全面爬坡落地。
有效产能释放:结则茶卡完整可落地产能6万吨(蓝晓合作1万吨+待建2万吨+自有改扩建3万吨),叠加龙木错7万吨锂盐产能,两大盐湖合计13万吨/年锂盐成熟产能,本次业绩测算统一采用落地确定性最高的13万吨保守产能口径。
• 悲观(锂价低位):13万吨×2.5万/吨 = 32.5亿元年度净利润
• 中性(行业常态):13万吨×3.2万/吨 = 41.6亿元年度净利润
• 乐观(锂价回暖):13万吨×3.8万/吨 = 49.4亿元年度净利润
西藏城投41%权益归母净利润
• 悲观:约13.3亿元 • 中性:约17.1亿元 • 乐观:约20.3亿元
估值与市值测算(仅41%权益、不并表)
给予成熟盐湖企业15–20倍公允PE:
• 中性归母17.1亿×15–20倍 = 257亿–342亿元市值
叠加公司存量地产资产残值(保守20–30亿),整体合理市值280亿–370亿元,较当前百亿市值实现1.8–2.5倍翻倍空间,两年维度估值倍增逻辑扎实落地。
阶段结论:仅依靠现有41%参股权益+全面投产,即可完成市值翻倍,赔率极高、确定性极强。
4、第三阶段:远期大股东股权整合(终极估值天花板)
股权变动:北方集团20%体外股权注入上市公司,城投合计持有国能矿业61%控股权,实现全额并表。
合并后归母净利润(中性测算):41.6亿×61%≈25.4亿元
终极市值测算
控股并表后,公司从财务投资公司变身正宗盐湖经营主体,机构认可度大幅提升,估值修复至行业中枢16–20倍PE:
25.4亿×16–20倍 = 406亿–508亿元
叠加地产残值,公司终极合理市值420亿–530亿元,较当前市值实现3–4倍极致重估空间。
5、三阶段业绩+市值总结
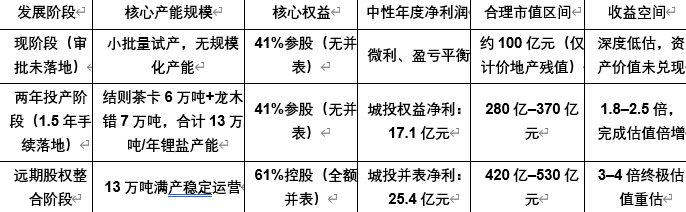
• 现阶段:微利震荡,13万吨盐湖产能价值完全未计价,百亿市值深度低估;
• 两年投产阶段:手续落地产能全开,年权益净利17.1亿+,合理市值280–370亿,估值翻倍落地;
• 远期股权整合阶段:实现61%控股并表,年并表净利25.4亿+,终极合理市值420–530亿,打开3–4倍重估空间。
• 现阶段:微利震荡,盐湖资产零估值,百亿市值深度低估;
• 两年投产阶段:年权益净利17.1亿+,合理市值280–370亿,估值翻倍落地;
七、核心数据对照表(极简复盘)
1、资源确定性拉满:近400万吨碳酸锂储量,双盐湖资质齐全、工艺成熟;
八、核心投资总结
1、资源确定性拉满:近400万吨碳酸锂储量,双盐湖资质齐全、工艺成熟;
2、卡点清晰可预判:制约进度的是环评+立项+多部门备案+基建,而非资产问题,1.5年左右集中出清;
3、极致估值错位:当前地产估值掩盖千亿级盐湖资源价值,是稀缺的时间差套利机会;
4、量化赔率极高:两年投产确定性翻倍,远期股权整合打开三倍空间,短期安全垫充足、长期收益饱满。
2、卡点清晰可预判:制约进度的是环评+立项+多部门备案+基建,而非资产问题,1.5年左右集中出清;
3、极致估值错位:当前地产估值掩盖千亿级盐湖资源价值,是稀缺的时间差套利机会;
4、量化赔率极高:两年投产确定性翻倍,远期股权整合打开三倍空间,短期安全垫充足、长期收益饱满。
本文作者可以追加内容哦 !

