人形机器人谐波减速器:这条链
国产反而是“真突破”——但别把接近当超越
系列深挖:和丝杠“真墙在母机”配对——谐波是全系列少见的、国产动词最靠前的正面样本。原理、壁垒、各家动词讲到底。
流沙聚散 · 深度研究
承接全系列主线:差距不在概念,在动词档位。前几篇多是“国产靠后”,这篇是难得的“国产靠前”。证据分级 T1>T2(券商/高工)>T3★ 自媒体。市占/供货标口径。全文不含估值与买卖建议,不构成投资建议。
为什么单独讲谐波
前面三篇(丝杠、灵巧手、触觉)反复是一个调子:最值钱的环节国产动词最靠后。但如果只讲这些,会给你一个错觉——好像国产什么都不行。
所以这篇要专门讲一个反例:谐波减速器。它同样是关节核心、价值不低,但国产在这条链上是真突破——龙头真在规模量产、有全球份额、A股也买得到。
把它和深挖的丝杠放一起看,才是产业链的真实面貌:一边是真墙(母机卡着的丝杠),一边是真突破(做出来的谐波)。这篇也顺手回答你们常问的:绿的谐波这些,到底强在哪、还差在哪。
一
原理:靠一个“椭圆”把转速降下来
谐波减速器只有三大件:波发生器(一个椭圆凸轮)、柔轮(一只薄壁弹性金属杯,外齿,作输出)、刚轮(刚性内齿圈,固定)。
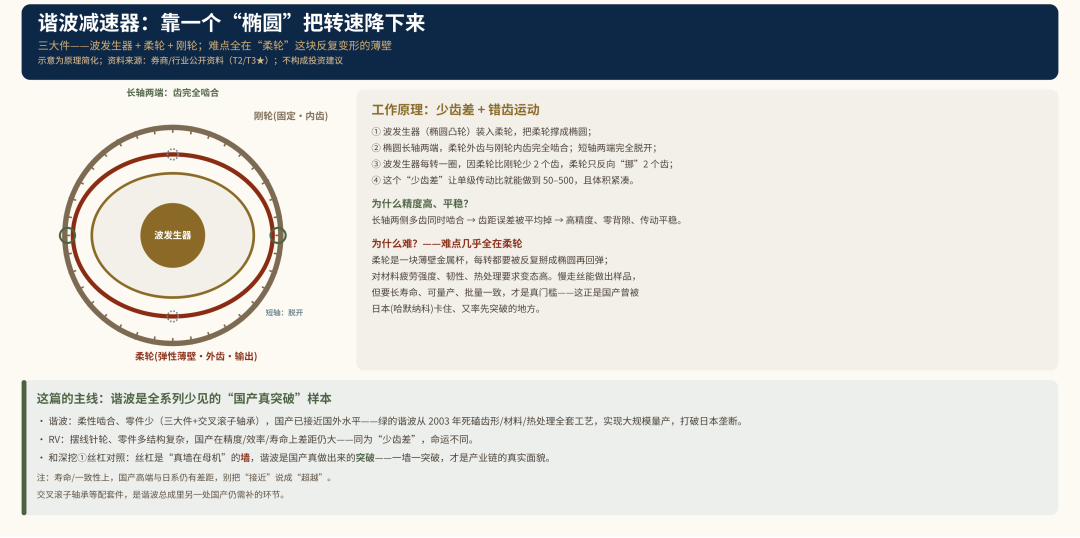
波发生器把柔轮撑成椭圆,长轴啮合、短轴脱开;柔轮比刚轮少2齿,每转只挪2齿——少齿差实现大减速比。
工作时波发生器把柔轮撑成椭圆:长轴两端柔轮外齿与刚轮内齿完全啮合,短轴两端完全脱开。波发生器每转一圈,因为柔轮比刚轮少 2 个齿,柔轮只反向“挪”2 个齿——这个“少齿差 错齿运动”让单级传动比就能做到 50–500,而且体积紧凑。
为什么它精度高、平稳?因为长轴两侧是多齿同时啮合,齿距误差被平均掉,能实现零背隙和很高的位置精度——这正是机器人关节需要的。
二
难点:几乎全在柔轮那块薄壁
谐波看着简单,真门槛集中在柔轮。它是一块薄壁金属杯,每转一圈都要被波发生器反复掰成椭圆、再回弹——这对材料的疲劳强度、韧性、热处理要求极高。
样品好做,量产和寿命才是门槛
有个反常识的点:谐波零件少、柔性啮合,用慢走丝“做出一个样品”其实不难,很多新团队都能做出能转的谐波。真正拉开差距的是量产和寿命——批量一致性、齿形成型工艺、以及柔轮在千万次反复变形下的寿命,这些才是壁垒。
这也是为什么:谐波国产已“接近”国外,但在寿命和一致性上,国产高端与日系(哈默纳科)仍有差距。别把“接近”说成“超越”。
对照一下就更清楚:同样是“少齿差”传动,谐波(柔性啮合、零件少)国产已接近国外;而RV 减速器(摆线针轮、零件多、结构复杂)国产在精度/效率/寿命上差距仍大。一条链两种命运,不能一概而论。
三
为什么说它是“真突破”
减速器是机器人关节成本的大头(行业口径成本占比可达约 35%)。谐波主要用在人形的上肢、手腕、灵巧手等轻载精密关节,单台人形按方案可搭载十几到二十几个谐波。
国产突破的硬证据
国产突破的硬证据(均标口径):绿的谐波谐波减速器国内市占约 25%(不同口径 24.7%–35%★)、全球第二约 7%;自研三次谐波技术做到 10 弧秒级精度、刚性提升;产能规划到 2027 年达 159 万台;还与三花智控在墨西哥合资建厂开拓北美。这是实打实的“做出来了、卖出去了、还在扩产”。
对比日本:全球龙头哈默纳科也在大幅扩产(2024–26 投资约 275 亿日元),说明这是真需求;而国产能在龙头扩产的同时抢下份额,正说明突破是真的。
四
动词分层:龙头真在规模量产
按动词档位摆开,你会看到和前三篇完全相反的图景——这条链国产动词最靠前(严格标动词与口径,不含估值与买卖判断)。
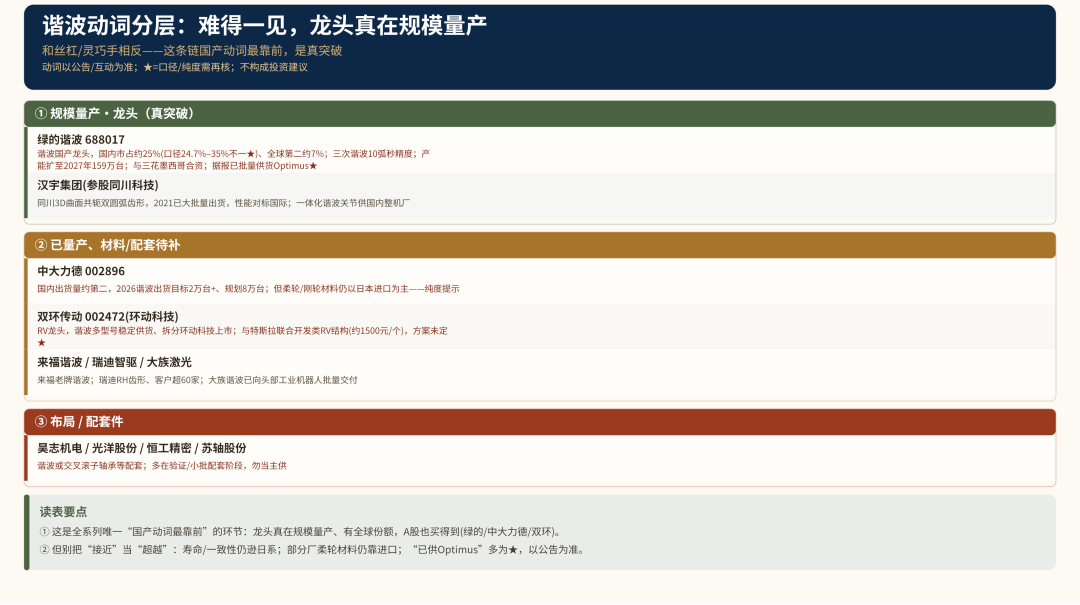
规模量产龙头 绿的/汉宇同川 已量产材料待补 中大力德/双环/来福 布局配套。
绿的谐波(688017)规模量产·龙头
谐波国产龙头,国内市占约 25%(口径 24.7%–35%★)、全球第二约 7%;三次谐波 10 弧秒精度、寿命指标行业领先;产能规划 2027 年达 159 万台;与三花墨西哥合资卡位北美;据报已批量供货 Optimus。
防被吹:“已供 Optimus/北美放量”部分为★口径,以公告为准;工业机器人需求周期会影响短期业绩;寿命一致性对日系仍非全面超越。
中大力德(002896)已量产·材料待补
国内出货量约第二,是国内少见的行星/谐波/RV 均有布局的企业;2026 谐波出货目标 2 万台以上、规划年产 8 万台,一体化执行单元供人形。
防被吹:生产设备与柔轮/刚轮材料仍以日本进口为主——“国产化”里仍有进口内核,纯度要看清。
双环传动(002472,环动科技)RV龙头·谐波稳定供货
国内 RV 减速器龙头(子公司环动科技拟分拆上市),谐波也已多型号稳定供货;与特斯拉联合开发新型类 RV 结构减速器(约 1500 元/个)。
防被吹:类 RV 方案“是否被特斯拉最终采用”尚未定(★);RV 主要面向重载/下肢,与谐波定位不同,别混谈。
来福谐波 / 瑞迪智驱 / 大族激光 / 昊志机电已量产 / 批量交付
来福是老牌谐波厂;瑞迪 RH 齿形、客户超 60 家;大族谐波已向头部工业机器人批量交付;昊志谐波 伺服一体化。
防被吹:多以工业机器人为主,人形订单弹性尚待兑现;部分未上市或人形纯度低。
汉宇集团(参股同川科技)已大批量·关节一体化
参股的同川科技独创 3D 曲面共轭双圆弧齿形,2021 年即大批量出货、性能对标国际,并推出机器人关节模块。
防被吹:汉宇主业为家电泵,同川贡献需看持股比例与并表口径,别按整体市值算谐波弹性。
五
防被吹:谐波四条提醒
谐波四条防被吹
“接近”不等于“超越”。国产谐波精度已接近,但寿命/一致性对日系仍有差距,高端仍在追。
“国产化”里可能有进口内核。部分厂柔轮/刚轮材料、关键设备仍靠进口,纯度要看清。
市占率口径不一。绿的市占从 24.7% 到 35% 各种说法都有,引用要标来源。
谐波 ≠ RV。谐波是突破、RV 仍是差距;也别把工业机器人的存量需求,直接当成人形的增量弹性。
六
最强反方、证伪条件与跟踪
最强反方(给突破泼冷水)
最强反方(对“突破”泼冷水):谐波技术门槛虽被国产攻克,但也正因“样品好做”,玩家在快速增多、价格战风险上升,龙头的高毛利未必能长期维持;且谐波主要在人形上肢/手腕,单台用量和价值量不如丝杠/执行器,弹性上限有天花板;若本体厂关节走“直驱/一体化”方案,谐波用量可能被压缩。
证伪条件与跟踪(不装死)
出现谐波价格战、龙头毛利率明显下滑的 T1 证据 → “突破即高利润”的逻辑削弱。
头部本体厂关节方案转向直驱/一体化、谐波单机用量下降的 T1 证据 → 需求弹性下修。
国产谐波寿命/一致性经第三方验证达到日系水平的 T1 证据 → “接近→并肩”,突破坐实、可上修。
跟踪:绿的/中大力德/环动季度出货与毛利(季度/公告)、人形关节方案(事件/本体厂)、谐波价格与国产化率(年度/高工)。
完成度声明
完成度声明:原理与壁垒判断来自券商与行业资料(T2);市占率多口径并存(24.7%–35%★)已标注;各家动词以公告/互动为准;“已供 Optimus/类RV 被采用”等为★需再核;材料进口依赖已提示;估值/买卖时点/目标价一律留空。
一句话收口:谐波是本系列少见的“国产真突破”——龙头真在规模量产、有全球份额、A股买得到,和丝杠的“真墙”正好一墙一破。但突破不等于无敌:寿命一致性仍在追日系、部分材料靠进口、玩家增多有价格战风险。认动词、也认它的天花板。
本篇为系列深挖(谐波·国产突破,与深挖丝杠“墙 vs 突破”配对)。下一篇深挖:六维力传感器——工业口径外资主导,人形口径国产反超,一处最典型的“口径反转”。
数据来源与分级:原理/壁垒引自券商与传动行业公开资料(T2);市占率、产能、供货以公司公告/权威媒体为准(T1/T2,多口径标注);凡标 ★ 者为口径/进度需再核,不单独作结论支柱。所涉公司仅为环节代表举例,非推荐。全文不含估值、买卖时点与目标价,不构成投资建议,据此操作风险自担。
— 流沙聚散
本文作者可以追加内容哦 !

