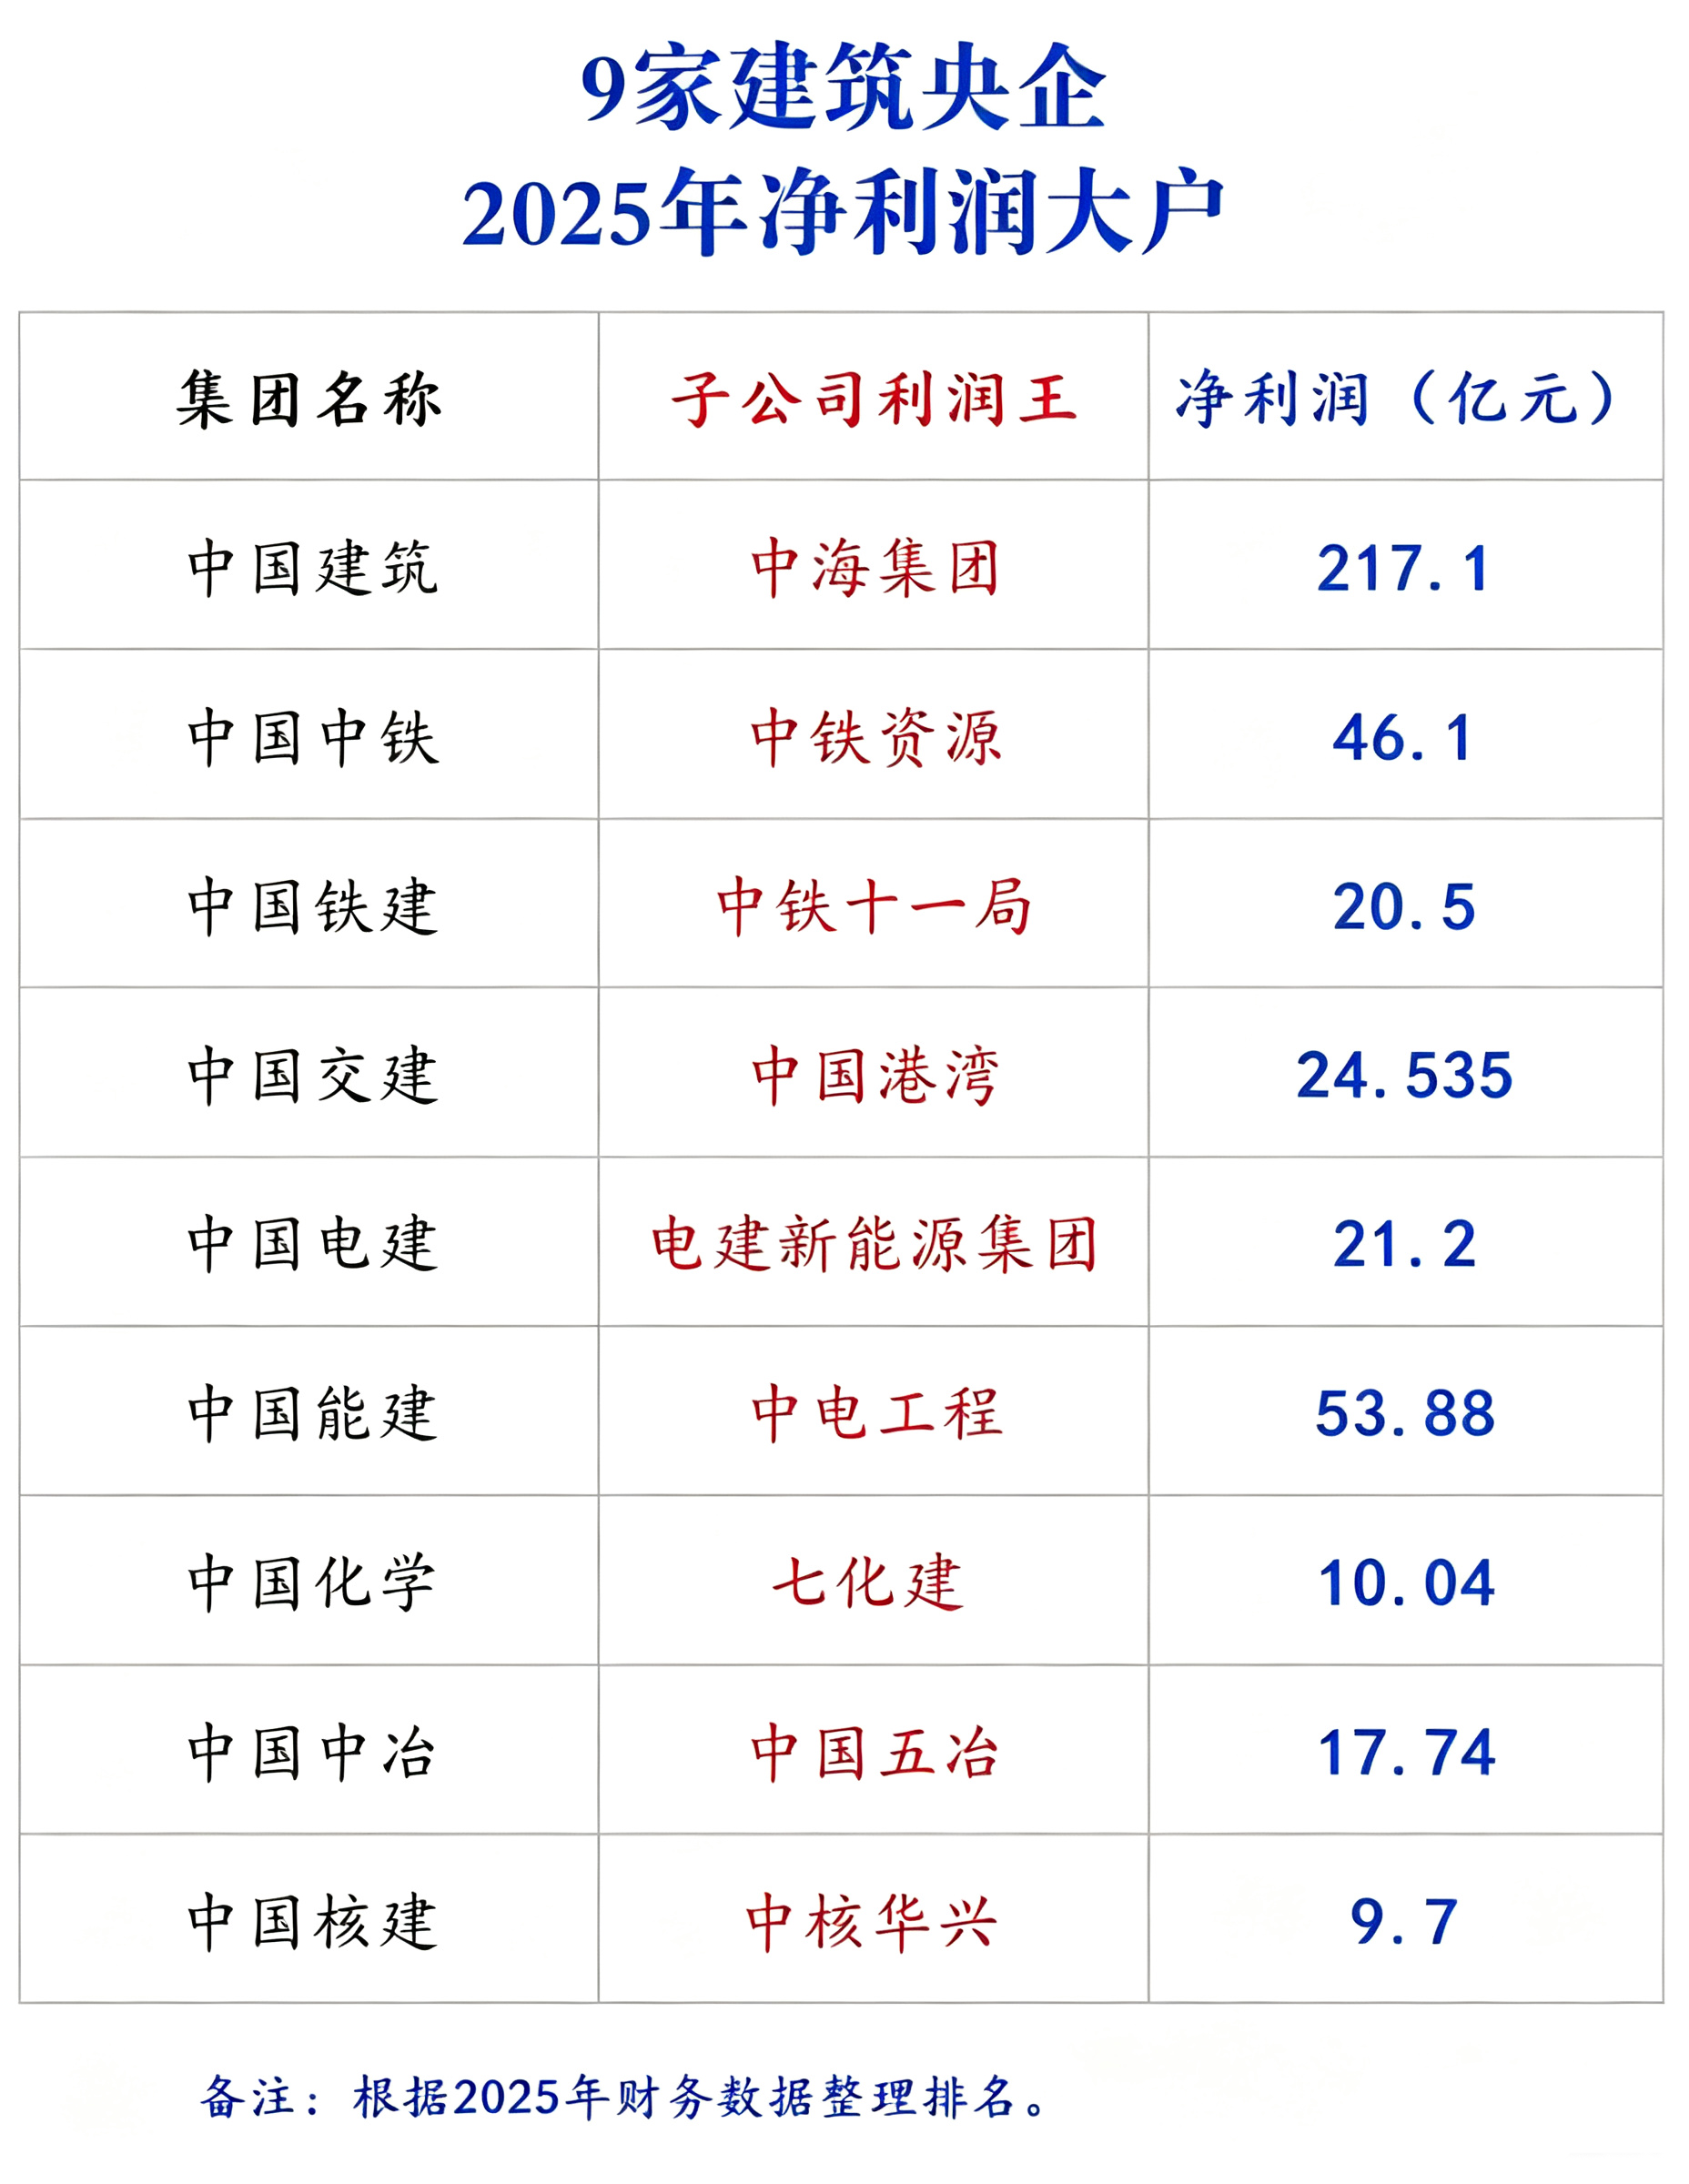
聊起建筑央企,多数人总盯着合并报表上的万亿营收、百亿总利润,翻来覆去算估值、谈破净,说来说去都是母公司的大盘子。但真正懂行业的人都清楚,央企的家底从来不在总部的会议室里,而藏在旗下一个个能打硬仗、真金白银赚利润的核心子公司手里。2025 年九大建筑央企的盈利数据拆开看,这些 “大儿子” 的成色远比集团整体报表更有冲击力 —— 有人一家利润顶得上半支集团军,有人闷声布局稀缺赛道,单家估值就快追上了母公司。
断层领跑的中海集团:地产寒冬里的盈利压舱石
九大建筑央企的子公司盈利榜上,中国建筑旗下的中海集团以 217.1 亿元净利润断层领跑,这个数字是什么概念?中建体系内最强的两家工程局 —— 中建三局、中建八局,年净利润均在百亿出头,两家加起来才堪堪追上中海一家。哪怕放在整个房地产行业,这个盈利规模也足以站在第一梯队。
地产行业深度调整的这几年,多数房企从利润腰斩到陷入亏损,中海却始终稳住了两百亿级的盈利底盘。靠的不是盲目冲规模,而是数十年积累的土储质量、成本控制能力和央企信用背书下的融资优势。2025 年中建地产业务整体合约销售额近 4000 亿,其中中海一家就贡献了超六成,毛利率始终维持在行业高位,是中国建筑整个地产板块的利润支柱,甚至可以说,中建集团近半的利润底气,都来自中海这张牌。
很多人只知道中建是 “盖房子的”,却忽略了它手里握着国内最优质的央企地产资产。在行业出清周期里,中海不仅没收缩,反而逆势拿地补储,靠着稳健的经营节奏,成了地产下行期里少有的盈利 “定海神针”。
中电工程:掐住电力行业源头的 “图纸玩家”
中国能建旗下的中国电力工程顾问集团(中电工程),以 53.88 亿元净利润排在第二,走的是和施工企业完全不同的路子 —— 赚规划和设计的钱。
多数人对能建的印象是 “建电厂的”,但真正的利润高地,从来不在搬钢筋水泥的施工环节,而在画图纸、定标准的源头。中电工程承担了全国 90% 以上的电力规划研究、咨询评审和行业标准制定,从传统火电、水电的规划,到如今新能源大基地、特高压、算力电站的顶层设计,几乎都绕不开它。这种近乎垄断的规划话语权,带来的是极强的订单传导能力 —— 先拿规划设计单,后续的工程总承包订单自然顺理成章落到自家体系里,毛利率远高于纯施工业务。
2025 年能源电力投资持续高位,新能源、储能、算电协同等新赛道爆发,中电工程靠着全产业链的技术壁垒,既吃了传统能源建设的存量饭,又接住了新能源转型的增量红利,成了能建体系里盈利最稳、质量最高的板块。比起葛洲坝等施工主体,中电工程才是能建真正藏在背后的 “隐形王牌”。
中铁资源:一家矿企估值千亿,母公司才千亿出头
中国中铁旗下的中铁资源,以 46.1 亿元净利润排在第三,但它最值得说的不是利润数字,而是极度割裂的估值反差。
当前中国中铁 A 股总市值不过一千三百亿左右,而市场测算,仅中铁资源这一家矿产子公司,按矿业公司平均估值测算,合理估值就接近千亿。这意味着,买入中国中铁,相当于白拿了万亿建筑营收、数百亿工程利润,还附赠一个国内头部的有色金属资源企业。
中铁资源手里握的不是普通建筑资产,是实打实的硬通货:刚果(金)的铜钴矿、黑龙江的鹿鸣钼矿、菲律宾的铅锌银矿,铜储量国内前四、钴储量国内前三、钼储量国内第二,全都是新能源、半导体、高端制造刚需的战略金属。更关键的是成本优势,鹿鸣钼矿毛利率超 90%,华刚铜矿完全成本远低于行业平均,整个资源板块毛利率接近 60%,和建筑主业 3% 左右的净利率形成天壤之别。
2025 年金属价格波动下,中铁资源依然稳住了四十多亿的纯利,是中国中铁所有子公司里盈利弹性最大的一块。市场长期给中铁按建筑股打折扣,却迟迟没给这块优质矿产资产重估,也成了央企体系里最典型的 “价值洼地”。
中国港湾:海外基建的 “赚钱尖刀”
中国交建旗下的中国港湾,以 24.535 亿元净利润成为交建体系的盈利尖兵,主打一个 “墙外开花墙内香”。
国内基建内卷严重,项目越拿越多,利润越摊越薄,但海外市场是另一番光景。中国交建是建筑央企里海外营收规模最大的一家,境外收入占比超两成,而中国港湾就是交建开拓海外市场的核心抓手。它主攻港口、航道、跨海大桥等高端基建项目,业务遍布东南亚、中东、非洲、拉美,是 “一带一路” 沿线最具辨识度的中国基建品牌。
海外项目的优势在于,技术壁垒高、竞争格局好,毛利率普遍比国内工程高出一大截。从科威特大穆巴拉克港到巴西萨尔瓦多跨海大桥,从新加坡机场项目到柬埔寨水利工程,中国港湾做的不是低价内卷的苦力活,是带技术、带标准、带品牌输出的高端 EPC 项目。在国内基建承压的 2025 年,海外业务成了交建的利润缓冲带,而中国港湾就是冲在最前面的那把尖刀。
电建新能源集团:施工巨头的转型答卷
中国电建旗下的电建新能源集团,以 21.2 亿元净利润登顶电建子公司盈利榜,是传统电建企业向新能源运营商转型的核心载体。
很长时间里,中国电建的标签是 “水电建设龙头”,靠修大坝、建电站赚施工费,净利率长期徘徊在 2% 左右。但电建新能源集团走的是 “投建营一体化” 的路子:自己投资、自己建设、自己运营风电场和光伏电站,靠卖电赚长期稳定的现金流。截至 2025 年底,它的控股并网装机容量超 4000 万千瓦,新能源投运规模稳居行业前十,是国资委明确认定的新能源投资主业企业。
比起施工业务的薄利,电力运营的毛利率能稳定在 40% 以上,是电建体系里利润质量最高的板块。2025 年电建整体利润承压,但新能源装机持续增长,盈利规模稳步提升,成了电建摆脱 “施工民工” 标签、实现估值重构的最大希望。
中铁十一局:工程局里的 “专业化尖子生”
中国铁建旗下几十个工程局里,中铁十一局以 20.5 亿元净利润坐稳头把交椅,靠的不是盲目铺规模,是把专业化做到了极致。
它被业内称作 “铺架王牌军”,承担了全国 60% 的高铁轨道铺设任务,从焊轨、道岔到运架梁、大机养护,形成了完整的铺架全产业链,两千多人的专业队伍在国内几乎没有对手。这种细分领域的技术壁垒,让它不用和普通工程局拼低价,靠着铁路、城轨核心业务就能稳住利润。
2025 年铁路投资回暖,十一局接连拿下多个十亿级大单,连中吉乌铁路这种国家级跨境项目,也有它的身影。在传统施工行业普遍内卷的当下,越专业的队伍越有定价权,中铁十一局就是铁建施工板块里,靠技术吃饭的典型代表。
中国五冶:区域深耕的 “稳健派”
中国中冶旗下的中国五冶,以 17.74 亿元净利润领跑中冶体系,在中冶整体受地产拖累、利润大幅下滑的 2025 年,显得格外扎眼。
中冶十几个工程局里,五冶的净利润几乎是第二名的两倍,靠的不是全国跑马圈地,是扎扎实实在西南地区深耕,把冶金工程的老本行和市政、产业园、民生工程结合起来。它不追高风险的规模扩张,专挑回款稳、效益实的项目做,经营现金流和资产质量在体系内首屈一指。
比起很多靠垫资冲规模的工程局,五冶走的是 “小而稳” 的路子,在行业下行期反而显出了韧性。对中冶来说,五冶不仅是盈利支柱,更是整个体系里经营质量的标杆。
七化建:化工建设的 “隐形冠军”
中国化学旗下的七化建,以 10.04 亿元净利润稳居第一,是化工工程领域实打实的隐形冠军。
化工建设和普通房建、基建不一样,对工艺、资质、安全的要求极高,技术壁垒不是随便拉支队伍就能突破的。七化建深耕化工领域几十年,国内大型炼化、新材料、新能源化工项目,几乎都有它的身影,海外市场也拿下了不少高端化工总包项目。
中国化学二十几家子公司里,七化建的净利润形成了断层优势,靠着专业赛道的技术壁垒,躲开了普通建筑行业的价格战,稳稳吃着化工产业升级的红利。在建筑行业普遍内卷的当下,选对高壁垒的细分赛道,比盲目冲规模重要得多。
中核华兴:核电赛道的 “垄断玩家”
中国核建旗下的中核华兴,以 9.7 亿元净利润撑起了核建的盈利底盘,是国内核电建设领域绝对的主力选手。
核电工程的门槛有多高?全中国能做核岛土建和安装的企业屈指可数,中核华兴就是其中最核心的一家,从华龙一号到 AP1000,国内绝大多数主流堆型的核电项目,都有它的建设身影。两千多名持证核级焊工、上千项核电专利,全堆型建造能力,这些都是新进入者根本无法复制的壁垒。
核电工程毛利率远高于民用建筑,而且随着国内核电装机提速,订单确定性极强。核建整体规模不算大,但中核华兴手里握着的,是建筑行业里最稀缺的 “垄断牌照”,赛道越窄,护城河越深,盈利也就越稳。
结语
把九大建筑央企的子公司盈利榜拆开来读,能读出完全不一样的行业真相。外界总给建筑央企贴上 “低毛利、高负债、强周期” 的标签,却没看到每一家巨头的体系里,都藏着各自的 “盈利悍将”—— 有地产龙头,有矿业巨头,有规划垄断者,有新能源运营商,还有细分赛道的隐形冠军。
这些 “大儿子” 们,才是央企真正穿越周期的底气。它们不靠规模堆数字,靠的是资源、技术、资质和品牌筑起的真实壁垒。建筑行业的下半场,从来不是比谁的盘子更大,而是比谁手里握着真正能赚钱的硬资产。
$中国建筑(SH601668)$$中国铁建(SH601186)$$中国中铁(SH601390)$#社区牛人计划##盘逻辑:深度解析,理清投资思路##投资干货##投资随笔#
本文作者可以追加内容哦 !

