截至2025年,国家统计局数据显示,中国65岁以上人口已达2.2亿,占总人口比例15.9%。这组数据的背后,藏着一个不得不面对的现实:老龄化趋势下,慢性病患病率正在持续上升。每一种疾病都对应着一条从筛查、诊断、治疗到术后监测的漫长链条,而支撑链条运转的,恰恰是一个容易被大家忽视的领域——医疗器械。
过去几年,在集采降价、医疗反腐、医保控费的多重压力叠加之下,医疗器械板块经历了一场漫长的“寒冬”。
但投资中最有魅力的部分,往往就在于“事情正在起变化”。站在2026年年中的当下重新审视,多重维度似乎正勾勒出同一个信号:医疗器械板块,或许正酝酿着一场值得关注的修复机会。
估值低位区间,修复信号初现
过去几年,集采是悬在医疗器械行业头上的最大不确定性。2020年开始,高值耗材陆续被纳入集采范围,价格体系被迅速重塑,企业利润端持续承压。但随着集采覆盖主流品种趋于完善,规则也在悄然生变。
在“反内卷”的政策导向下,集采不再简单以最低报价作为唯一参考,而是回归价值竞争。这一转变在引导价格竞争趋于理性的同时,也为国产医疗器械厂商留出了投入自主研发、打磨创新能力的空间,推动行业从价格优先转向质量与创新优先。
(26/3/5国务院总理在第十四届全国人民代表大会第四次会议上作的政府工作报告提出“深入整治内卷式竞争”)
政策端对行业创新发展的支持力度也在持续加码。2025年7月,国家药监局发布《优化全生命周期监管支持高端医疗器械创新发展有关举措》,将医用机器人、AI医疗器械、脑机接口等列为重点支持领域。2026年,“推动医疗器械高质量发展”首次写入政府工作报告、“十五五”更是将“支持创新药和医疗器械发展”纳入国家战略,将医疗器械产业提升至健康中国建设、新质生产力培育与高端制造升级的战略交汇点。$华泰柏瑞医疗健康C(OTCFUND|011453)$
(政策来源:26/3/5国务院总理在第十四届全国人民代表大会第四次会议上作政府工作报告;26/3/13发布中华人民共和国国民经济和社会发展第十五个五年规划纲要)
与政策面形成共振的,是板块估值的变化。经历了长达数年的调整之后,医疗器械板块的估值已回落到历史中低位区间——Wind数据显示,截至6月30日,中证全指医疗器械指数市盈率为39.32倍,处于指数发布(2013/7/15)以来38.46%的历史分位。机构持仓方面,2026年公募一季报的重仓股数据显示,非医药主动型基金低配医药1.18个百分点,机构持仓低位或也为后续修复提供了空间。
(数据来源:国联民生证券-26/4/26《2026Q1公募基金医药持仓变化的更新与详解》)
基本面的变化也在逐渐显现:在连续多个季度利润下滑后,中证全指医疗器械指数终于在2026年一季度迎来了营业收入的同比正增长——3.83%。业绩修复的信号叠加估值洼地,市场对医疗器械板块“业绩+估值”双重修复的预期正逐步升温。
(数据来源:Wind、上市公司定期报告)
创新+出海:医疗器械的“双重突围”
2020年至2024年,中国医疗器械市场规模复合年增长率达到6.6%,中国已成为全球第二大医疗器械市场。如果说人口老龄化和医疗刚需构成了医疗器械行业的“基本盘”,那么“创新与出海”则成为当前产业跃迁中两个具有爆发力的结构性新引擎。
(数据来源:弗若斯特沙利文分析,中原证券研究所, 2024年中国医疗器械市场规模为9420亿元)
创新:从实验室到临床,前沿突破加速落地
在政策端的积极推动下,医疗器械的创新步伐加速。国家药监局数据显示,2025年批准上市创新医疗器械76个,数量再攀新高,同比增长17%。2026年以来,全国新增获批创新医疗器械已达40个,新增数量创历史新高。
(数据来源:中国物流与采购联合会发布《中国医疗器械供应链发展报告(2026)》,截至26/6/18)
AI辅助影像诊断、手术机器人、植入式神经调控装置……诸多前沿技术正在密集落地。其中最引人注目的领域之一,是脑机接口。
脑机接口,简单来说,就是在生物脑与智能机器之间建立直接的信息通道。既能解读脑部信号来控制外部设备,也能将信息编码后输入大脑。伴随技术迭代升级,这项曾被视作“科幻”的技术,正在加速走向现实。
2026年3月,国家药监局批准了某款植入式脑机接口手部运动功能代偿系统,成为全球首款获批上市的侵入式脑机接口医疗器械,标志着脑机接口技术已正式从实验室走向临床应用。
市场规模也在印证这一趋势。全球脑机接口市场规模从2024年的24.6亿美元有望增长至2033年的108.3亿美元,年均复合增速(CAGR)达17.9%;国内脑机接口市场规模2024年达32亿元,预计2029年将攀升至68亿元,年均复合增速(CAGR)达16.3%。
(方正证券-26/7/2《脑机接口:国内开启商业化元年,新股上市在即、迎新一轮投资机遇》;机构预测数据仅供参考,不代表实际情况,不作为基金业绩表现的保证或承诺,请投资者关注相关投资风险。)
与此同时,全国多地脑机接口医疗服务收费标准也已落地,收费体系的标准化有效解决了此前商业化应用的定价瓶颈。政策与资本共振下,脑机接口产业正迈入加速成长的新阶段。
(数据来源:各省医保局官网)
出海:打开盈利“天花板”,有望重构增长曲线
如果说创新有望让产业走得“更高”,那么出海则是为了能走“更远”。
海外发达国家器械市场定价环境更为友好,同类产品在海外往往能获得更高的利润空间。以冠脉支架为例,外资品牌海外销售单价普遍在300美元以上,而国内集采后终端价格约为786-798元人民币——巨大的价差意味着,出海不仅是突破业务“天花板”的选择,也是优化盈利结构的战略路径。
(数据来源:国金证券-26/6/8《医疗器械行业2026年中期策略》)
近年来,国内医疗器械头部企业开拓国际市场的步伐明显提速。部分龙头企业2025年境外业务增速已高于国内,未来国际市场影响力将成为医疗器械板块企业的核心竞争力之一。
2025年全年和2026年一季度,我国医疗器械出口额分别为597亿和148亿美元,分别同比增长3.7%和7.6%;2025年A股187家上市医疗器械企业海外营收合计已占总营收的近三成。面对海外市场广阔的增长空间,国内企业正依托强大的制造业优势和工程师红利加速渗透,有望进一步提升国际化竞争力。$华泰柏瑞生物医药混合C(OTCFUND|010031)$
(出口额数据来源:西部证券-26/6/19《医疗器械2026年中期策略》)
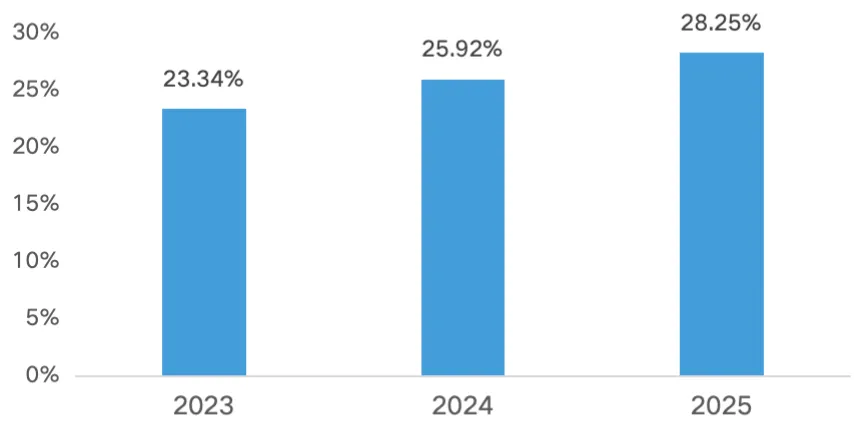
只“纯度拉满”的布局选项
对于关注医疗器械板块复苏机遇的投资者来说,如何高效布局是一个现实问题。医疗器械产业链涵盖医疗设备、高值耗材、低值耗材、体外诊断等多个细分领域,个股研究门槛高、选择难度大,而指数化投资提供了一条相对清晰的路径。
中证全指医疗器械指数(简称:医疗器械),正是这样一只为医疗器械产业量身定制的指数方案。
定位“纯粹”:100%聚焦医疗器械板块
医疗器械指数以进入中证医疗器械三级行业的全部证券作为样本编制指数,反映医疗器械领域上市公司证券的整体表现。
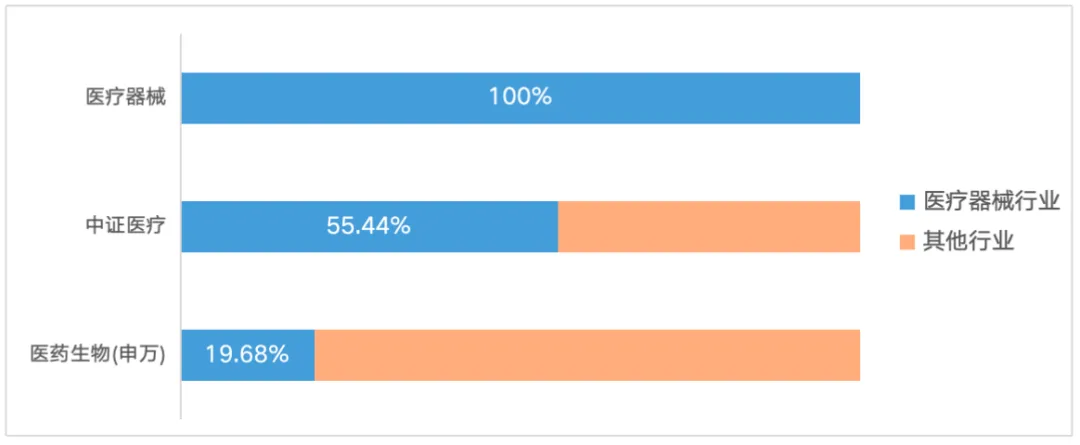
指数成份股中不含任何医药标的,按照中证四级行业分类,“医疗设备(46%)+医疗耗材(34%)+体外诊断(20%)”三大板块合计权重达100%,与医药生物(申万)、中证医疗等指数相比,行业集中度更高、定位更纯粹。
图:部分医疗行业指数成份股中证三级行业权重分布
数据来源:中证指数公司、Wind,截至26/7/3,成份股细分行业及占比会随着指数成份股调整和涨跌而发生变化
技术“硬核”:紧密挂钩前沿创新领域
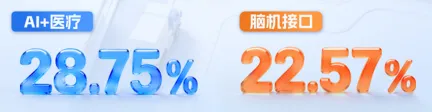
医疗器械指数与AI+医疗、脑机接口概念板块重合度分别达28.75%、22.57%。这意味着,当脑机接口从实验室走向临床,当AI医疗从辅助诊断迈向智慧诊疗,这只指数有望展现出更强的锐度和弹性,为投资者把握技术变革浪潮提供了有效抓手。
图:医疗器械指数与概念板块重合度
集结“尖兵”: 深度刻画产业链全貌
医疗器械指数成份股既包含行业领军龙头,同时囊括体各细分领域成长尖兵,先发优势与成长潜力兼具,较全面刻画出我国医疗器械产业“头部领跑、多点开花”的发展格局。
表:医疗器械指数前十大成份股
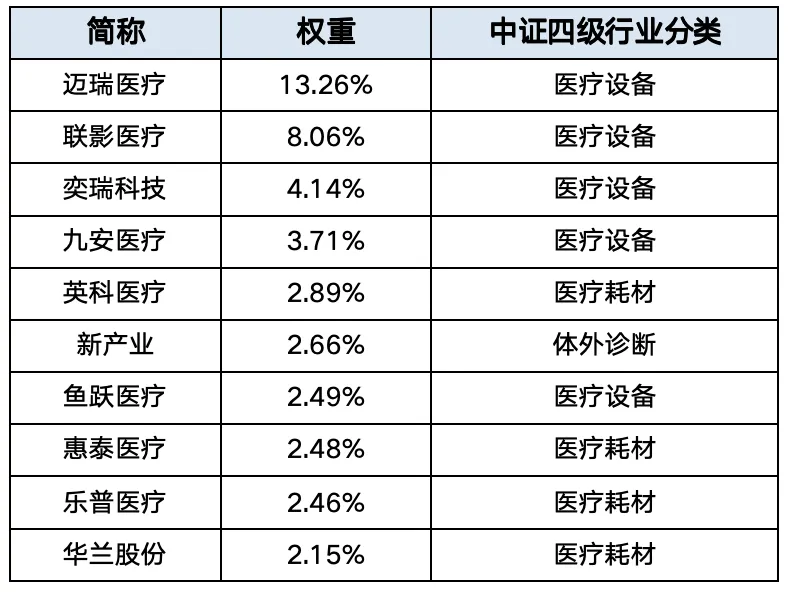
数据来源:中证指数公司、Wind,截至26/6/30,成份股细分行业及占比会随着指数成份股调整和涨跌而发生变化;涉及个股仅供展示指数前十大成份股及其权重数据,非个股推荐,也不构成任何投资建议。
便捷高效布局,助力把握产业复苏机遇
政策东风、估值洼地、业绩拐点、创新突破、出海加速……多重逻辑正在医疗器械板块汇聚。而对于普通投资者来说,将复杂的产业判断转化为简单的投资决策,正是指数化投资形式的独特价值。
正在发售中的医疗器械ETF华泰柏瑞(认购代码561813,基金代码561810)跟踪中证全指医疗器械指数,为投资者提供了一只高纯度、低费率、助力一键布局医疗器械全产业链的高效工具。
写在最后
相较于追逐已经发生的故事,投资中更重要的,或许是发现正在酝酿的趋势。
回望来路,医疗器械板块经历了集采、反腐、估值回归。这些经历看似曲折,却在客观上加速了行业洗牌与优胜劣汰,让真正具备竞争壁垒的企业脱颖而出。当市场从高速扩容转入结构升级的新阶段,唯有那些在产品力、创新力与全球化布局上持续深耕的企业,才能在分化中走得更远。
面对不可逆的老龄化进程,医疗需求是穿越周期的刚性存在;而创新突破与出海加速,正为医疗器械行业注入全新的成长动能。
诚然,任何板块的拐点都不会在一夜之间到来。但如果你认同老龄化结构下医疗器械板块的长期价值,如果你认可中国智造走向全球的确定性趋势。那么,当下的医疗器械板块,或许正值得你多看一眼。
费率备注:产品的认购费具体为:认购份额在100万份(不含)以下的认购费率为0.3%,认购份额在100万份(含)以上的认购费为1000元/次,基金管理人办理网下现金认购时不收取认购费用。发售代理机构办理网上现金认购、网下现金认购时可参照上述费率结构收取一定的佣金。投资者在赎回基金份额时,赎回代理券商可按照不超过0.5%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。以上摘自产品法律文件,均截至26/7/3。
风险提示:基金有风险,投资需谨慎。如需购买相关基金产品,请您关注投资者适当性管理相关规定,提前做好风险测评,并根据您自身的风险承受能力购买与之相匹配的风险等级的基金产品。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。投资前请仔细阅读基金合同、基金招募说明书和产品资料概要等法律文件,了解基金的具体情况。产品标的指数由中证指数有限公司(“中证”)编制和计算,其所有权归属中证。中证将采取一切必要措施以确保指数的准确性,但不对此作任何保证,亦不因指数的任何错误对任何人负责。
#投资界985学霸请就位!晒晒半年收益#
本文作者可以追加内容哦 !

