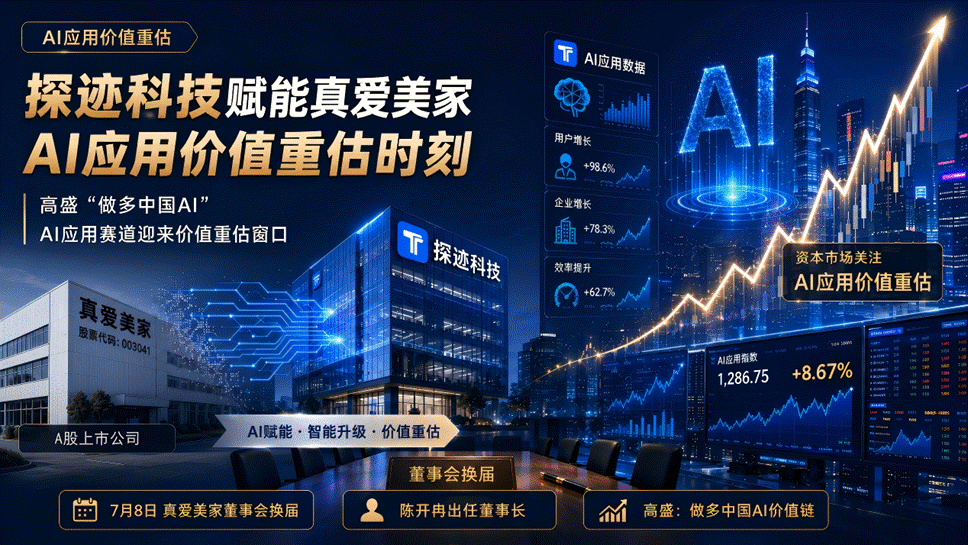
如果说上半年的AI行情,是“算力”和“大模型参数”的独角戏;那下半年的A股和港股,正在上演一场轰轰烈烈的“AI应用”大反攻。
7月9日,在市场震荡调整的背景下,上证指数上演“V型”反弹行情,总重要的原因是,高盛发布题为《交易想法:做多中国AI价值链》报告。
报告指出,中国AI已正式进入我们的视野。高盛推荐客户买入其自建的“GS中国AI价值链”篮子产品,覆盖电力、半导体、AI基础设施、AI模型及AI应用等整条产业链。
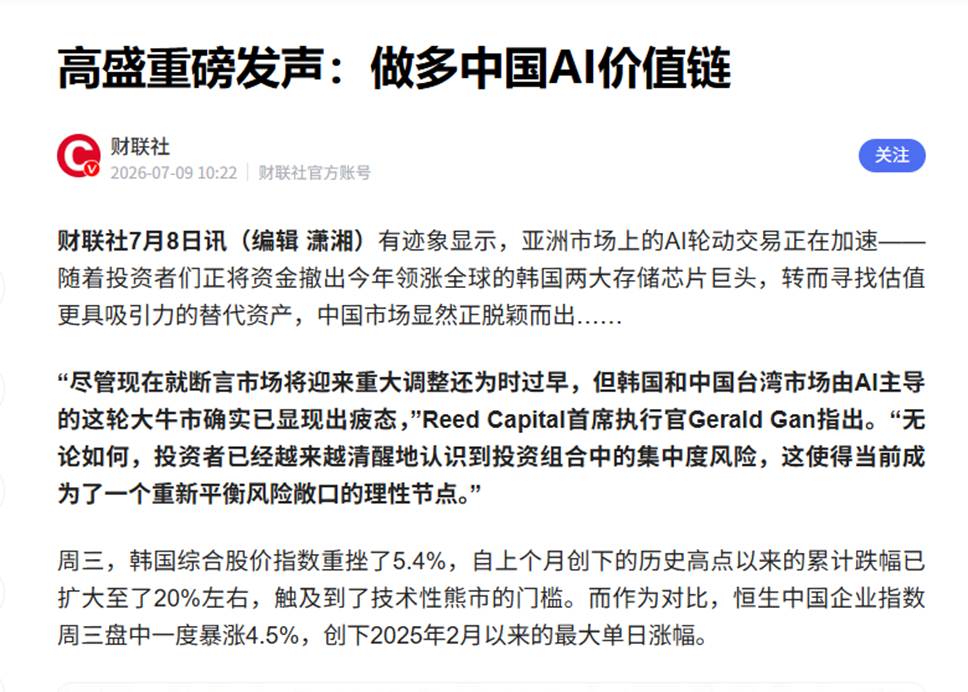
A50直线拉升,一度涨超2%,科创50指数涨幅扩大至8%。
与此同时,AI发生一则重磅消息:7月8日,真爱美家(003041.SZ)完成第五届董事会换届,AI独角兽探迹科技全面接管,“福布斯中国科创人物”探迹科技创始人兼CTO陈开冉正式出任上市公司董事长。
把高盛做多中国AI、AI独角兽探迹科技入主真爱美家放在一起看,一个清晰的逻辑跃然纸上:中国的AI,已经从概念走向了实打实的业绩与产业深度绑定。
一、今年最具颠覆性的资产重组:AI领袖陈开冉执掌真爱美家
7月8日,真爱美家(003041.SZ)董事会换届落定。董事会成员,六成是90后。核心经营层主力全部来自探迹科技体系。探迹科技在A股,则是用一次“颠覆式”的资产重组,向市场宣告了其更大、更深的雄心。
控股股东已经把29.99%股份转让给广州探迹远擎,实际控制人变更为探迹科技创始人团队。
相比很多上市公司只是聘请一个AI顾问,或者设立一个AI子公司去蹭概念,探迹科技这一步,走得极具诚意,也极具杀伤力。
陈开冉不仅是90后,更是国内顶尖的青年科创领袖。他是中山大学软件工程硕士,拥有国家实验室人工智能关键技术研究背景,专注于大规模知识图谱与多模态大模型。
他曾入选“福布斯中国科创人物”、“福布斯亚洲30位30岁以下精英”等榜单。2025年,他与DeepSeek创始人梁文锋同批入选福布斯中国科创人物榜。
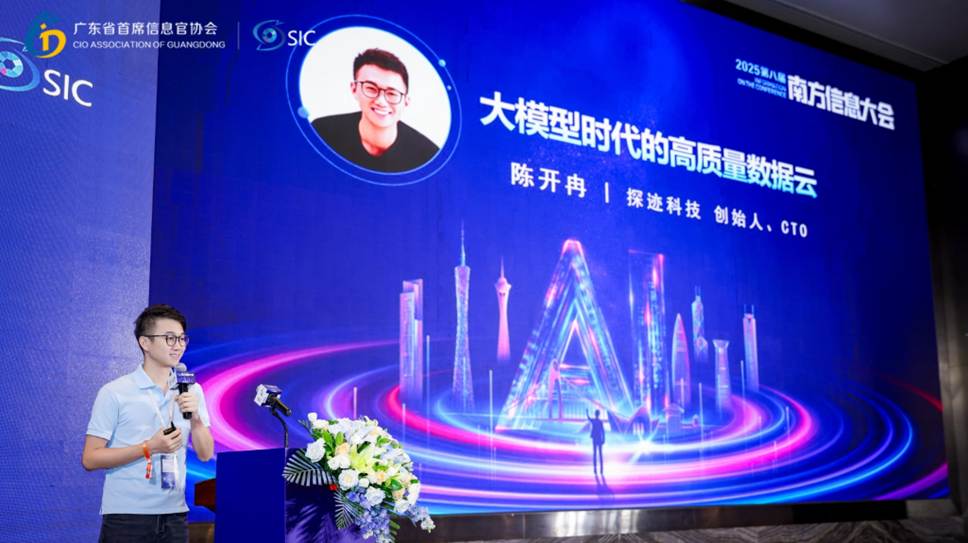
更关键的是,陈开冉不是只懂技术的书生。
探迹科技从0到1,从智能销售SaaS到AI Agent产品矩阵,再到全球化布局,他全程主导。一个人既能在国家实验室做前沿研究,又能带队把产品卖给5万多家企业,这种"从论文到营收"的闭环能力,在AI创业圈是稀缺品。
让这样一位硬核的AI技术掌门人,直接空降到一家传统家纺企业担任董事长,这意味着真爱美家的整个公司治理基因,将发生彻底的重构。新一届董事会成员中,近六成是90后青年人才,核心经营层主力全部来自探迹科技体系。
这不再是“跨界并购”,而是真正的“AI核心团队掌舵”。
有了这套顶配的AI治理班底,探迹科技那些已经淬炼成熟的“数字员工”矩阵,可以随时随地,降维打击式地接入真爱美家的研发、供应链、营销、售后全链路。这不亚于直接给一家传统制造企业,换上了一颗“AI心脏”。
二、政策与市场双向奔赴:为“AI落地”背书
7月6日的新闻,更是给这波AI应用行情添了一把猛火。
广东省委副书记、省长孟凡利,亲赴广州调研探迹科技等人工智能企业。省长为什么选在此时此刻,亲自去一家To B的AI创业公司?
官方通稿里藏着玄机。省长强调,要“以更加有力有效的‘政策+工作’全力推动人工智能产业高质量发展和全域全时全行业高水平应用,加快培育和发展新质生产力”。最核心的要点在于:更大力度开放各类应用场景。
这份表态,直接把AI的“应用”提到了前所未有的战略高度。以前是“你搞个算法,我来给补贴”;现在是“你有真本事,我把整个产业场景都开放给你”。对于探迹科技这种专注于将AI变成“数字员工”的企业来说,这意味着政策的顶层设计和地方政府的落地执行,形成了惊人的共振。
事实上,工信部此前印发的《“人工智能+信息通信”创新发展实施意见(2026—2028年)》中也明确提出,到2028年要形成30个以上高价值典型场景,打造一批特色智能体。当“特色智能体”被写进国家级产业路线图,AI Agent就从一个技术圈的概念,正式进入了产业落地的考核表。
政策和市场在2026年的这个夏天,完成了罕见的双向奔赴。
三、探迹科技的AI“核武器”:不仅是懂AI,更是懂“做生意”
在AI应用这条赛道上,探迹科技走了一条最难、但也最扎实的路——把AI从“工具”变成对结果负责的“数字员工”。
深演智能解决了“营销决策”的问题,而探迹科技解决的是从“获客、触达、管理到转化”的全链路商业问题。
1. “旷湖”数据底座,构筑商业认知的护城河
很多AI公司,最怕的是“傻大黑粗”——机器很聪明,但不懂商业。探迹科技成立之初,就干了一件“苦活累活”:构建了覆盖超3.5亿家企业的全球商业知识图谱——“旷湖”数据云。这背后不仅仅是工商信息,还有投融资、供应链、招聘、舆情等多维动态数据。这套实时更新的数据资产,让探迹的AI智能体,一出生就自带“商业嗅觉”。
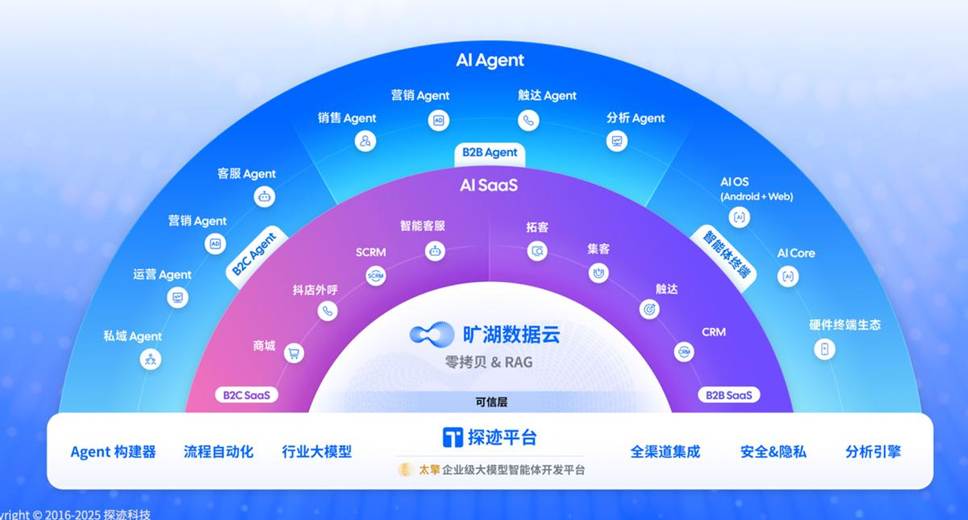
2. “太擎”大模型平台,孵化出千军万马的“数字员工”
有了数据,还需要能操作数据的工具。探迹自研的“太擎”企业级大模型智能体开发平台,就是将AI能力、行业知识进行标准化的“生产车间”。企业可以像“搭乐高”一样,轻松定制出专属于自己的销售Agent、客服Agent、运营Agent。
3. 实战检验:B2B与B2C双轮驱动,只看结果
探迹的数字员工究竟有多厉害?
在B2B场景:销售Agent能自助分析全网数据,给销售团队精准推送高潜力潜客,有制造业客户接入后,月度新客开发量提升200%;
在B2C场景:客服Agent可以零配置学习商品知识和销冠话术,有家电品牌接入后,单客接待成本下降90%。
恐怖的算力消耗:探迹大模型算力每日Token消耗已超1500亿次,是国内大模型智能体企业应用的头部公司之一。
凭借这套“对结果负责”的产品矩阵,探迹科技已累计服务超5万家企业客户,覆盖30多个行业,估值高达13亿美元,并长期霸榜“全球独角兽”。省长选择来探迹,正是因为探迹是“AI+实体经济”深度融合的最佳样本。
四、 对标AI应用龙头,探迹的价值重估才刚刚开始
深演智能在港股的强势表现,已经给AI应用赛道的资本定价,画出了一条极高的基准线:只要具备“连续盈利+垂直场景深度+高客户粘性”,市场愿意给予AI应用企业极高的估值溢价。
而探迹科技+真爱美家的组合,比起单纯的港股AI应用标的,多了一个极度稀缺的优势——它拥有了一个A股上市公司的实体产业平台。 它不需要去向外部艰难地验证市场,它可以在自己收购的家纺上市公司里,亲手打造一个“AI+实体制造”的国家级标杆样板。
深演智能市值目前已经逼近440亿港元。对比之下,探迹科技目前估值13亿美元(约合人民币90多亿),真爱美家目前的市值也仅在80亿人民币左右。
如果你拿它跟通用大模型公司比,比如智谱、MiniMax、月之暗面,那13亿确实不算高。但探迹的赛道不是"做大模型",而是"用大模型解决企业销售问题"。这个赛道在海外有明确对标:Salesforce、Palantir、甚至Anthropic的B端API业务。
Salesforce市值两千多亿美元,靠的是CRM+数据智能;Palantir市值也过千亿,靠的是政府和企业知识图谱;Anthropic 2025年中期ARR约44亿美元,估值早已过百亿。
探迹的商业模式,某种程度上是这三者的结合:有Salesforce的客户管理场景,有Palantir的知识图谱底座,又在往AI Agent方向走。13亿美元估值,服务5万多家企业、覆盖30多个行业,算下来单客户价值还有很大提升空间。
随着陈开冉董事长正式履新,随着真爱美家未来财报中逐步出现AI赋能带来的降本增效数据,市场必然会参照深演智能的估值逻辑,对真爱美家进行深刻的“AI应用价值重估”。
以探迹科技为代表,真正能“让AI产出真金白银、深度绑定产业场景”的AI应用平台,将成为未来科技投资赛道中最核心的硬通货。
五、从“看热闹”到“看门道”,AI应用红利才刚刚释放
2026年7月,注定是中国AI产业史的转折点。
省长亲临调研探迹科技,释放了政策全力支持AI“场景落地”的明确信号;深演智能的港股狂飙,揭开了资本市场对“AI盈利”的饥渴;而陈开冉执掌真爱美家,则打响了AI独角兽“反向整合”传统产业的发令枪。
接下来,AI市场的逻辑将发生根本性切换:从“谁发明了大模型”,转向“谁真正改造了产业”。
真爱美家和探迹的携手,不会是终点,而是一个全新起点的标志。当高盛高呼“做多中国AI价值链”时,全球资金的目光正在寻找那个能“扛起AI应用大旗”的A股龙头。毫无疑问,完成治理重构、由年轻AI领袖掌舵的探迹科技与真爱美家,已经站在了这一轮财富分配的核心风口之上。
以探迹科技、深演智能为代表的AI应用的狂飙,其实是在替整个AI应用赛道,狠狠打了一个翻身仗。它证明了:能赚钱的AI,才能真正获得资本的溢价。
#社区牛人计划#$真爱美家(SZ003041)$
本文作者可以追加内容哦 !

