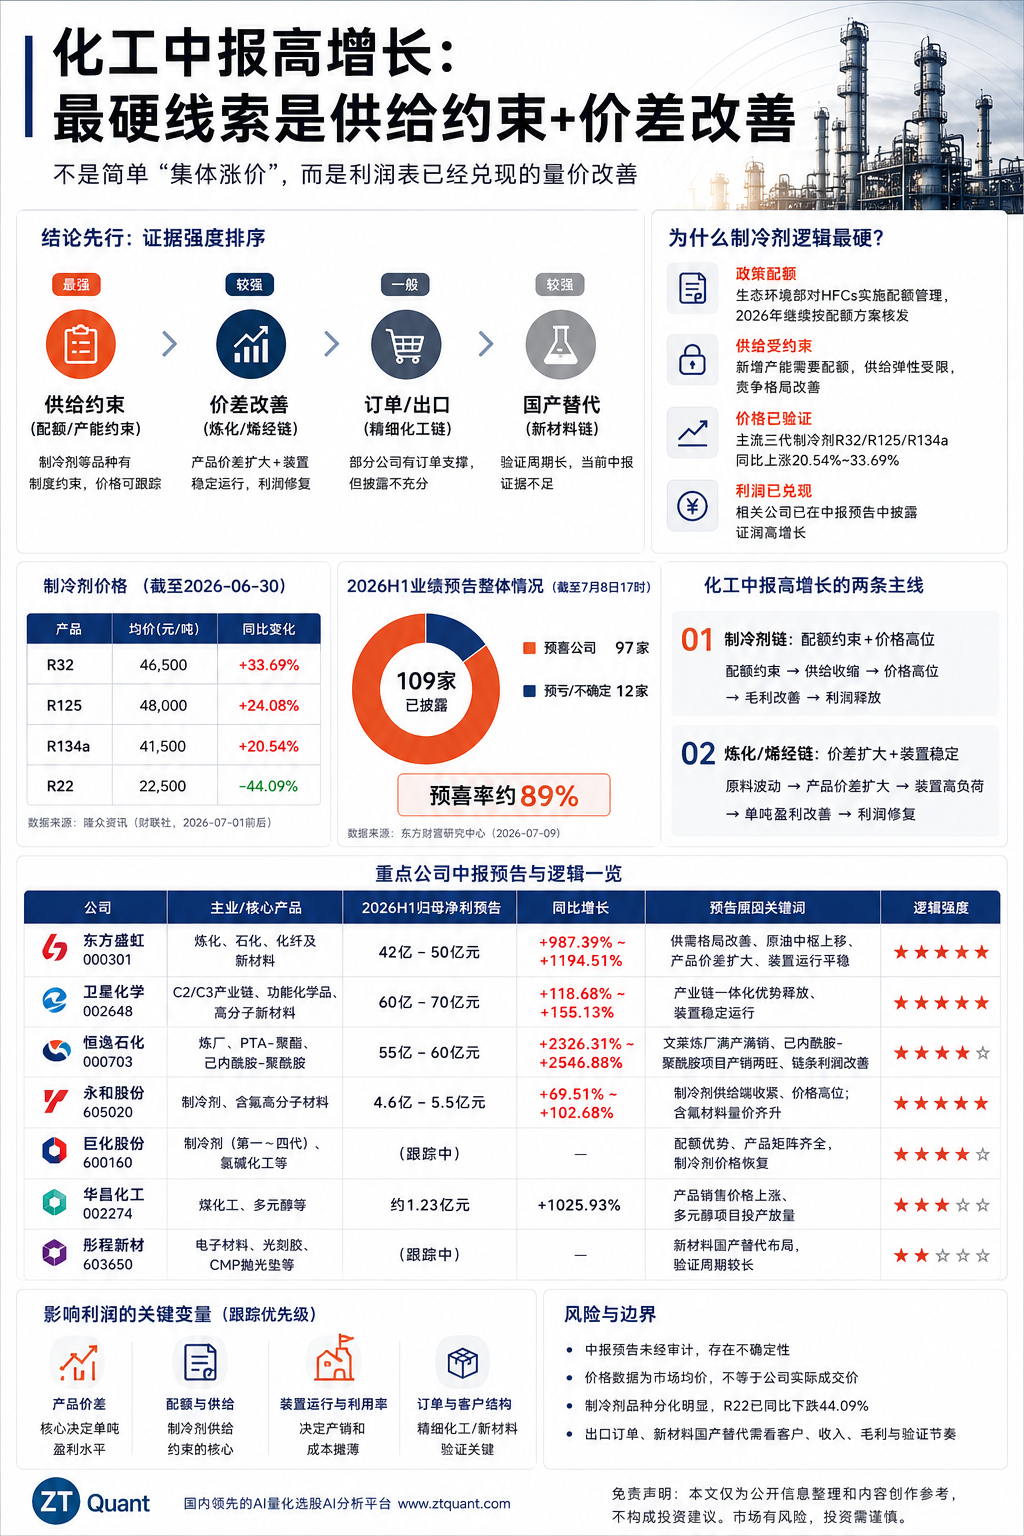
这轮化工中报预喜,不能只看谁涨得多,关键要看利润从哪里来。按目前公告和价格数据,证据最硬的是两类:一类是制冷剂这种供给被配额锁住的品种,一类是炼化、轻烃、化纤链条里价差和装置运行同步改善的公司。
制冷剂的优势在于约束条件清楚。生态环境部已发布2026年度HFCs配额方案,供给不是想扩就扩;截至6月30日,R32、R125、R134a均价同比仍有20.54%至33.69%的涨幅。永和股份预告上半年归母净利4.6亿至5.5亿元,同比增69.51%至102.68%,公告原因也直接指向制冷剂供给收紧、价格高位和含氟材料量价齐升。
炼化链的证据则看价差和产销。东方盛虹预计上半年归母净利42亿至50亿元,同比增987.39%至1194.51%,公司提到1600万吨/年炼化项目运行平稳、产品价差扩大;卫星化学预计60亿至70亿元,恒逸石化预计55亿至60亿元,后者还明确提到文莱炼厂满产满销、120万吨/年己内酰胺-聚酰胺项目产销两旺。
所以比较下来,制冷剂胜在供给约束硬,炼化和轻烃胜在利润规模大、装置兑现清楚。华昌化工这类产品涨价叠加项目投产的弹性也值得放进观察框架,但它更像局部品种修复,不能直接外推到整个基础化工。
精细化工订单和新材料国产替代不是没有逻辑,只是当前证据层级低一档。若没有客户、订单、产能利用率、分产品收入或毛利率披露,就只能写成边界变量。后面最该盯的不是概念扩散,而是半年报里各家公司实际成交价、销量、分部毛利和扣非利润能否继续对上。
免责声明:本文仅为公开信息整理和内容创作参考,不构成投资建议。市场有风险,投资需谨慎。
追加内容
本文作者可以追加内容哦 !

