医用水凝胶:高含水聚合物网络在医疗界面的功能化应用
医用水凝胶是指用于创面护理、经皮给药、人体信号监测、物理降温及其他医疗场景的高含水聚合物网络材料或制品,通常以聚乙烯醇、聚丙烯酸及其盐、羧甲基纤维素、明胶、海藻酸盐等亲水组分为基础,通过化学交联或物理交联形成兼具保水性、柔软贴合性、黏附性、离子导电性或载药能力的功能层。
其核心作用是在皮肤、创面或电极界面提供湿度管理、局部保护、活性成分释放、信号或电流传导以及温度调节。本研究对象主要覆盖应用于药物输送系统、创面与烧伤护理、医用电极、物理降温及其他临床与皮肤接触场景的医用水凝胶材料、半成品和终端制品。
需求端扩容与功能化升级共同驱动市场增长
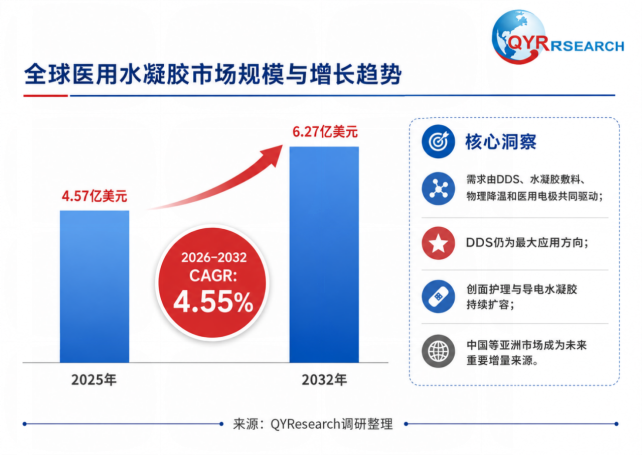
根据QYResearch初步调研,2025年全球医用水凝胶市场规模约为4.57亿美元,到2032年将达到约6.27亿美元,2026–2032年期间复合增长率约为4.55%。上述规模主要覆盖应用于药物输送、创面护理、物理降温、医用电极及其他临床和皮肤接触场景的医用水凝胶材料、半成品与成品的制造商销售额。从需求结构看,透皮镇痛抗炎、慢性创面湿性护理、居家健康管理及监测电极的使用扩展是主要推力;世界卫生组织(WHO)统计显示,2022年全球约有8.30亿成年人患糖尿病,糖尿病相关并发症带来的慢性创面护理需求保持长期性。供给端方面,头部厂商正围绕高含水配方、交联均一性、药物负载、生产验证与区域供应能力增加投入。整体市场已从单一的冷敷和保湿产品,转向创面管理、透皮递送、皮肤界面与功能性复合材料协同成长的阶段,未来增量将重点来自含药水凝胶贴剂、慢性创面护理和专业化医用电极材料。
专业化配方平台与综合医疗器械企业并行竞争
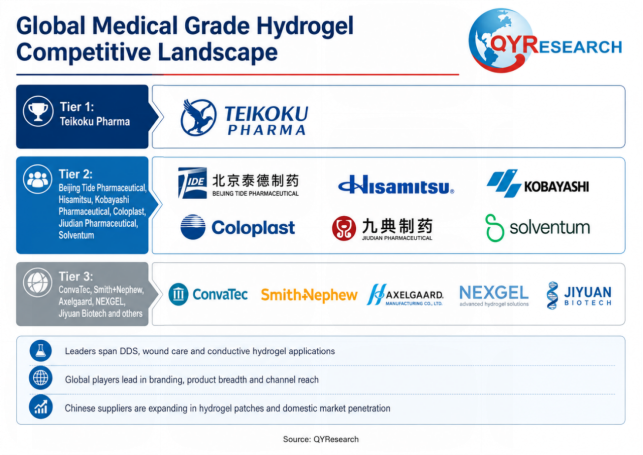
全球医用水凝胶市场呈现“专业化平台企业+综合医疗器械企业+区域制造商”并行的竞争结构,集中度处于中等水平。帝国制药凭借Hydrohesive水凝胶贴剂平台在经皮给药和水凝胶贴剂领域保持领先;久光制药、小林制药等日本企业在镇痛贴剂和冷敷产品中具备长期产品与渠道基础;Coloplast、Solventum、ConvaTec、Smith+Nephew等跨国医疗企业以创面管理组合、临床渠道和质量体系构建竞争壁垒;Axelgaard与NEXGEL等专业企业则在导电水凝胶、高含水材料、医疗OEM与定制化转换方面具备优势。中国市场中,北京泰德制药、九典制药、长春吉原生物、珠海国佳新材、惠州华阳医疗器械、山东优杰生物科技和浙江隆泰医疗等代表性企业,分别在药物贴剂、创面护理、辐照交联、冷敷凝胶与出口型ODM等方向形成差异化布局。未来竞争将由单一产能与价格竞争,转向配方与交联工艺、注册能力、临床适配性、供应稳定性和全球客户协同能力的综合竞争。
两条技术路线支撑多场景产品矩阵
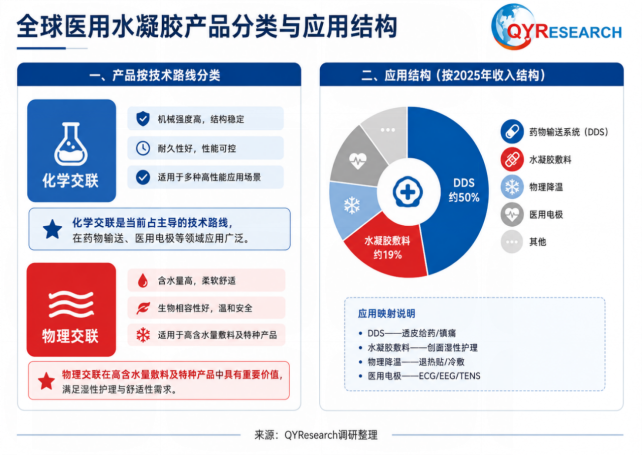
按技术路线,医用水凝胶主要分为化学交联与物理交联两类。化学交联产品通过交联剂、离子体系、光/热反应或其他化学方式形成稳定网络,更适合对黏附、耐久、载药和机械性能有较高要求的水凝胶贴剂、创面凝胶、含药敷料及功能型冷敷产品;物理交联产品则依靠氢键、结晶区、链缠结、离子作用或辐照等形成网络,在高含水、柔软贴合、低残留风险和片状敷料等方向具备优势。按下游应用,DDS仍是市场规模最大的方向,水凝胶敷料构成稳定的临床需求基础,医用电极受监测、康复与居家医疗设备推动增速更快;面向镇痛、抗炎、抗菌、清创、皮肤保护与可穿戴传感的功能性产品,是未来附加值提升的重要路径。
中国增长领先,成熟市场维持高价值需求
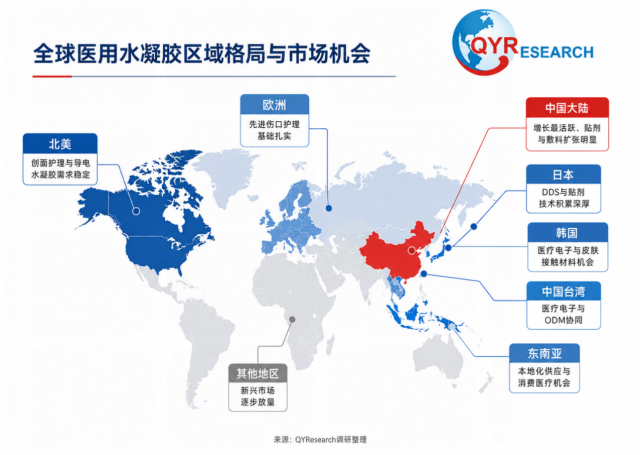
从区域结构看,日本、北美和欧洲拥有较成熟的经皮给药、先进创面护理和医疗器械供应体系,医疗支付能力、临床渠道和合规标准支撑了较高价值量需求。中国市场受本土贴剂产业、创面敷料升级、医疗美容与消费健康产品扩张以及本地供应链完善推动,预计将保持领先增速;根据QYResearch初步调研,中国医用水凝胶市场规模将由2025年的1.18亿美元增长至2032年的1.89亿美元,2026–2032年CAGR约6.93%。东南亚同样具备较快增长潜力,其机会更多来自冷敷/皮肤接触类产品、本地化注册与经销网络建设。区域供应链正在由单点生产向“核心配方和关键材料集中、涂布转换与成品装配贴近客户市场”的模式演进,具备跨区域质量体系和本地准入支持能力的企业更容易获得新增订单。
从原料体系到临床场景,价值集中于配方、验证与转换能力
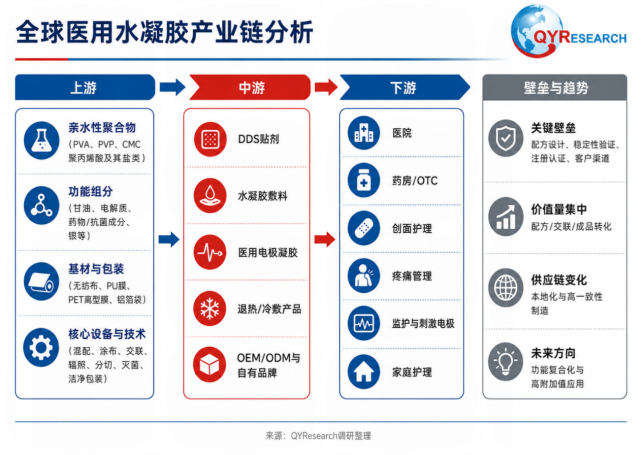
医用水凝胶产业链上游包括PVA、PVP、聚丙烯酸及其盐、CMC、藻酸盐、明胶、卡拉胶等亲水聚合物,以及甘油、山梨醇等保湿剂,电解质、药物活性成分、抗菌组分、背衬膜、离型材料和医用包装材料。核心设备与基础技术涉及配混脱泡、精密涂布、层压、化学/物理交联、电子束或其他辐照、模切转换、灭菌、阻隔包装与稳定性验证。中游通过卷材、凝胶片、无定形凝胶、贴剂、敷料和电极界面材料等形态满足不同应用;下游覆盖医院和伤口管理机构、药企与OTC品牌、诊断监测和康复设备企业、医美及消费健康渠道。行业关键壁垒集中在配方—基材—包装协同、批次一致性、皮肤/创面生物相容性、载药或导电性能、无菌保证、货架期和注册资料完整性。未来供应链将更重视材料可追溯、联合开发、区域化转换能力与稳定供货。
合规与验证要求提高,功能化与全球协同成为长期方向
医用水凝胶受预期用途、是否含药、无菌状态、人体接触部位与持续时间等因素影响,产品可能进入不同的医疗器械、药品或消费健康监管路径。对于创面敷料、含药水凝胶贴剂和医用电极,企业需要在风险管理、生物相容性、性能验证、灭菌、包装完整性、稳定性、临床评价与上市后管理之间建立可追溯体系。美国FDA的QMSR已于2026年2月2日生效,并与ISO 13485质量管理体系进一步衔接;中国新版《医疗器械生产质量管理规范》将于2026年11月1日起施行。由此,质量体系、验证能力、注册经验、资金投入与长期供应保障将继续抬高行业进入门槛,同时原料价格波动、跨境准入差异、替代材料和价格竞争仍是需要持续管理的挑战。
未来几年,全球医用水凝胶将沿着高含水与高耐久兼顾、药物与功能组分协同负载、温湿度与黏附性能精准调节、低刺激皮肤界面和可穿戴医疗兼容等方向升级。经皮镇痛抗炎、慢性创面与糖尿病足护理、术后修复、居家监测和康复电极、OTC冷敷与皮肤保护将形成多元需求来源。竞争焦点将由基础产能转向“配方设计—交联控制—产品验证—法规执行—全球供应”一体化能力,具备自有材料平台、临床应用理解和国际化质量体系的企业有望在高附加值细分市场中实现更快增长。
本文作者可以追加内容哦 !

