近日,A股市场的阶段性回调引发了跨资产类别的重新定价。剖析本轮下跌的底层逻辑,其主因在于交易端“去杠杆”与海外突发冲击的共振:国内两融资金呈现边际收缩态势、融资买入活跃度有所回落,叠加韩国股市熔断引发的全球科技产业链风险偏好骤降,多重因素在情绪面形成负反馈,从而对相关高贝塔(Beta)板块表现构成短期压制。#复盘记录#
事实上,自4月以来,科技板块的“虹吸效应”已几乎演绎至极点,分化的单主线行情势必需要经历震荡调整以完成筹码的出清。然而,科技板块中期的基本面与核心产业趋势并未被证伪。参考A股过往的历史经验,当市场的成交集中度、拥挤度与波动率逐步回落至常态水平后,风格轮动的钟摆有望再度向成长端倾斜,行情亦有望再度开启。
在这一轮震荡调整与筹码出清的关键窗口期,寻找能够代表硬科技升级方向、具备高盈利弹性的核心宽基,成为投资者谋求反弹与低位卡位的战略首选。$中证1000ETF华夏(SZ159845)$ 作为追踪A股小盘成长风格的旗舰级工具,近期资产规模逆势爆发,正成为全市场承接出清后科技Beta机遇的重要流动性载体。
一、指数深度剖析:A股小盘成长的“旗舰标杆”与底层硬实力
布局宽基ETF,底层指数的市值特征与成分股纯度决定了其风格的锐度与反弹的爆发力。中证1000指数作为A股小盘股的核心代表,展现出了独特的资产标签。
(1)市值特征与梯队定位:极致纯粹的小盘高弹性风格
中证1000指数的编制逻辑是在全部A股中剔除中证800指数(沪深300+中证500)成分股后,选取规模偏小且流动性较好的1000只股票构成,综合反映了A股市值排名在第801至1800位公司的整体表现。
截至2026年7月14日,该指数呈现出极为清晰的小盘风格定位:
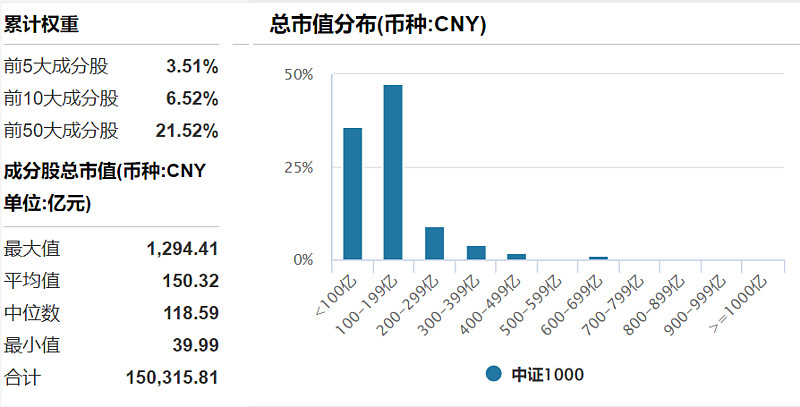
在A股核心宽基梯队中,沪深300聚焦大盘蓝筹,中证500聚焦中盘,而中证1000指数则构成了差异化极强的小盘成长风格代表。在拥挤度出清后的反弹进攻周期中,其高弹性、高波动的Beta属性,往往能为资产组合贡献显著的超额收益。
(2)行业生态与极致分散:单一个股黑天鹅影响极低
区别于某些被单一传统垄断行业或超大市值个股绑架的指数,中证1000指数在行业结构和个股权重上表现出极致的分散化特征:
精聚焦硬科技与先进制造:前三大权重行业分别为电子(22.9%)、电力设备(10.5%)和机械设备(9.4%),深耕工业升级与信息技术底层生态。
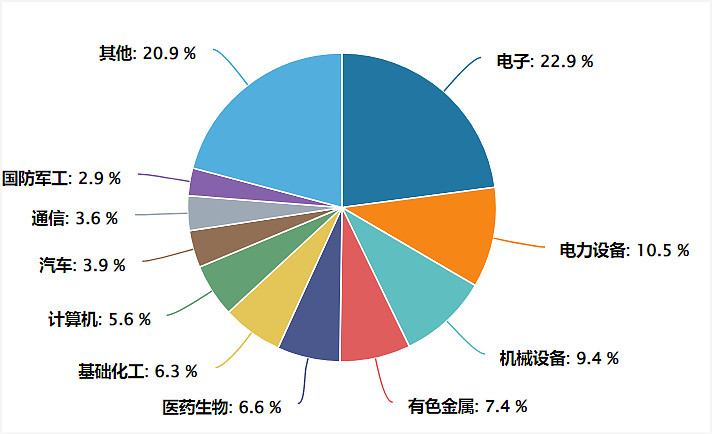
个股去中心化:前十大成分股合计权重不足7%,无单一个股权重占比超过1%(最大个股权重普冉股份仅为0.815%)。这种编制逻辑使其天然具备极强的抗黑天鹅能力,能够有效降低单一个股暴雷或单一细分行业下行对指数造成的系统性绑架。
(3)时代主线契合度:“专精特新”的超级集中营
随着产业政策向新质生产力倾斜,中证1000指数的成分股含金量迎来了结构性重构。根据最新数据统计,中证1000指数成分股中包含401家“专精特新”企业,数量占比高达40.1%。这表明该指数已不再是单纯的“小市值股票组合”,而是演变为中国A股市场科创硬实力、细分行业“小巨人”与国产替代隐形冠军的核心集中营。
(4)长周期表现验证:显著的财富超额效应
自基日(2004年12月31日)以来,该指数累计收益达678.79%;而从近期表现来看,近一年该指数累计上涨20.53%,显著跑赢同期沪深300指数(+16.95%)。在流动性充裕的宏观大背景下,其长线财富效应与相对大盘蓝筹的超额收益依旧突出。
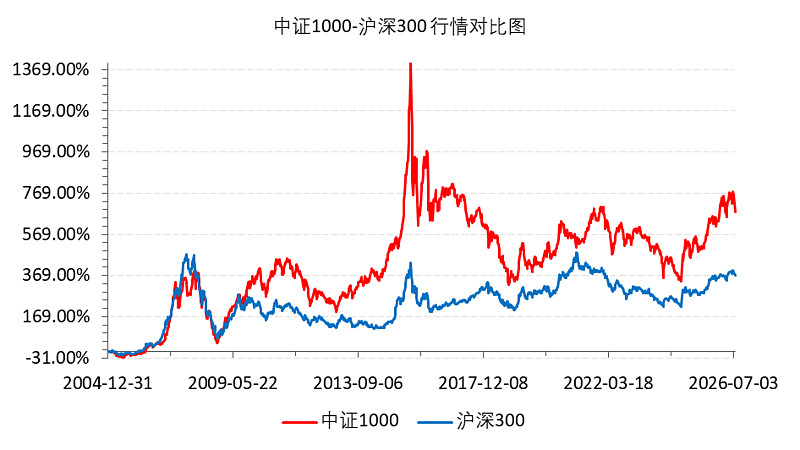
二、三维驱动共振:天时、地利、人和交织的合理配置期
当前,宏观流动性、政策红利与估值修正三维共振,共同构成了中证1000指数在中期维度的强力投资逻辑。
天时:宽流动性基调延续,短期冲击不改扩张温床
尽管近日两融资金边际收缩、海外科技链风偏下降导致交易端短期承压,但国内宏观“宽流动性、弱复苏”的典型特征并未发生根本性逆转。2026年《政府工作报告》与一季度央行货币政策例会反复重申“保持流动性合理充裕”,降准降息仍有操作空间。一旦交易端短期负反馈结束,充裕的剩余流动性历来是中小盘成长股估值扩张的温床。
地利:“十五五”规划政策精准赋能,中期基本面未被证伪
2026年作为“十五五”规划的开局之年,政策红利持续向原始创新和关键核心技术攻关倾斜。本次震荡仅是单主线行情演绎至极点后的技术性调整,科技板块的中期基本面与国产替代的产业趋势并未被证伪。中证1000指数内超四成的“专精特新”企业,依然是顶层设计红利的直接受益主体。
人和:估值理性回落,步入近一年合理偏低区间
经过本轮交易端压力的释放,中证1000指数的短期估值性价比再度凸显。截至2026年7月13日:
PE-TTM(市盈率):46.79倍,处于近一年34.02%的相对低位分位数;
PB-LF(市净率):2.49倍,处于近一年32.78%的相对低位分位数。
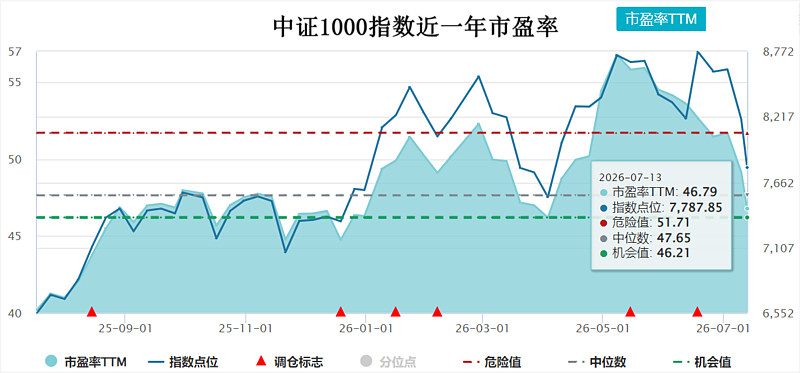
这一数据明确揭示了经过近期震荡出清后,指数已回落至近一年以来的阶段性合理偏低区间。随着拥挤度与波动率逐步回落至常态,这一估值水位为后续行情的再度开启积蓄了较为充足的安全边际与向上的价格弹性。
三、产品落地与价值总结:规模暴增的“小盘成长旗舰工具”
在明确小盘成长风格静待常态化回归的背景下,中证1000ETF构筑了坚实的配置护城河:
资产规模逆势暴增,流动性护城河深厚:截至2026年7月13日,$中证1000ETF华夏(SZ159845)$的资产规模已逆势爆发至118.65亿元,较2026年4月初的74.19亿元强劲增长约60%。在近期市场震荡中,资金的逆势流入彰显了市场机构对该产品风格卡位价值的高度认可,同时也为其提供了更为充裕的场内流动性,有效降低了大额交易的冲击成本。
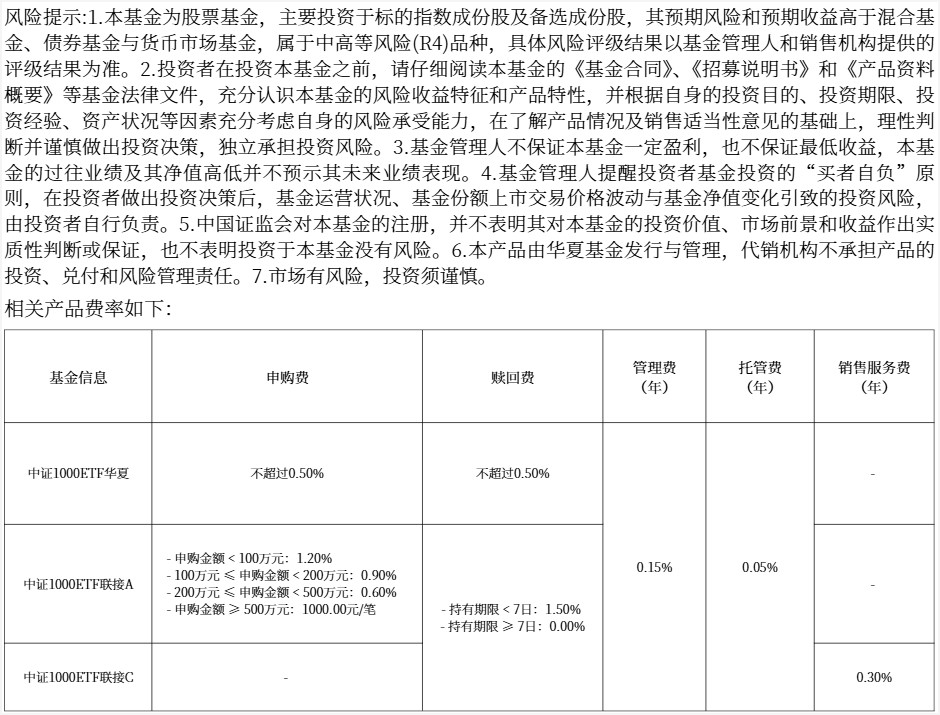
极具竞争力的低档费率结构:产品采用0.15%/年管理费 + 0.05%/年托管费的行业超低档费率结构。相比同类高费率工具,能显著降低投资者的长期持有成本,是开展风格轮动或趋势交易的优质底仓。
完备的场内外一键配置网络:除场内工具外,华夏基金还配备了中证1000ETF联接基金(A类:013922;C类:013923),极大地方便了场外投资者一键分享“专精特新”小巨人企业的长线成长红利。$华夏中证1000ETF发起式联接C(OTCFUND|013923)$
站在交易端压力逐步出清的蓄势期,拥抱新质生产力就是卡位未来的高Beta弹性。
数据来源:本文提及的基金资产规模、指数市值分布、行业权重、专精特新企业占比、近一年估值分位数及历史收益率等核心底层数据均源自Wind金融终端,数据截至2026年7月14日收盘。文中提及的宏观流动性与政策推论结合2026年《政府工作报告》及央行最新公开表态整理。预测性表述不构成对未来收益的保证。
本文作者可以追加内容哦 !

