1、超节点产业供需与竞争格局
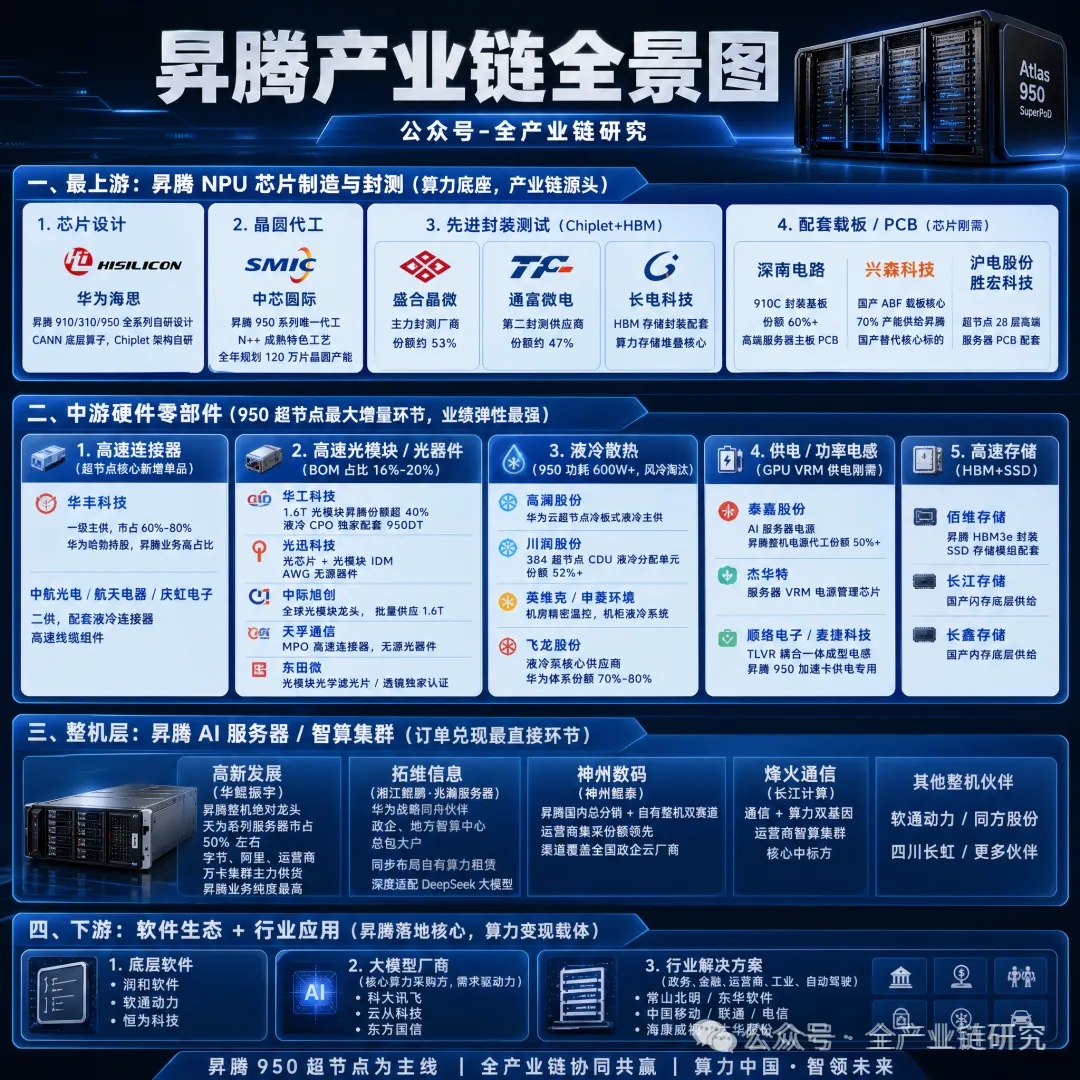
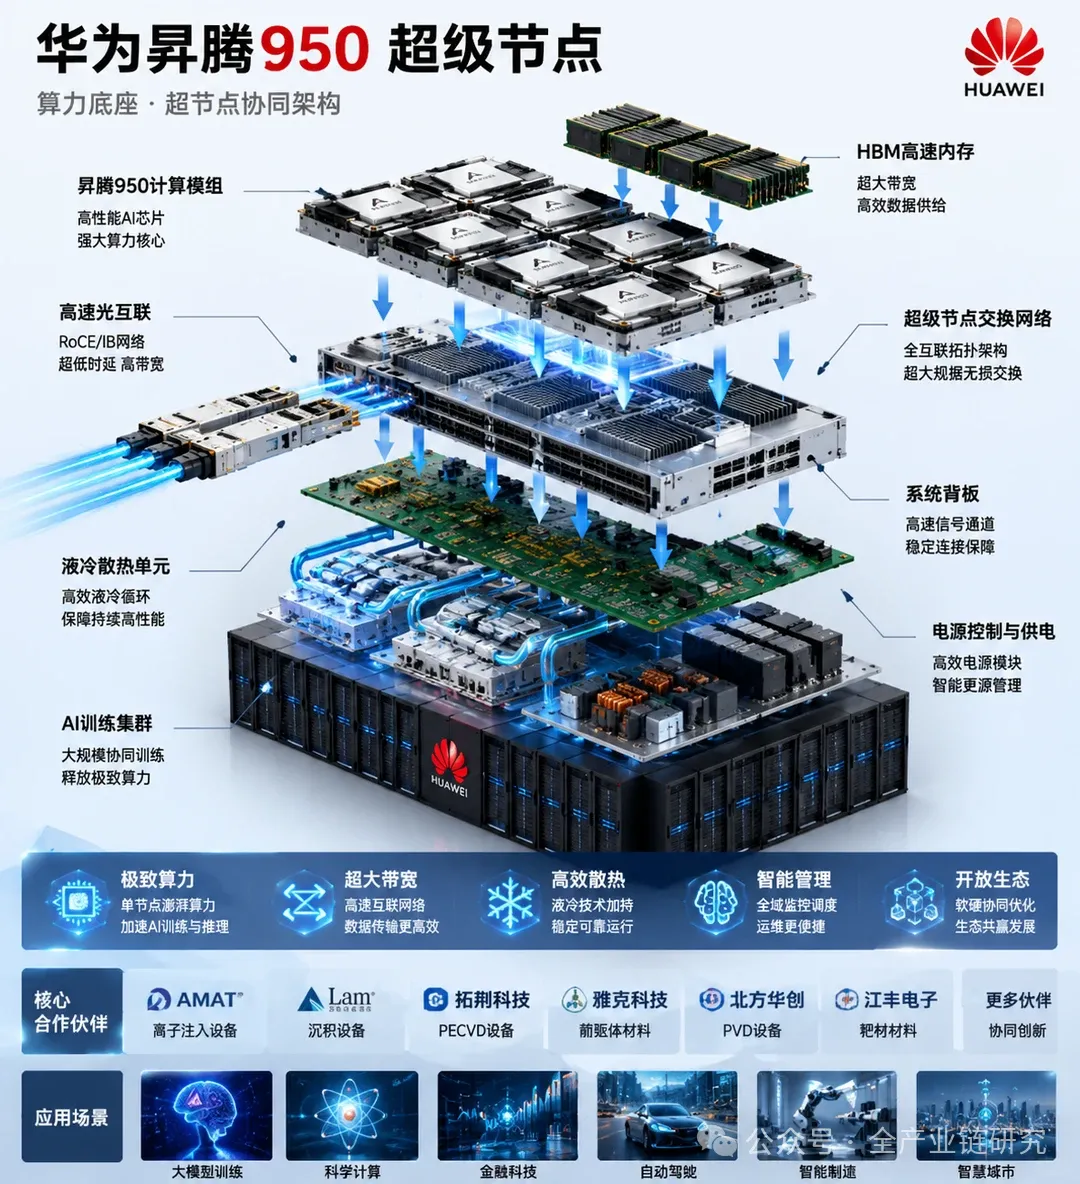
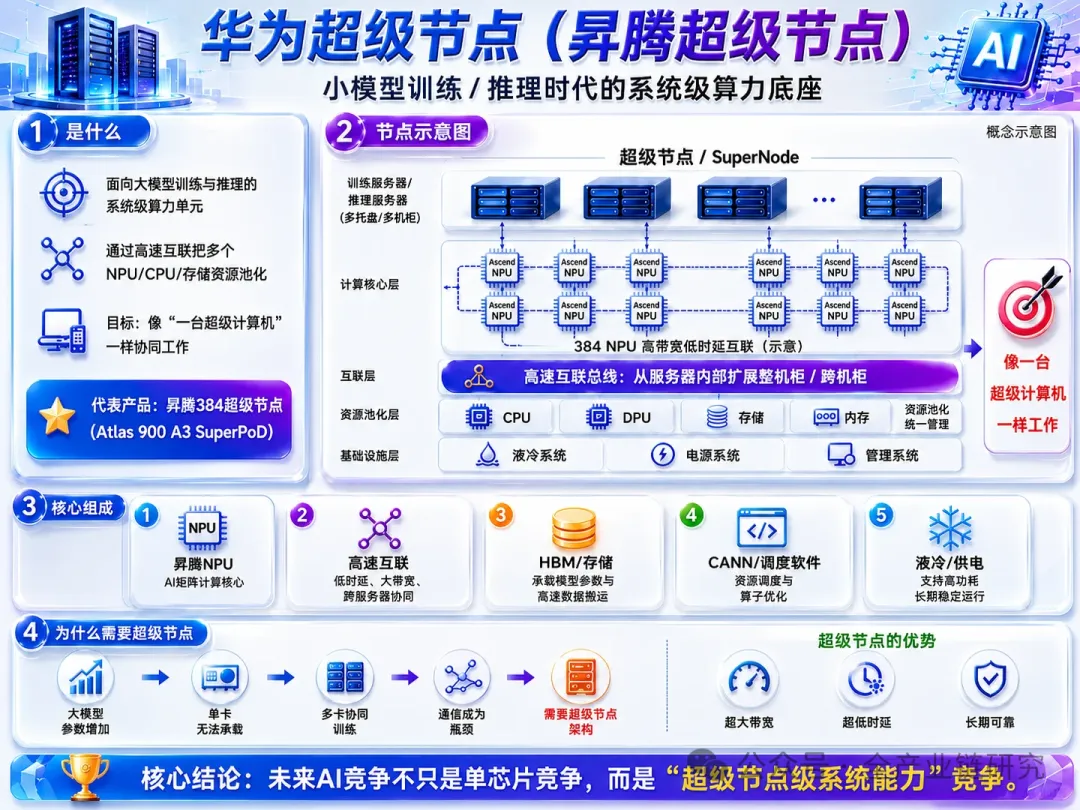
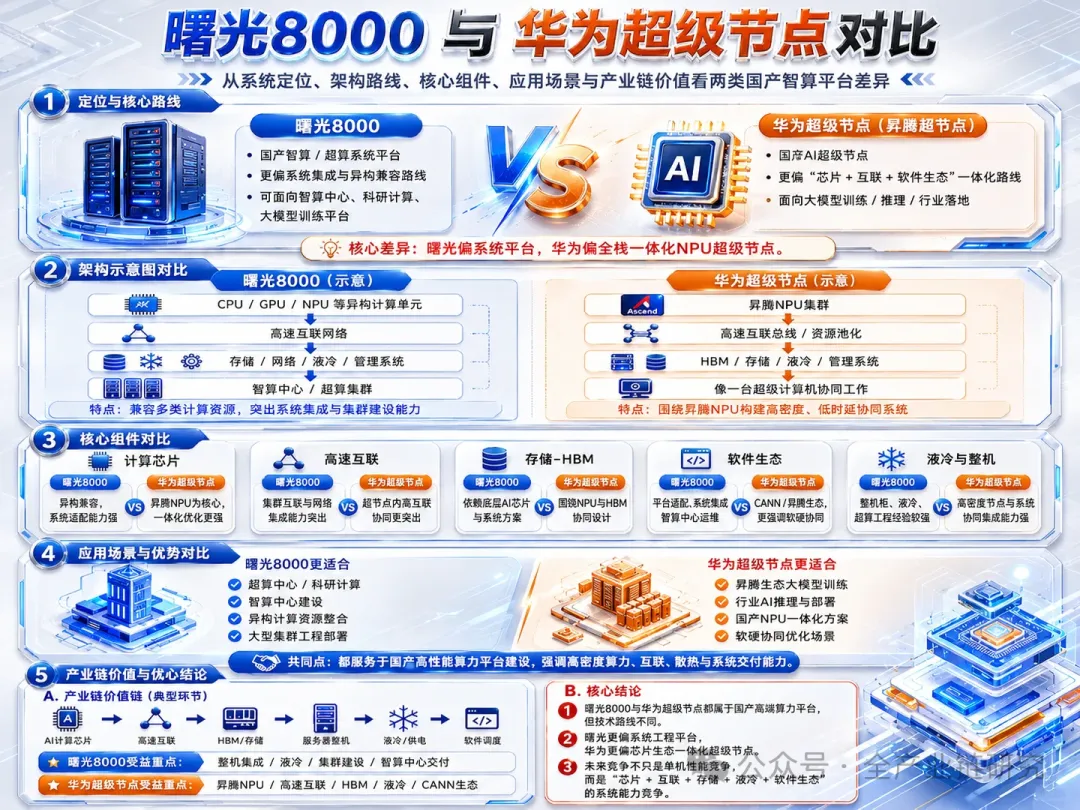
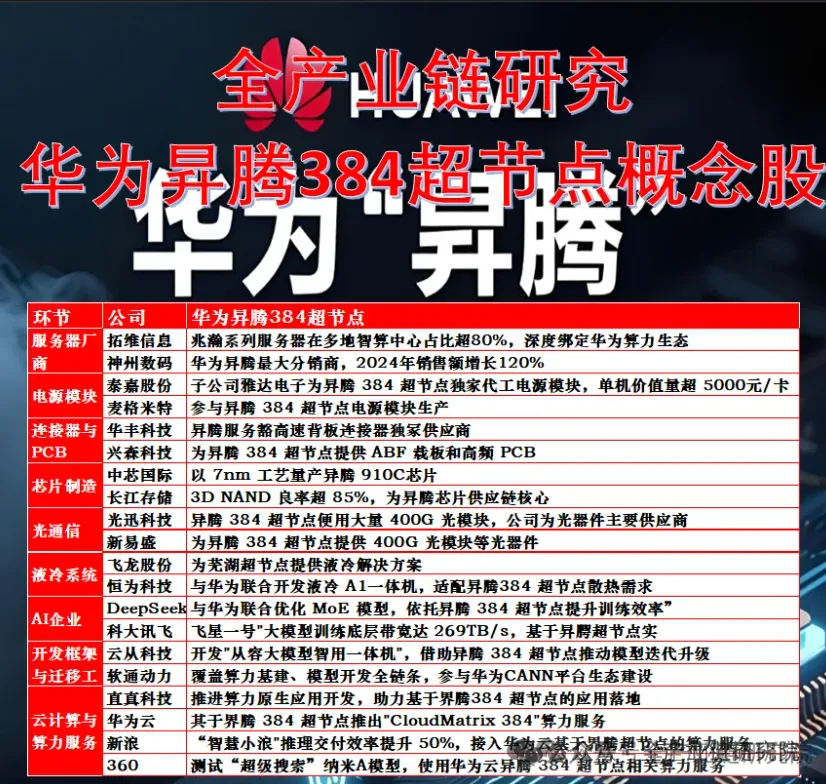
超节点定义与交付节奏:交付节奏方面,950PR超节点已启动小批量供货,950DT预计8月可拿到商用片,9月末至10月中下旬启动批量交付。超节点概念提出已有2年左右时间,此前市场需求并不旺盛,2026年为服务器超节点行业真正元年。需求端启动节点为2025年下半年与字节签订超大框架单时首次涉及超节点品类,2026年起陆续供货,前期以910C超节点产品为主,近期开始小批量供应950PR,后续950DT出货将基本以超节点架构为主。
下游采购占比与盈利水平:头部互联网客户与供应商签订的是整体采购框架,具体采购结构和品类占比会动态调整,从当前交付情况来看,超节点采购占比约3-4成,整体占比不高。盈利层面,传统互联网整机毛利率为7-8个百分点,超节点毛利率较传统服务器高3个百分点左右,主要受两方面因素限制:一是当前超节点出货量较小,上游液冷等相关器件采购成本较高,难以压缩上游采购成本;二是头部互联网客户采购额大、对价格敏感度高,对供应商的成本管控较严,均摊研发成本后毛利率提升空间有限。未来若950DT交付顺利且获得客户认可,2027年超节点交付量将出现较大幅度上升。
市场规模与竞争格局:2026年国内超节点市场规模受统计口径影响存在波动,若将整柜液冷纳入超节点统计范畴,2026年国内市场规模可达800-900亿元;若仅将Scale-Up架构产品计入超节点,2026年国内市场规模约为500-600亿元,整体大几百亿的规模确定性较强。当前行业需求端尤其是头部互联网客户需求旺盛,供应卡点主要集中在上游芯片产能,若上游芯片产能得到较大提升,超节点行业渗透率将快速上升。竞争格局方面,按芯片派系划分,昇腾系占据市场主导地位,寒武纪等厂商跟随布局,海光系产品存在不确定性暂不明确评价。
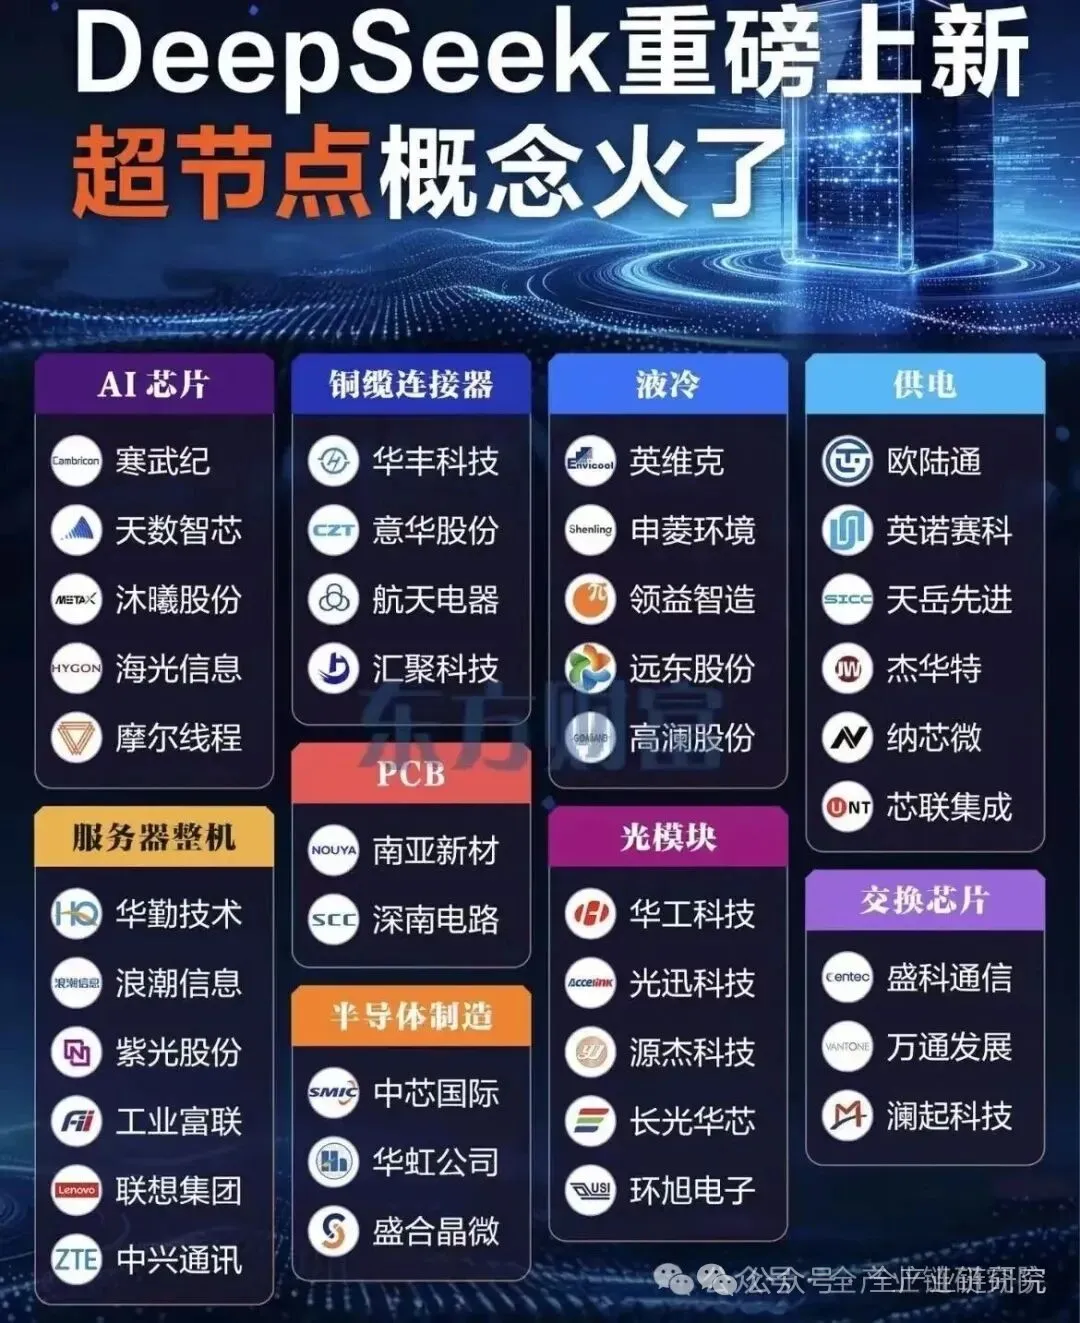
2、超节点产业链各环节进展
交换芯片配比与国产替代:当前超节点新产品的交换芯片配比已有较大变化,具体比例尚不明确。若华为灵渠方案落地节奏快,2026年下半年采用该方案的产品将按新配比推广;华为灵渠方案的交换芯片全部采用海思自研,不会使用其他厂商的交换芯片;当前自有超节点产品暂未采用华为方案,仍采购其他厂商的交换芯片。
液冷技术路线进展:
1)冷板液冷产业链上游无明显扩产瓶颈,上游供应商多同时布局汽车零部件供应、五金加工等业务,冷板相关配件仅为其产品线一部分,且生产无需使用稀有金属,当前未观察到上游部件存在交付或产能问题;
2)浸没式液冷当前仅在金融业有少量布局,该技术落地前置条件多,当前制程产品尚未到必须使用浸没式液冷的程度,且其建设成本、后期维护成本均较高,短期不会成为互联网、运营商领域的主流方案,多数厂商现阶段主要布局冷板式液冷。
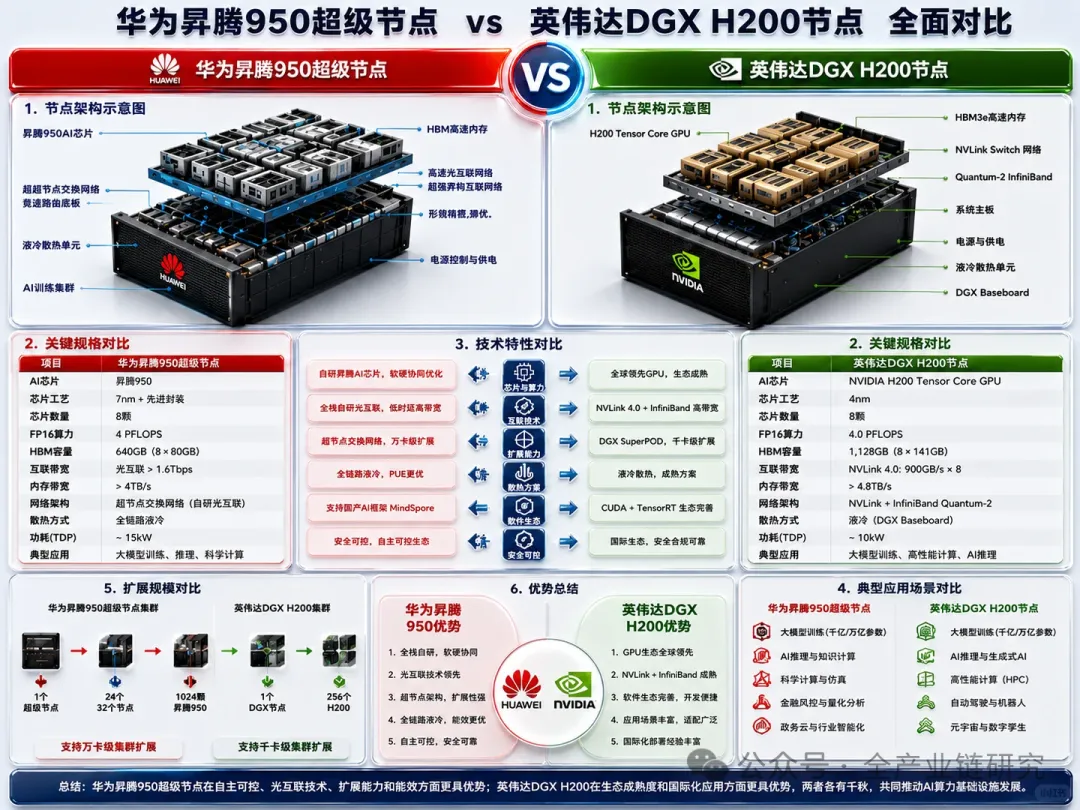
国产AI芯片竞争力分析:国产AI芯片与英伟达相比,在互联生态、软件层面均存在差距,英伟达除GPU技术外,在GPU间互联、IB网络领域均有深厚技术积累,国内仅华为同时具备芯片、交换网络、光网络全栈技术积累,其余厂商在技术储备、体量上差距较大。软件生态层面存在适配问题,即便采用通用类库架构,实际应用交付仍存在较多问题。华为昇腾芯片在推理场景差距已较小,但训练场景暂未大规模商用,暂未听说有客户使用大量昇腾卡进行百亿级左右的模型训练;其余国内厂商中仅寒武纪等头部企业表现较好,二线厂商差距仍较大。
上游产能瓶颈分析:当前国产AI芯片核心瓶颈为晶圆产能,短期产能解决进度偏不乐观,中芯国际产能有限,手机、AI芯片等领域均在争抢产能,中小厂商议价权较弱,有二线XPU厂商2025年下达的订单在2026年被大幅砍单。2027年行业核心约束为供给侧,若产能无法提升,需求将维持半饥渴或准饥渴状态,需求侧无明显压力。
3、算力租赁商业模式分析
模式现状与核心风险:当前已跑通的算力租赁模式主要对应搭载英伟达B300、H200的相关产品。合规层面,上市公司开展算力租赁业务存在突出风险:部分上市公司计划将类算力租赁项目入表被证监会多次约谈,当前算力租赁模式与传统模式存在本质差异,多是先拿到互联网订单,再融资采购B300、H200设备,本质与房地产融资租赁无区别,入表无法客观反映公司主营业务情况。
价格与投入产出层面,N卡价格暴涨带来明显的收益不确定性与行业风险:H200 2025年底报价为一百大几十万元,2026年5月报价已接近500万元;B300 2026年初报价为500多万元,2026年5月渠道报价已达1400-1500万元。当前高端N卡货源被卡死,上市公司、非上市公司、地方政府平台公司纷纷跑步进场炒货,行业存在击鼓传花风险;即使签订5年锁定合同,成本回收也存在疑问,若B300价格维持在500-600万元区间,单台月租金十几万大几尚能算清收益,当前高价下即使月租金涨到20多万元,投入产出账也难以核算,核心风险集中在合规与投入产出两端。
第三方租赁合理性分析:互联网公司选择第三方承接N卡算力租赁的核心原因是规避合规风险。美国商务部BIS明确限制H200、B300等高端芯片销往境内,而互联网公司大量核心节点需部署在境内,直接采购相关高端N卡同时面临中美双方的合规风险,因此互联网公司普遍采用由第三方采购相关设备再租赁的模式,规避直接采购的合规问题。
国产算力租赁前景:当前国产算力租赁模式暂未大规模落地,仅处于筹备阶段。驱动厂商转向国产芯片的核心因素是英伟达高端芯片价格暴涨,部分此前主打英伟达芯片算力租赁的厂商,考虑将推理类业务的算力储备从英伟达转向国产芯片。
当前国产算力租赁落地面临三大核心障碍:
供应链渠道不畅,华为950PR无拿货途径,90PR产能已全部被大玩家锁定,仅920C性价比因英伟达涨价逐步显现;
算力厂商适配国产芯片的技术储备不足;c.甲方客户使用国产芯片的意愿也存在不确定性。国产算力租赁模式完全跑通预计还需要3-6个月的验证周期。
4、整机供应链变化情况
当前超节点处于起量阶段,对整体交付的冲击尚未显现,传统液冷、传统服务器领域暂无明显变化。华为灵渠方案落地后将带来部件需求结构变动:光模块、交换芯片需求量将大幅上升,但全液冷架构会使机柜内风扇需求量下降。灵渠方案所用光模块目前为华为海思自研,技术上与传统光模块存在差异,暂不确定其他光模块厂商能否适配跟进,已观测到灵渠光模块用量大幅增长的趋势。
·存储CPU提价的需求影响:存储、CPU提价对不同客户群的需求影响存在差异:
1)互联网客户对CPU提价敏感度较低,受影响很小;
2)运营商去年年底集采时间早于内存调价周期,目前受内存涨价冲击较大,国产化CPU提价幅度较小,直接影响有限;
3)散碎政企类客户对价格敏感度较高,国产化CPU涨价幅度不大,但x86 CPU今年已完成两轮涨价,累计涨幅达40%-50%,对该类预算有限、采购量较小的客户影响较大,但从整体市场格局来看影响并不明显。
交换芯片增量预期:基于华为灵渠架构的预设前提,超节点品类的交换芯片增量将达到3-4倍,但该架构所用交换芯片全部为华为海思自研。此前超节点产品供货采用国内其他友商的交换机产品,若后续超节点转向华为灵渠架构,将不再采购第三方友商的交换机产品,因此灵渠大规模落地对第三方交换芯片、交换机厂商中性偏负面。GL Out领域交换机需求有所提升,但具体增量暂不明确。
今明年AI Capex预期:今年头部互联网企业AI Capex规模排序为字节第一、阿里第二、腾讯第三,京东相关人士提及自身资本开支规模较大,但暂未确认其AI Capex实际量级。明年基准预期为AI Capex仍保持增长态势,但增幅较低,因今年资本开支增幅已处于较高水平,难以维持高增速。如果下半年出现AI产品爆点(如智谱GLM-5.2类产品爆发),行业或将进入新一轮AI投入竞赛,Capex增速存在超预期可能。
本文作者可以追加内容哦 !

