你大概率看到过这组计算:
1.01的365次方 = 37.78
0.99的365次方 = 0.0255
每天进步1%,一年后是37.8倍;每天退步1%,一年后仅剩3%。起点相同,终点却相差千倍。
这也是我们常说的复利的作用,哪怕每天只进步一点点,足够的时间也会将微小的优势,放大成可观的差距。
如果把这个公式放在指增投资中,把“每天”换成“每半年”,12个完整半年持续跑赢业绩基准,日积月累的增强效果,就像滚雪球一样,在不知不觉中积淀成可观的超额收益。
这是中泰沪深300指数增强在做的事情——中泰沪深300指数增强于2020年4月1日成立,截至2026年6月30日,A份额净值增长率为84.92%,同期业绩基准增长率为33.85%,跑赢业绩基准51.07%(C份额自成立至2026年6月30日,份额净值增长率为80.35%,同期业绩基准增长率为33.85%)。
这就是“小胜积厚势”的真实写照。
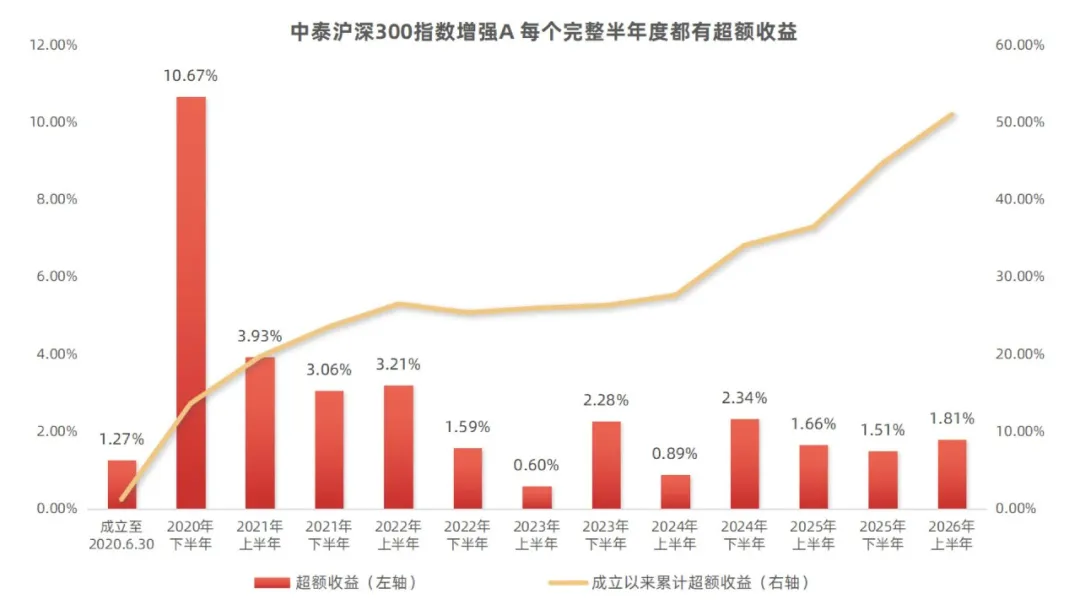
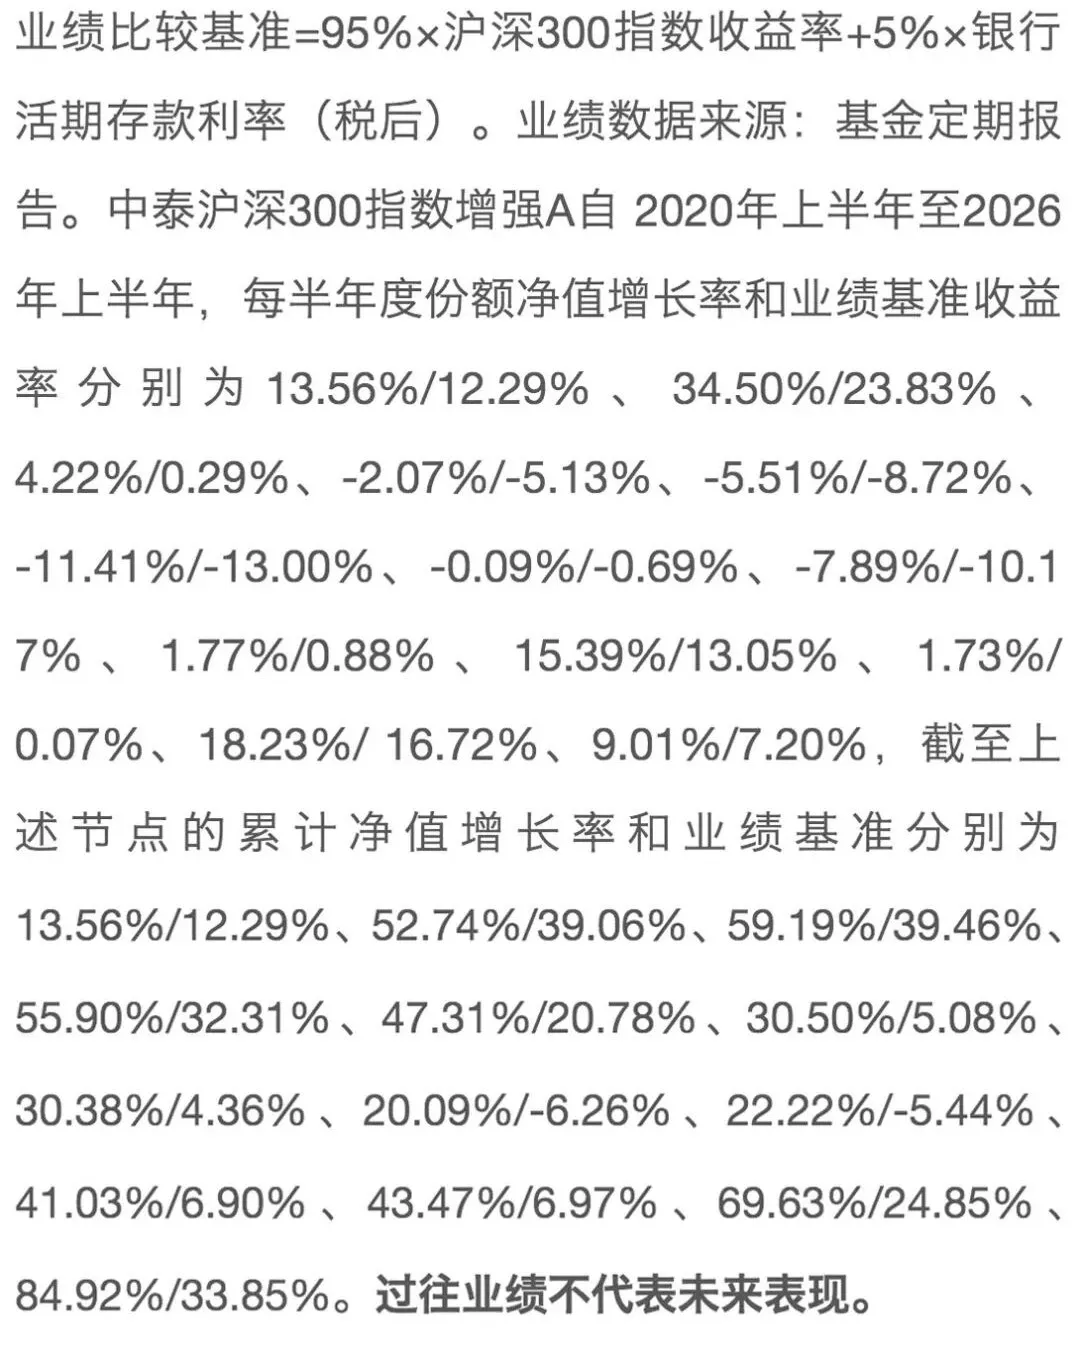
你可能会好奇,缘何中泰沪深300指数增强基金的超额持续性更强?
首先,是严格约束了偏离度。中泰沪深300指数增强基金在行业配置、风格暴露等维度上做了严格约束,这意味着产品在任何时候都不会因为押错方向而大幅落后指数,这是“持续小胜”能够成立的前提。正是因为控制住了向下的偏离空间,每一次向上的积累才不会被一次巨大的回撤所吞噬。
其次,是对增强来源的明确认知与严格执行。基金经理将超额收益的来源清晰地归结为两点:一是用处于合理估值范围的优秀公司,替代平庸的、同类型的成分股公司。在其看来,从长期来看,以合理价格持有优秀公司获得的回报,要高于平庸公司的回报。股票长期的回报,最终只能来源于公司本身的持续经营积累,这也是策略最核心的信仰。
二是改变组合权重的决定方式。指数编制决定了成交越活跃、市值越大的股票越容易进入指数,但并没有考虑成分股公司是否有持续创造价值的能力。且成分股按照市值加权——涨幅越大、市值越大,权重就越高——这在一些情况下会造成“追涨”的结果。因此,基金经理选择综合考虑预期回报和跟踪误差的约束来决定权重,而不是简单地按市值加权。
不赌风格、不追热点,用处于合理估值范围的优秀公司替代平庸的同类型公司——基于上述逻辑下,这个产品的增强被清晰地分解为两件事:寻找能够持续创造超额价值的优秀公司,及时跟踪和评估它们的合理价值;以及对指数成分股和备选股票进行合理分类,控制好增强组合的跟踪误差。
指数增强基金对于投资者而言,其本意并不是提供最大化的资本回报,而是为那些不愿意在主动管理能力上花费太多时间和精力的投资者提供一个略优于市场平均回报的收益。如果增强的来源不可持续、不可解释,投资者就很难建立长期的信任——今天因为超额亮眼而买入,明天因为跑输而焦虑,反而背离了产品设立的初衷。相反,当一个产品的超额来源清晰可追溯、偏离度被严格约束,投资者便不必在市场波动中反复纠结,耐心持有就更有可能成为水到渠成的结果。
“小胜积厚势,所见即所得”——这正是中泰沪深300指数增强希望为持有人创造的体验。
风险提示:基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。投资有风险,基金过往业绩不代表其未来表现。基金管理人管理的其他基金的业绩不构成对本基金业绩表现的保证。投资者投资基金时应认真阅读基金的基金合同、招募说明书、基金产品资料概要等法律文件。基金管理人提醒投资者基金投资的“买者自负”原则,请投资者根据自身的风险承受能力选择适合自己的基金产品。本产品由中泰证券(上海)资产管理有限公司发行与管理,代销机构不承担产品的投资、兑付和风险管理责任。基金有风险,投资需谨慎。本基金风险等级为中高(R4)风险等级,风险评级为管理人评级,实际以销售机构评级为准。
中泰沪深300指数增强A/C于2020.4.1成立,2021-2025年、2026年上半年份额净值增长率分别为2.07%/1.65%、-16.29%/-16.63%、 -7.98%/-8.35%、17.44%/16.98%、20.28%/19.79%、 9.01%/8.80%,同期业绩基准表现为-4.85%、 -20.58%、-10.79%、14.04%、16.79%、7.20%。
本文作者可以追加内容哦 !

