据中国养猪网7月22日监测,全国外三元生猪均价约10.78元/公斤,从7月上旬高点11.3元/公斤回落至今,猪价累计跌幅约4.6%,生猪市场重回“磨底”剧本。
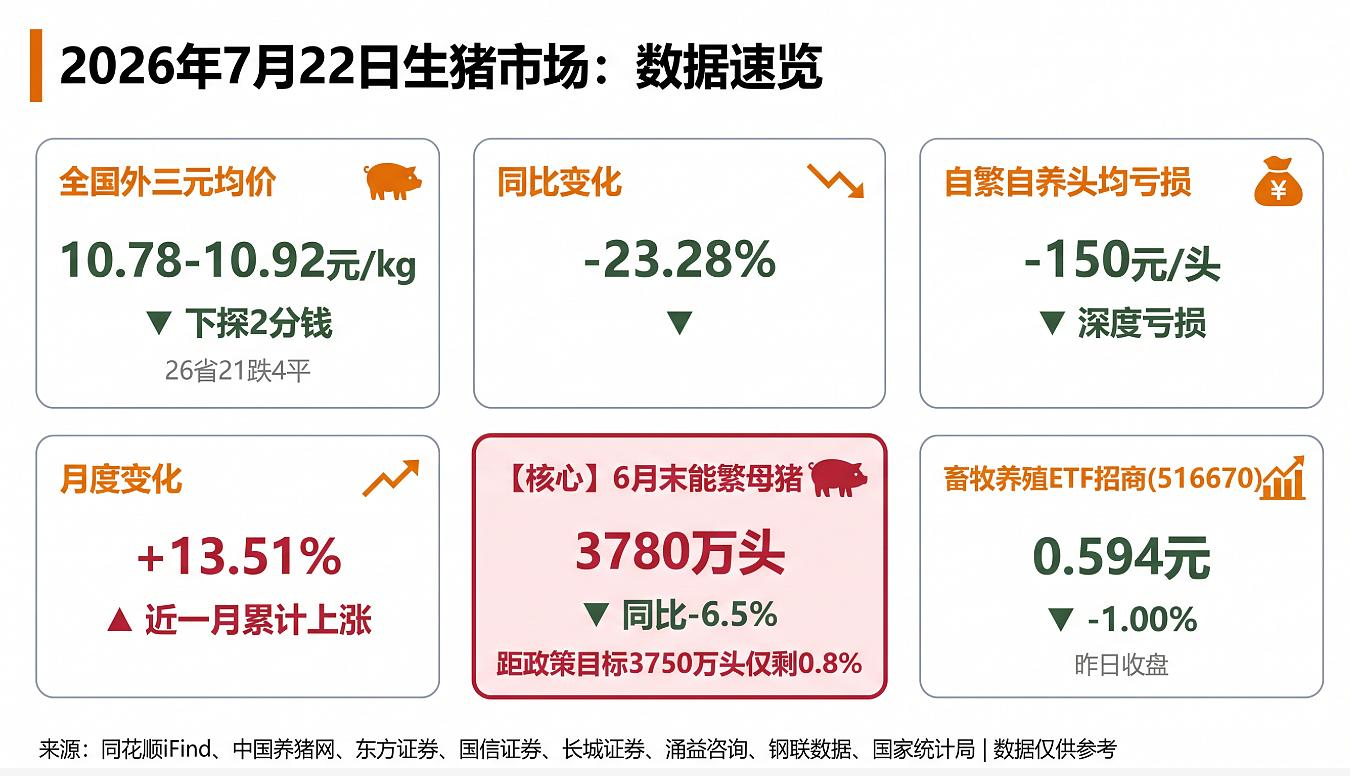
尽管价格疲软,但产能去化的中期逻辑并未动摇。官方数据显示,二季度末全国能繁母猪存栏3780万头,距农业农村部设定的3750万头正常保有量仅剩0.8%的去化空间,2025年7月至2026年6月累计去化已达6.5%。政策“硬约束”持续落地,产能调控方向明确。
供给端亦出现边际改善信号。根据东方证券统计,2026年上半年生猪出栏同比增长1.7%,较一季度增速回落1.1个百分点;二季度末生猪存栏4.25亿头,同比仅增长0.1%,出栏和存栏增速同步放缓,表明供给增量已开始边际减弱。
然而,短期压制因素依然显著。据行业数据观测,屠宰企业日屠宰量降至115481头,环比下降3.83%,终端承接能力明显走弱。冻品库容率同比仍高15.51个百分点,鲜冻价差扩大至2.42元/公斤,下游对冻品消化意愿极为低迷。出栏均重微升至128.10公斤,周环比增加0.07公斤,散户压栏情绪抬头,猪源向后推迟兑现,进一步加大短期供给压力。
国信证券认为,短期属于猪肉消费淡季,预计猪价底部震荡。中期来看,行业母猪补栏保持理性,生猪产能综合调控稳步推进,反内卷政策硬约束将支撑猪价中长期表现。当前牧原股份估值处于历史周期底部,看好公司未来估值修复空间。
东方证券观点指出,二季度能繁去化提速,供应压力渐缓,生猪有望从反弹到反转。逻辑在于:二季度生猪出栏总量17220万头,同比仅增长0.45%,环比下降14.01%;猪肉产量1450万吨,同比增长2.26%,环比下降13.12%。出栏和存栏增速同步放缓,表明供给增量已开始边际减弱。报告指出,台风等短期备货情绪退潮后,本周猪价偏弱,养殖端挺价情绪升温,规模场略有缩量,下游屠宰企业按需采购,猪价震荡回调但底部抬升——“从反弹到反转”的逻辑正在逐步验证。
猪周期反转预期升温背景下,$畜牧养殖ETF招商(SH516670)$作为一篮子养殖龙头的配置工具持续受到关注。该ETF管理费0.2%/年,处于养殖主题ETF最低一档,含猪率超六成,是纯度较高的“养猪ETF”之一。在产能去化逼近政策红线、供给增量边际放缓、板块估值仍处历史底部的背景下,该产品为投资者把握周期反转提供了便捷工具。
#证监会:持续加强市场基础制度建设##惊天“深V”之后 ,A股寻底仍需时间?##Kimi K3全球爆火!月之暗面:算力紧缺#
$牧原股份(SZ002714)$$海大集团(SZ002311)$
风险提示:基金有风险,投资须谨慎。上述观点、看法和思路根据截至当前情况判断做出,今后可能发生改变。对于以上引自证券公司等外部机构的观点或信息,不对该等观点和信息的真实性、完整性和准确性做任何实质性的保证或承诺。基金过往业绩不代表其未来表现,基金管理人管理的其他基金的业绩并不构成本基金业绩表现的保证。投资者应认真阅读《基金合同》《招募说明书》《产品资料概要》等基金法律文件,全面认识基金产品的风险收益特征,在了解产品情况及听取销售机构适当性意见的基础上,根据自身的风险承受能力、投资期限和投资目标,对基金投资做出独立决策,选择合适的基金产品。
本文作者可以追加内容哦 !

