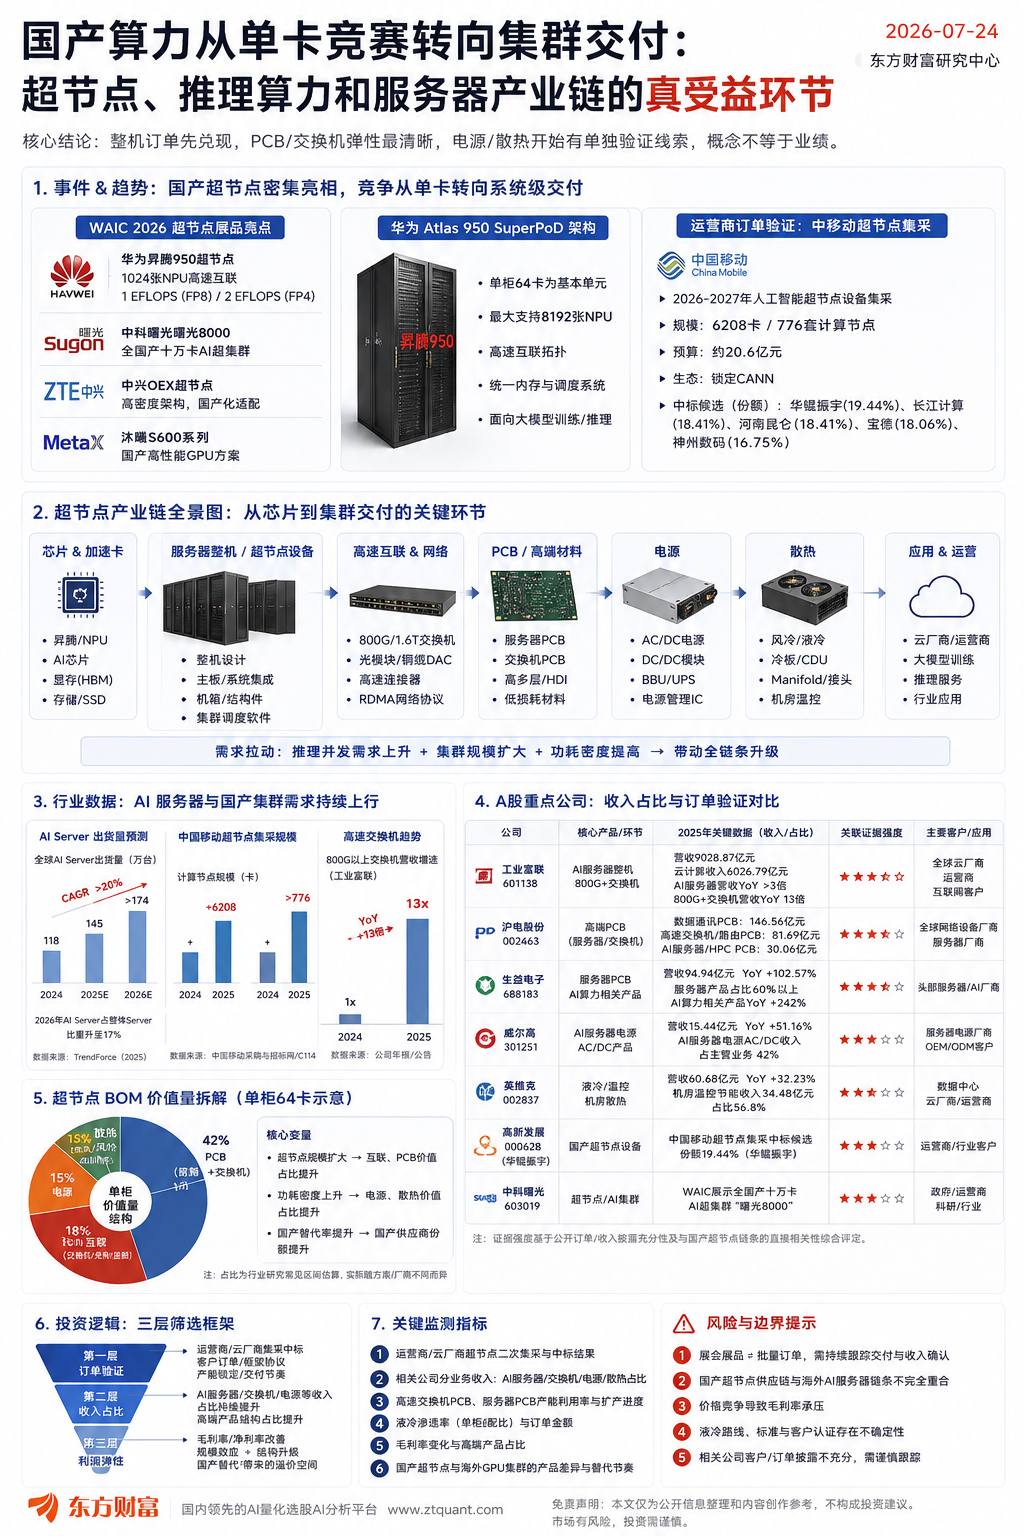
华为昇腾950超节点、中科曙光曙光8000等展示,叠加中国移动2026-2027年人工智能超节点设备集采,说明国产算力已经从单卡叙事进入系统交付。
订单端最先落地的是整机和方案商。中国移动这次集采约6208卡、776套计算节点,媒体披露报价约20.6亿元,这类合同先验证“有没有交付”。但整机并不天然等于最高弹性,竞价、芯片成本和集成毛利都会稀释利润传导。
更值得拆的是互联链条。工业富联2025年云计算业务收入6026.79亿元,云服务商AI服务器收入同比超3倍,800G以上高速交换机收入同比增13倍;沪电股份2025年数据通讯PCB收入146.56亿元,其中高速交换机/路由PCB达81.69亿元,AI服务器和HPC为30.06亿元。超节点越做大,高速交换机和高端PCB越不像配角。
生益电子的弹性来自收入结构更集中。公司2025年服务器产品销售收入占比超过60%,AI算力相关产品同比增长242%。这和工业富联的区别在于,前者体量更小、业务占比更敏感,后者确定性更强但利润弹性要看产品组合。
电源和散热也有可验证线索。威尔高披露2025年AI服务器电源AC/DC产品收入占主营业务42%;英维克机房温控节能产品收入34.48亿元,占比56.8%,并称液冷在高热密度数据中心加速导入。它们的边界也清楚:公开资料尚未充分披露国产超节点具体客户、订单金额和液冷单项收入。
订单看整机,产品结构看PCB和交换机,功耗密度再验证电源、散热。后续最能证伪的变量,是运营商和云厂商集采交付后,相关公司分业务收入和毛利率是否继续抬升。
免责声明:本文仅为公开信息整理和内容创作参考,不构成投资建议。市场有风险,投资需谨慎。
追加内容
本文作者可以追加内容哦 !

